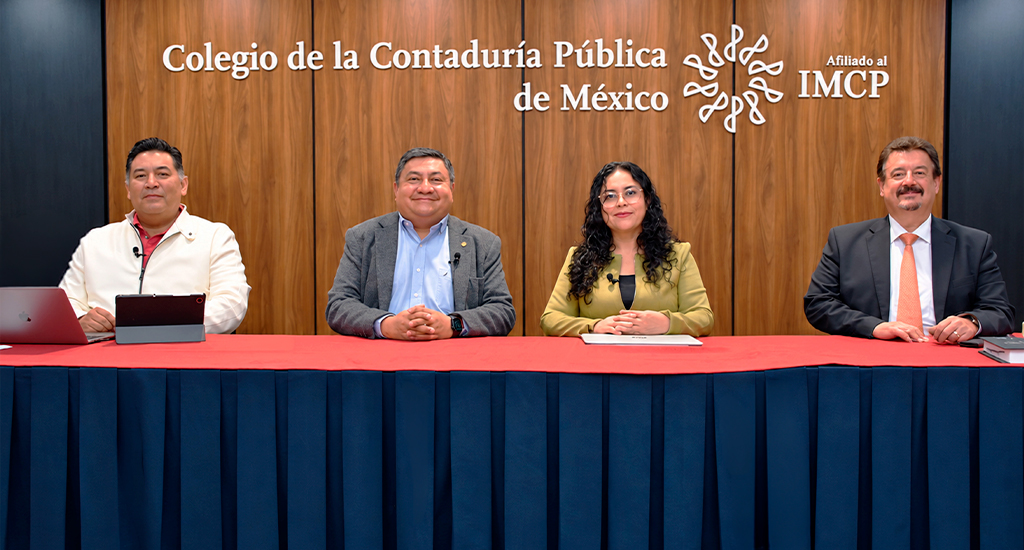
Del 2 al 4 de diciembre, la comisión de Seguridad Social llevó a cabo las Jornadas de Seguridad Social 2025, espacio que convocó a especialistas para analizar los cambios y desafíos que definirán la operación laboral y de seguridad social para el próximo año. Está edición se destacó por su enfoque en la anticipación, la fiscalización inteligente y la preparación estratégica de empresas y profesionistas.
El primer ponente, Jorge Tomás Ponce Yépez, presentó un panorama prospectivo sobre lo que se espera para 2026. Subrayó la importancia de que los contadores públicos anticipen cambios regulatorios, administrativos y fiscales, especialmente en materia de nómina.
Señaló la relevancia del ajuste anual de sueldos y salarios 2025, el cual debe ejecutarse de manera correcta para evitar saldos inesperados de ISR a cargo o a favor de los trabajadores, así como el uso adecuado de las claves CFDI 101 y 004.
En el ámbito económico, proyectó una inflación del 4% para 2025 y 3.8% para 2026, junto con un incremento del 12% en salarios mínimos y UMA para el próximo año, lo que impactará multas, cuotas y costos laborales. Habló también sobre la UMI del Infonavit, que se prevé permanezca sin cambios, y una posible reducción de la tasa de referencia del Banco de México al 7% en 2026.
En cuanto a cambios laborales, destacó el decreto de aguinaldo de 40 días para el sector público, el cual podría abrir paso a una reforma al artículo 87 de la LFT para fijar un aguinaldo general de 30 días. También anticipó la reducción progresiva de la jornada laboral a 40 horas entre 2026 y 2030, un aumento del 30% en inspecciones laborales, el encarecimiento de la Modalidad 40 y un incremento en la tasa de recargos a 2.07% mensual para 2026.
Por su parte, Nancy Berenice Robles Núñez analizó los cambios más significativos de los últimos años en materia laboral: desde la reforma de 2017, que reestructuró el modelo laboral mexicano, hasta la reforma de subcontratación de 2021, que alineó criterios laborales, fiscales y de seguridad social, retomando la prohibición de la subcontratación que data de 2012.
Robles destacó el papel de la inteligencia artificial en la fiscalización, la disminución de registros en el REPSE durante 2024 y el creciente intercambio de información entre autoridades. Esto ha derivado en más inspecciones focalizadas y en la detección de contratos que encubren relaciones laborales.
Otros temas clave fueron la PTU, la Ley Silla, los cambios del Infonavit con impacto laboral, y las iniciativas de reforma relativas a jornada de trabajo y aumento de prestaciones.
En su participación, Mario Alberto Ruiz De León profundizó en el marco legal de la subcontratación en México. Recordó que, desde la reforma de 2021, está prohibida la subcontratación de personal, permaneciendo únicamente la figura de servicios especializados que no formen parte del objeto social ni de la actividad económica principal del beneficiario.
Expuso los requisitos del contrato escrito, la responsabilidad solidaria entre contratista y beneficiario, y la obligación de los prestadores de servicios especializados de mantenerse al corriente ante SAT, IMSS e INFONAVIT, así como de presentar reportes cuatrimestrales vía ICSOE e SISUB.
También advirtió sobre sanciones por incumplimiento y subrayó la relevancia de la materialidad de los servicios, ante una vigilancia mucho más estricta por parte de IMSS, STPS, Infonavit y SAT, incluso dentro de grupos empresariales.
La especialista Jazmín Vera Montes de Oca presentó la evolución del SIDEIMSS, que ha pasado de ser un repositorio de información a una herramienta integral de fiscalización inteligente, alimentada por datos de ICSOE, SISUB, CFDI de nómina, SUA e ICE.
Destacó la obligatoriedad del dictamen para patrones con 300 o más trabajadores, así como el papel crítico de los contadores públicos autorizados. Explicó en detalle las plantillas del sistema, remuneraciones, prestaciones, cuotas, pagos a personas físicas, servicios especializados y clasificación de empresas, y remarcó la necesidad de que la información sea congruente para evitar requerimientos excesivos durante las revisiones secuenciales.
El tema de las pensiones fue abordado por José Manuel Etchegaray Morales, quien insistió en la importancia de verificar información ante la proliferación de mitos y datos incompletos.
Profundizó en las pensiones por cesantía y vejez bajo la Ley 73, así como en el valor de una asesoría adecuada para optimizar la pensión. Recordó que esta ley sigue vigente para quienes cotizaron antes del 1 de julio de 1997.
Etchegaray explicó el impacto y los riesgos de la Modalidad 40, que si bien aplica para Ley Nueva y Ley 73, beneficia principalmente a esta última. Advirtió sobre inversiones elevadas realizadas por personas bajo la Ley Nueva que terminan recibiendo pensiones muy bajas.
También habló sobre portabilidad de pensiones entre PEMEX, IMSS e ISSSTE, los beneficios del sistema pensionario de la CFE, la pensión mínima garantizada y la compatibilidad entre pensiones.
Finalmente, Mauricio Valadez Sánchez presentó un análisis profundo del sistema de pensiones de la Ley del 97, sus requisitos y las modalidades de pensión: renta vitalicia y retiro programado. Subrayó que el monto ahorrado en la AFORE es el factor decisivo para el cálculo final.
Con ejemplos numéricos, comparó los montos de pensión bajo diferentes escenarios, salario mínimo, trabajador topado, edades de retiro de 60 y 65 años, y evidenció la diferencia respecto a las pensiones de la Ley 73. También analizó las reformas de 2020 y 2024, como la reducción de semanas cotizadas, el aumento de la aportación patronal, el crecimiento de las pensiones mínimas garantizadas y la creación del Fondo de Pensiones para el Bienestar, diseñado para complementar pensiones hasta 17,364 pesos para trabajadores que se retiren a los 65 años.

Eventos recientes
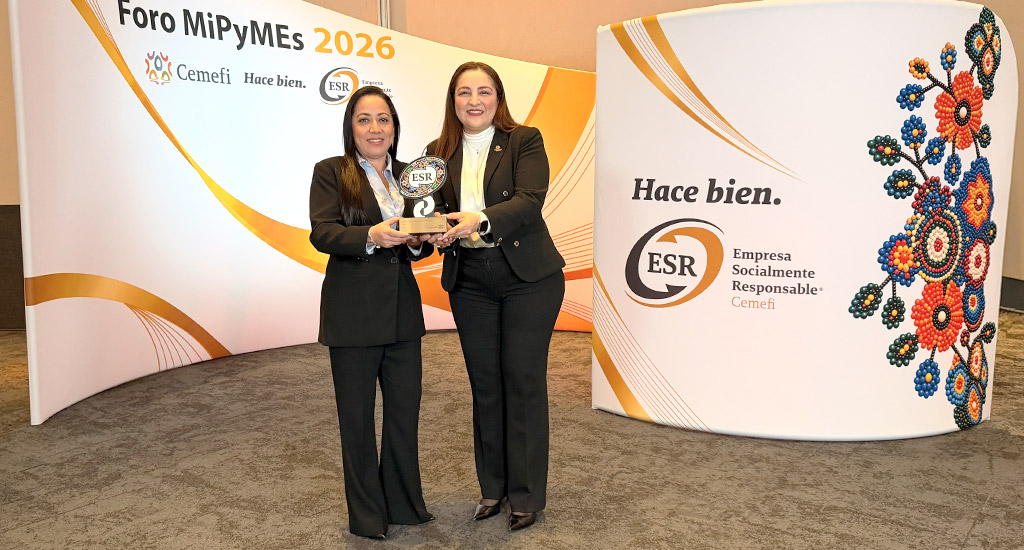
El Colegio de la Contaduría Pública de México refrendó su compromiso con la ética y la sostenibilidad al recibir, por segundo año consecutivo, el distintivo Empresa Socialmente Responsable (ESR), en el marco del Foro 2026 MiPyMEs. Negocios sostenibles: entienden, atienden y transforman, realizado el 13 de octubre en el Centro Internacional de Exposiciones y Convenciones del World Trade Center Ciudad de México.La estatuilla fue recibida por Rosalía Ortega López, presidenta del Colegio, quien estuvo acompañada por María Luisa Ramírez Hernández, directora ejecutiva, y Wuendy Karina González Arias, jefa del Sistema de Gestión de Calidad.En una entrevista previa a la entrega, Ortega López destacó que mantener el distintivo implica un trabajo continuo de revisión y mejora de los procesos institucionales, a fin de integrar la responsabilidad social en ámbitos como la sostenibilidad, el impacto social y el gobierno corporativo. Asimismo, subrayó que actuar con congruencia entre los principios que se promueven y las acciones que se realizan es fundamental para una profesión como la contaduría, basada en la ética y la transparencia.Otorgado por el Centro Mexicano para la Filantropía (Cemefi), el distintivo ESR reconoce a las organizaciones que incorporan prácticas responsables en su gestión. Para el Colegio, mantenerlo representa un compromiso compartido que involucra a sus integrantes y requiere fortalecer continuamente una cultura institucional ética y responsable.
El Colegio fue sede del curso Defensa fiscal y saldos a favor en contribuciones locales el 12 de octubre, un espacio de actualización para desarrollar y dar a conocer medios de defensa aplicables en materia de contribuciones locales y procedimientos para recuperar saldos a favor desde un enfoque práctico. El espacio fue preparado por la comisión T. de Contribuciones Locales, coordinado por Eliseo Aguilar Florentino y encabezado por tres ponentes especialistas: Sergio Alejandro Ríos Alonso, Laila Yarina Moreno Sotelo y Emiliano Fajardo Sotelo.La ponencia comenzó desarrollando los saldos a favor en materia de contribuciones locales y los procesos de devolución y compensación vinculados a ellos, fundamentados en el artículo 22 y 23 del Código Fiscal de la Federación (CFF) e intermediados con reglas, plazos y requisitos en cada estado de la república. Con fines prácticos, se extendió en detalles de los lineamientos locales aplicables a la Ciudad de México y el Estado de México, pero se cubrió de manera periférica el resto de los estados del país. Laila Moreno habló sobre el proceso de devolución, que puede derivarse de un pago indebido, duplicado o en exceso. Estas devoluciones deben ser solicitadas por el contribuyente mediante un formato autorizado y serán efectuadas en los casos procedentes mediante transferencias electrónicas o certificados de devolución. Estos certificados permiten el pago de futuras contribuciones, tienen una vigencia de 3 años y su transmisión a terceros está restringida. Posteriormente se exploró el procedimiento necesario para emitir una solicitud de devolución desde la plataforma digital del Servicio de Administración Tributaria (SAT) y los requisitos documentales necesarios para ello. Durante el proceso, la contadora Moreno indicó que la autoridad cuenta con 120 día hábiles para resolver una solicitud desde la presentación de esta, siempre y cuando este completa; en caso contrario, se emitirá un requerimiento con 10 días hábiles para la corrección de cualquier omisión, habilitando la continuidad del procedimiento.Para el caso de la compensación, se explicó que ésta permite restar una cantidad a su favor contra los importes que estén obligados a pagar por adeudos propios y, igual que la devolución, debe solicitarse expresamente mediante un aviso de compensación y cumplir con algunos requisitos documentales que incluyen un escrito libre dirigido al administrador tributario. Adicionalmente, esta solicitud cuenta con los mismos lineamientos que la devolución en cuanto a sus plazos de resolución: 120 días como plazo máximo para su resolución y efecto desde la presentación de una solicitud completa y 10 días hábiles para corregir cualquier omisión del contribuyente.Sergio Ríos explicó los principios generales de la defensa fiscal local y la importancia de mantener presente los derechos del contribuyente en cada estado del país, ya que estos habilitan herramientas para una defensa apropiada; tal es el caso del del Código Fiscal de la Ciudad de México (CFCDMX), que enuncia el derecho a la devolución del pago indebido y la interposición de recursos administrativos. Además, el experto recomendó considerar los plazos y las pruebas que sostengan la argumentación del contribuyente, ya que ambos suman tiempo al proceso de preparación para presentar un medio de defensa.Emiliano Fajardo, compartió los medios de defensa al alcance del contribuyente, señalando que cada uno requiere el acercamiento con autoridades distintas e implica procesos específicos, por lo que se debe plantear una estrategia clara para cada medio de defensa: el recurso de revocación representa una alternativa optativa y, junto con el juicio contencioso administrativo, resulta procedente ante la respuesta o silencio de la autoridad ante una solicitud de devolución. El amparo directo, por otro lado, permite apelar a la sentencia definitiva del juicio y el amparo indirecto encara la entrada en vigor de una ley o su primer acto de aplicación.El especialista desarrolló cada medio de defensa, emitiendo sus recomendaciones prácticas para cada uno y cerró recuperando tesis relevantes para las solicitudes de devolución que pueden resultar de utilidad para la defensa del contribuyente.
Este 10 de octubre, el Colegio de la Contaduría Pública de México fue sede del foro Sostenibilidad aplicada a donatarias autorizadas, un espacio de análisis que se enfocó en los crecientes desafíos que enfrenta el sector de las organizaciones sin fines de lucro en materia de transparencia, rendición de cuentas, sostenibilidad financiera y generación de impacto social. El evento contó con la participación de Dina Moreno Uribe, Sergio Sánchez Arciniega y Manuel Jesús Cárdenas Espinosa, bajo la moderación de Noé Wong Serna.Durante su intervención, Cárdenas Espinosa ofreció una revisión histórica del desarrollo sostenible, remontándose a hitos como la Conferencia de las Naciones Unidas sobre el Medio Humano y al Informe Brundtland, para posteriormente establecer una distinción conceptual clave entre sustentabilidad y sostenibilidad.Además, destacó la evolución de la administración organizacional desde enfoques reactivos hasta modelos transversales de creación de valor, subrayando la importancia de asesorar a las donatarias para fortalecer sus estructuras internas y financieras. “De esta forma se garantiza un impacto social perdurable y un riguroso cumplimiento normativo”, aseguró.En la misma línea, Dina Moreno presentó el panorama global de estándares y marcos de sostenibilidad que articulan la rendición de cuentas internacional. Al respecto, detalló la relevancia de alinear las estrategias institucionales con referentes de propósito general como los Objetivos de Desarrollo Sostenible (ODS) de la Agenda 2030, y explicó el funcionamiento de las normativas de reporte multidimensional para comunicar de manera integral los impactos económicos, sociales y ambientales a los grupos de interés clave.Por su parte, el contador Sánchez Arciniega abordó la aplicabilidad práctica de estos conceptos mediante el análisis de un caso ilustrativo en una donataria educativa, demostrando cómo traducir la teoría en una contribución trazable a través de un flujo estructurado de cuatro etapas que parte de un programa específico, se traduce en un indicador medible y se respalda con evidencia documental sólida.Asimismo, recalcó la utilidad de utilizar métricas específicas por industria para identificar asuntos con verdadera significancia financiera e impacto ambiental, contrastando sectores como el manejo forestal con la gestión de residuos, donde la atención se concentra en las emisiones de metano y las toneladas de materiales reciclados para incidir directamente en la continuidad operativa.Los panelistas coincidieron en que la consolidación de las organizaciones sin fines de lucro exige la adopción transversal de cuatro ejes fundamentales para la gestión institucional. Estos comprenden una gobernanza clara orientada a la supervisión y gestión de riesgos, una estrategia alineada a la visión a futuro de la entidad, metodologías rigurosas para la identificación y monitoreo de riesgos y el establecimiento de métricas y objetivos concretos para medir el desempeño y el grado de avance institucional.