El 28 de abril se presentó en el colegio el curso Criterios no vinculativos para efectos del informe fiscal, SIPRED. En el evento, bajo la coordinación de Teresa Cruz Rodríguez, representante de la comisión técnica de Auditoría Fiscal, se presentaron las consideraciones para tener en cuenta sobre los criterios no vinculativos contenidos en distintos cuerpos normativos.
Para cubrir el tema, se contó con la valiosa participación de Manuel Corral Moreno y Álvaro Enrique Cordón Álvarez, integrantes de comisión mencionada previamente.
Antes de comenzar, los contadores señalaron la importancia de los criterios no vinculativos ya que, aunque no tienen fuerza legal obligatoria, su relevancia permite alinear los tres elementos o perspectivas que convergen durante el informe fiscal: la autoridad fiscal, el contribuyente y el auditor; de esta forma, estos criterios permiten dar cuenta de la forma en que el sujeto pasivo (la autoridad) interpreta una normativa para orientar al sujeto activo (el contribuyente).
Además, se comentó que, pese a que el contribuyente no tiene la obligación de considerar estos criterios vinculantes, “el auditor tiene la obligación de revelar las discrepancias entre los criterios de la autoridad fiscal y el contribuyente”, ya que en caso de no hacerlo puede ser copartícipe de un encubrimiento de discrepancias fiscales.
Una vez establecido ese precedente, los ponentes detallaron los criterios no vinculativos relacionados con distintos cuerpos normativos, comenzando con el Código Fiscal de la Federación (CFF), la Ley de Impuesto Sobre la Renta (LISR), la Ley de Impuesto al Valor Agregado (LIVA), la LIEPS (Ley de Impuesto Especial sobre Producción y Servicios) y la Ley de Ingresos sobre Hidrocarburos (LISH).
Para cada apartado, los expositores comentaron los criterios no vinculativos aplicables a cada conjunto de leyes y ejemplos prácticos que permitieron profundizar en ellos, desde aquellos relacionados con la expedición, timbrado y entrega de CFDI; la base gravable del IEPS en la prestación de servicios de juegos con apuestas y sorteos; la deducción de pagos a sindicatos; los gastos a favor de terceros; entre otros.

Eventos recientes
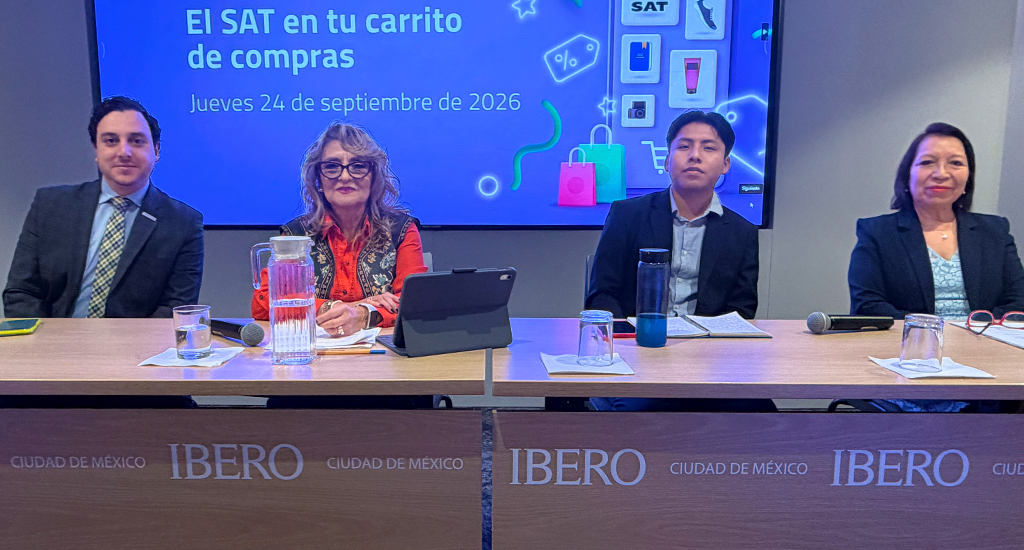
En el marco de la conferencia Q&A Universitaria: El SAT en tu carrito de compras, realizada este 24 de septiembre en las instalaciones de la Universidad Iberoamericana, los profesores Carlos Blanco y Sara Barajas Cortés, e Israel Félix Martínez, integrante del Comité de Integración de Contadores Universitarios (CICU), analizaron los principales retos que enfrenta el Servicio de Administración Tributaria (SAT) ante el crecimiento del e-commerce, así como las obligaciones que deben considerar quienes venden bienes o prestan servicios mediante plataformas digitales.La discusión se desarrolló a partir de tres ejes: el vacío fiscal del comercio electrónico en sus primeras etapas, las reglas del SAT para las plataformas intermediarias y el rastreo automatizado de mercancías, cobros y comprobantes fiscales. Durante el primer bloque, los expositores dialogaron sobre cómo la expansión de servicios digitales y plataformas de comercio han transformado la manera de realizar operaciones y generado nuevos desafíos para la fiscalización; al respecto, Barajas Cortés explicó que, desde hace unos años, ya existían dificultades para identificar operaciones digitales y determinar la fuente de los ingresos, particularmente en el caso de los servicios prestados desde otras jurisdicciones. Señaló que el crecimiento acelerado de la actividad digital ha rebasado la capacidad de respuesta que entonces tenían las autoridades fiscales y evidenció la necesidad de establecer mecanismos específicos para su supervisión. Por su parte, Israel Félix Martínez destacó que el comercio electrónico se encontraba en expansión desde años anteriores, aunque la regulación fiscal mexicana comenzó a incorporarlo de manera más visible a partir del año 2000. A su consideración, “se aceleró esta transformación al convertir los medios digitales en una herramienta indispensable para adquirir desde bienes de consumo cotidiano hasta servicios de entretenimiento”. Al abordar las reglas aplicables a las plataformas intermediarias, Carlos Blanco explicó que los fiscos de distintos países han explorado diferentes mecanismos para atender la economía digital. En el caso mexicano, destacó el modelo mediante el cual las plataformas funcionan como intermediarias para facilitar la identificación y fiscalización de las personas que venden bienes o prestan servicios a través de ellas.También señaló que este esquema convive con nuevos retos e hizo énfasis en espacios como redes sociales, donde pueden concretarse operaciones mediante mensajes y transferencias sin pasar necesariamente por plataformas diseñadas para el comercio electrónico.Bajo esta línea, la maestra explicó que quienes comercializan mediante plataformas deben considerar obligaciones relacionadas con su inscripción en el Registro Federal de Contribuyentes (RFC), la e.firma, el cumplimiento de sus obligaciones fiscales, las retenciones y la emisión de comprobantes fiscales.La especialista subrayó que conocer estas disposiciones permite a los emprendedores comprender las responsabilidades derivadas de su actividad y atender los requerimientos correspondientes.Israel Félix Martínez añadió que uno de los retos centrales para la autoridad ha sido identificar a los sujetos que participan en las operaciones electrónicas y llevar un control adecuado de las transacciones.El tercer eje de la conferencia se concentró en el rastreo automatizado y en el papel que desempeñan las herramientas tecnológicas en la fiscalización. Los panelistas señalaron que la facturación electrónica, los sistemas de información y el uso de Inteligencia Artificial (IA) permiten relacionar con mayor precisión distintos elementos de una operación.Para cerrar, los ponentes coincidieron en que la transformación digital ha ampliado las posibilidades para realizar actividades comerciales a escala nacional e internacional, pero también ha incrementado la necesidad de atender oportunamente las obligaciones fiscales asociadas. La conferencia concluyó con un llamado a conocer las disposiciones aplicables, mantener procesos de cumplimiento y recurrir a especialistas para comprender las responsabilidades que derivan del comercio electrónico.
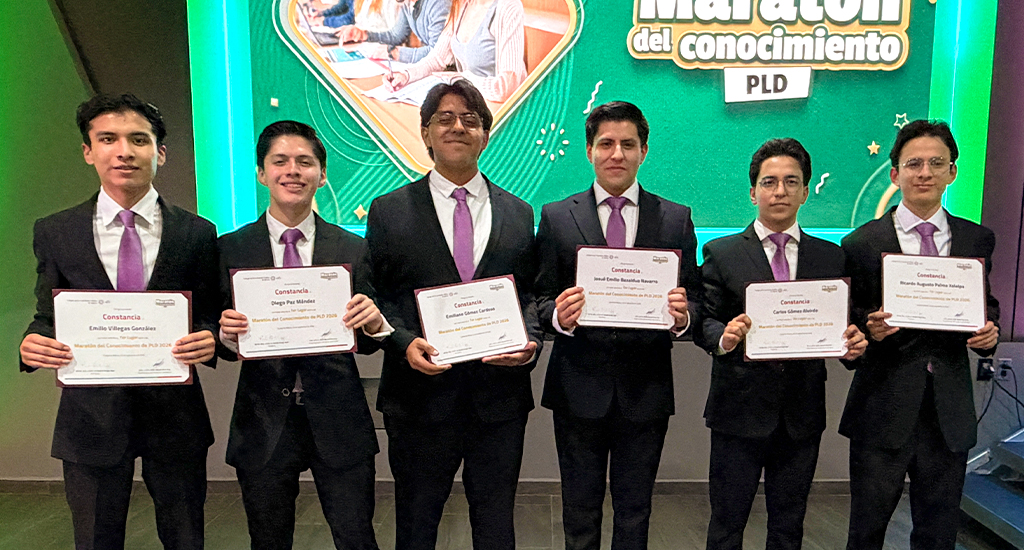
Con el propósito de fortalecer la preparación de las nuevas generaciones de contadoras y contadores públicos, el Colegio llevó a cabo este 23 de septiembre el Maratón del Conocimiento PLD 2026, encuentro académico que reunió a 12 equipos y 66 estudiantes de distintas instituciones de educación superior.Durante la apertura, el contador Víctor Pérez Ruiz, vicepresidente de Vinculación Universitaria, reconoció el compromiso de las universidades y de los docentes que acompañaron la preparación de los jóvenes. Además, señaló que detrás de la participación de cada equipo existen horas de estudio, preparación y trabajo conjunto, por lo que los exhortó a aprovechar la experiencia como parte de su formación profesional.En su mensaje, destacó que la Prevención del Lavado de Dinero (PLD) trasciende el ámbito contable y representa un componente para la integridad financiera, la ética empresarial y la confianza en las instituciones. En este sentido, subrayó que “quienes se preparan en esta materia adquieren herramientas para contribuir a la construcción de un entorno económico sano y asumir responsabilidades vinculadas con la confianza pública”.El vicepresidente también invitó a los estudiantes a considerar al Colegio como un espacio para continuar con su desarrollo profesional, mediante la actualización constante, la capacitación y la vinculación con una comunidad de profesionales.La jornada contó con la participación de un jurado conformado por Miguel Ángel Ávila Milpa, Luz Berenice Trujillo Mendieta, Víctor Manuel Pérez Ruiz, Sara Barajas Cortés, Karen Rueda Calvo y Olga Leticia Ortiz Román.Por su parte, Barajas Cortés, presidenta de dicho jurado, reconoció el entusiasmo del sector estudiantil y destacó el valor de participar en espacios que permiten poner a prueba los conocimientos adquiridos durante la formación universitaria.Como parte del programa, los estudiantes también participaron en la conferencia complementaria ¿Podrías detectar dinero sucio? Cinco señales que todo futuro contador debe reconocer; actividad orientada a identificar señales asociadas con posibles operaciones de riesgo y comprender el papel que tendrá la profesión contable en la prevención de estas actividades.Después de la participación de los equipos y la deliberación del jurado, se dieron a conocer los resultados de esta edición:Primer lugar: UNAM, Facultad de Contaduría y Administración; equipo integrado por Emiliano Gómez Cardoso, Josué Bazaldúa Navarro, Carlos Gómez Alvirde, Diego Paz Méndez, Emilio Villegas González, Ricardo Palma Xolalpa.Segundo lugar: Universidad Autónoma del Estado de México, Facultad de Contaduría y Administración; equipo conformado por Irvin Tovar Garduño, Armando Mejía García, José Ramírez Pérez, Josué García Ayala, Valeria Ramos Livera, Víctor Alonso Molina y Yarizleth Siles Flores.Tercer lugar: Universidad Autónoma del Estado de México, Facultad de Contaduría y Administración; equipo integrado por Juana Robles Pastrana, Kevin Martínez Nova, Aileen Izquierdo Álvarez, Gabriel Fuentes Saucedo, Hugo Moysen Vilchis, Kevin Cabañas Cortés y Víctor Mendoza Bastida.Finalmente, el Colegio cerró la competencia, la cual reunió a estudiantes del Tecnológico de Estudios Superiores de Tianguistenco; la FCA UNAM; la UAEMéx, Campus Texcoco; la UAEMéx, Campus Valle de México; la Universidad Privada del Estado de México y la Universidad Tecnológica de Tijuana.
El 21 y 22 de septiembre se presentó en el Colegio el Seminario fiscal, un evento que recuperó diversos criterios y temas técnicos relevantes para la toma de decisiones, asesoramiento profesional y el cumplimiento en materia fiscal. El espacio fue coordinado por Arturo Halgraves Cerda, en representación de la comisión T. Fiscal, y fue precedido por seis especialistas en diferentes disciplinas vinculadas a la labor profesional de la contaduría pública en materia fiscal.Para comenzar, Guadalupe Santos Moreno presentó una ponencia dedicada al concepto delito fiscal, donde señaló enunciados clave que deben orientar la toma de decisiones; entre ellos, comentó que no todo el incumplimiento fiscal constituye un delito y que éstos pueden presentarse en acción y omisión, factor particularmente relevante para establecer la responsabilidad penal de cada caso.Allen Saracho Carrillo desarrolló los aspectos fiscales a considerar en los pagos a residentes en el extranjero, donde desarrolló algunos de los métodos al alcance del contribuyente para evitar la doble tributación. Entre ellos destacó los convenios para evitar la doble tributación y comentó que estos métodos, aunque bilaterales, que deben aplicarse de manera conjunta con la ley doméstica, por lo que debe determinarse primero un gravamen en México y después interponer las normas del convenio; este ejemplo deja claro que estructurar la toma de decisiones de cada operación de manera específica es fundamental para la fiscalidad internacional. Abel Eliú Escamilla Lugo compartió su ponencia Implicaciones fiscales en el caso de pagos a entidades en regímenes fiscales preferentes, donde conceptualizó estos regímenes y delineó su alcance. Adicionalmente, comentó que es imperativo recordar que existen obligaciones de revelación mediante declaraciones informativas cuya omisión se considera un delito fiscal, por lo que es necesaria una labor de anticipo que permita al contribuyente permanecer en cumplimiento y evitar sanciones penales.Durante el segundo día, Ulises Castilla Flores enriqueció el evento al desarrollar las tesis y jurisprudencias más relevantes en materia fiscal como un ejercicio que permita dar claridad al sentido de las leyes tributarias, ya que éstas brindan seguridad jurídica al interpretar las leyes que, en su complejidad, dejan espacio a la ambigüedad.Iván Eduardo Álvarez Espinoza se encargó de dar a conocer recomendaciones y aspectos relevantes de las Operaciones entre partes relacionadas, donde comentó la importancia del análisis funcional y de riesgos, un método que permite la búsqueda de empresas comparables confiables y precisas; sin embargo, el experto puntualizó que es necesario contar con comprensión plena de la industria en la que operan ambas partes, ya que existen factores contextuales que pueden afectar los resultados del análisis.Finalmente, Eduardo Enrique García Hidalgo cerró el evento con su ponencia Capitalización de pasivos: aspectos fiscales, donde señaló que el Contador Público Inscrito certificado en este proceso tiene un papel fundamental, ya que su labor va desde la recopilación de información y su análisis, hasta la evaluación de control interno y la comprobación de tipo de cambio, todo en pleno cumplimiento de las Normas de Información Financiera (NIF) aplicables.