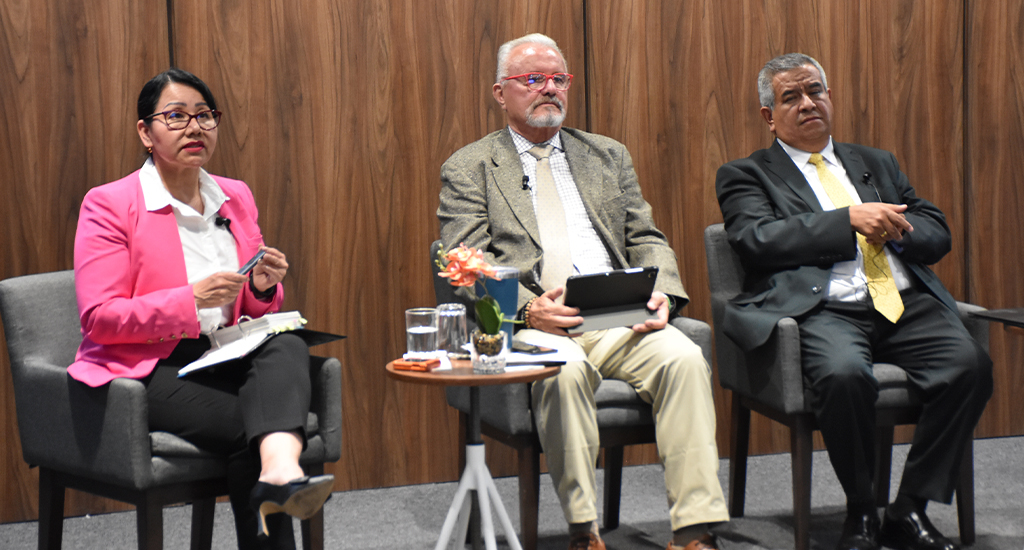
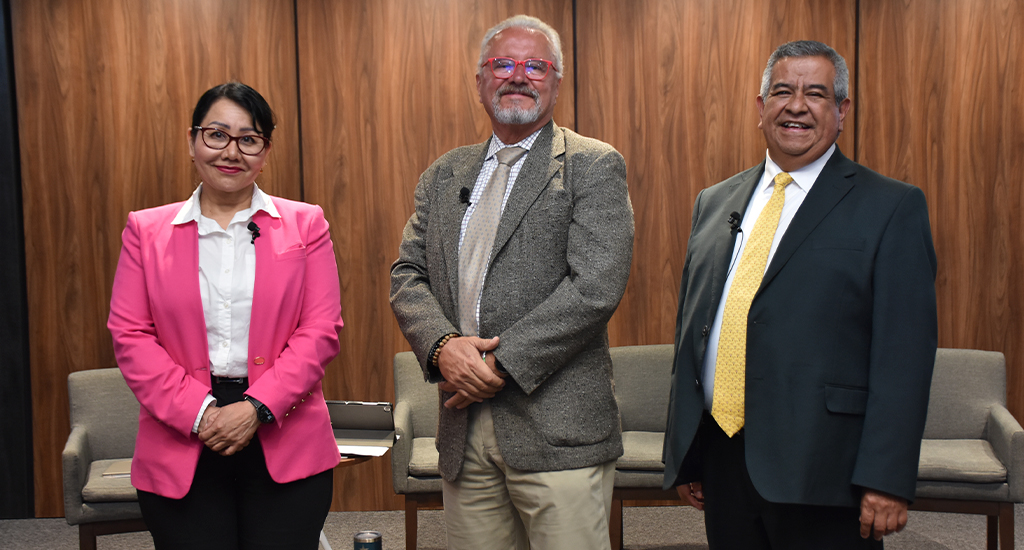
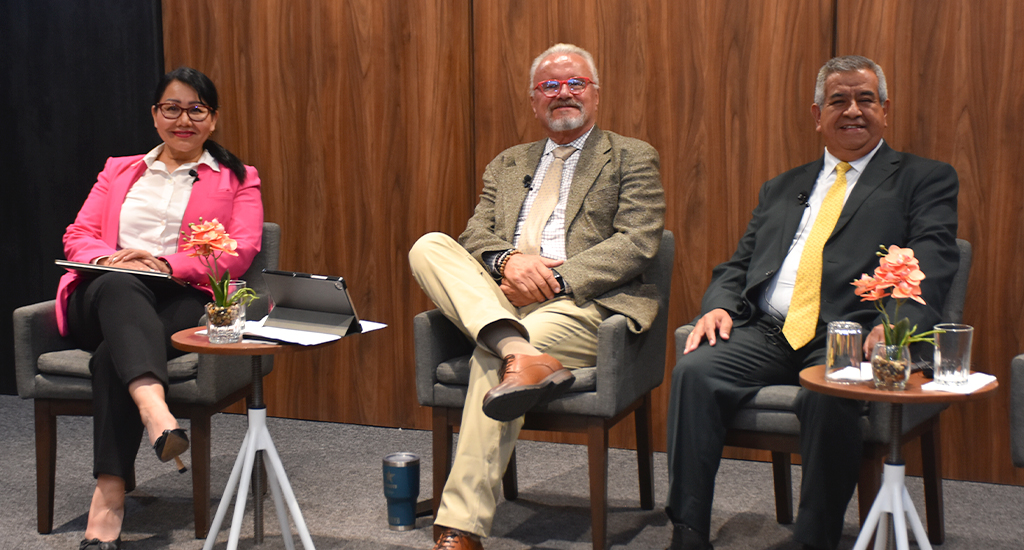
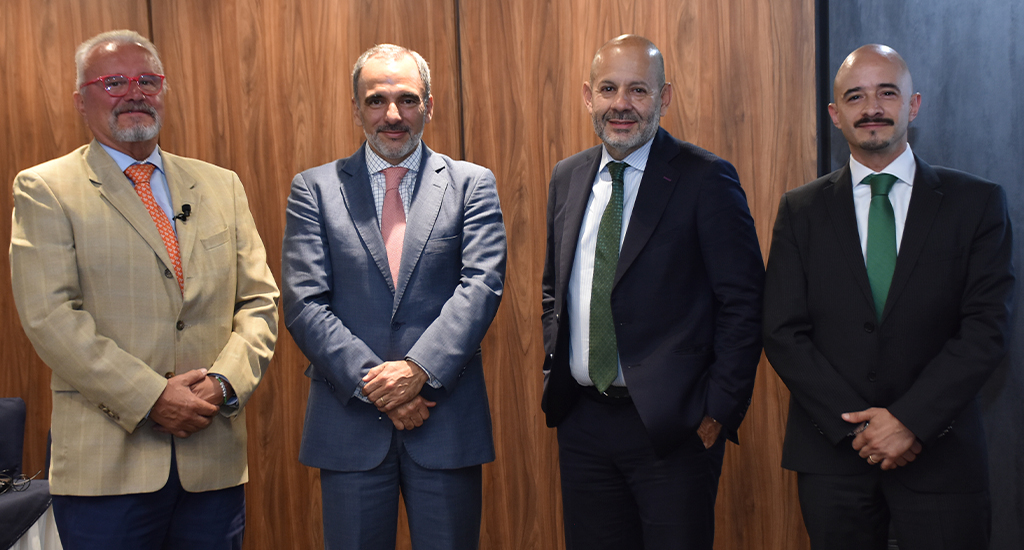
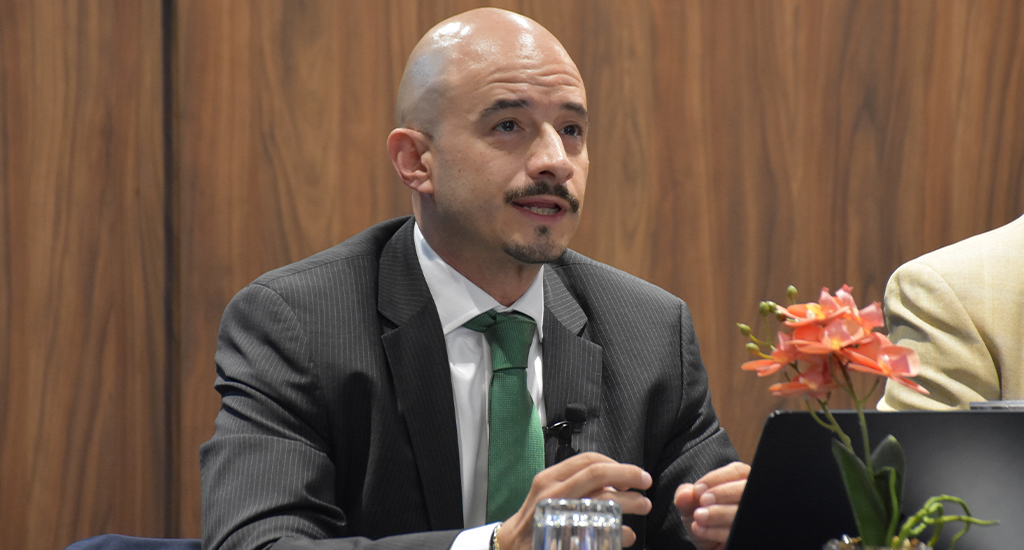
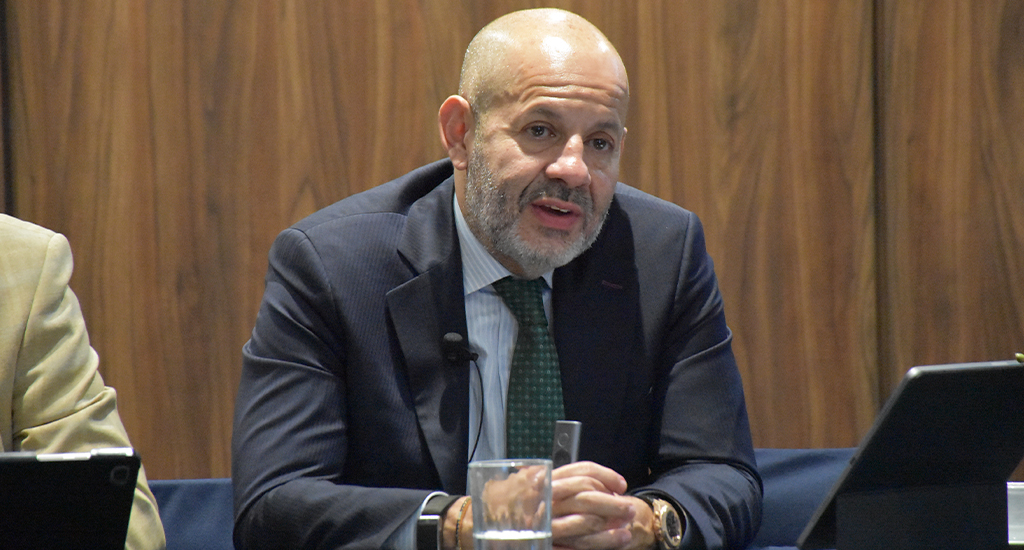
El 21 y 22 de septiembre se presentó en el Colegio el Seminario fiscal, un evento que recuperó diversos criterios y temas técnicos relevantes para la toma de decisiones, asesoramiento profesional y el cumplimiento en materia fiscal. El espacio fue coordinado por Arturo Halgraves Cerda, en representación de la comisión T. Fiscal, y fue precedido por seis especialistas en diferentes disciplinas vinculadas a la labor profesional de la contaduría pública en materia fiscal.
Para comenzar, Guadalupe Santos Moreno presentó una ponencia dedicada al concepto delito fiscal, donde señaló enunciados clave que deben orientar la toma de decisiones; entre ellos, comentó que no todo el incumplimiento fiscal constituye un delito y que éstos pueden presentarse en acción y omisión, factor particularmente relevante para establecer la responsabilidad penal de cada caso.
Allen Saracho Carrillo desarrolló los aspectos fiscales a considerar en los pagos a residentes en el extranjero, donde desarrolló algunos de los métodos al alcance del contribuyente para evitar la doble tributación. Entre ellos destacó los convenios para evitar la doble tributación y comentó que estos métodos, aunque bilaterales, que deben aplicarse de manera conjunta con la ley doméstica, por lo que debe determinarse primero un gravamen en México y después interponer las normas del convenio; este ejemplo deja claro que estructurar la toma de decisiones de cada operación de manera específica es fundamental para la fiscalidad internacional.
Abel Eliú Escamilla Lugo compartió su ponencia Implicaciones fiscales en el caso de pagos a entidades en regímenes fiscales preferentes, donde conceptualizó estos regímenes y delineó su alcance. Adicionalmente, comentó que es imperativo recordar que existen obligaciones de revelación mediante declaraciones informativas cuya omisión se considera un delito fiscal, por lo que es necesaria una labor de anticipo que permita al contribuyente permanecer en cumplimiento y evitar sanciones penales.
Durante el segundo día, Ulises Castilla Flores enriqueció el evento al desarrollar las tesis y jurisprudencias más relevantes en materia fiscal como un ejercicio que permita dar claridad al sentido de las leyes tributarias, ya que éstas brindan seguridad jurídica al interpretar las leyes que, en su complejidad, dejan espacio a la ambigüedad.
Iván Eduardo Álvarez Espinoza se encargó de dar a conocer recomendaciones y aspectos relevantes de las Operaciones entre partes relacionadas, donde comentó la importancia del análisis funcional y de riesgos, un método que permite la búsqueda de empresas comparables confiables y precisas; sin embargo, el experto puntualizó que es necesario contar con comprensión plena de la industria en la que operan ambas partes, ya que existen factores contextuales que pueden afectar los resultados del análisis.
Finalmente, Eduardo Enrique García Hidalgo cerró el evento con su ponencia Capitalización de pasivos: aspectos fiscales, donde señaló que el Contador Público Inscrito certificado en este proceso tiene un papel fundamental, ya que su labor va desde la recopilación de información y su análisis, hasta la evaluación de control interno y la comprobación de tipo de cambio, todo en pleno cumplimiento de las Normas de Información Financiera (NIF) aplicables.

Eventos recientes
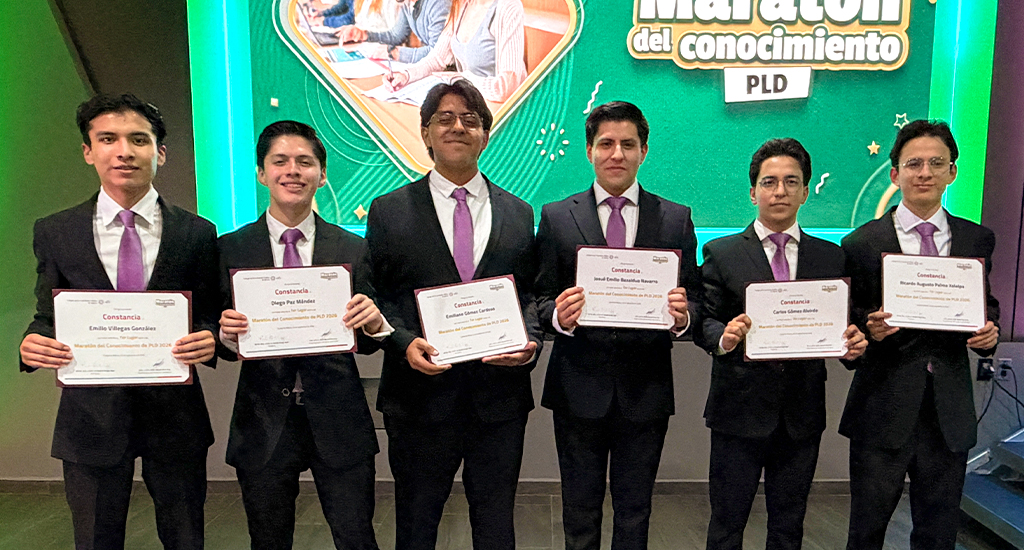
Con el propósito de fortalecer la preparación de las nuevas generaciones de contadoras y contadores públicos, el Colegio llevó a cabo este 23 de septiembre el Maratón del Conocimiento PLD 2026, encuentro académico que reunió a 12 equipos y 66 estudiantes de distintas instituciones de educación superior.Durante la apertura, el contador Víctor Pérez Ruiz, vicepresidente de Vinculación Universitaria, reconoció el compromiso de las universidades y de los docentes que acompañaron la preparación de los jóvenes. Además, señaló que detrás de la participación de cada equipo existen horas de estudio, preparación y trabajo conjunto, por lo que los exhortó a aprovechar la experiencia como parte de su formación profesional.En su mensaje, destacó que la Prevención del Lavado de Dinero (PLD) trasciende el ámbito contable y representa un componente para la integridad financiera, la ética empresarial y la confianza en las instituciones. En este sentido, subrayó que “quienes se preparan en esta materia adquieren herramientas para contribuir a la construcción de un entorno económico sano y asumir responsabilidades vinculadas con la confianza pública”.El vicepresidente también invitó a los estudiantes a considerar al Colegio como un espacio para continuar con su desarrollo profesional, mediante la actualización constante, la capacitación y la vinculación con una comunidad de profesionales.La jornada contó con la participación de un jurado conformado por Miguel Ángel Ávila Milpa, Luz Berenice Trujillo Mendieta, Víctor Manuel Pérez Ruiz, Sara Barajas Cortés, Karen Rueda Calvo y Olga Leticia Ortiz Román.Por su parte, Barajas Cortés, presidenta de dicho jurado, reconoció el entusiasmo del sector estudiantil y destacó el valor de participar en espacios que permiten poner a prueba los conocimientos adquiridos durante la formación universitaria.Como parte del programa, los estudiantes también participaron en la conferencia complementaria ¿Podrías detectar dinero sucio? Cinco señales que todo futuro contador debe reconocer; actividad orientada a identificar señales asociadas con posibles operaciones de riesgo y comprender el papel que tendrá la profesión contable en la prevención de estas actividades.Después de la participación de los equipos y la deliberación del jurado, se dieron a conocer los resultados de esta edición:Primer lugar: UNAM, Facultad de Contaduría y Administración; equipo integrado por Emiliano Gómez Cardoso, Josué Bazaldúa Navarro, Carlos Gómez Alvirde, Diego Paz Méndez, Emilio Villegas González, Ricardo Palma Xolalpa.Segundo lugar: Universidad Autónoma del Estado de México, Facultad de Contaduría y Administración; equipo conformado por Irvin Tovar Garduño, Armando Mejía García, José Ramírez Pérez, Josué García Ayala, Valeria Ramos Livera, Víctor Alonso Molina y Yarizleth Siles Flores.Tercer lugar: Universidad Autónoma del Estado de México, Facultad de Contaduría y Administración; equipo integrado por Juana Robles Pastrana, Kevin Martínez Nova, Aileen Izquierdo Álvarez, Gabriel Fuentes Saucedo, Hugo Moysen Vilchis, Kevin Cabañas Cortés y Víctor Mendoza Bastida.Finalmente, el Colegio cerró la competencia, la cual reunió a estudiantes del Tecnológico de Estudios Superiores de Tianguistenco; la FCA UNAM; la UAEMéx, Campus Texcoco; la UAEMéx, Campus Valle de México; la Universidad Privada del Estado de México y la Universidad Tecnológica de Tijuana.
Con el propósito de analizar la gestión de portafolios de inversión y su tratamiento fiscal para fortalecer la toma de decisiones financieras estratégicas, este 22 de septiembre se llevó a cabo el foro Portafolios de inversión: una visión financiera y fiscal, un espacio de análisis que reunió a especialistas para examinar la dinámica de los mercados. Las ponencias estuvieron a cargo de Martha Angélica León Alvarado y Christofer Flores Estrella, ambos integrantes de la comisión de Finanzas y Sistema Financiero.Durante su intervención, la doctora León Alvarado centró su exposición en la estructura de los mercados de capitales y deuda, definiendo el portafolio como un conjunto seleccionado de instrumentos financieros cotizados que busca optimizar la diversificación para repartir el riesgo.Al respecto, detalló las diferencias fundamentales entre el mercado primario, enfocado en la colocación inicial de valores y la canalización directa de fondos al emisor, y el secundario, responsable de dotar de liquidez continua y permitir el descubrimiento de precios.Asimismo, profundizó en las distintas clases de activos, desde instrumentos de corto plazo como Cetes y pagarés bancarios hasta renta fija soberana y corporativa, renta variable global, activos alternativos y materias primas, además de instrumentos derivados destinados a la cobertura de riesgos cambiarios y de tasas.En el plano teórico, la ponente destacó la relevancia de la teoría moderna de carteras, particularmente el modelo de selección de Markowitz, subrayando que el diseño de un portafolio debe partir de un análisis riguroso de las expectativas del comportamiento futuro de los valores y de las características del inversionista, tales como su capacidad de ahorro, horizonte temporal y perfil de riesgo, clasificados desde enfoques conservadores hasta niveles especulativos.Por su parte, Christofer Flores abordó el complejo panorama fiscal derivado de la operación de estos instrumentos, ofreciendo un desglose técnico sobre el tratamiento tributario de las acciones, dividendos, ganancias de capital y pagos provisionales.Explicó las implicaciones de acumulación e integración en la Cuenta de Utilidad Fiscal Neta (Cufin), así como el cálculo del costo fiscal y las retenciones aplicables a enajenaciones de valores.De igual forma, profundizó en el régimen fiscal de la FIBRA inmobiliaria, analizando la acumulación de la ganancia en la enajenación de inmuebles, la aplicación del ajuste al costo con reembolsos de capital y las retenciones específicas correspondientes, brindando un panorama indispensable para mitigar riesgos fiscales en la administración de carteras.
La creciente incorporación de factores ambientales y otros aspectos no financieros a la información empresarial plantea nuevas consideraciones para el trabajo de auditoría. Este vínculo fue abordado durante el curso El auditor financiero en la revisión de temas de sostenibilidad, realizado el 19 de septiembre por la comisión de Auditoría del Colegio, en el que se revisaron los nuevos requerimientos para generar, reportar y asegurar este tipo de información.La sesión contó con la participación de Juan Carlos Rodríguez de León, integrante de la comisión de Sostenibilidad, y Rafael Yela Gutiérrez, de la comisión de Auditoría. La coordinación estuvo a cargo de Justo Elí Jiménez Rodríguez y Jessica Gómez Domínguez, también integrantes de esta última comisión.Durante su participación, Rodríguez de León explicó la relación entre la sostenibilidad y la información financiera, y destacó la importancia de conectar los datos financieros y no financieros bajo una misma narrativa. En este contexto, hizo referencia a las normas IFRS S1 y S2, así como a las Normas de Información de Sostenibilidad (NIS), vigentes en México desde 2025, que incorporan 30 Indicadores Básicos de Sostenibilidad. También abordó el concepto de doble materialidad y señaló que los riesgos de sostenibilidad pueden tener consecuencias directas en las cifras de una organización.Para ejemplificarlo, explicó que un evento como una inundación puede afectar el flujo de efectivo, el costo de capital, las provisiones, el valor de los activos o las inversiones. Bajo esta perspectiva, destacó que la información de sostenibilidad no debe permanecer aislada de los estados financieros, sino integrarse a la información que utilizan inversionistas y acreedores para valorar los riesgos y oportunidades de una empresa.Por su parte, Yela Gutiérrez centró su exposición en el trabajo del auditor frente a la información de sostenibilidad y en la transición hacia la Norma Internacional de Aseguramiento de Sostenibilidad 5000 (NIA 5000), que será obligatoria para ejercicios que inicien a partir del 15 de diciembre de 2026. Explicó que el aseguramiento de sostenibilidad es distinto de la auditoría de estados financieros y contempla encargos de seguridad limitada y de seguridad razonable. Asimismo, detalló que el proceso comprende etapas como la aceptación, planeación, evaluación de riesgos, obtención de evidencia y emisión de conclusiones.Al referirse a los riesgos del encargo, advirtió que la información de sostenibilidad suele generarse fuera de los sistemas financieros tradicionales, lo que puede incrementar la posibilidad de errores, sesgos o prácticas de greenwashing. Por ello, enfatizó la importancia de garantizar la trazabilidad de los datos desde su origen hasta el reporte final y de evaluar los controles internos. Finalmente, señaló que estos trabajos pueden requerir equipos multidisciplinarios, con especialistas en áreas como ingeniería ambiental o hidrología, aunque puntualizó que la responsabilidad sobre la conclusión final permanece en el líder del encargo.