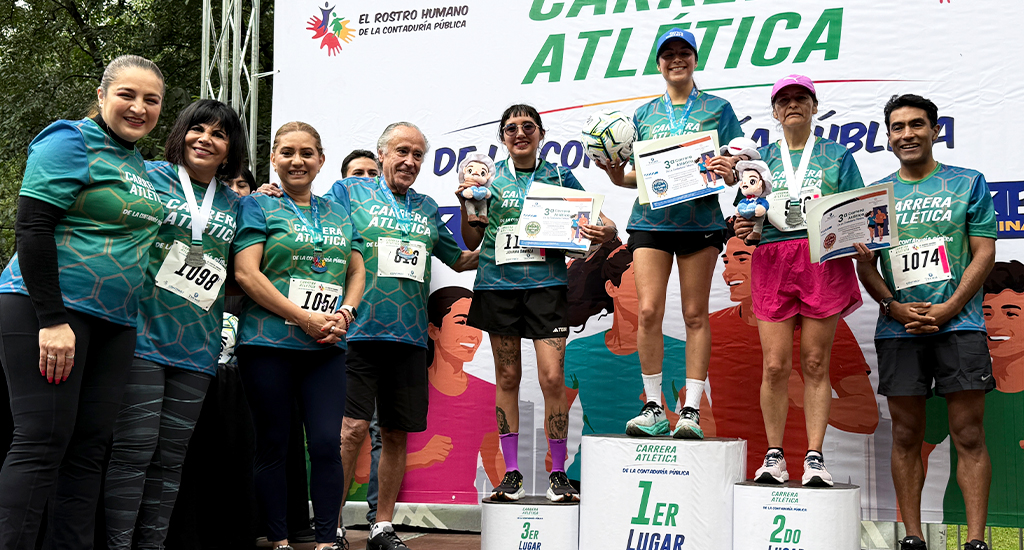
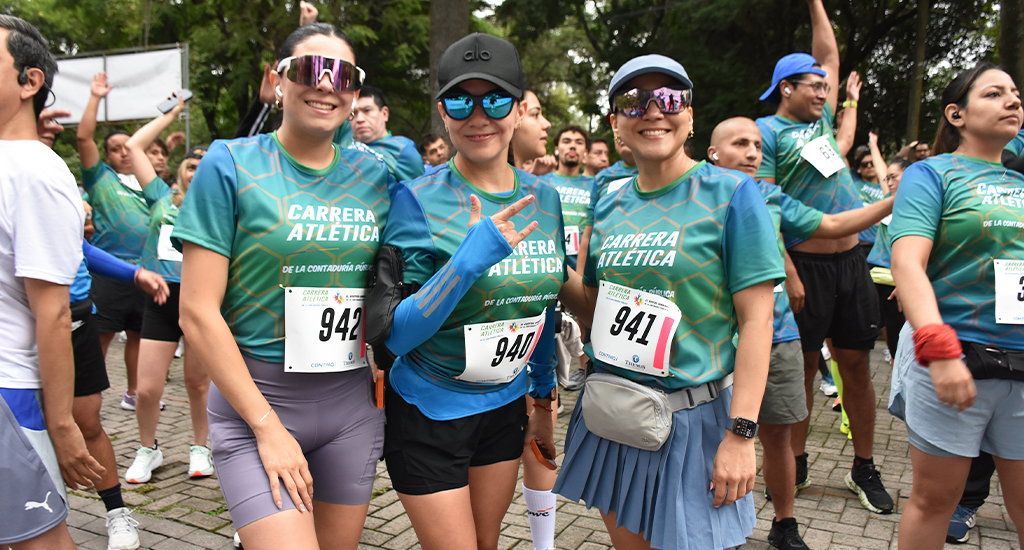
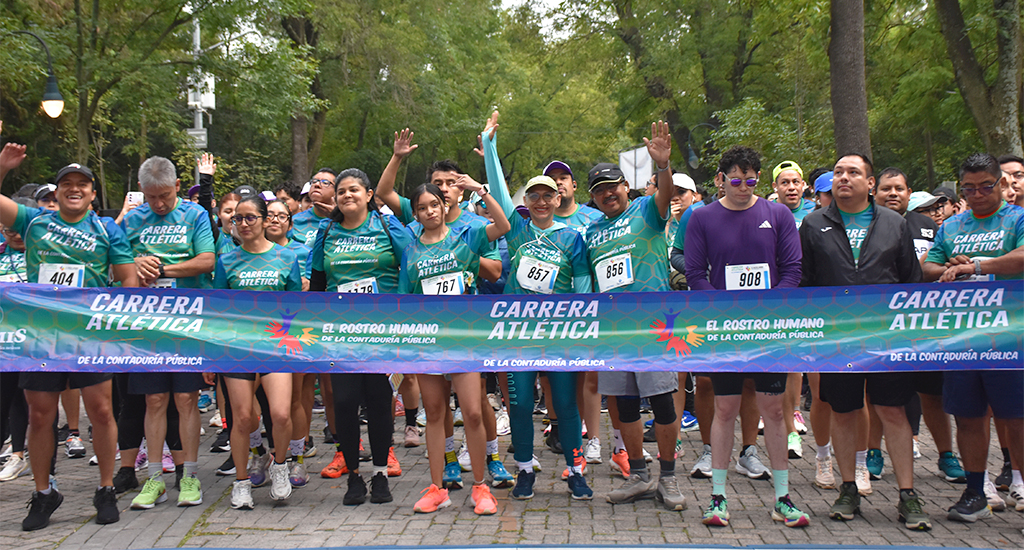
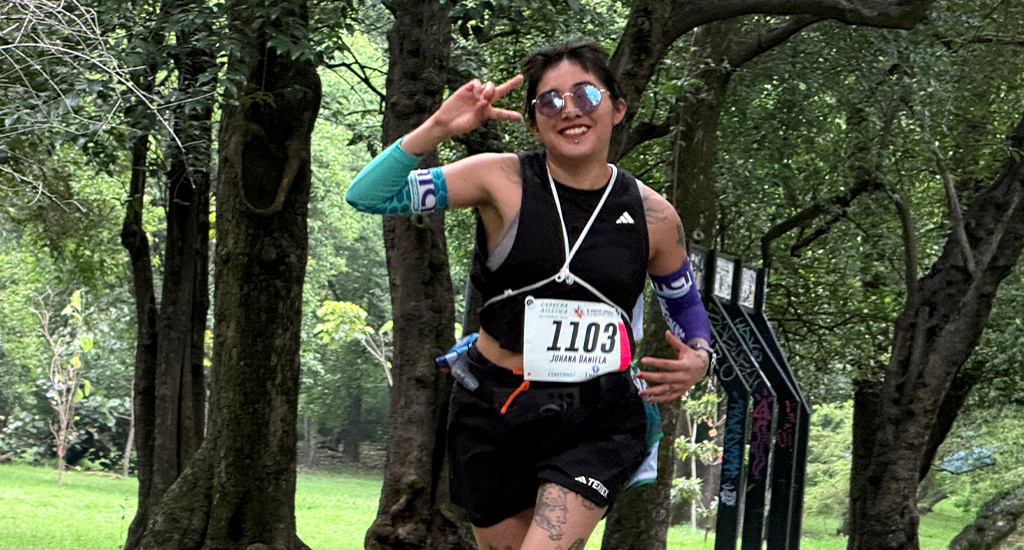
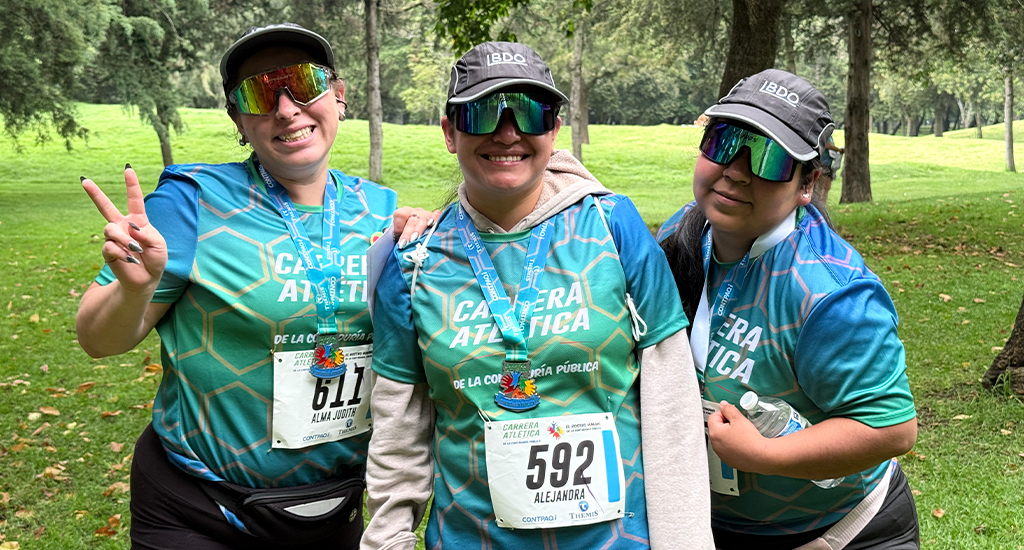
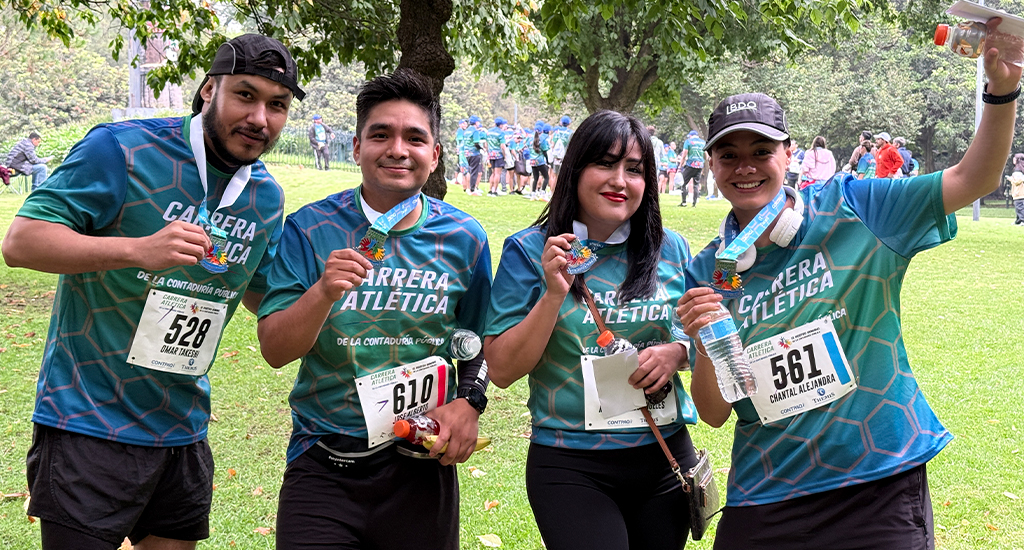
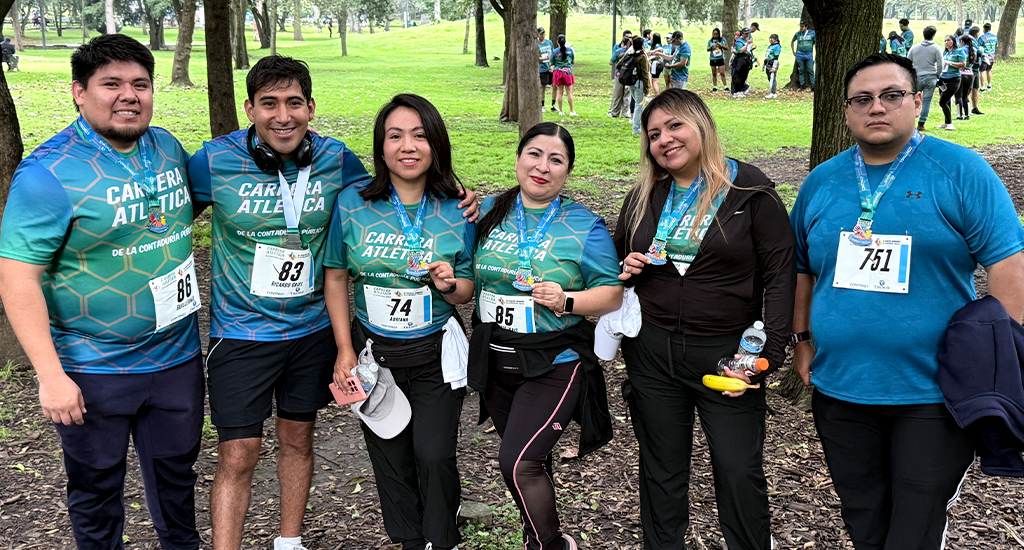
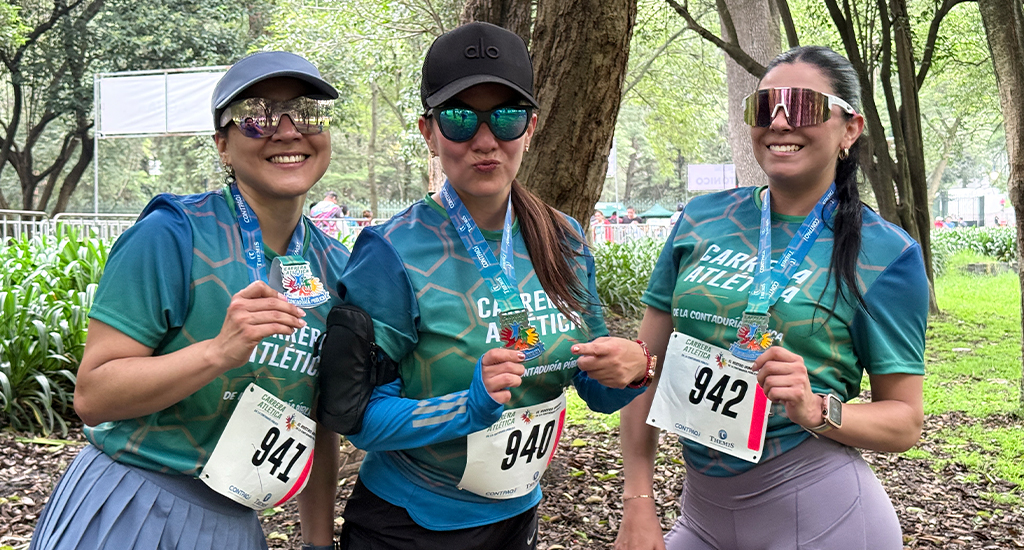
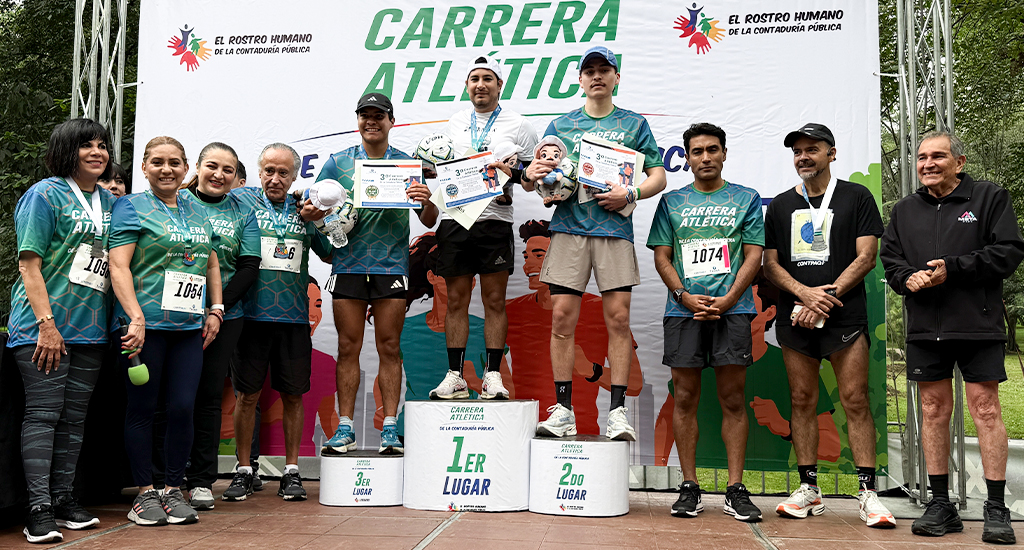
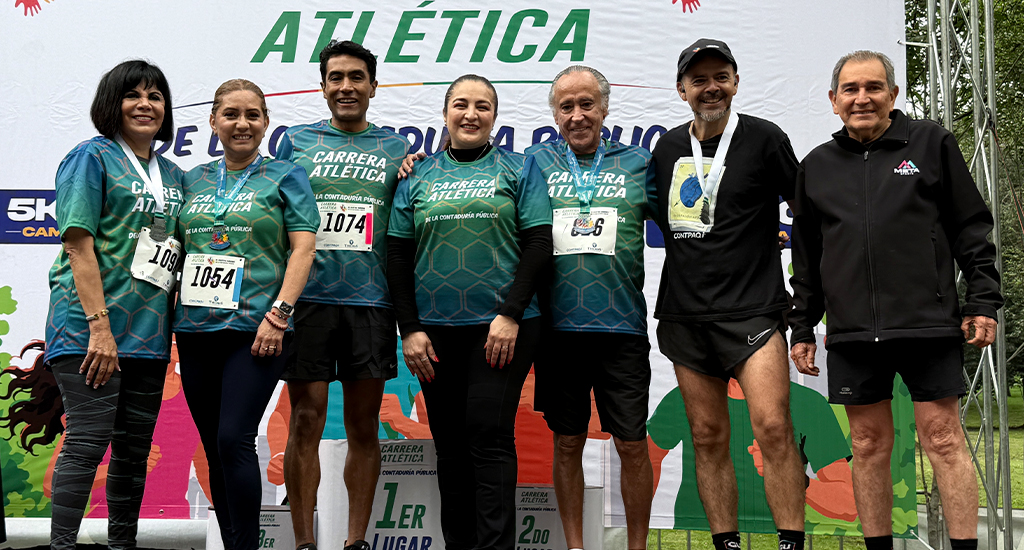
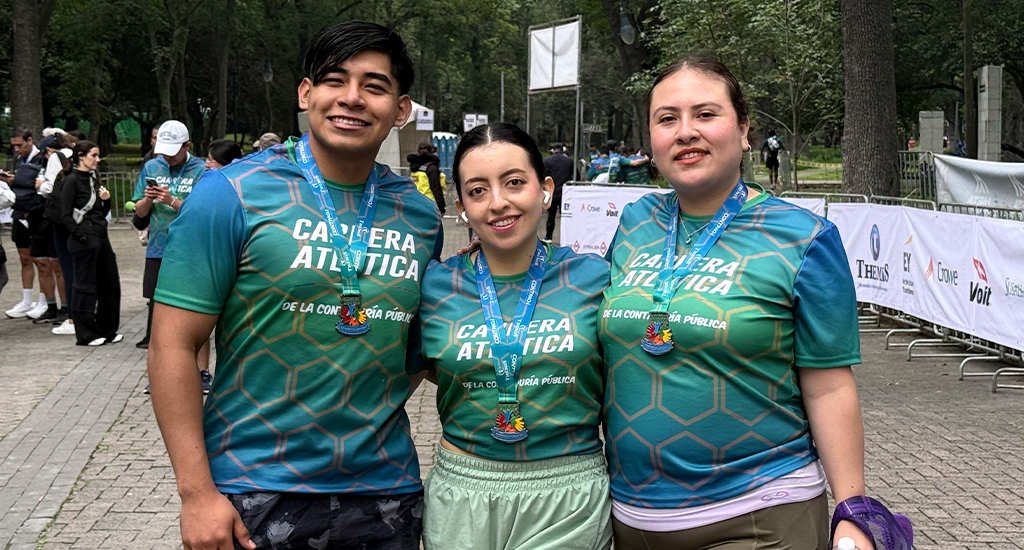
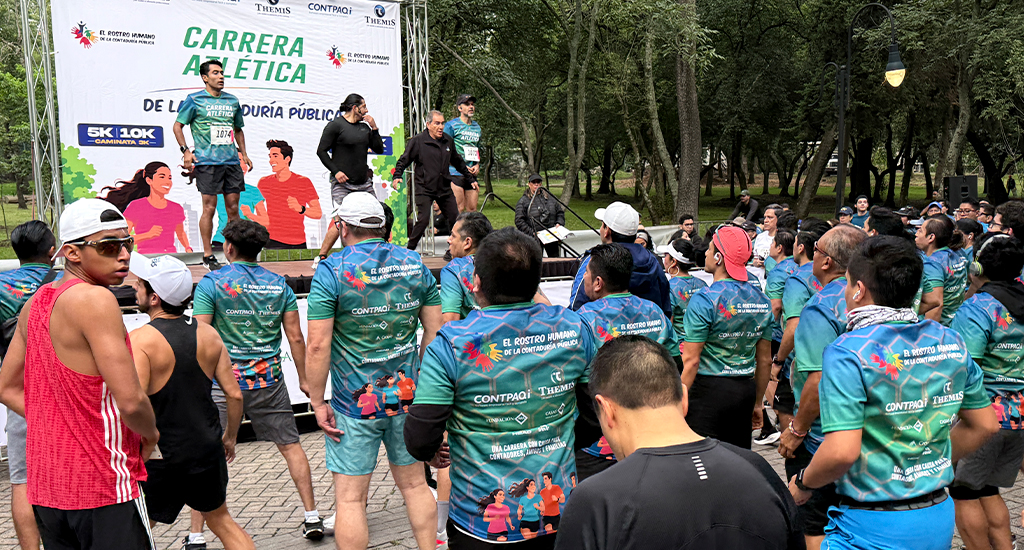
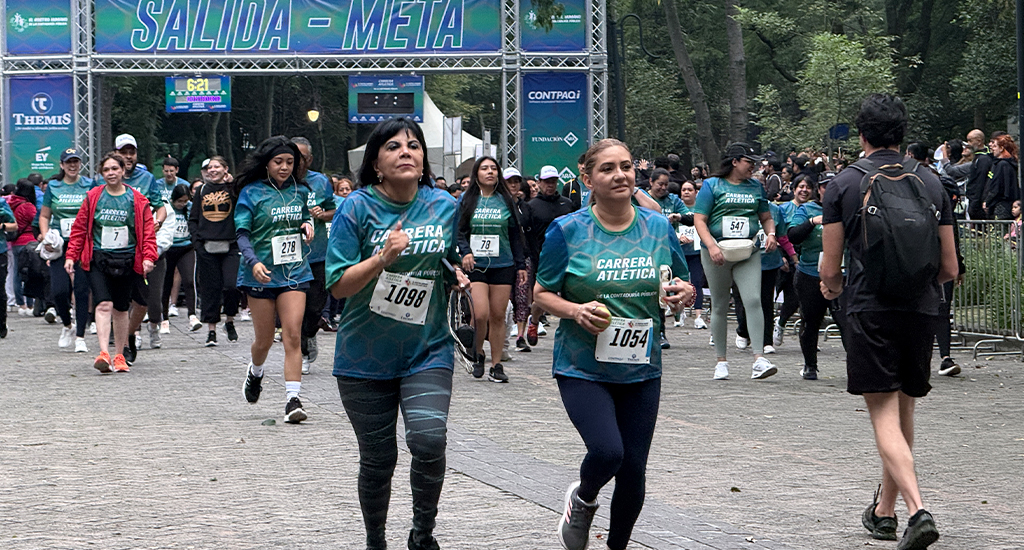
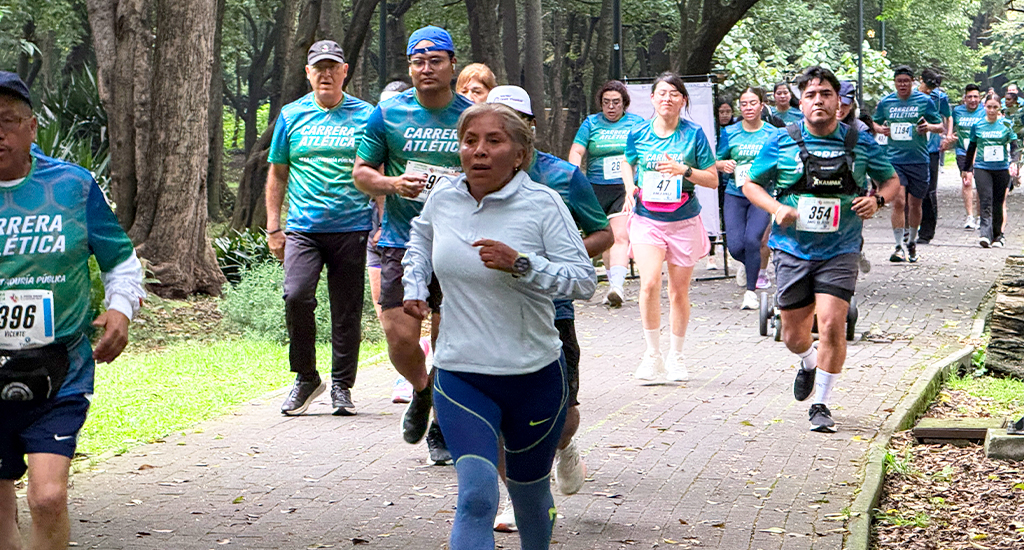
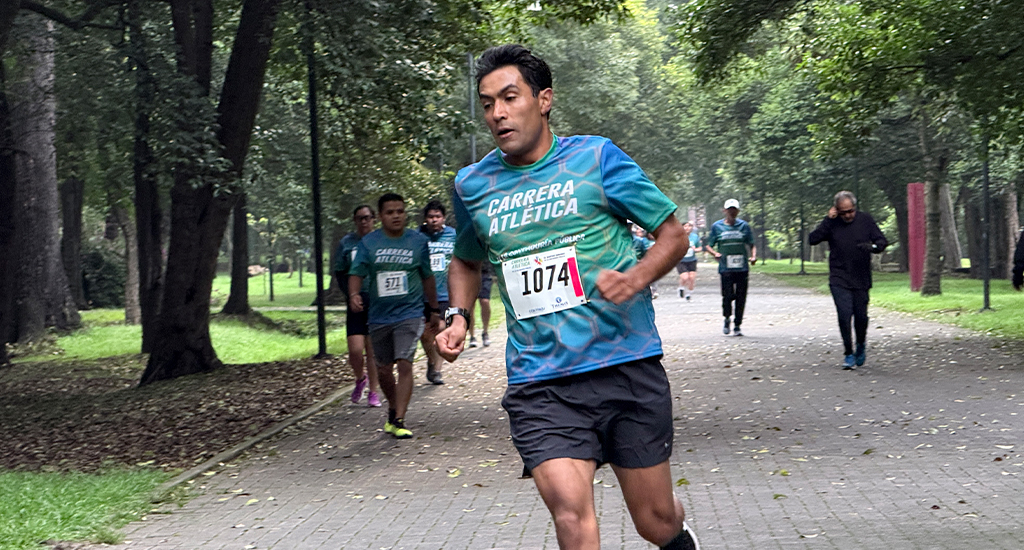
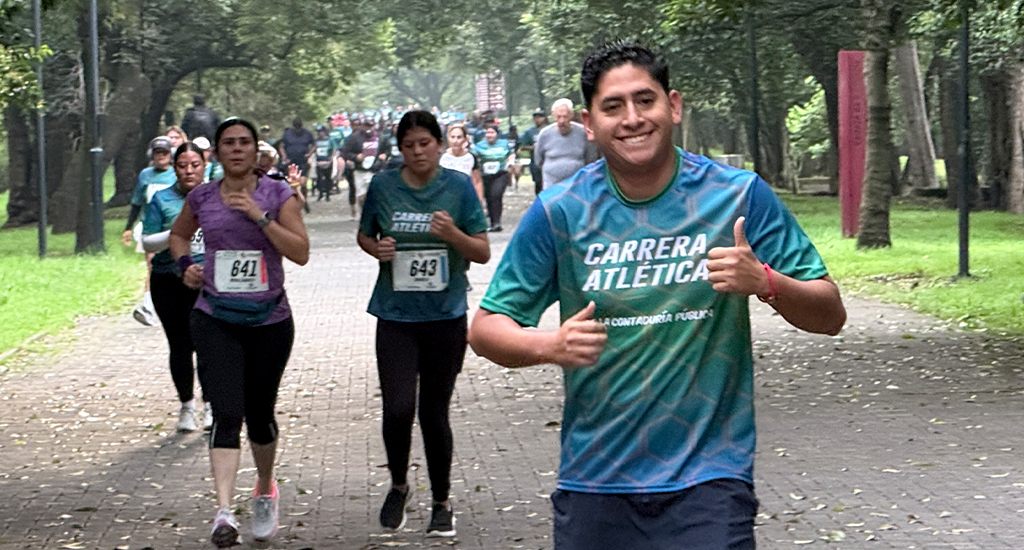
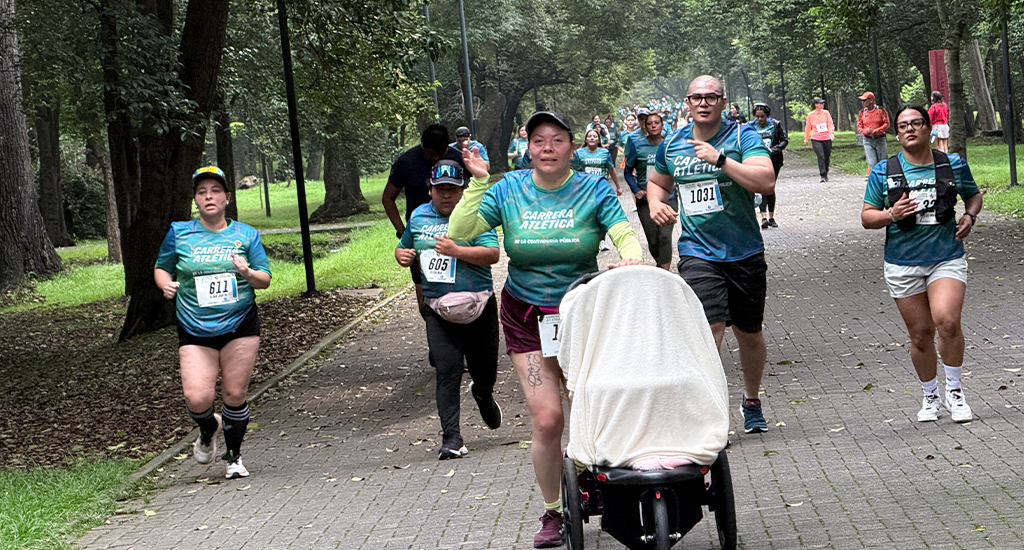
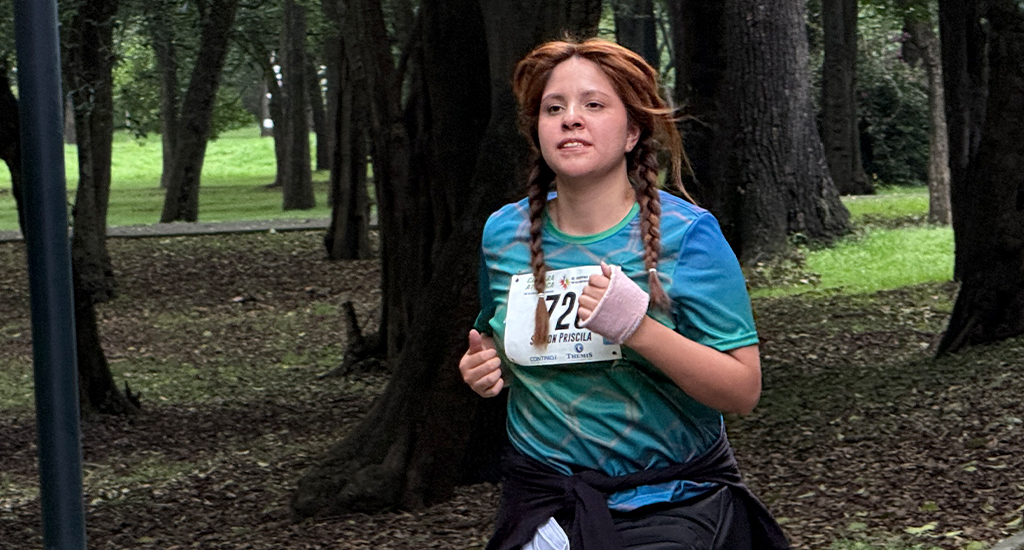
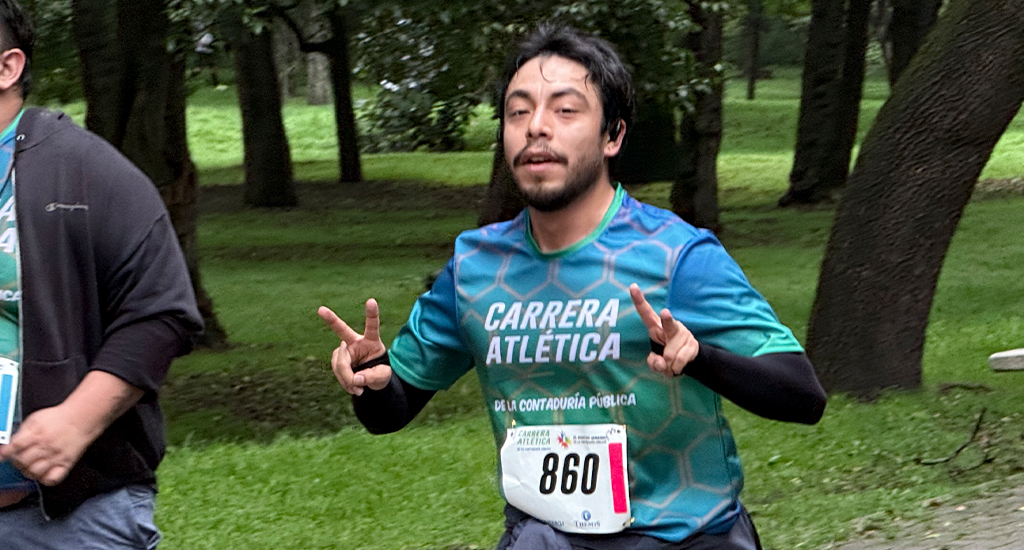
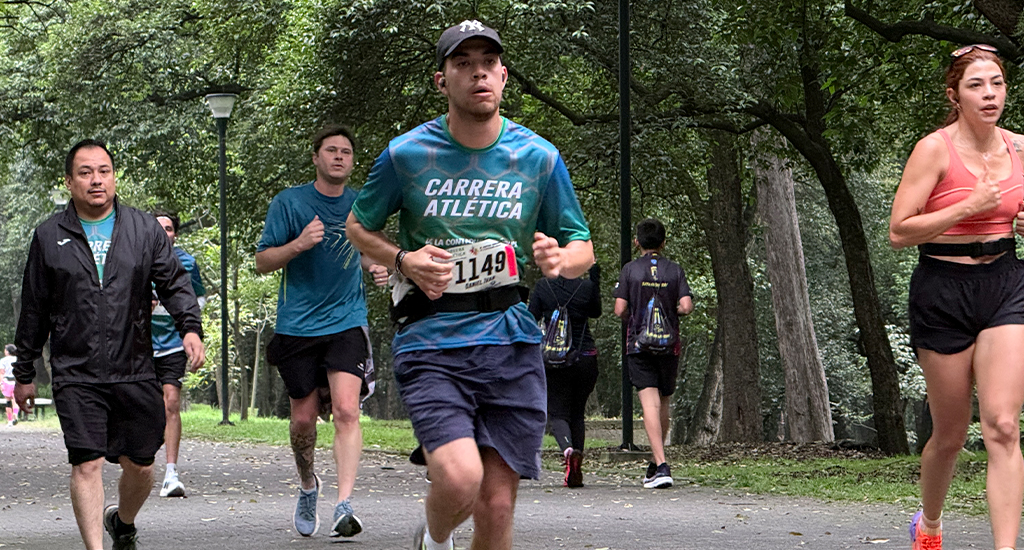
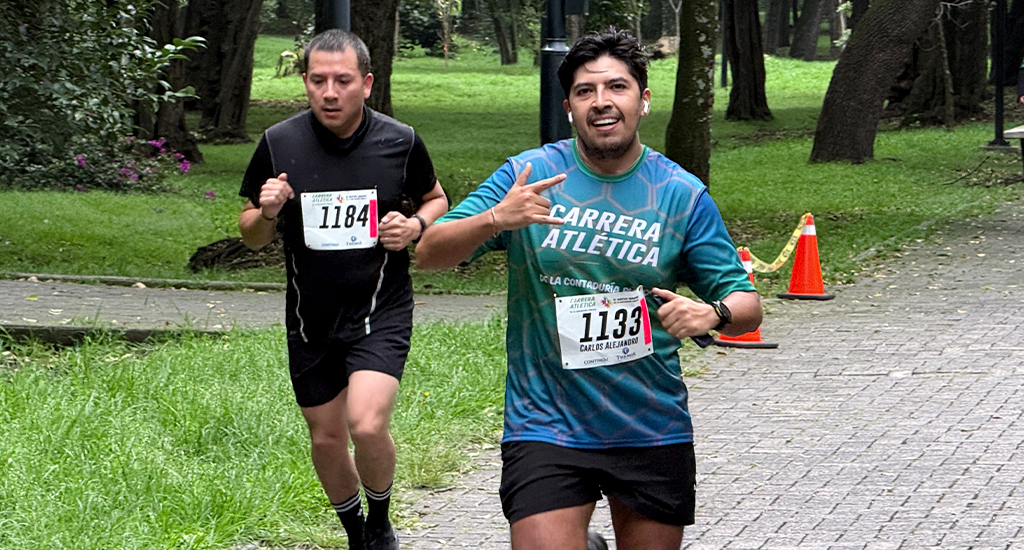
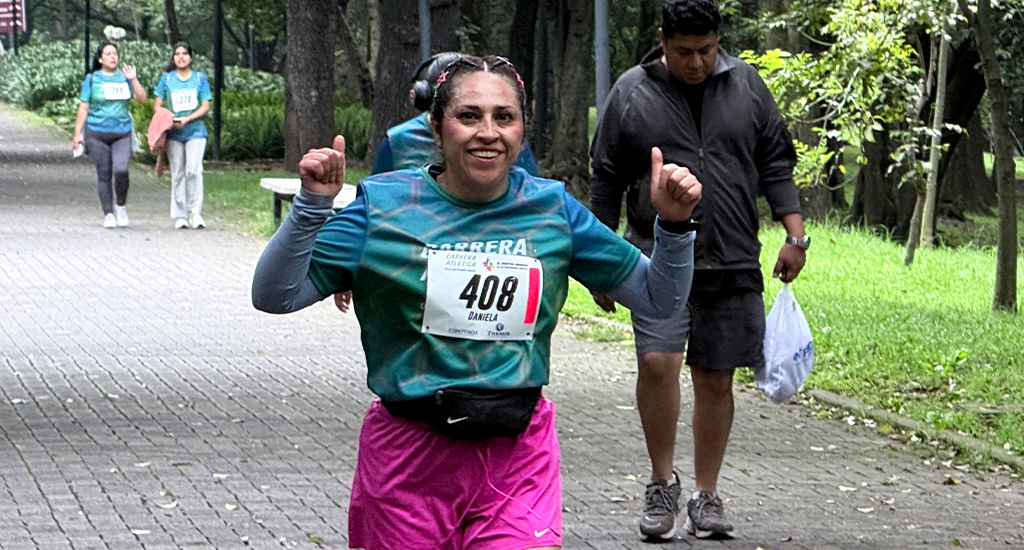
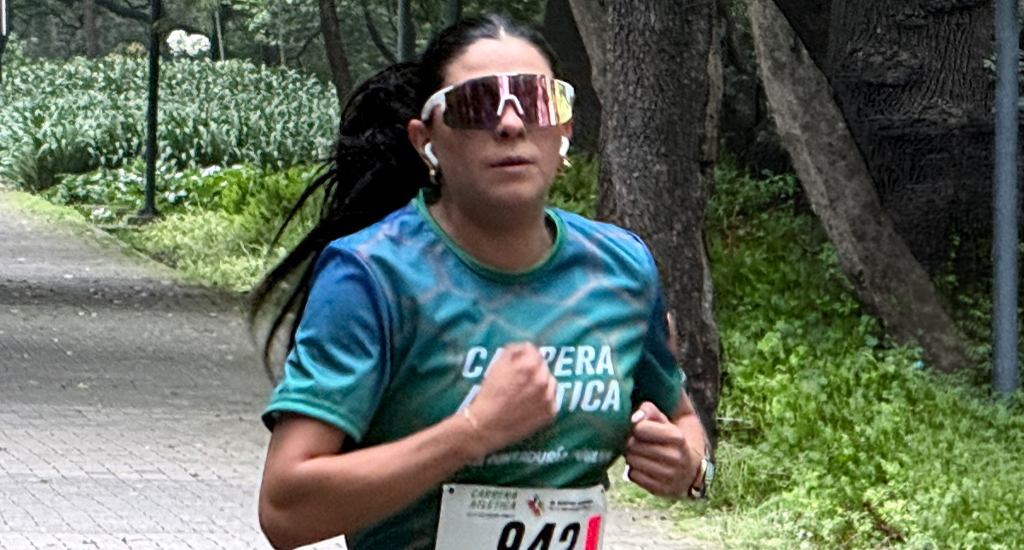
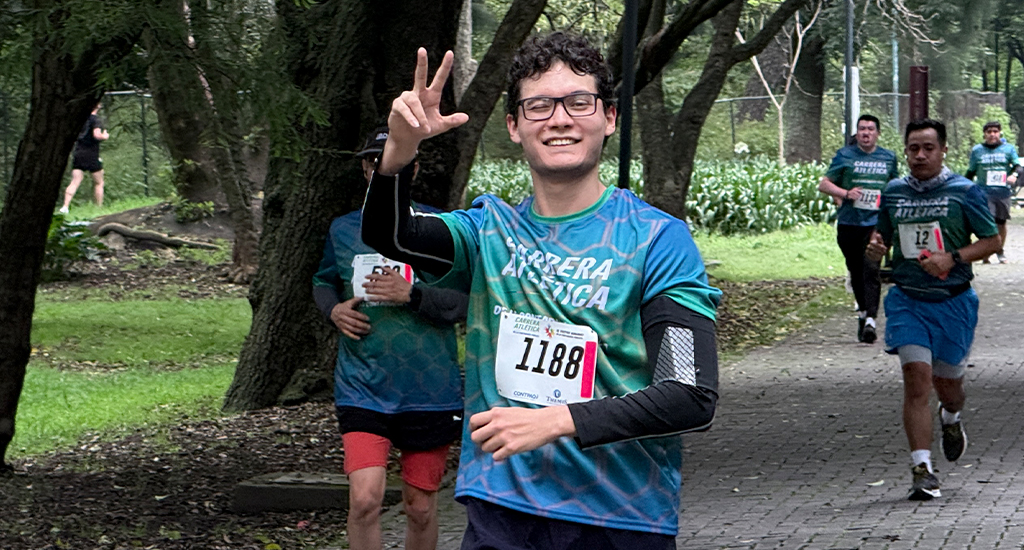
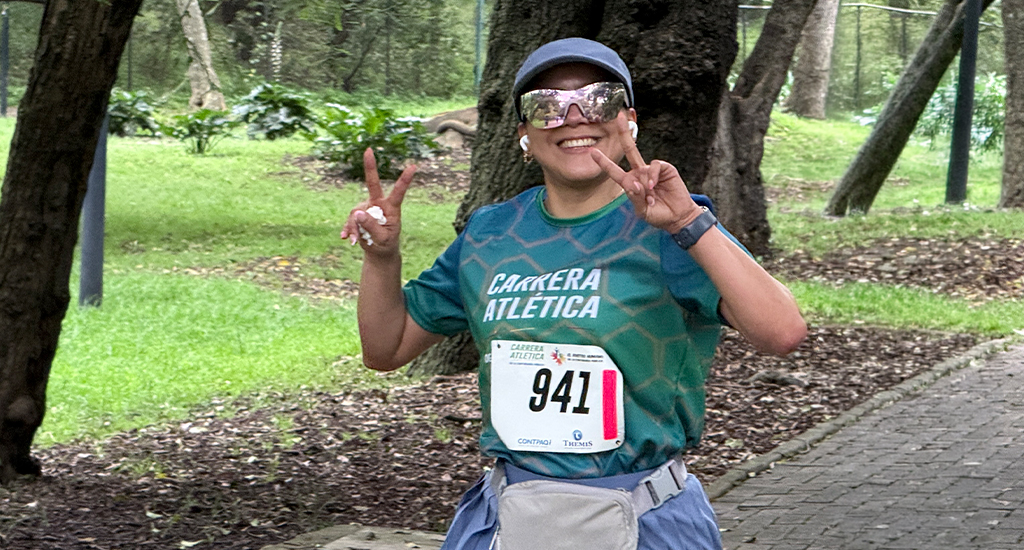
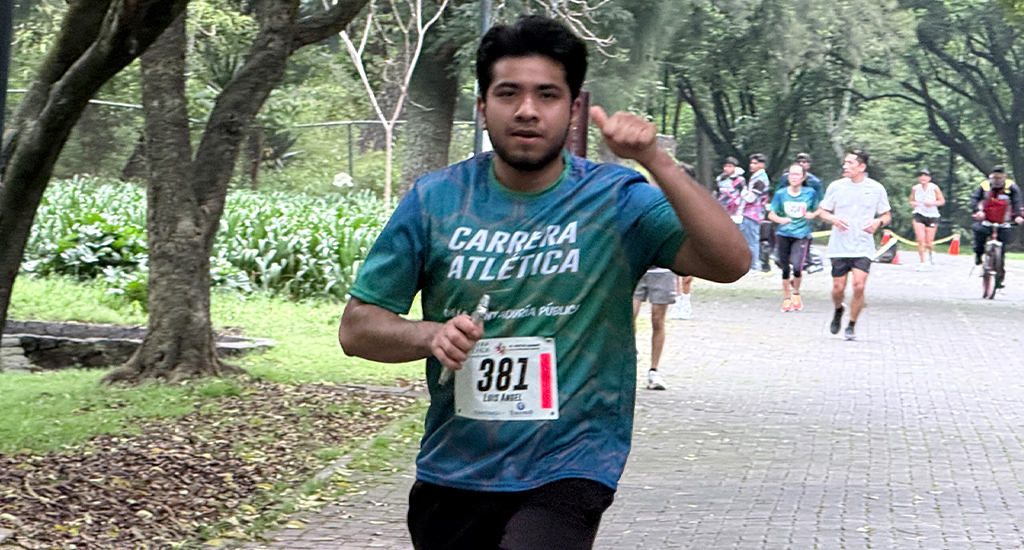
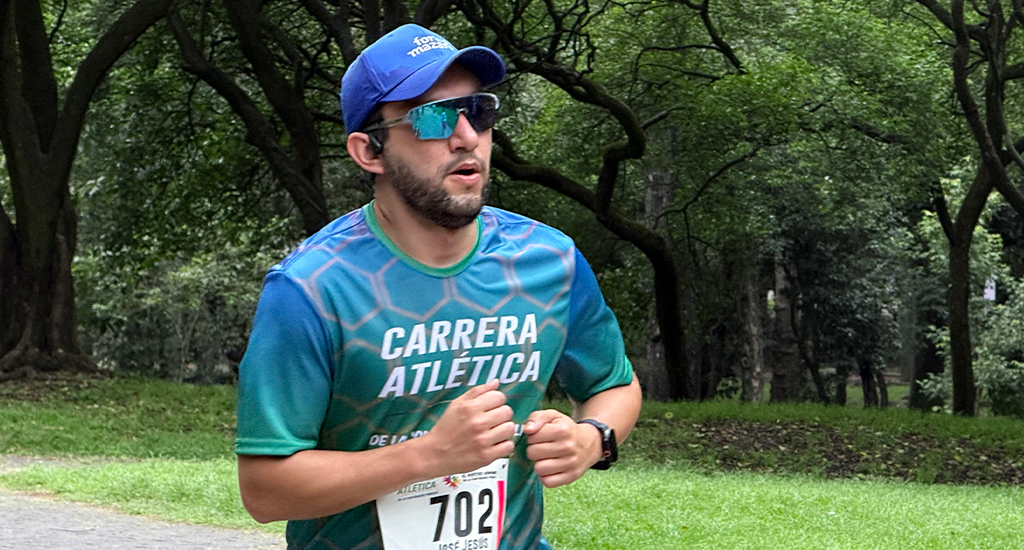
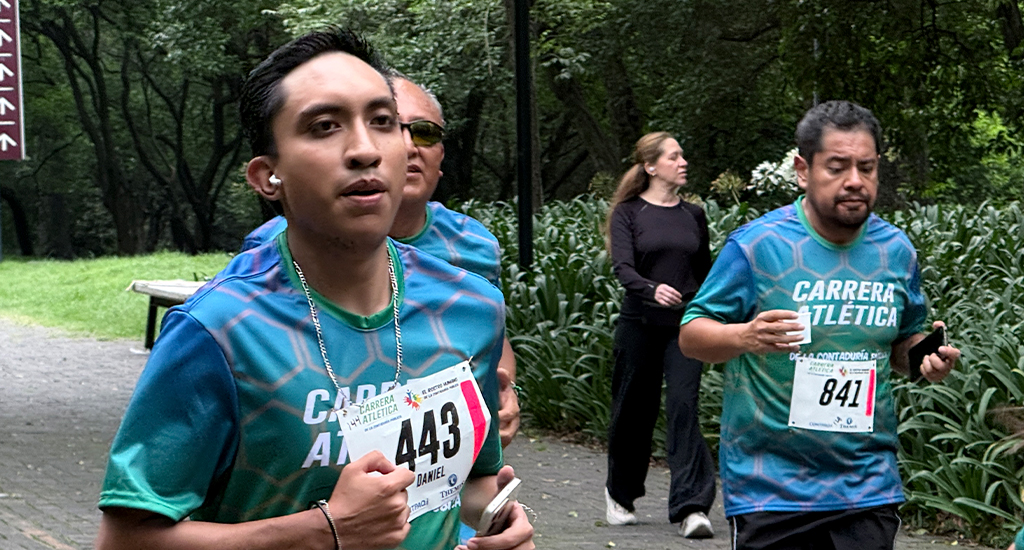
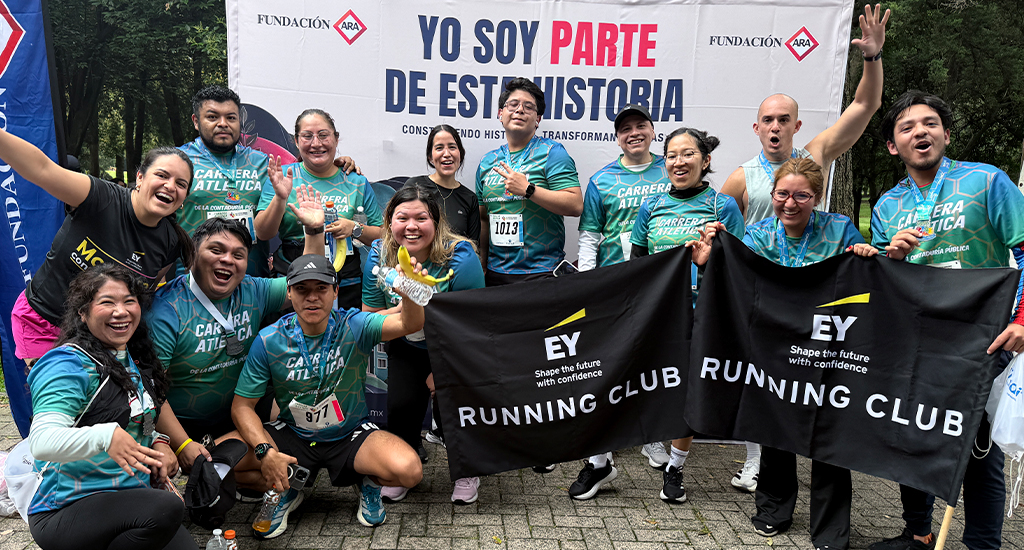
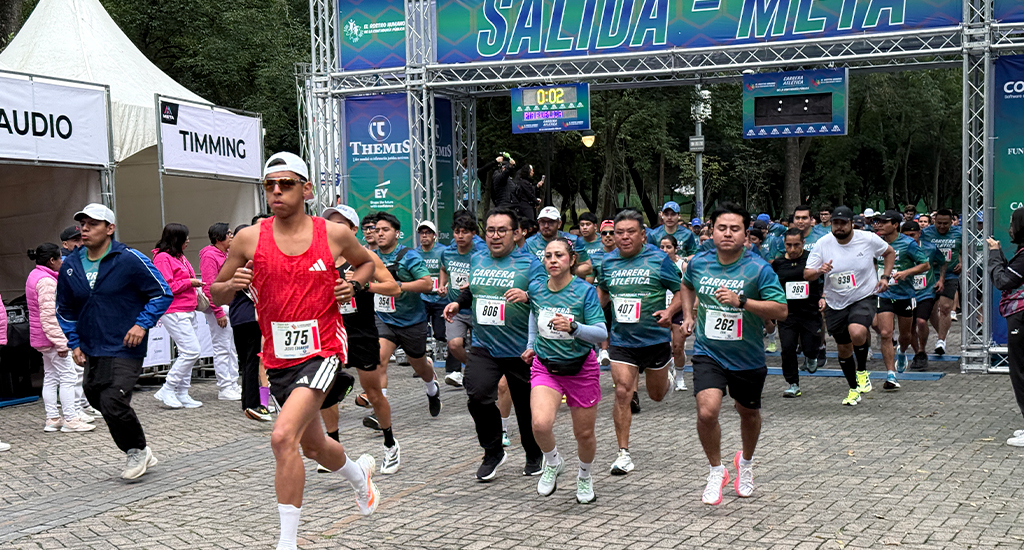
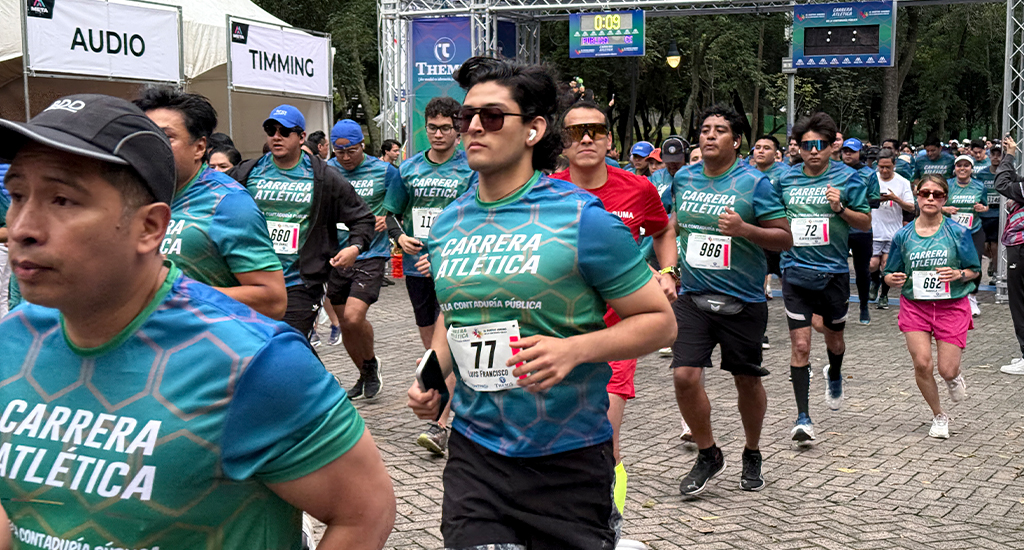
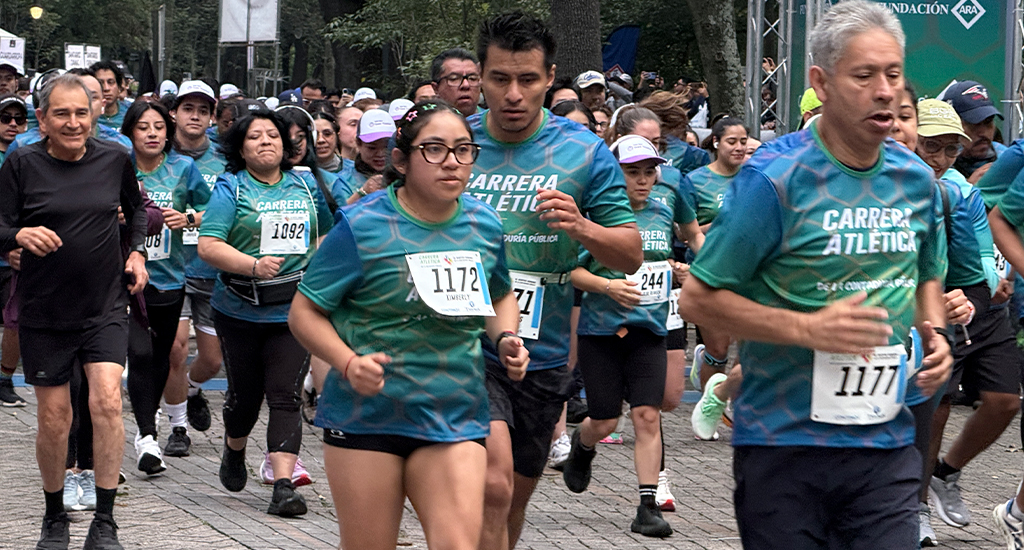
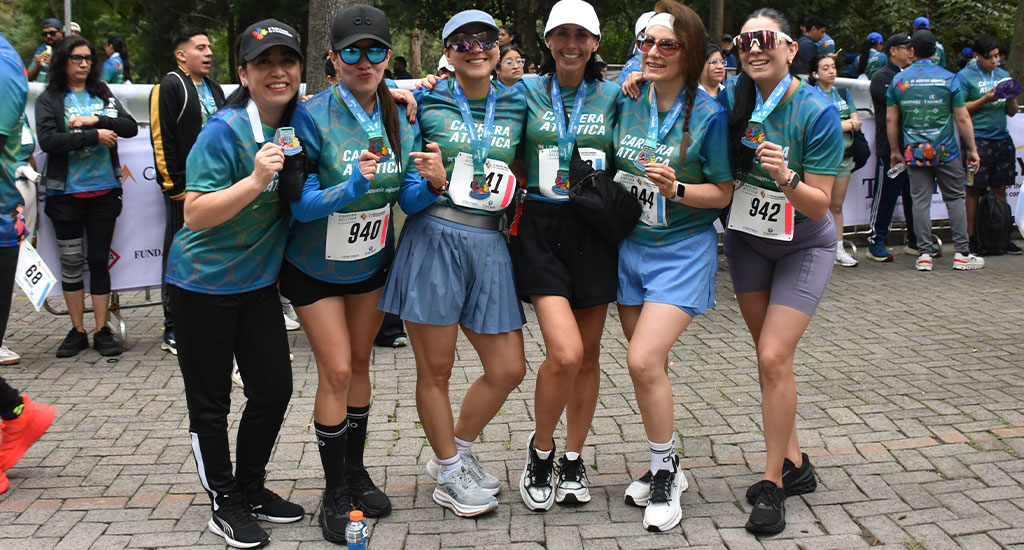
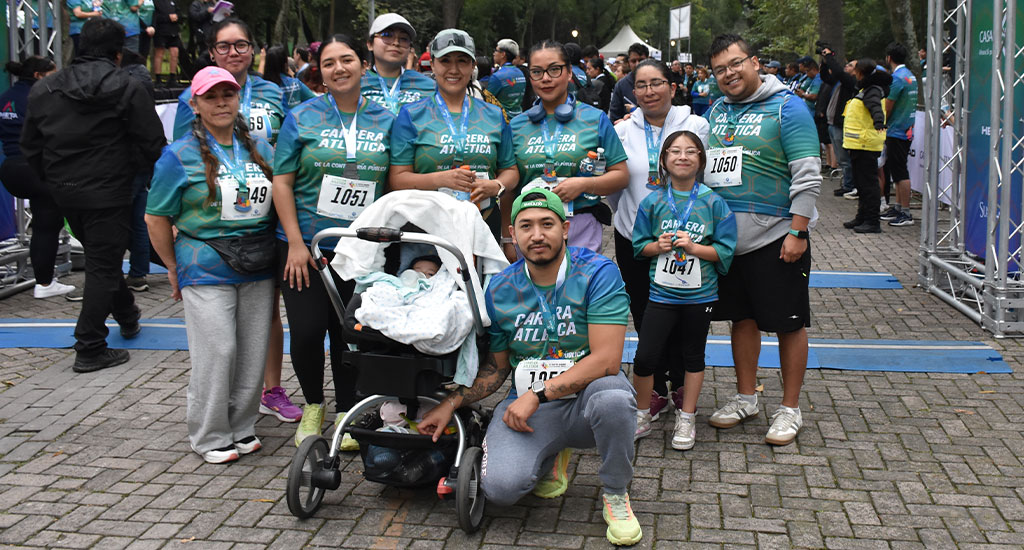
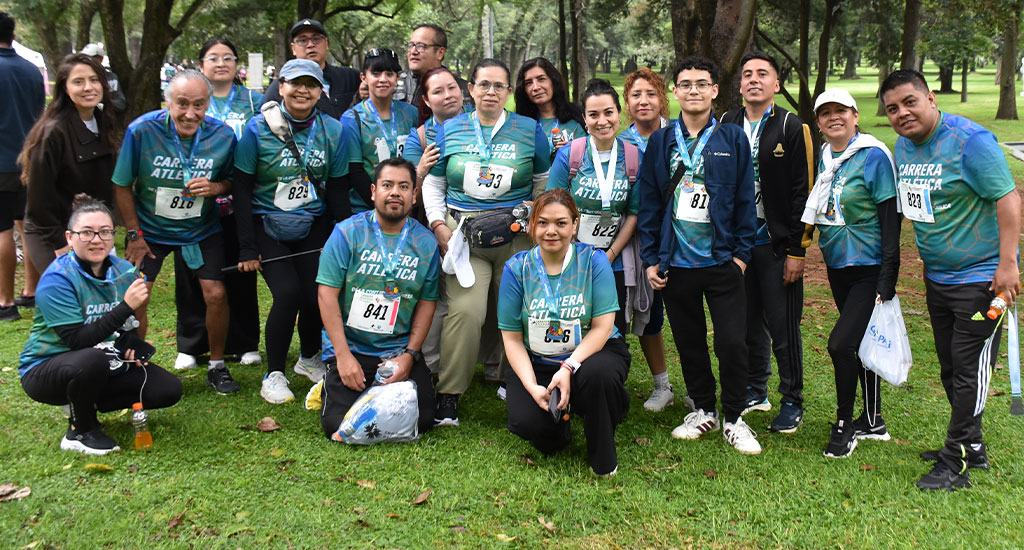
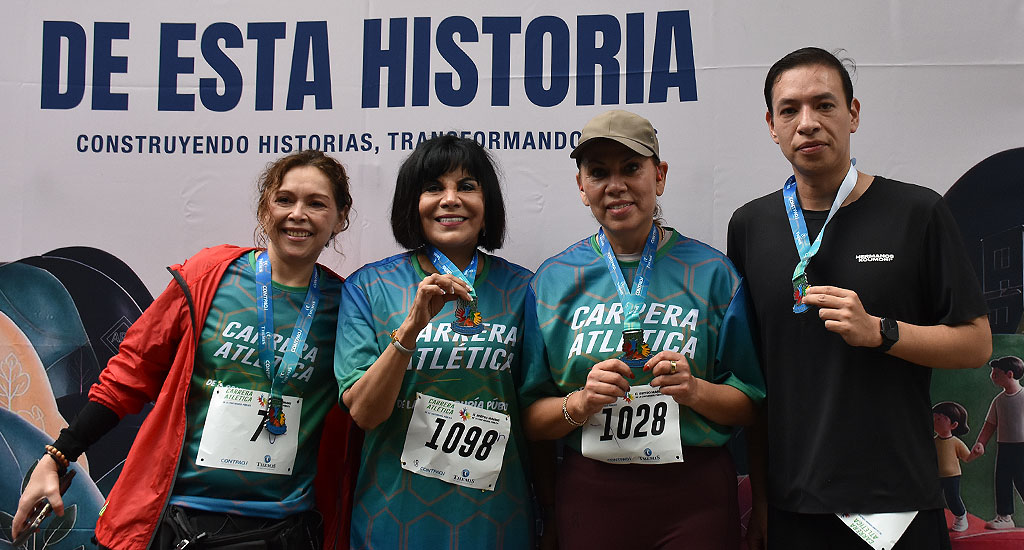
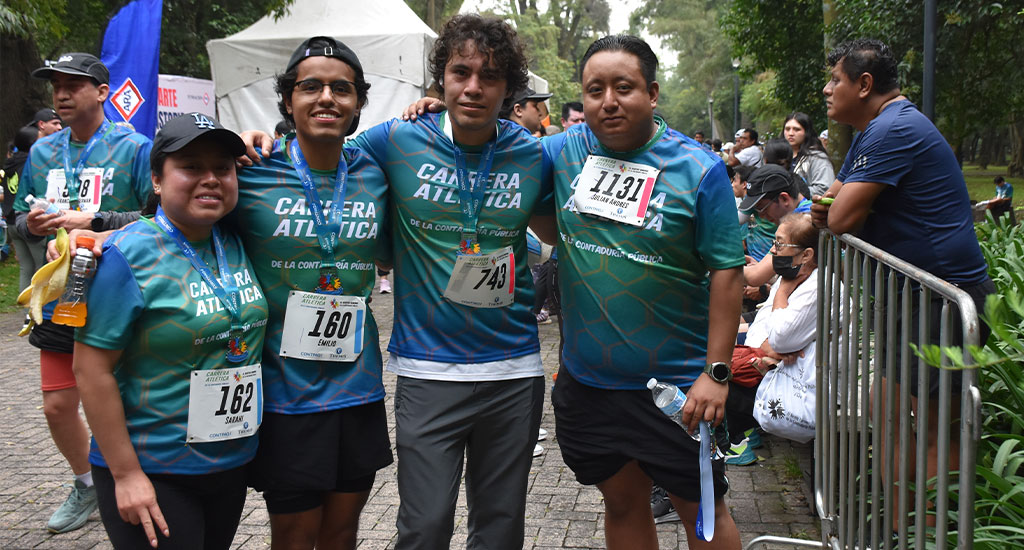
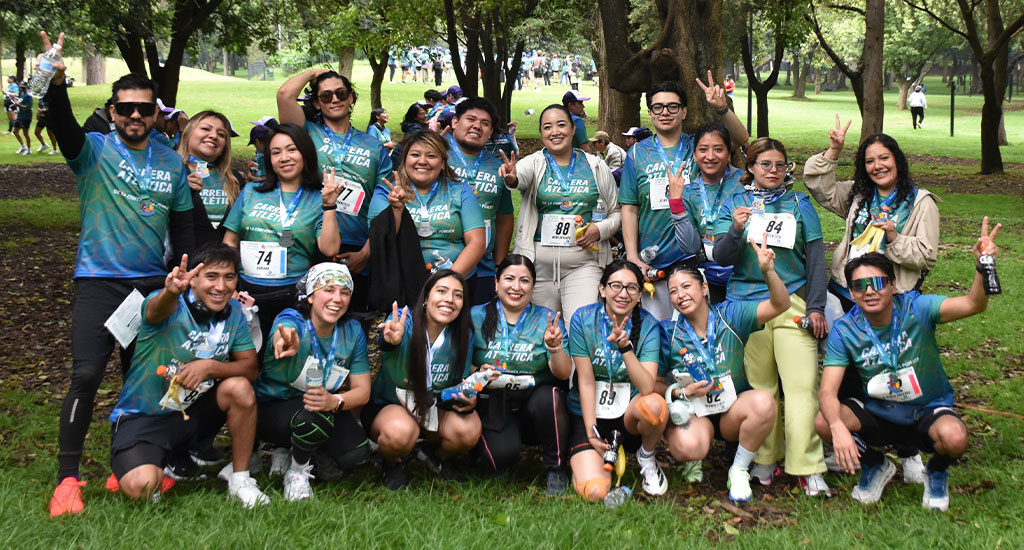
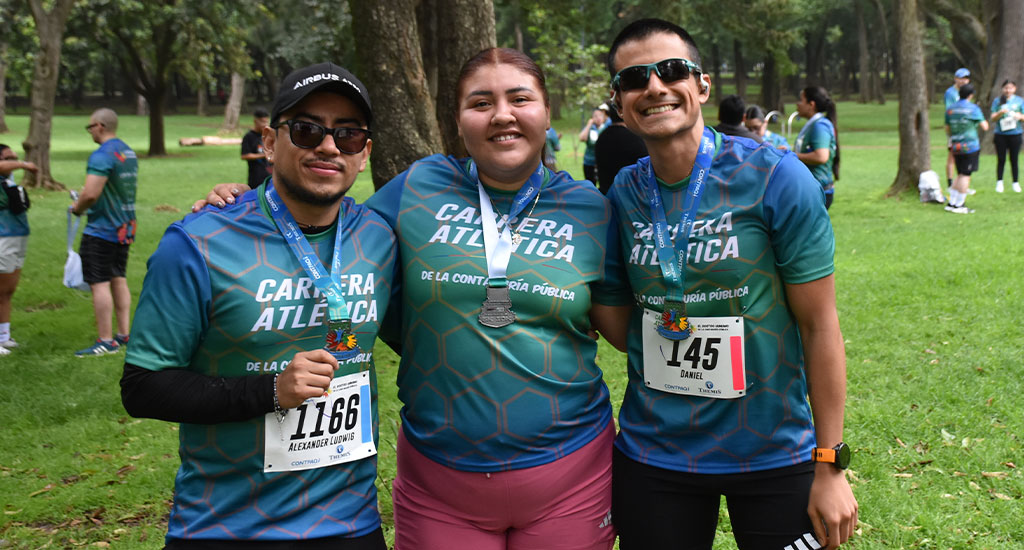
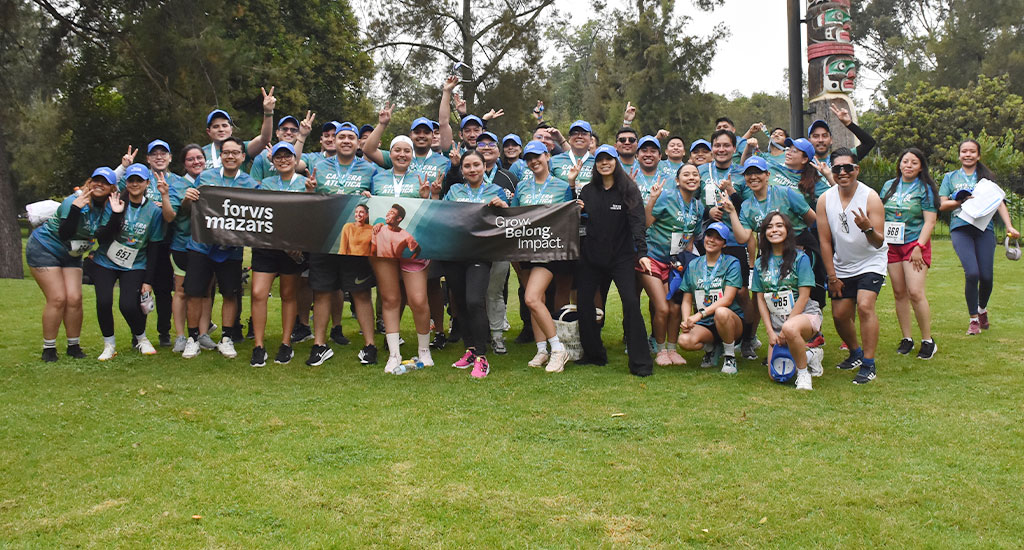
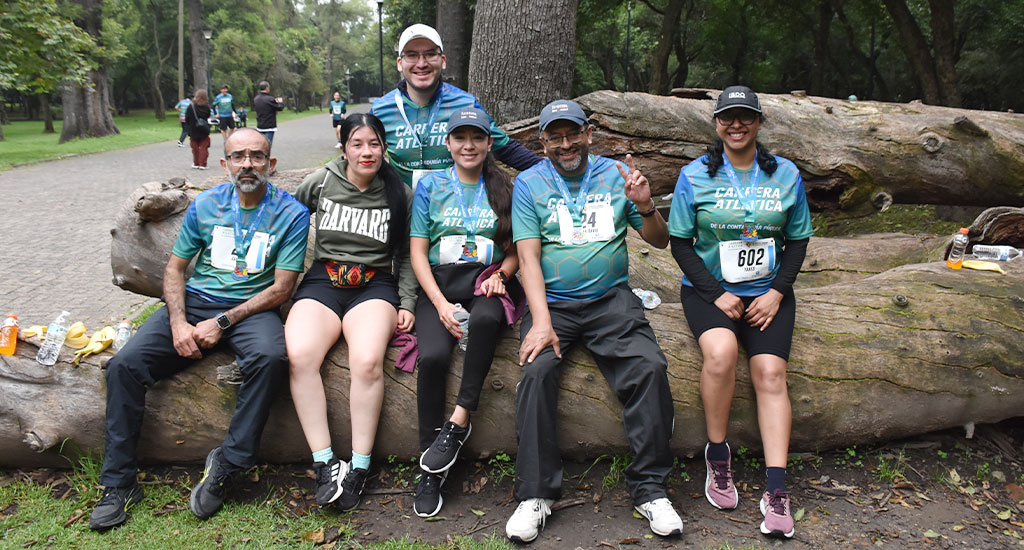
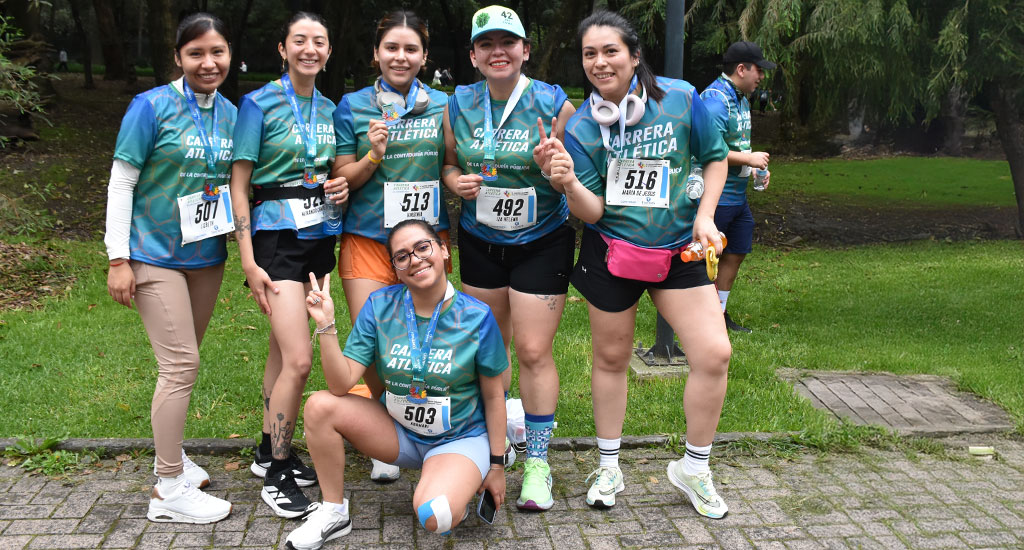
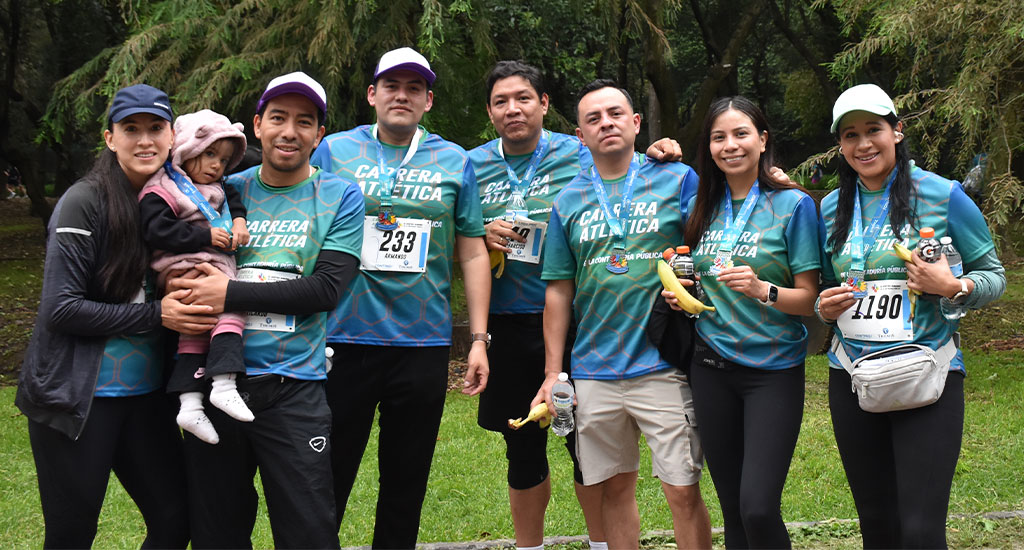
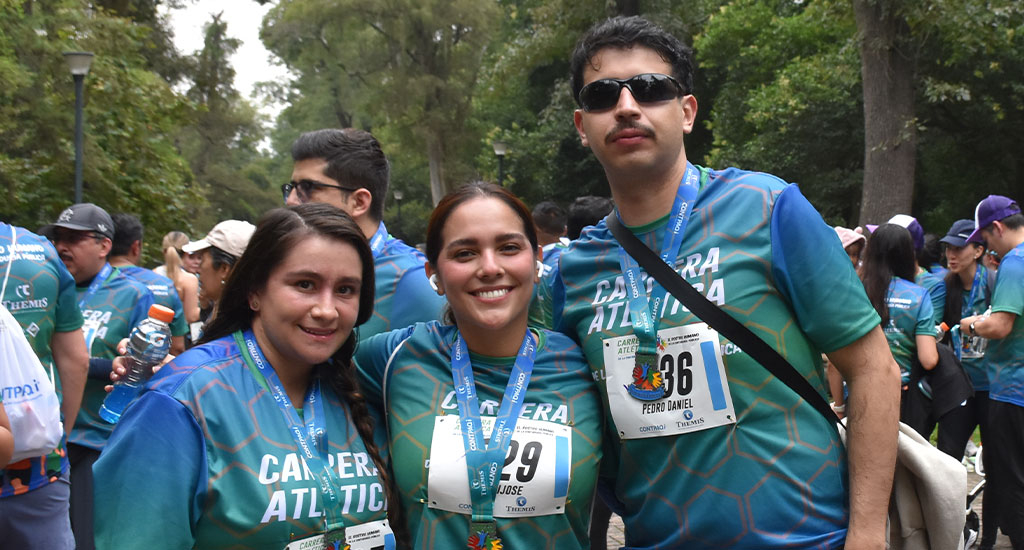
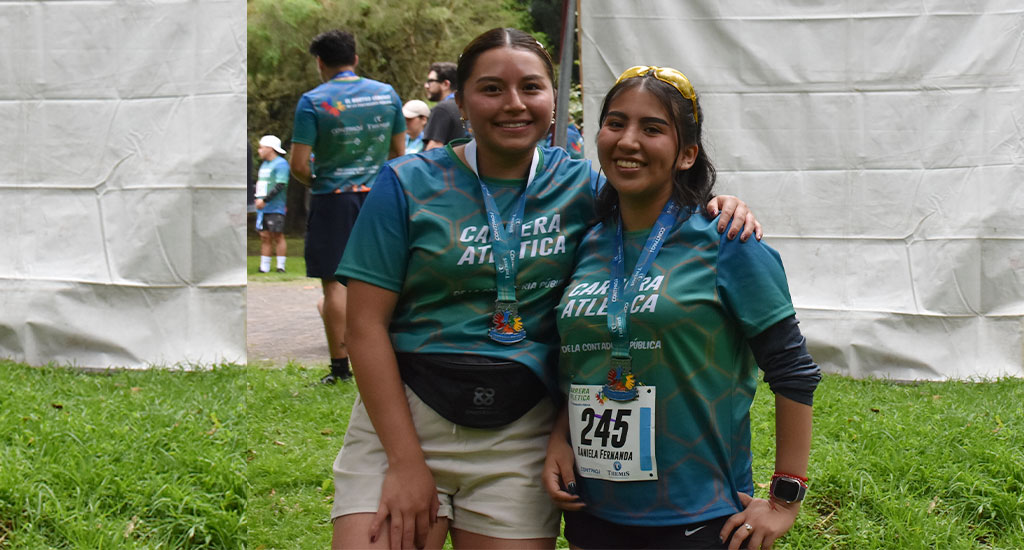
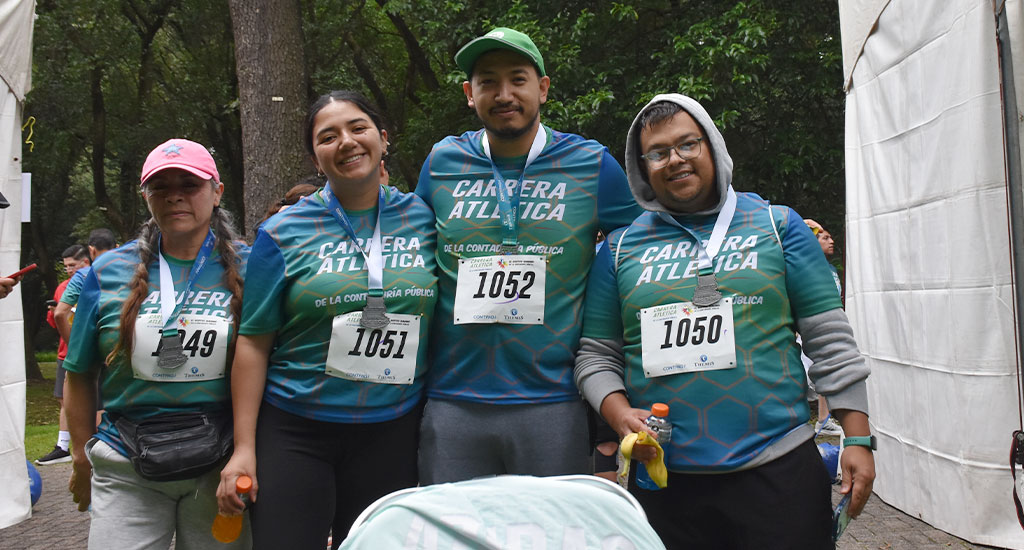
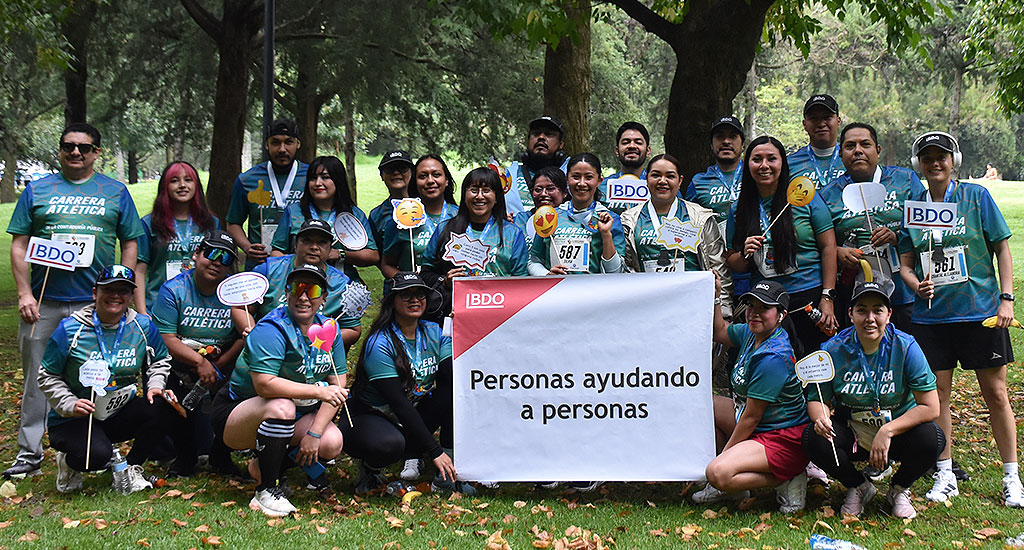
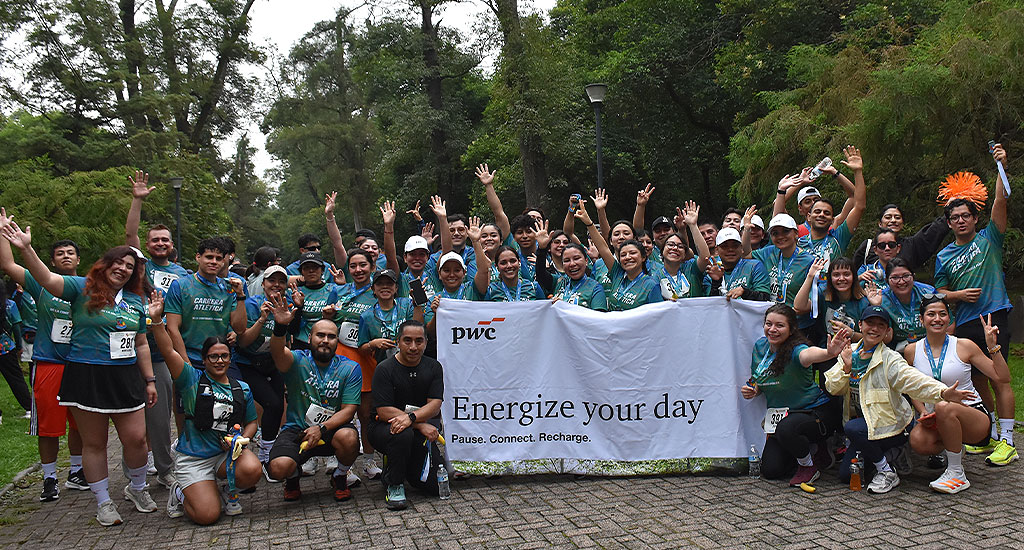
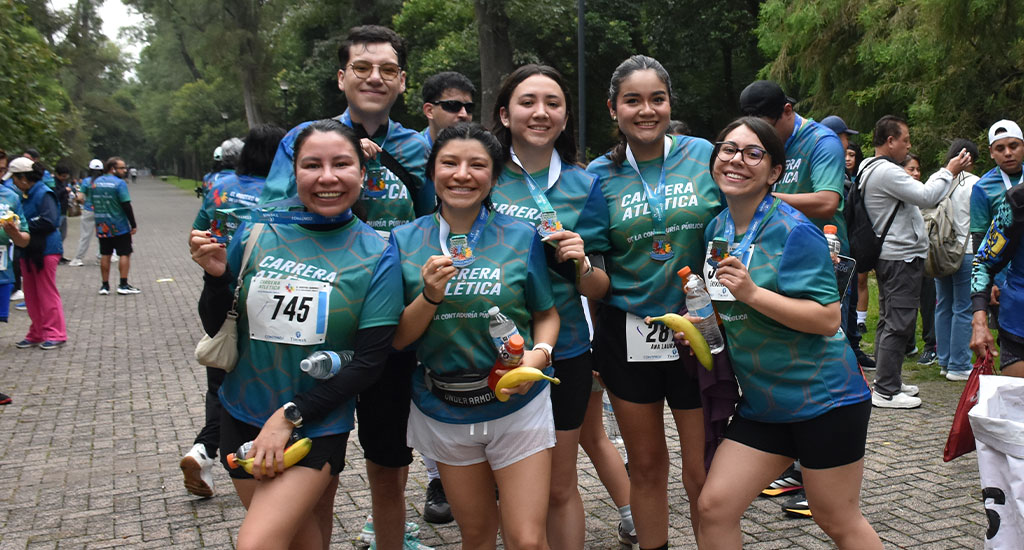
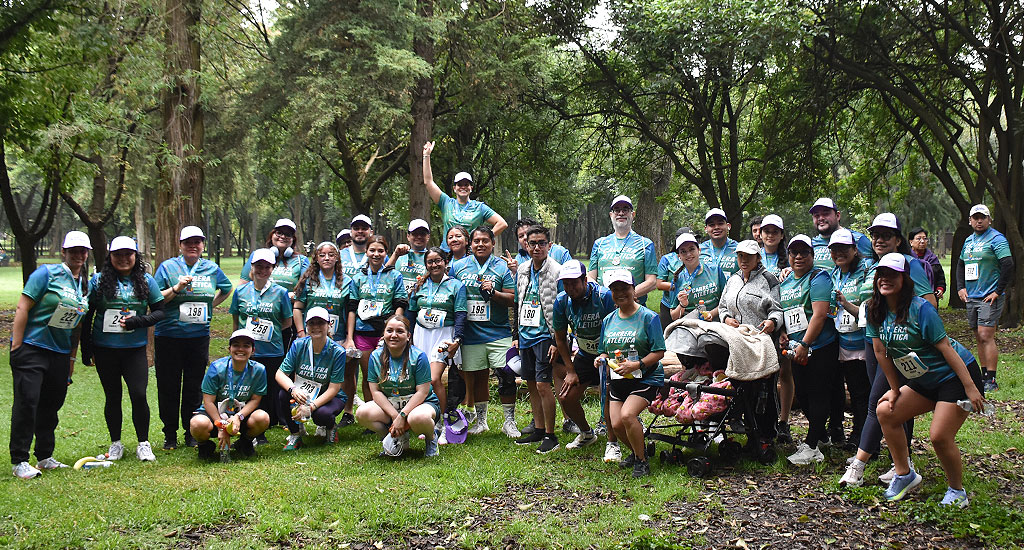
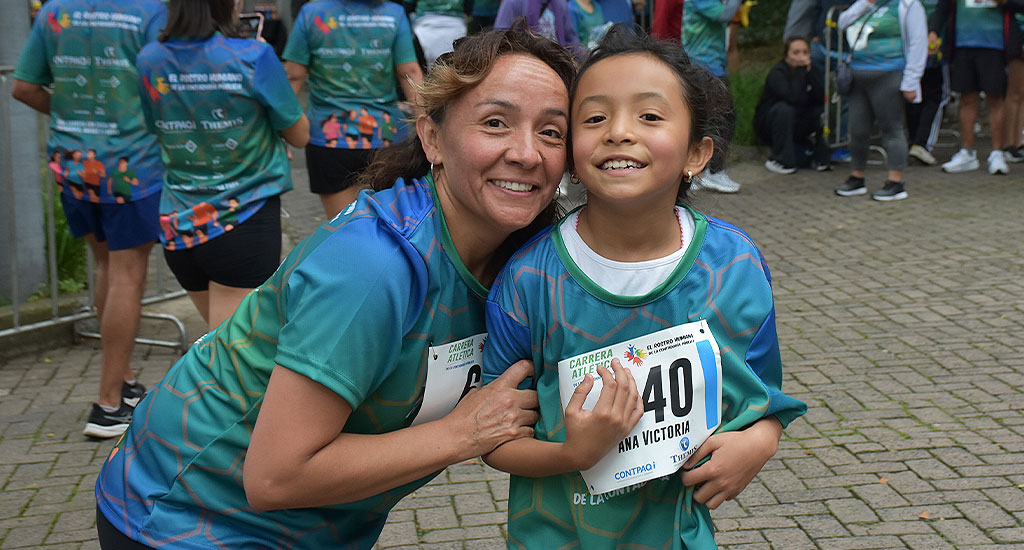
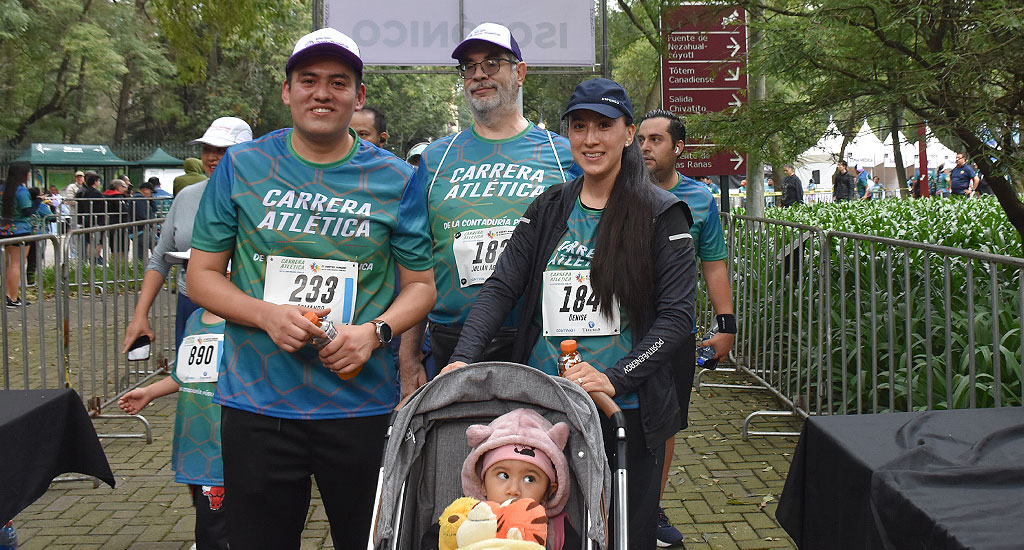
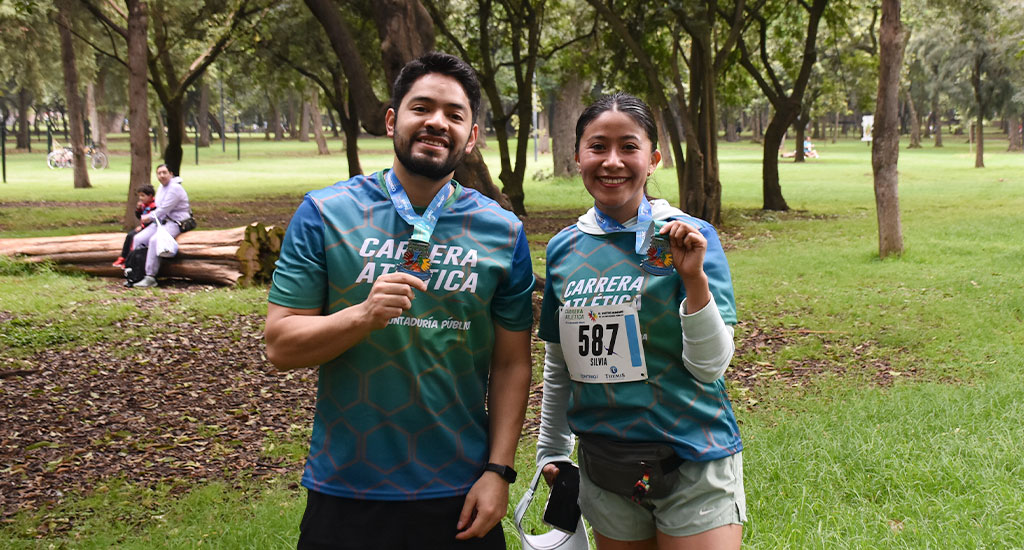
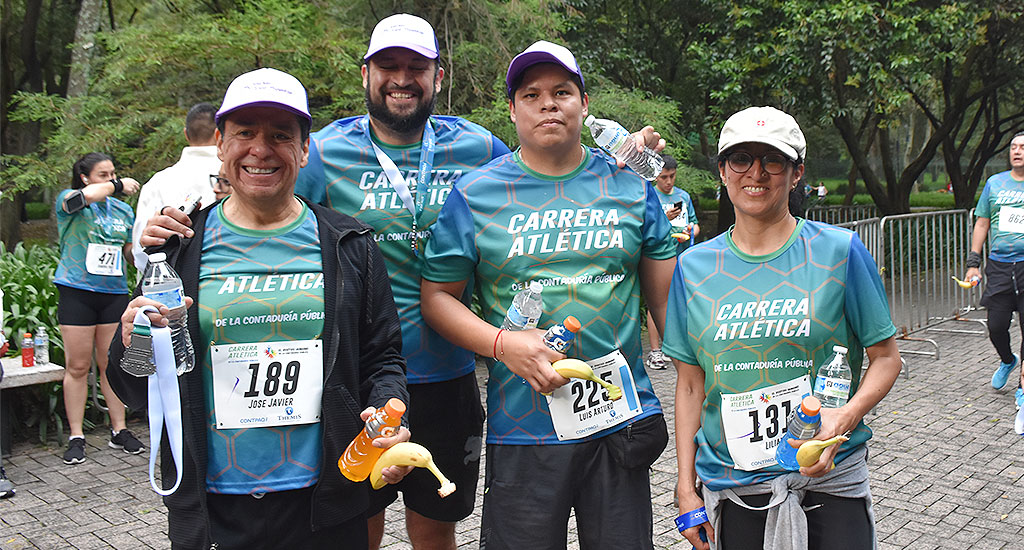
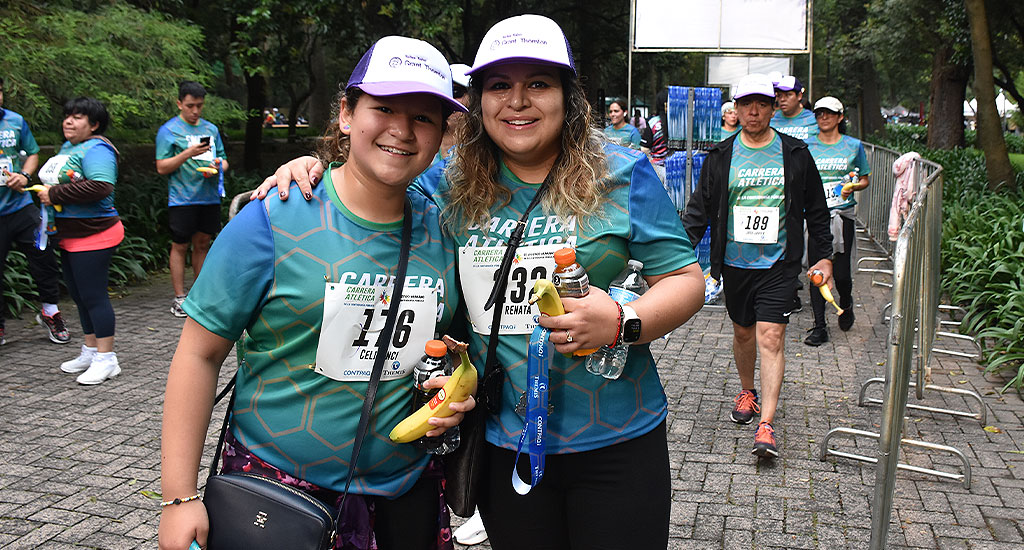
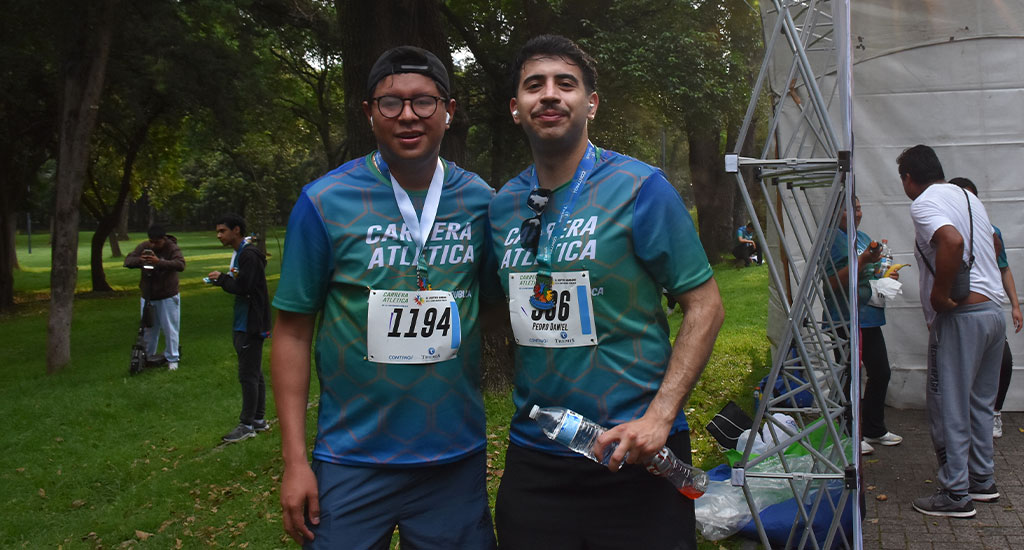
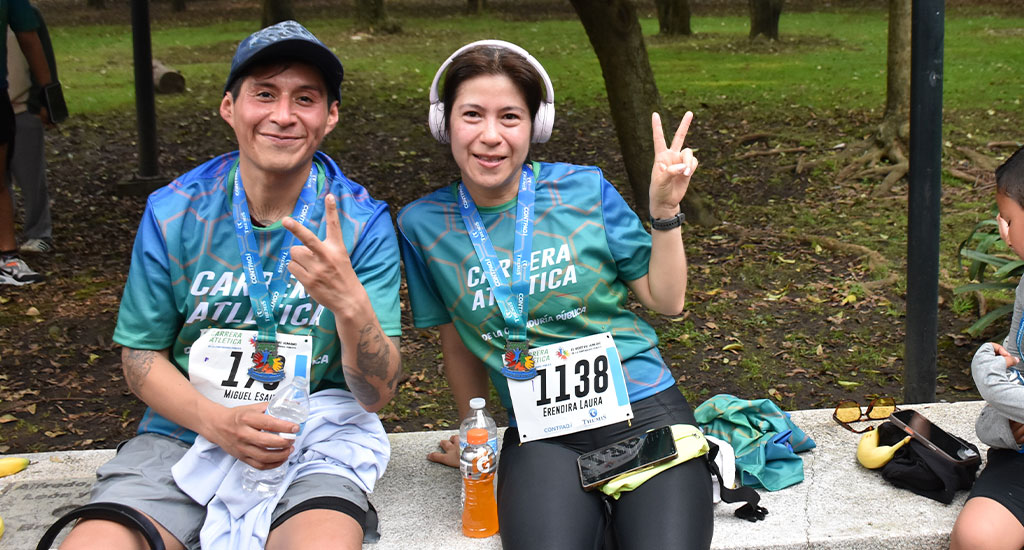
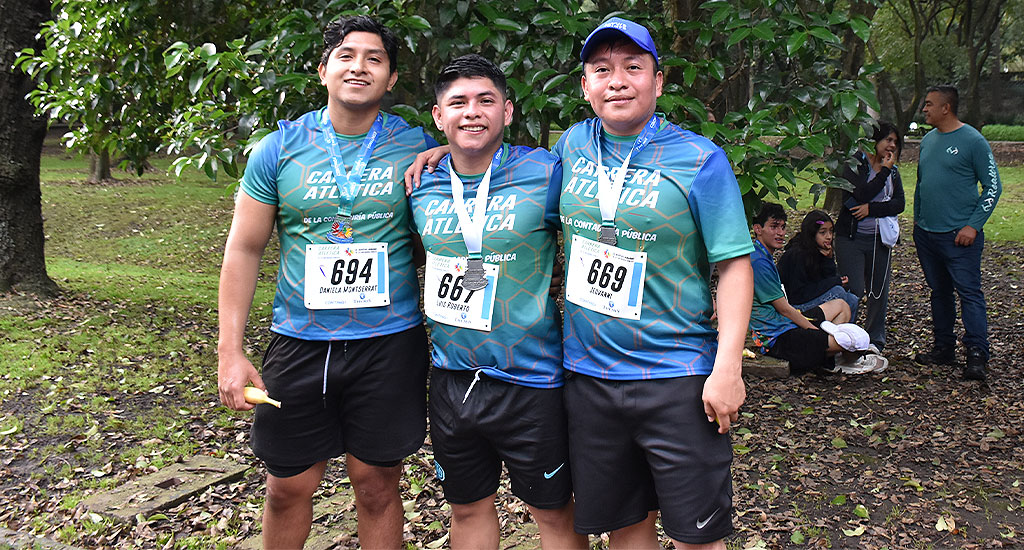
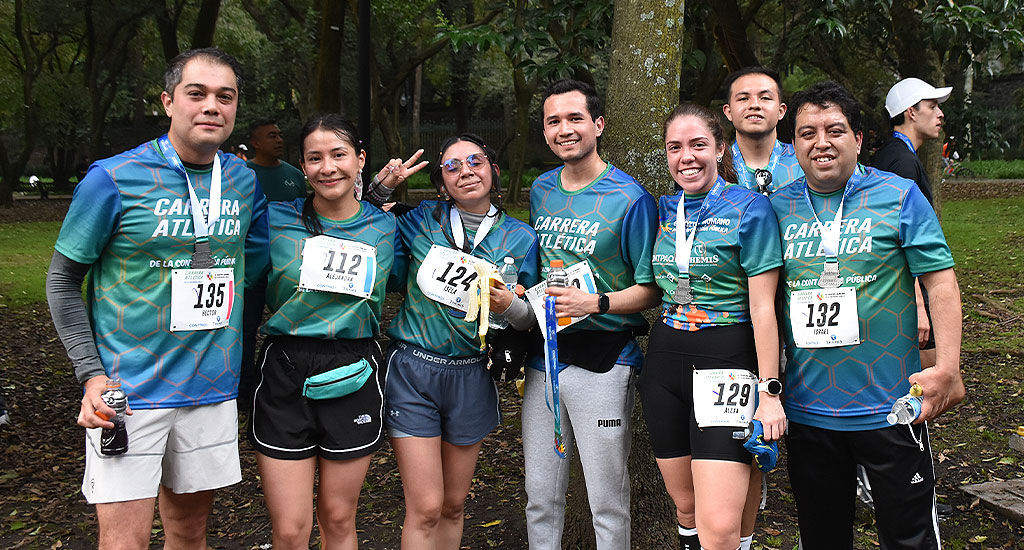
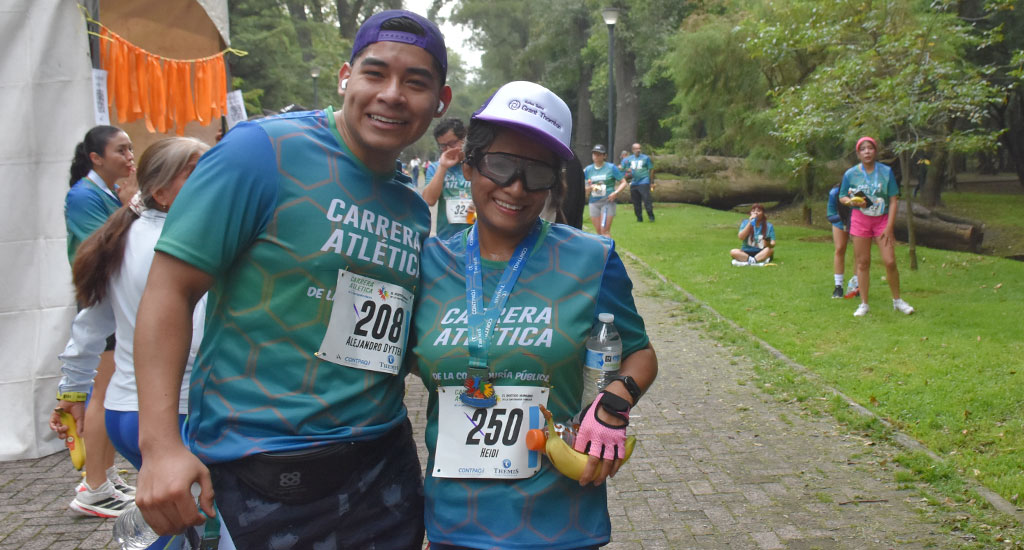
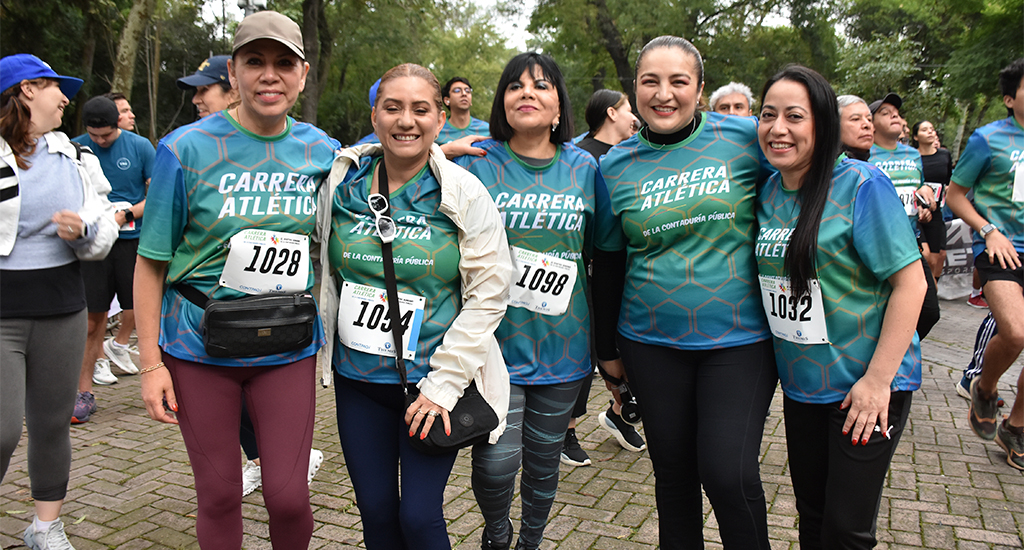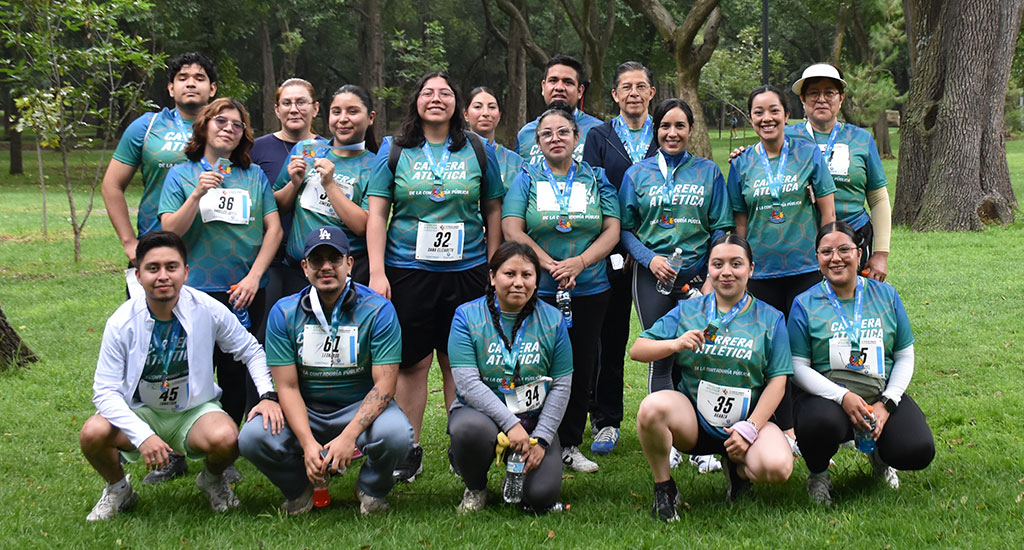El 6 de septiembre, el Rostro Humano de la Contaduría Pública (RHCP) convocó a contadores, contadoras, familiares, amigos y entusiastas del deporte con espíritu altruista a su edición de la Carrera Atlética de la Contaduría Pública. El encuentro fue un recordatorio de la energía que brinda el gremio organizado y tuvo por objetivo la recaudación para apoyar infancias en situación vulnerable, por lo que, sin importar el aura competitiva, cada asistente sumó sus esfuerzos por el apoyo a una causa noble.
El Bosque de Chapultepec fue el punto de encuentro que conglomeró participantes de distintas edades y disciplinas, quienes portaron sus estandartes de despachos y organizaciones sumadas a este reto deportivo.
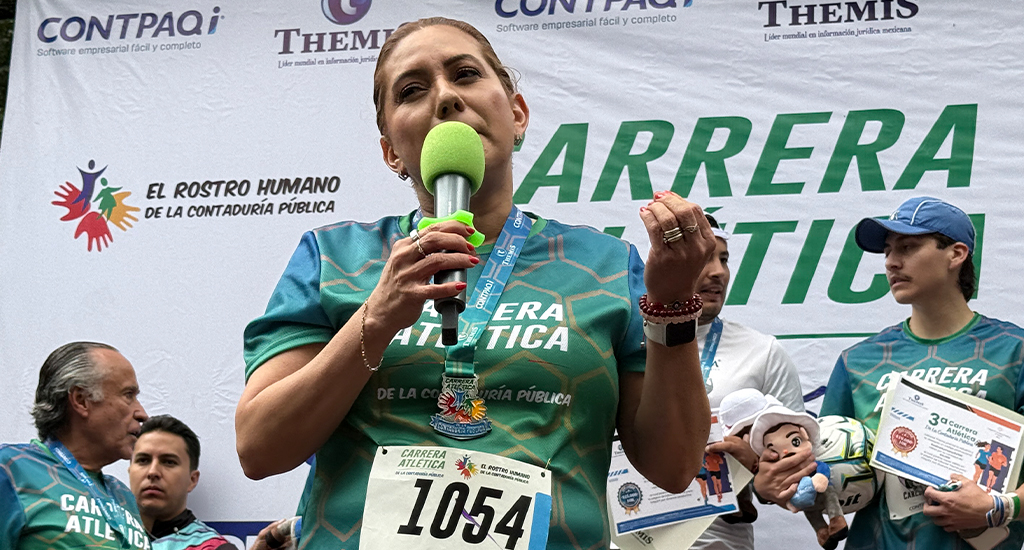
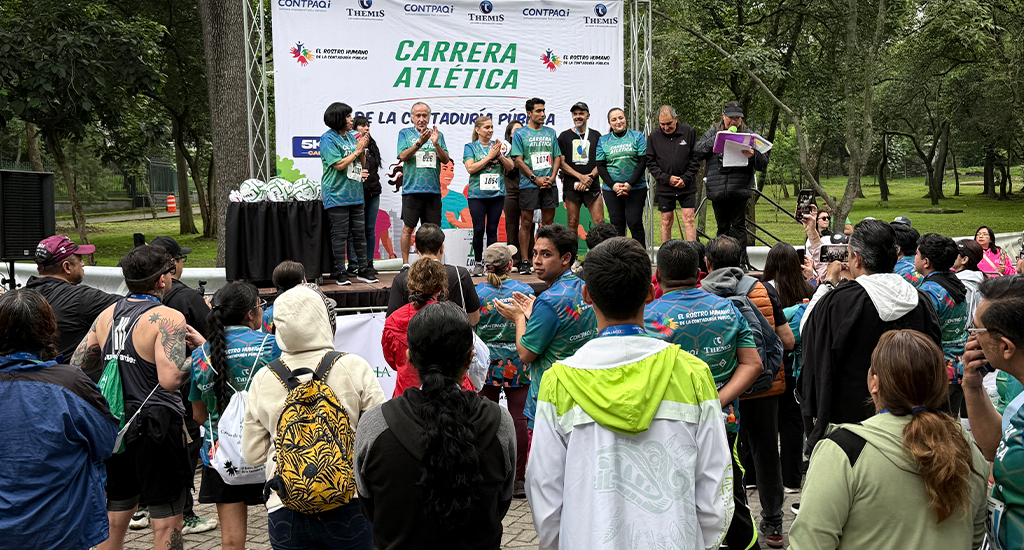
Rosalía Ortega López, presidenta del Colegio, y Patricia González Tirado, presidenta de RHCP dieron la bienvenida y reconocieron la energía compartida de las y los competidores, quienes comenzaron a posicionarse en sus marcas de salida entre vitoreos y los primeros ejercicios de calentamiento; anticipándose a las tres categorías del encuentro una caminata de 3 kilómetros, una carrera de 5 kilómetros y el gran reto de 10 kilómetros.
Al encuentro acudió Juan Luis Barrios Nieves, destacado atleta olímpico que se sumó a la causa y motivó a los corredores a poner un pie delante del otro en la carrera y fuera de ella, siempre con un espíritu caritativo y fiereza competitiva.
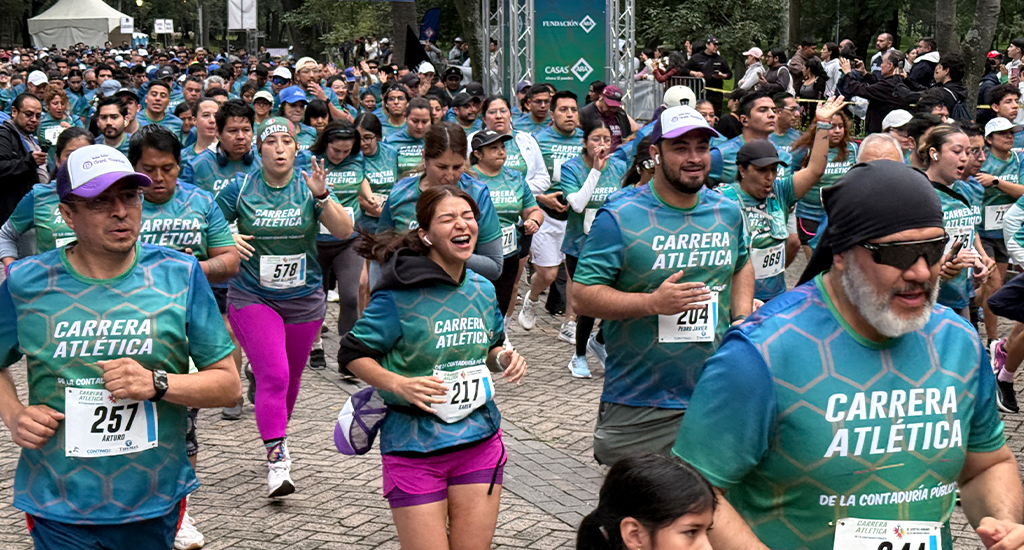
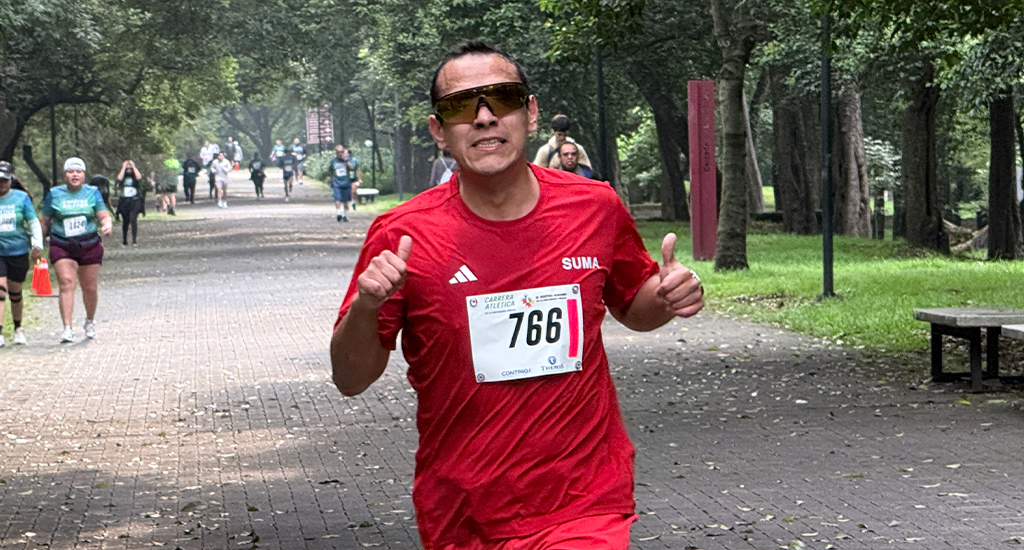
La carrera dio inicio, donde kilómetro a kilómetro cada participante dejó su esfuerzo y emoción en la pista. Sin importar el cansancio, mantuvieron el ritmo con la meta en la mente y el cuerpo en la competencia; pero no fue una lucha por el podio, sino una reunión de colegas, amigos y familias para compartir un momento cálido en una mañana fría; sin importar el ritmo de carrera, trote o caminata, el evento supuso un recordatorio de que podemos enfrentar retos enormes cuando lo hacemos juntos y con cooperación.
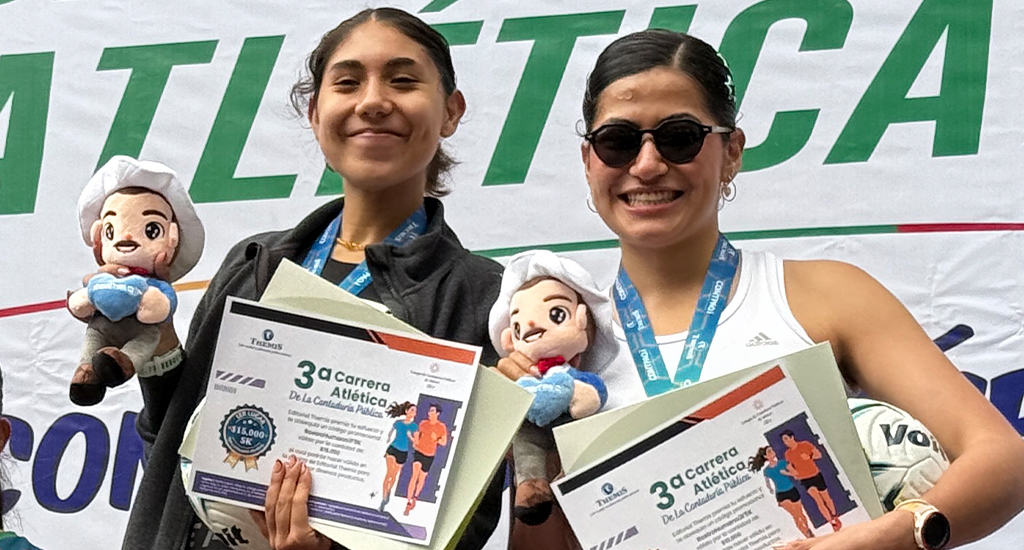
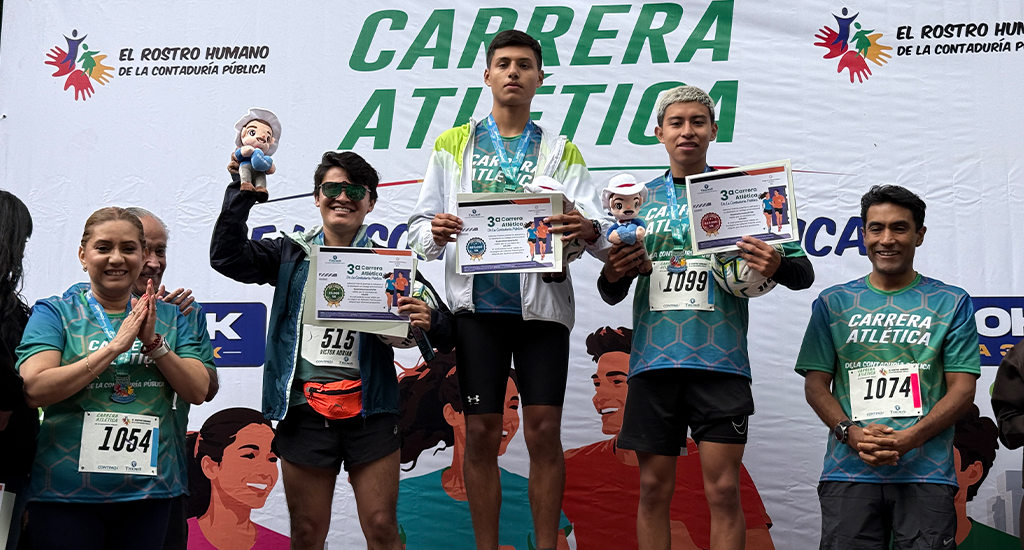
Finalmente, todos cruzaron la cinta de meta, con el corazón al máximo y una sonrisa en el rostro. Sus energías, tiempo y aportaciones al RHCP fueron reconocidas por Rosalía Ortega y Patricia González quienes, en compañía de Juan Luis Barrios, dieron paso al nombramiento del podio, no sin antes agradecer “a todos quienes apoyaron la causa y se sumaron a convivir con esta gran familia de contadores, abogados, amigos, familiares: el Rostro Humano de la Contaduría Pública”.
El podio de cada categoría, tras la dictaminación de los jueces, se distribuyó de la siguiente manera:
Categoría femenil, 10km
• 1er lugar: Maricela García Huesca
• 2do lugar: María de Lourdes Medina Juárez
• 3er lugar: Johana Daniela Mateo Lito
Categoría varonil, 10km
• 1er lugar: Jorge León Manzanilla Canizares
• 2do lugar: Carlos Fernando García Muñoz
• 3er lugar: Alan Omar Serna García
Categoría femenil, 5km
• 1er lugar: Sofía Sánchez
• 2do lugar: Ashley Denisse Sánchez Miranda
• 3er lugar: Liliana Martínez Figueroa
Categoría varonil, 5km
• 1er lugar: Santiago Gabriel González Viel
• 2do lugar: Alexis Guzmán Melchor
• 3er lugar: Víctor Adrián Guzmán Muñoz
Con la ceremonia de premiación se dio por finalizada la Carrera Atlética de la Contaduría Pública, con porras de victoria, fotografías a pie de meta y un espíritu deportivo aderezado con altruismo un año más.

Eventos recientes
Este 10 de octubre, el Colegio de la Contaduría Pública de México fue sede del foro Sostenibilidad aplicada a donatarias autorizadas, un espacio de análisis que se enfocó en los crecientes desafíos que enfrenta el sector de las organizaciones sin fines de lucro en materia de transparencia, rendición de cuentas, sostenibilidad financiera y generación de impacto social. El evento contó con la participación de Dina Moreno Uribe, Sergio Sánchez Arciniega y Manuel Jesús Cárdenas Espinosa, bajo la moderación de Noé Wong Serna.Durante su intervención, Cárdenas Espinosa ofreció una revisión histórica del desarrollo sostenible, remontándose a hitos como la Conferencia de las Naciones Unidas sobre el Medio Humano y al Informe Brundtland, para posteriormente establecer una distinción conceptual clave entre sustentabilidad y sostenibilidad.Además, destacó la evolución de la administración organizacional desde enfoques reactivos hasta modelos transversales de creación de valor, subrayando la importancia de asesorar a las donatarias para fortalecer sus estructuras internas y financieras. “De esta forma se garantiza un impacto social perdurable y un riguroso cumplimiento normativo”, aseguró.En la misma línea, Dina Moreno presentó el panorama global de estándares y marcos de sostenibilidad que articulan la rendición de cuentas internacional. Al respecto, detalló la relevancia de alinear las estrategias institucionales con referentes de propósito general como los Objetivos de Desarrollo Sostenible (ODS) de la Agenda 2030, y explicó el funcionamiento de las normativas de reporte multidimensional para comunicar de manera integral los impactos económicos, sociales y ambientales a los grupos de interés clave.Por su parte, el contador Sánchez Arciniega abordó la aplicabilidad práctica de estos conceptos mediante el análisis de un caso ilustrativo en una donataria educativa, demostrando cómo traducir la teoría en una contribución trazable a través de un flujo estructurado de cuatro etapas que parte de un programa específico, se traduce en un indicador medible y se respalda con evidencia documental sólida.Asimismo, recalcó la utilidad de utilizar métricas específicas por industria para identificar asuntos con verdadera significancia financiera e impacto ambiental, contrastando sectores como el manejo forestal con la gestión de residuos, donde la atención se concentra en las emisiones de metano y las toneladas de materiales reciclados para incidir directamente en la continuidad operativa.Los panelistas coincidieron en que la consolidación de las organizaciones sin fines de lucro exige la adopción transversal de cuatro ejes fundamentales para la gestión institucional. Estos comprenden una gobernanza clara orientada a la supervisión y gestión de riesgos, una estrategia alineada a la visión a futuro de la entidad, metodologías rigurosas para la identificación y monitoreo de riesgos y el establecimiento de métricas y objetivos concretos para medir el desempeño y el grado de avance institucional.
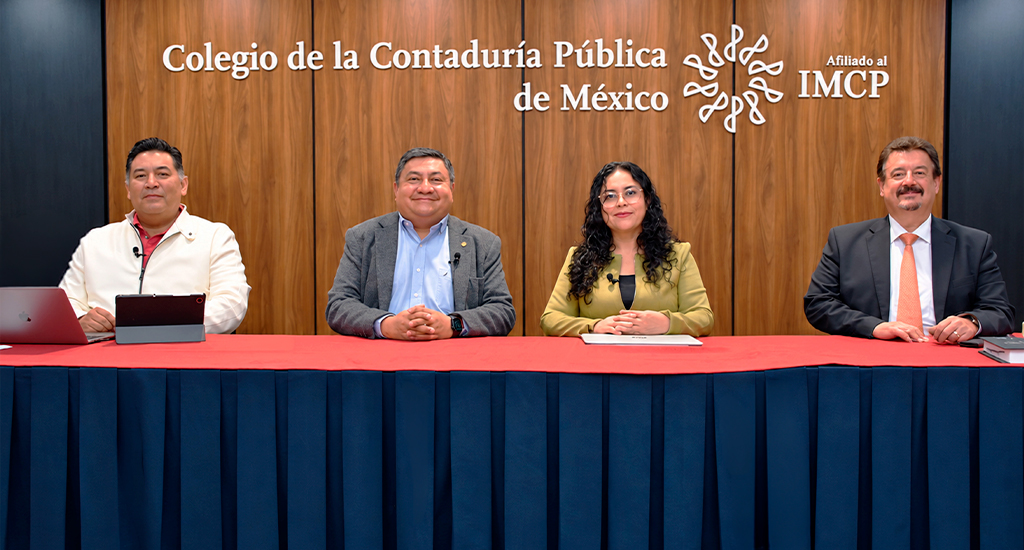
El Colegio llevó a cabo, el 7 y 8 de octubre, el 7.° Foro de economía digital e implicaciones fiscales, organizado por la comisión de Investigación Fiscal. Durante las jornadas, especialistas analizaron los cambios en la tributación internacional, las obligaciones fiscales de las plataformas digitales y los retos que plantea el uso de inteligencia artificial en la fiscalización y la ciberseguridad.La primera ponencia estuvo a cargo de Koen Van’t Hek, integrante de la comisión Fiscal Internacional, quien abordó los desafíos de la tributación en una economía digitalizada. Explicó que los modelos tradicionales, basados en la presencia física de las empresas, presentan limitaciones para gravar operaciones internacionales. Asimismo, expuso las propuestas del Comité Fiscal de la Organización de las Naciones Unidas (ONU) para fortalecer la potestad tributaria de los países donde se generan los ingresos.Por su parte, Humberto Cruz Hernández, integrante de la comisión de Investigación Fiscal, presentó los aspectos relevantes de la iniciativa de Ley General de Inteligencia Artificial en México. Durante su intervención, explicó las propuestas para clasificar los sistemas de IA según sus riesgos, establecer mecanismos de auditoría algorítmica y definir obligaciones para desarrolladores e implementadores, así como derechos para los usuarios frente a decisiones automatizadas.En materia de plataformas digitales, Carmina Alheli Calzada López, integrante de la comisión de Investigación Fiscal, expuso las novedades del régimen fiscal previstas para 2026. Destacó las obligaciones relacionadas con las retenciones del impuesto sobre la renta (ISR) y del impuesto al valor agregado (IVA), así como el artículo 30-B del Código Fiscal de la Federación, que contempla el acceso del Servicio de Administración Tributaria (SAT) a información fiscal de las plataformas en línea y en tiempo real. Al respecto, señaló los retos operativos y tecnológicos que estas disposiciones representan para las empresas.Posteriormente, Alejandro Machorro Rivera, director de Impuestos en DiDi, analizó la fiscalización digital desde la perspectiva empresarial. Explicó cómo la inteligencia artificial y el cruce masivo de datos permiten a la autoridad identificar inconsistencias y fortalecer sus procesos de revisión. Ante este panorama, destacó la importancia de implementar auditorías preventivas, conciliaciones automatizadas y controles internos que faciliten el cumplimiento fiscal y protejan la confidencialidad de la información.En tanto, Luis Fernando Junco Ruiz, integrante de la comisión Fiscal 2, abordó las actualizaciones del Pilar 2 y del esquema Side-by-Side de la Organización para la Cooperación y el Desarrollo Económicos (OCDE) para Estados Unidos. Durante su exposición, revisó las medidas de simplificación para la aplicación de las reglas de tributación mínima global, así como las obligaciones informativas que deben atender determinados grupos multinacionales y los retos para incorporar estas disposiciones a las legislaciones locales.Finalmente, Erika Cardoso Ocampo, asociada de Ciberseguridad, Inteligencia Artificial y Datos en EY, presentó los riesgos asociados con los agentes autónomos de inteligencia artificial. A partir de casos documentados, explicó cómo la manipulación de instrucciones, el uso indebido de herramientas y las identidades no humanas pueden comprometer información sensible e interrumpir operaciones. La especialista destacó la necesidad de establecer mecanismos de gobierno de IA y datos, asignar responsables, limitar los accesos de estos agentes, mantener la trazabilidad de sus acciones y contar con protocolos de respuesta ante incidentes.El foro fue coordinado por Raúl Tagle Cázares y Juan Alejandro Solano González, integrantes de la comisión de Investigación Fiscal.
El Colegio de la Contaduría Pública de México realizó el 8 de octubre el curso Ética pública en el marco del fortalecimiento institucional y la profesionalización del servicio público. El evento contó con las participaciones de especialistas en materia jurídica, administrativa y anticorrupción. La agenda del día se centró en la prevención de riesgos, identificación de conflictos de interés y la difusión de la cultura de la legalidad con base en las responsabilidades administrativas, transparencia y control interno. El curso estuvo coordinado por Nicolás Domínguez García y Claudia Mancera Monroy, integrantes de la comisión de Contabilidad y Auditoría Gubernamental.Sobre el tema, Norma Leticia Castillo Lara, titular de la Contraloría de Administración del Poder Judicial de la Federación, habló de la necesidad de trascender el cumplimiento normativo para consolidar la integridad en los distintos niveles de gobierno. Asimismo, se habló del paso de la legalidad hacia la ética e integridad, pues la legalidad establece las competencias y procedimientos estrictos, mientras que la ética ofrece criterios orientados a la discrecionalidad. “La propuesta es más amplia… preguntarnos si ha llegado el momento de construir un código de ética en toda la federación que pudiera abarcar a todos estos poderes y a todos estos niveles de gobierno... La legalidad establece el marco dentro del cual debemos actuar. La ética ofrece principios para reflexionar sobre la manera correcta de hacerlo. Y la integridad es la coherencia entre lo que una institución declara y lo que exige y lo que realmente hacen las personas que la integran”.En ese tenor, Vania Pérez Morales, vicepresidenta de Docencia y Desarrollo Académico de la Academia Mexicana de Auditoría al Desempeño (AMDAD), detalló los tipos de conflicto de interés (real, aparente y potencial) y el marco que impone la Ley General de Responsabilidades Administrativas. Sobre la naturaleza de la integridad y el impacto de la norma, comentó: “La integridad pública va a ser entendida como todas estas políticas que podrían ser éticas y la congruencia entre lo que hacemos y lo que está escrito. Tenerlo (conflicto) no es falta; la falta es no declararlo ni excusarse. La actuación bajo conflicto de interés es la falta administrativa grave”. En materia del presupuesto y la distribución de recursos, Érika Castillo Escobedo, subdirectora de Normatividad de la Dirección de Asuntos Jurídicos en la Estación de Televisión XEIPN Canal Once del Distrito Federal, enfatizó que las decisiones contables y presupuestales implican el ejercicio de poder público y deben analizar impactos diferenciados. “Quien integra un presupuesto, fija un trecho de gasto; diseña requisitos, autoriza una adecuación o define un indicador; decide prioridades, riesgos, evidencia y resultados… Una gestión íntegra no se limita a preguntar si el gasto fue autorizado. Pregunta si produjo valor público, si redujo barreras, si protegió derechos y si puede explicarse con honestidad”. En materia de Ética pública y prevención de la corrupción y los riesgos emergentes e Inteligencia Artificial (IA), Catalina Aguilar Oropeza, socia Fundadora Femaleader México y expresidenta del Sistema Estatal de Anticorrupción en Puebla, analizó los factores del comportamiento y la incorporación de tecnologías automatizadas en la toma de decisiones públicas, en la que advirtió sobre la preservación de la responsabilidad humana. “La corrupción no empieza con un sobre de dinero. La ética empieza cuando ejercemos poder sobre la vida de otras personas… Un sistema puede asistir la decisión, pero no puede absorber la responsabilidad. La responsabilidad sigue siendo de los humanos”. Sobre el tema de Ética en la gestión pública y atención ciudadana, Claudia Margarita Hernández Flores, consultora en materia de transparencia, integridad pública y prevención de la corrupción, expresidenta del Sistema Estatal de Anticorrupción en el Estado de México, se centró en los modelos éticos y atención ciudadana, en el cual revisó las estructuras orgánicas de supervisión, como los comités de ética y los programas de compliance público, concluyó: “La ética en la gestión pública va más allá de la honestidad porque abarca la transparencia, el compromiso con el servicio a la ciudadanía y la justicia social… El propósito de un modelo de integridad pública es crear una cultura organizacional donde la integridad sea parte fundamental de la gestión y las decisiones diarias, más allá del cumplimiento legal mínimo”. El curso concluyó con el compromiso de dar continuidad a los esquemas de formación, actualización de matrices de riesgo y el fortalecimiento de los canales de denuncia dentro de las instituciones públicas.