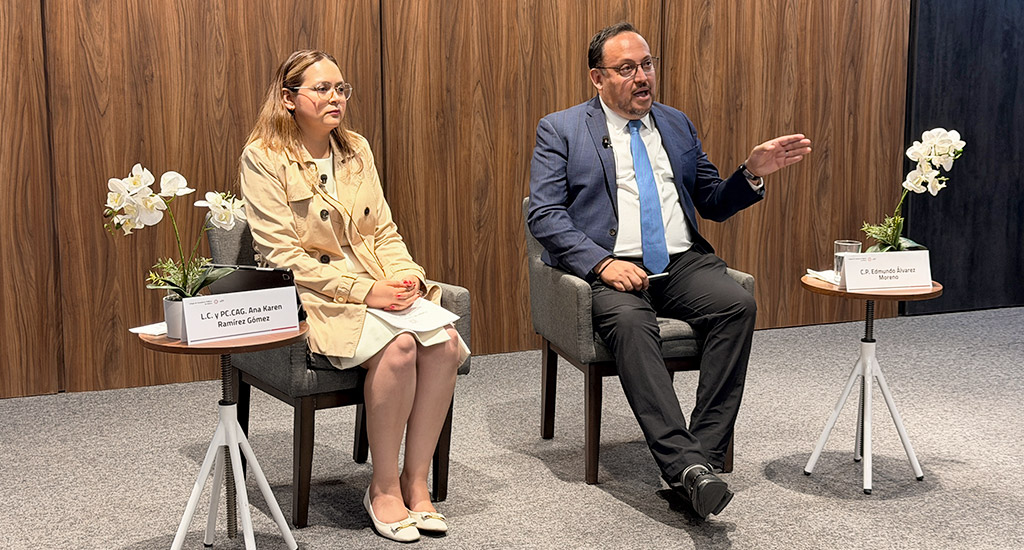
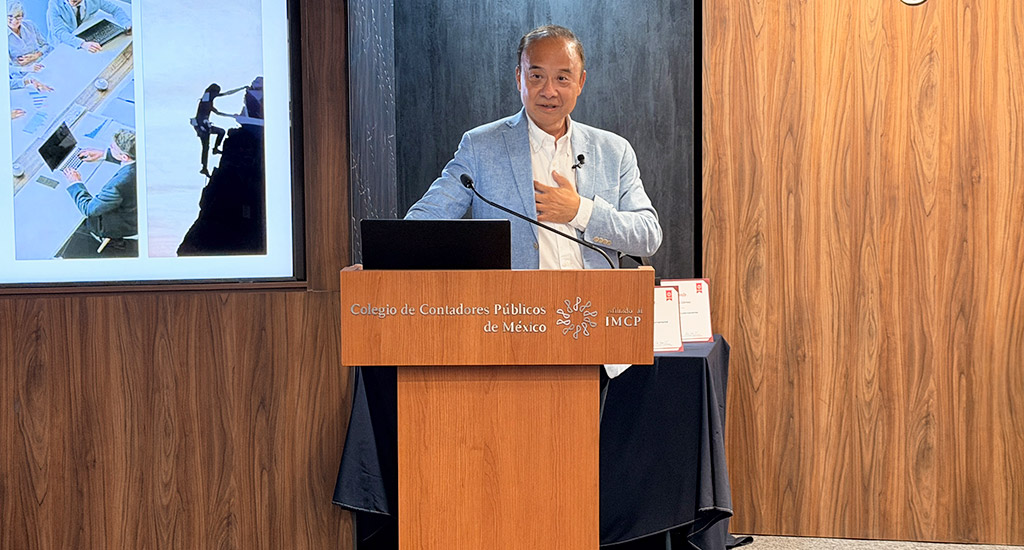
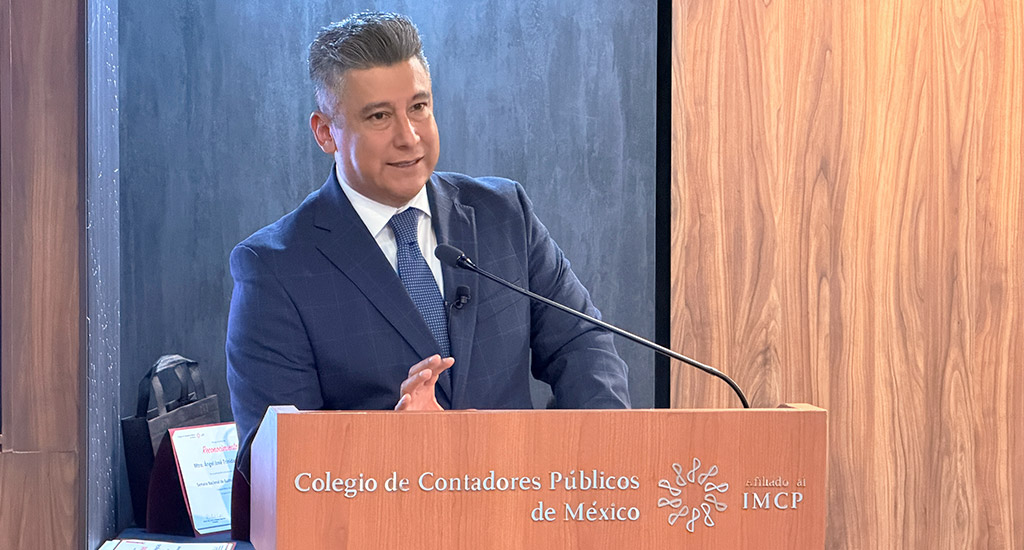
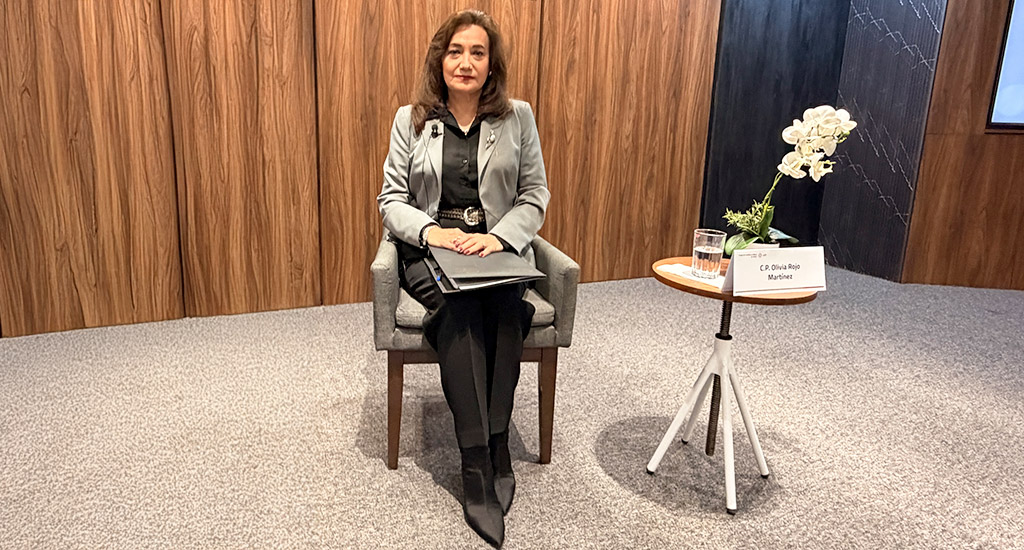
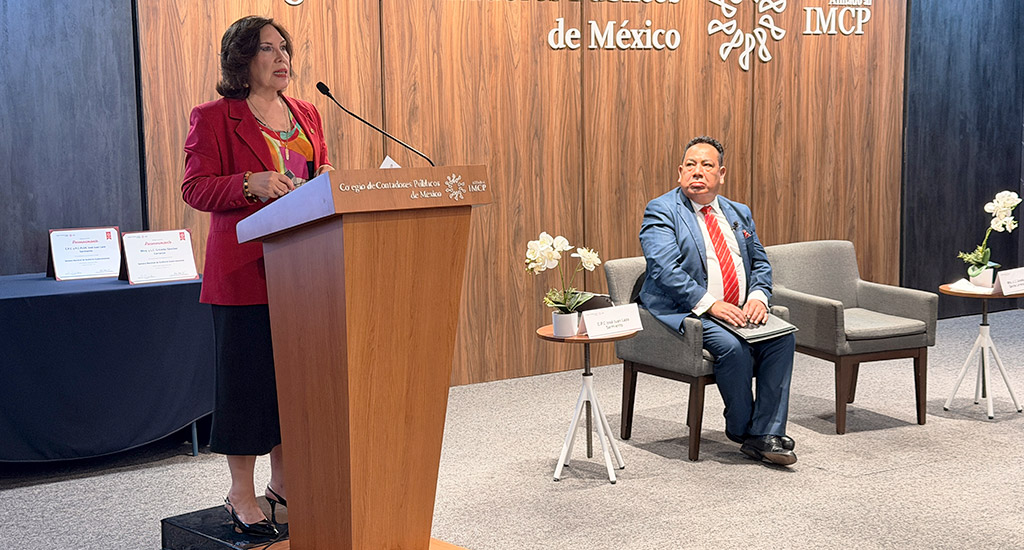
Durante cinco jornadas, la Semana Nacional de Auditoría Gubernamental reunió a especialistas, autoridades y profesionales de la contaduría para reflexionar sobre los desafíos que enfrenta la fiscalización pública y sobre las herramientas que pueden contribuir a fortalecer la rendición de cuentas, la integridad y la confianza ciudadana. Organizado por la comisión de Contabilidad y Auditoría Gubernamental, el encuentro se realizó del 24 al 28 de agosto.
Al dar la bienvenida, Rosalía Ortega López, presidenta del Colegio, destacó el compromiso de la institución con la capacitación y reconoció el trabajo de las comisiones, así como la participación de expertos y autoridades. Señaló que la actualización profesional de quienes intervienen en la fiscalización contribuye al fortalecimiento de las instituciones, a una mejor rendición de cuentas y al desarrollo del país.
La primera jornada puso sobre la mesa la relación entre fiscalización y ciudadanía. Lourdes Morales Canales, coordinadora del programa de Ciudadanía en México Evalúa, y Jorge Cano, coordinador del programa de Gasto Público y Rendición de Cuentas en México Evalúa, explicaron que la participación social puede convertirse en un mecanismo efectivo para vigilar el uso de los recursos públicos. Durante sus intervenciones, señalaron que las denuncias ciudadanas y las herramientas de participación de la Auditoría Superior de la Federación pueden ayudar a impulsar revisiones sobre posibles desviaciones presupuestarias. También expusieron casos que muestran las brechas entre los recursos aprobados y los efectivamente ejercidos, y subrayaron la necesidad de fortalecer la confianza en las instituciones fiscalizadoras.
La siguiente intervención avanzó hacia el papel que debe asumir la auditoría gubernamental frente a las nuevas exigencias de la administración pública. María de las Mercedes Cid Del Prado Sánchez, vicepresidenta general en el comité Ejecutivo Nacional del IMCP, abordó el futuro de la auditoría gubernamental, mientras que José Jafet Noriega Zamudio, presidente de la AMOCVIES, y titular del Órgano Interno de Control de la Universidad de Guanajuato, destacó su vínculo con el derecho a una buena administración. En este contexto, explicó que fiscalizar no significa únicamente revisar el gasto, sino contribuir a que las instituciones actúen con eficacia, eficiencia y ética.
Por su parte, Eber Omar Betanzos Torres, presidente del consejo directivo del Instituto Nacional de Administración Pública, enfatizó que los recursos públicos pertenecen a la sociedad y deben traducirse en bienestar, por lo que planteó avanzar hacia controles preventivos y concurrentes que permitan corregir problemas antes de que se conviertan en pérdidas o afecten la prestación de servicios.
Durante el segundo día, el enfoque preventivo cobró mayor fuerza. Norma Leticia Castillo Lara, titular de la Contraloría de Administración del Poder Judicial de la Federación, explicó que la auditoría está dejando atrás una visión exclusivamente punitiva y retrospectiva para convertirse en una herramienta de acompañamiento y mejora institucional. A partir de esta perspectiva, señaló que la efectividad de una revisión no debería medirse por el número de observaciones, sino por su capacidad para prevenir irregularidades y generar soluciones viables.
Más adelante, Gerardo González de Aragón Rodríguez, socio director de González de Aragón y Asociados, Contadores Públicos, analizó los retos que persisten en el combate a la corrupción y llamó la atención sobre las condiciones presupuestales y de operación de los organismos encargados de la fiscalización.
La jornada también permitió revisar responsabilidades que suelen quedar detrás de los grandes debates sobre control gubernamental. José Alfredo Salgado Salgado, presidente del Colegio de Contadores Públicos del Estado de Morelos, detalló las obligaciones fiscales de los entes públicos y recordó la importancia de contar con comprobantes, retenciones y controles adecuados, así como de atender oportunamente posibles incumplimientos.
A su vez, Javier Lozano Dubernard, presidente de la Academia Mexicana de Auditoría al Desempeño (AMDAD), planteó que la auditoría al desempeño debe mirar más allá de la legalidad del gasto para valorar su impacto en la ciudadanía. Al referirse al uso de tecnología, advirtió que herramientas como la inteligencia artificial pueden fortalecer la fiscalización, pero no sustituyen la comprobación física ni el criterio profesional del auditor.
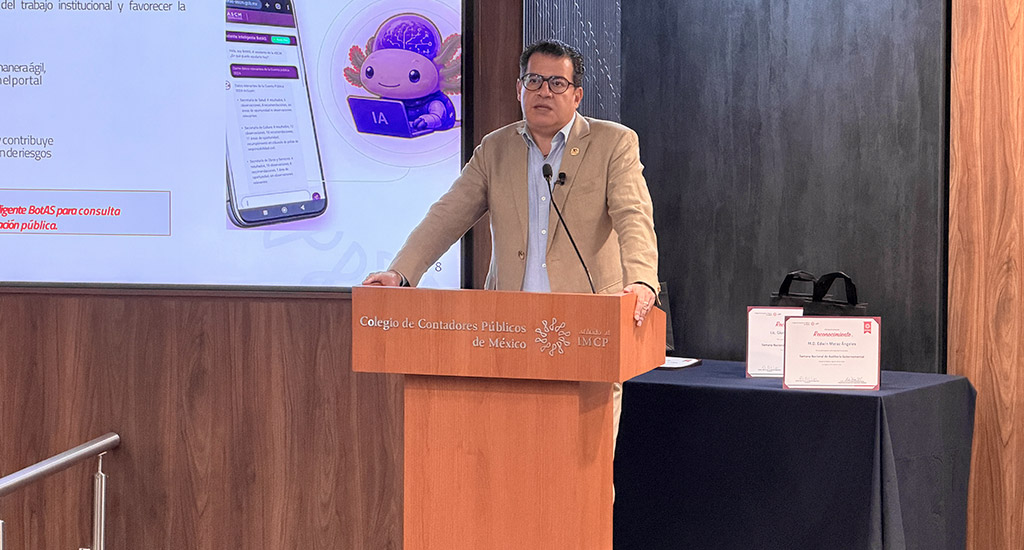
La inteligencia artificial ocupó un lugar central en la tercera jornada. Edwin Meraz Ángeles, auditor superior de la Ciudad de México, presentó el ecosistema BotAS, desarrollado por la Auditoría Superior de la Ciudad de México, como una herramienta para procesar grandes volúmenes de información, detectar inconsistencias e identificar patrones de riesgo. La exposición dejó claro que la tecnología puede ampliar las capacidades de fiscalización, pero debe mantenerse bajo criterios de ética, transparencia, trazabilidad y respeto a los derechos humanos.
En paralelo, Gloria I. Take Munguía, consultora en Transparencia, Acceso a la Información y Protección de Datos Personales, destacó el acceso a la información como un instrumento para la fiscalización y la rendición de cuentas, y explicó cómo el escrutinio ciudadano y periodístico ha permitido revelar casos relevantes de corrupción y posibles desvíos de recursos.
En esa misma jornada, Edmundo Álvarez Moreno, director general de Concentrado Empresarial SSM, abordó la integridad desde la perspectiva de las organizaciones y señaló la importancia de combinar políticas de autorregulación, cumplimiento normativo y gestión de riesgos.
Más adelante, Larry Tong, director general y jefe de Soluciones en IDA, analizó los problemas que pueden surgir cuando los proyectos de inteligencia artificial se plantean desde la tecnología y no desde las necesidades del negocio. Entre otros aspectos, recomendó partir de problemas concretos, involucrar a líderes capaces de cuestionar los resultados y evitar que la complejidad técnica desplace la atención de los objetivos que se buscan resolver.
El cuarto día trasladó la conversación a la operación cotidiana de los órganos de control. Sergio Paul Monroy Vicenteño, director de Evaluación y Seguimiento en el Órgano Interno de Control de la Fiscalía General de la República, explicó que la auditoría de desempeño permite identificar fortalezas, ineficiencias, brechas y riesgos para formular recomendaciones que mejoren los resultados públicos.
Víctor Hugo Carvente Contreras, contralor interno del Instituto Nacional Electoral, por su parte, destacó la necesidad de que la información financiera sea verificable y trazable desde su origen, con evidencia documental, digital y operativa suficiente.
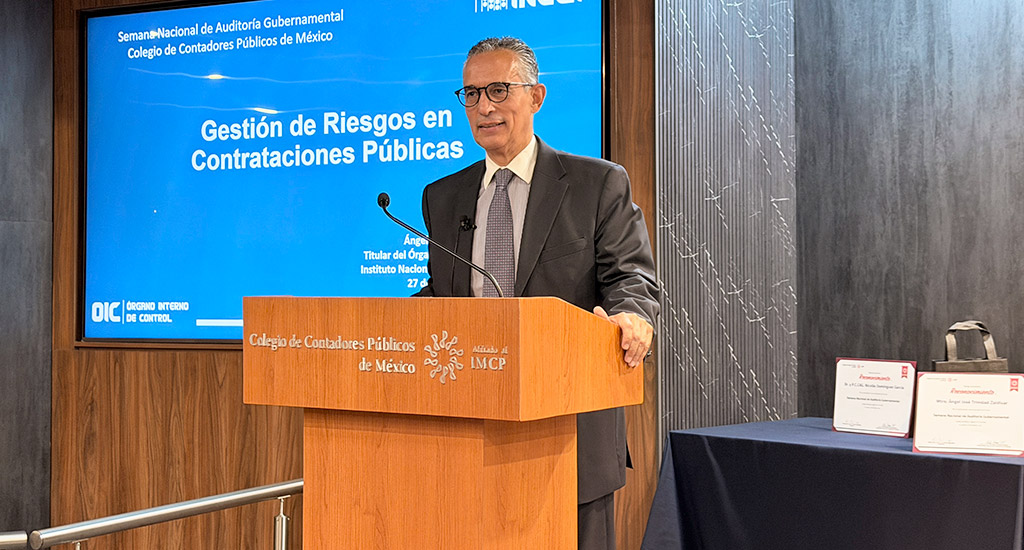
Olivia Rojo Martínez, contralora interna de la Comisión Nacional de los Derechos Humanos, expuso los retos que han enfrentado los órganos internos de control al asumir nuevas funciones en materia de transparencia y protección de datos, mientras que Ángel José Trinidad Zaldívar, contralor interno del Instituto Nacional de Estadística y Geografía, presentó una metodología para identificar riesgos en contrataciones públicas, con especial atención a proveedores, servidores públicos, capacidad financiera y cumplimiento de obligaciones.
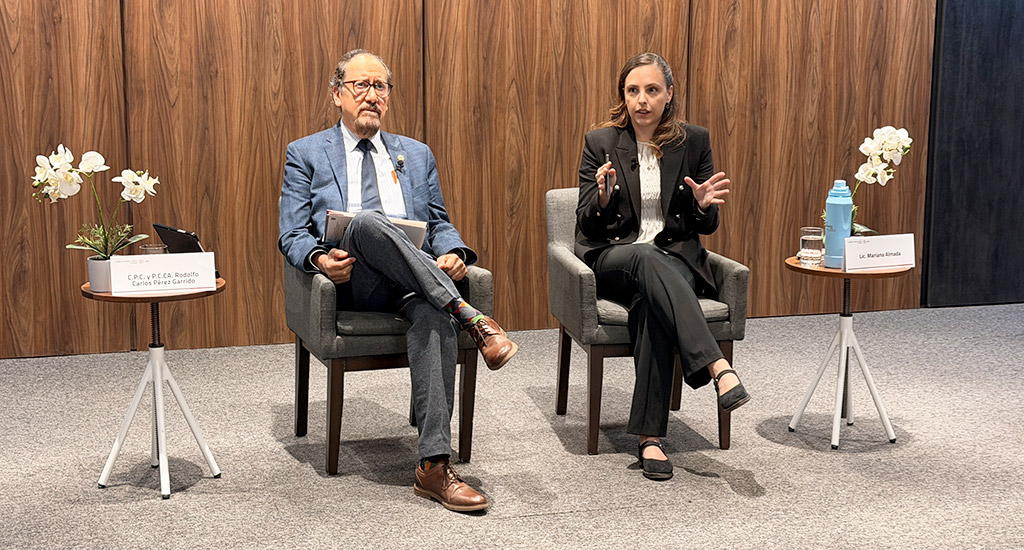
La última jornada amplió la mirada hacia temas que marcarán la evolución de la fiscalización. Mariana Almada, gerente de Sostenibilidad en Forvis Mazars, explicó las nuevas exigencias de divulgación de información relacionada con sostenibilidad y cambio climático en el sector público.
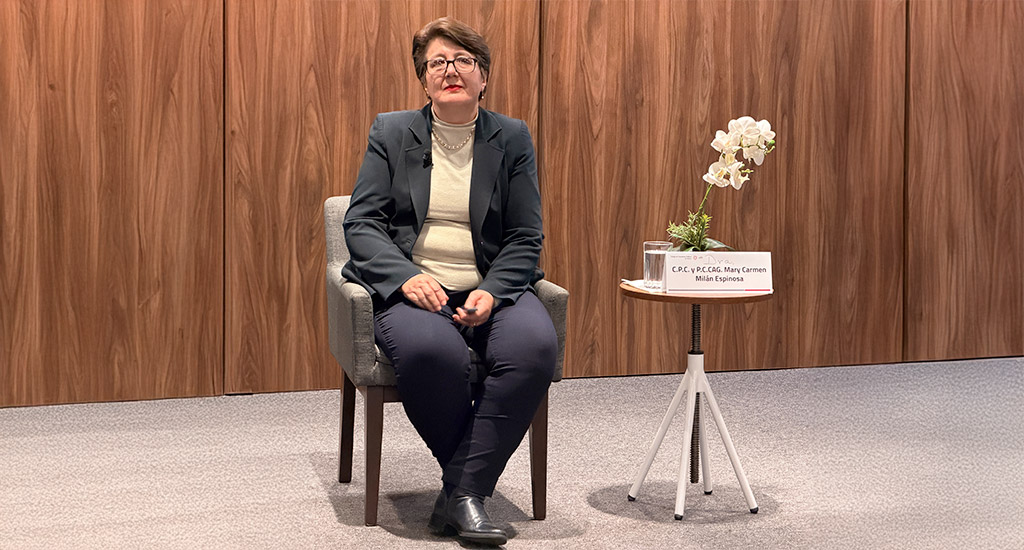
En su turno, Mary Carmen Milán Espinosa, socia de Despacho Milán Brito, destacó que el auditor independiente puede generar valor público más allá de la revisión de cifras, al contribuir a prevenir riesgos y fortalecer la confianza social. En tanto, Benjamín Reyes Torres, director general Adjunto de Control Interno y Transparencia del Instituto Nacional de Estadística y Geografía, señaló que el control interno debe evolucionar hacia modelos de monitoreo continuo, confianza digital, gestión de riesgos vivos y evidencia trazable, sin confundir el cumplimiento documental con un control realmente efectivo.
Al cierre de la Semana Nacional de Auditoría Gubernamental, Gricelda Sánchez Carranza, consultora gubernamental, retomó varios de los ejes que atravesaron las jornadas y planteó la necesidad de avanzar hacia una fiscalización preventiva, proactiva y basada en datos. La inteligencia artificial, la minería de datos y otras herramientas tecnológicas, explicó, pueden favorecer auditorías más oportunas, siempre que estén acompañadas de criterios de integridad y supervisión humana.

Eventos recientes
Con el propósito de orientar a los asociados sobre las disposiciones vigentes para el cumplimiento de la Norma de Desarrollo Profesional Continuo (NDPC) 2026, el Colegio llevó a cabo, el 14 de septiembre, el curso NDPC 2026 Actualización, cumplimiento y nuevas disciplinas. La sesión estuvo a cargo de Brenda Miroslava Vázquez Calderón, y Elodia González Torreblanca, bajo la coordinación de Carlos Jesús Verdi García, todos integrantes de la comisión de Desarrollo Profesional Continuo.Durante el encuentro se explicó que cumplir con la NDPC no consiste únicamente en acumular horas de capacitación. Las expositoras destacaron la necesidad de identificar correctamente el sector profesional, la certificación y las disciplinas que corresponden a cada asociado, además de conocer los requisitos aplicables y planear con anticipación las actividades que permitirán cubrir los puntos requeridos durante el año.En este sentido, se hizo énfasis en la importancia de llevar un seguimiento permanente. Se señaló que las actividades deben contar con evidencia documental y registrarse en los formatos correspondientes dentro de los plazos establecidos. También se recomendó no esperar hasta enero para revisar la información, sino mantener actualizado el perfil en la plataforma de la federada y verificar durante el año que los cursos y demás actividades hayan sido correctamente considerados.Al abordar las disciplinas profesionales contempladas para 2026, se mencionaron, entre otras, las Normas de Información de Sostenibilidad, contabilidad gubernamental, finanzas, fiscal, costos, prevención de lavado de dinero y anticorrupción, seguridad social y tributación. Asimismo, se refirió la importancia de temas relacionados con ética, derecho, gobierno corporativo, competencias digitales, gobernanza, visualización de datos, informática e inteligencia artificial, siempre que exista una relación con el ejercicio profesional.Uno de los ejemplos utilizados durante la sesión permitió destacar un aspecto fundamental: la pertenencia temática. Se explicó que una capacitación no genera puntos simplemente por abordar una herramienta o conocimiento de uso general. Por ejemplo, un curso de Excel puede adquirir relevancia para efectos de DPC cuando está orientado a una aplicación concreta de la profesión, como el desarrollo de cédulas de auditoría. De igual forma, se indicó que los cursos sobre inteligencia artificial u otras tecnologías deben vincularse con alguna de las disciplinas o temas reconocidos por la norma.A manera de síntesis, durante la sesión se compartió una guía práctica para que los asociados tengan presentes los principales pasos del cumplimiento:Puntos clave de la NDPC 2026Planear: identificar sector, certificación, disciplina y puntos requeridos.Verificar: revisar que la capacitadora y la actividad cumplan con los requisitos aplicables.Documentar: conservar constancias y evidencia de las actividades realizadas.Manifestar: registrar los puntos en el formato correspondiente y dentro del plazo establecido.Revisar: mantener actualizado el perfil en la plataforma de la federada.Prever: solicitar con anticipación las autorizaciones necesarias para actividades especiales.Dar seguimiento: comprobar que el cumplimiento haya quedado correctamente registrado ante la federada y, cuando corresponda, ante los organismos relacionados con la certificación.Posteriormente, las expositoras abordaron situaciones que requieren especial atención, entre ellas la capacitación impartida por instituciones no registradas como capacitadoras, los programas de educación superior y posgrado, los diplomados, la educación a distancia y los eventos realizados en el extranjero. En relación con estos últimos, se enfatizó que es necesario solicitar previamente la autorización correspondiente y presentar la documentación requerida con suficiente anticipación. También se destacó la importancia de verificar la vigencia del RVOE cuando resulte aplicable y de no asumir que cualquier curso o programa genera puntos automáticamente.Durante la sesión también se revisaron los supuestos de excepción al cumplimiento, así como las consecuencias derivadas de no acreditar oportunamente la NDPC. Se aclaró que las dispensas no operan de manera automática y deben solicitarse y confirmarse conforme a los procedimientos establecidos. Asimismo, se recordó que para quienes cuentan con certificaciones o registros vinculados con organismos externos, el cumplimiento oportuno puede ser necesario para mantener dichas condiciones.Hacia el cierre, se reiteró que la actualización profesional debe entenderse como un proceso continuo y no como una actividad que se resuelve al finalizar el año. La recomendación fue mantener durante todo el ejercicio una ruta de cumplimiento que incluya la planeación de puntos, selección y verificación de capacitaciones, conservación de evidencias y manifestación en tiempo y forma. Con ello, se enfatizó que cumplir con la NDPC no termina al tomar un curso: también implica documentar, registrar, verificar y asumir la responsabilidad sobre la propia actualización profesional.
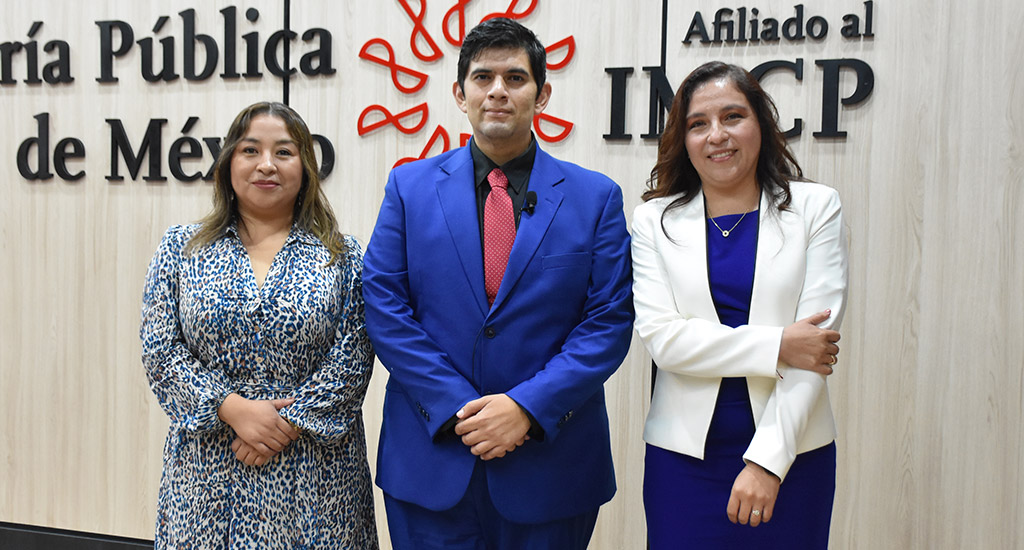
Con el propósito de analizar las repercusiones jurídicas y fiscales que conllevan las transmisiones patrimoniales, el Colegio y la comisión Fiscal Internacional presentaron, este 10 de septiembre, la conferencia Sucesiones patrimoniales: herencias, legados, trusts y transiciones, un espacio dedicado al análisis, el cual contó con la participación de Layda Cárcamo Sabido y César Fares Canavati.Durante su intervención, Fares Canavati abordó los conceptos civiles que rigen los actos gratuitos, distinguiendo entre la donación como un acto inter vivos, puro, simple o condicional, y la sucesión por causa de muerte, la cual comprende tanto las modalidades testamentarias como las legítimas.El especialista profundizó en la relevancia patrimonial y fiscal de estos actos, señalando que el régimen aplicable está determinado por la naturaleza del acto, el sujeto receptor, el parentesco y la naturaleza del bien. En el ámbito de las personas morales, puntualizó que los donativos y herencias constituyen ingresos acumulables gravados a la tasa corporativa general del 30%, y detalló las reglas de deducibilidad para donantes, los límites generales y las obligaciones específicas para las entidades autorizadas para recibir donativos.Asimismo, informó sobre la mecánica fiscal aplicable a las personas físicas, donde la donación se considera un ingreso por adquisición de bienes valuado mediante avalúo, sujeto a una tarifa progresiva y a los supuestos de exención previstos en la Ley del Impuesto Sobre la Renta (LISR).Por su parte, la contadora Cárcamo Sabido centró su exposición en la importancia de la planeación sucesoria para proteger la riqueza acumulada, garantizar la continuidad de los negocios familiares y preservar la armonía entre los herederos, diferenciándola categóricamente de prácticas ilícitas como la evasión fiscal o el ocultamiento de capitales.La ponente advirtió sobre las consecuencias adversas de omitir una planeación adecuada, tales como el desconocimiento de activos, la aparición de terceros o la exposición a cargas tributarias no previstas. Para mitigar estos riesgos, analizó diversas estructuras de protección patrimonial, como los fideicomisos mexicanos y los trusts extranjeros, así como el uso de sociedades residentes en México.Los especialistas coincidieron en que la complejidad de las disposiciones fiscales actuales exige una estrategia preventiva rigurosa en la estructuración de sucesiones y transmisiones patrimoniales.Finalmente, se destacó que el entendimiento de las obligaciones informativas ante la autoridad tributaria, el apego a las formalidades jurídicas y civiles y la correcta distinción entre los tratamientos aplicables a personas físicas y morales son elementos clave para brindar seguridad jurídica a los contribuyentes y salvaguardar el patrimonio familiar.

Hablar de testamento suele asociarse con la distribución de bienes, pero durante la conferencia Testamento y certeza jurídica en la prevención de conflictos familiares quedó de manifiesto que sus alcances van mucho más allá. En el marco del mes del Testamento, el Colegio de la Contaduría Pública de México realizó el 10 de septiembre esta sesión, en la que Manuel Niño de Rivera, fundador de la firma Kudo y Niño de Rivera Abogados, abordó los conflictos que pueden surgir cuando la voluntad de una persona no queda establecida y explicó cómo una adecuada planeación puede contribuir a prevenirlos. La conferencia fue moderada por Víctor Oliver Mercado, integrante de la Comisión de Desarrollo Fiscal 1.Desde el inicio de su participación, Niño de Rivera planteó la necesidad de cambiar la percepción que existe alrededor del testamento y dejar de verlo como un trámite reservado para personas mayores o con grandes patrimonios. Explicó que se trata de un acto de responsabilidad y protección familiar, pues permite establecer con claridad qué sucederá con los bienes y derechos después del fallecimiento. A partir de situaciones que se presentan en la práctica, señaló que la ausencia de estas disposiciones puede abrir la puerta a disputas entre familiares, desacuerdos sobre una vivienda o diferencias respecto de quién debe continuar al frente de una empresa.Uno de los ejemplos que marcó la exposición fue el de las empresas familiares. Al respecto, destacó que no siempre basta con determinar quién heredará las acciones, pues también es necesario considerar si esa persona cuenta con las condiciones para participar en la operación o en los órganos de decisión de la empresa. Por ello, explicó la utilidad de establecer protocolos familiares y convenios entre accionistas que definan previamente las reglas para una eventual sucesión, incluyendo mecanismos para determinar el valor de las acciones y alternativas para facilitar su transmisión.A lo largo de la sesión, el ponente también se detuvo en algunos de los mitos que pueden retrasar la decisión de otorgar un testamento. Aclaró que hacerlo no significa perder el control de los bienes ni impide vender una propiedad posteriormente, y recordó que el documento puede modificarse cuando la persona lo considere necesario. De igual forma, señaló que el patrimonio no se limita a casas, terrenos o cuentas bancarias, pues también puede incluir negocios, marcas, acciones y otros activos cuyo valor debe ser considerado dentro de la planeación.Otro de los puntos abordados fue el proceso que comienza después del fallecimiento. Niño de Rivera explicó las distintas etapas de una sucesión y la función del albacea, figura a la que atribuyó especial importancia por su responsabilidad en la administración de los bienes y en el cumplimiento de la voluntad del autor de la sucesión. También describió algunos escenarios en los que puede intervenir un juez, así como las circunstancias que pueden llevar a impugnar un testamento, entre ellas la falta de capacidad, violencia, amenazas, coacción o determinadas irregularidades en su otorgamiento.En el tramo final de la conferencia, la conversación se trasladó a cuestiones prácticas: cuentas bancarias, bienes ubicados en el extranjero, transmisión de acciones, impuestos y documentación necesaria para iniciar una sucesión. Ante estas situaciones, el expositor recomendó mantener organizada la información patrimonial y comunicar a los familiares la existencia del testamento, evitando que su contenido se convierta en un misterio después del fallecimiento. También hizo énfasis en elegir cuidadosamente al albacea, consultar a especialistas y considerar las necesidades de menores y personas que requieran redes de apoyo y salvaguardas.La sesión concluyó con una idea que atravesó toda la exposición: prevenir también forma parte de cuidar a la familia. Para Niño de Rivera, aprovechar septiembre para ordenar la voluntad y patrimonio no debe verse únicamente como un trámite, sino como una decisión de planeación que puede brindar certeza y reducir la posibilidad de que los bienes terminen siendo motivo de conflicto. En ese sentido, el testamento se presentó como una herramienta para dejar reglas claras antes de que otros tengan que tomar decisiones en medio de una sucesión.