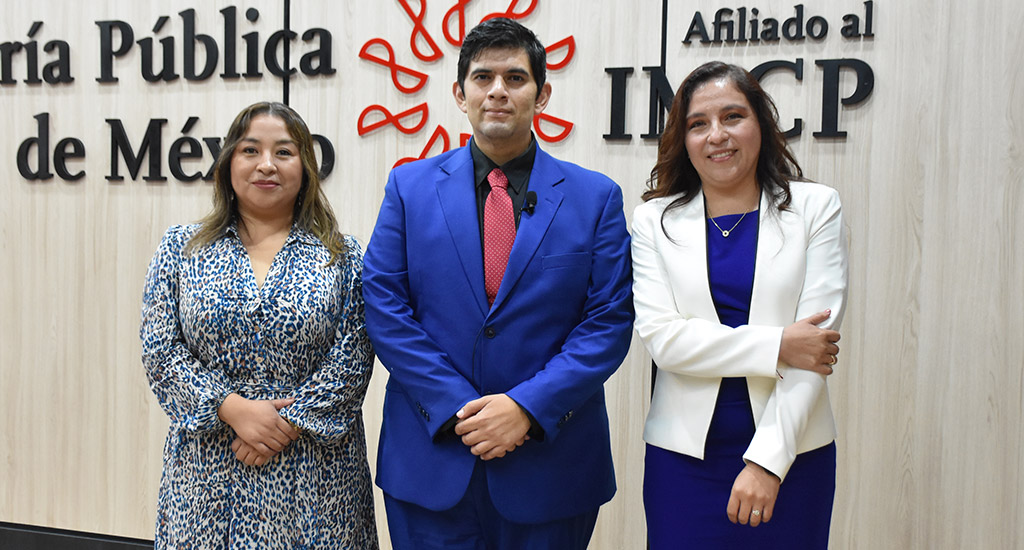
La comisión de Contribuciones Locales del Colegio llevó a cabo el 4 de septiembre el evento Impuestos ecológicos, el cual contó con la participación de Sergio Alejandro Ríos Alonso, Enrique Augusto Zamora Paredes y Juvenal Octaviano Villaverde Crisantos, todos integrantes de la comisión antes mencionada.
Entrando en tema, Zamora Paredes comentó que, en México, la preocupación por el medio ambiente y la protección de los recursos naturales ha llevado a la implementación de impuestos ecológicos en varios Estados del país. Estos impuestos, también conocidos como impuestos verdes o ambientales, tienen como objetivo principal desincentivar actividades que puedan dañar el entorno natural y proporcionar recursos para la conservación ambiental y la salud pública.
En ese sentido, explicó que los impuestos ecológicos se aplican a una variedad de actividades que van desde la emisión de gases a la atmósfera hasta la extracción de materiales pétreos. “Los Estados tienen la facultad de establecer impuestos locales, y esta potestad ha llevado a la creación de diferentes regulaciones y tasas impositivas en cada entidad federativa”.
En su turno, Ríos Alonso profundizó sobre el caso de Zacatecas, uno de los Estados pioneros en la implementación de impuestos ecológicos. Al respecto, manifestó que, en 2017, este Estado publicó una nueva Ley de Hacienda que incluyó un capítulo exclusivo para estos impuestos, cuyo objetivo declarado fue proporcionar al Estado los recursos necesarios para cumplir con su obligación de proteger la salud y el medio ambiente, tal como lo establece la Constitución Mexicana.
Sin embargo, señaló que no todos los Estados han mantenido estos impuestos. Michoacán, por ejemplo, derogó sus impuestos ecológicos en 2019 debido a preocupaciones sobre la medición de las emisiones, la proporcionalidad en los cobros y la falta de claridad en el uso de los fondos recaudados.
Zamora Paredes precisó que la legislación relacionada con los impuestos ecológicos está en constante evolución, por lo que, algunos Estados han implementado impuestos más recientemente, como Coahuila en 2022 (impuesto por remediación ambiental en la extracción de materiales pétreos) y Durango en 2023 (impuesto para preservación y restauración ecológica en la extracción de materiales, impuesto por emisión de gases a la atmósfera, impuesto de la emisión de contaminantes al suelo, subsuelo y agua e impuesto por depósito o almacenamiento de residuos). Estos impuestos buscan no solo recaudar fondos, sino también incentivar cambios en el comportamiento de los contribuyentes para favorecer el medio ambiente.
Finalmente, los ponentes indicaron que los impuestos ecológicos en México representan un esfuerzo importante para promover la protección ambiental y la conservación de los recursos naturales. A medida que más Estados adopten estas medidas, será esencial seguir de cerca su evolución y su impacto en la sociedad y el medio ambiente. “Estos impuestos no solo buscan recaudar dinero, sino también generar conciencia sobre la importancia de cuidar nuestro entorno natural”.
Durante la charla, los expositores brindaron detalle de cada impuesto aplicado en los Estados de Baja California, Campeche, Coahuila, Durango, Estado de México, Guanajuato, Nayarit, Nuevo León, Oaxaca, Querétaro, Quintana Roo, Yucatán y Zacatecas, así como las obligaciones que tiene las personas físicas y morales respecto a esos tributos.

Eventos recientes
El Colegio llevó a cabo, este 17 de septiembre, el foro Iniciativa fiscal para 2027, espacio de análisis en el que María Mancilla Rendón, Arturo Halgraves Cerda, Juan Torres Romero y Eduardo Sánchez Lemoine revisaron el proyecto de iniciativa de reforma y expusieron sus posibles implicaciones para contribuyentes y organizaciones.Durante el encuentro, la doctora Mancilla Rendón abordó los aspectos relacionados con la Ley de Ingresos de la Federación (LIF), los estímulos fiscales y las expectativas de recaudación. Como parte de su exposición, explicó el procedimiento previsto en la Ley Federal de Presupuesto y Responsabilidad Hacendaria para la presentación y aprobación de la Ley de Ingresos y el Presupuesto de Egresos, así como los elementos que integran los Criterios Generales de Política Económica. Por lo anterior, informó que se prevé una aceleración de la economía mexicana con una expansión del PIB de entre 1.5% y 2.5%, menor inflación y estabilidad cambiaria.Además, puntualizó que los ingresos presupuestarios ascenderían a 9.157 billones de pesos, equivalentes a 23.2% del Producto Interno o Interior Bruto (PIB), con una variación real de 3.9% respecto a 2026. Los ingresos tributarios representarían 15.9% del PIB.La ponente explicó el papel de la recaudación como mecanismo de distribución de recursos hacia las entidades federativas y los municipios, así como la función del Fondo de Estabilización de los Ingresos de las Entidades Federativas ante posibles variaciones en la recaudación.Otro de los temas expuestos fue el esquema de multas por incumplimiento de obligaciones fiscales federales distintas del pago de contribuciones. Al respecto, detalló los supuestos relacionados con el Registro Federal de Contribuyentes (RFC), la presentación de declaraciones, solicitudes y avisos, así como las obligaciones vinculadas con la contabilidad y los pagos provisionales.Por su parte, Arturo Halgraves Cerda concentró su participación en siete modificaciones con posibles efectos operativos, particularmente en materia de Impuesto al Valor Agregado (IVA), retenciones e Impuesto Especial sobre Producción y Servicios (IEPS); entre los planteamientos revisados se encontró el tratamiento fiscal para libros, periódicos y revistas, cuya tasa cero estaría condicionada a que al menos el 90% de los ingresos del ejercicio anterior proviniera de la venta de estos bienes.El análisis de Halgraves Cerda también abarcó las retenciones aplicables a plataformas digitales, la ampliación del tratamiento de tasa cero para determinados productos de gestión menstrual, las restricciones al acreditamiento del IVA en ciertos casos relacionados con aseguradoras, una alternativa de pago para contribuyentes del Régimen Simplificado de Confianza (Resico) y medidas de trazabilidad para productos con nicotina.En tanto, Juan Torres Romero centró su intervención en el mecanismo propuesto para el control de las deducciones autorizadas y las pérdidas fiscales. Explicó que la iniciativa contempla incorporar a la Ley del Impuesto Sobre la Renta (LISR) un límite para las deducciones de personas morales con ingresos superiores a 50 millones de pesos, así como disposiciones relacionadas con la disminución de las cantidades que no puedan aplicarse en el ejercicio correspondiente.Finalmente, Eduardo Sánchez Lemoine incorporó la perspectiva jurídica al análisis de las deducciones estructurales y no estructurales. Explicó que las primeras corresponden a erogaciones vinculadas con la producción u obtención de los ingresos y que su reconocimiento se relaciona con el principio de proporcionalidad tributaria, al permitir determinar la renta neta que constituye la base del ISR.En contraste, señaló que las deducciones no estructurales no mantienen ese vínculo directo con la generación de ingresos. Como parte de esta revisión, Sánchez Lemoine hizo referencia al criterio de la primera sala de la Suprema Corte de Justicia de la Nación (SCJN) respecto de la limitación a la deducción de intereses netos.
El 14 de septiembre se presentó en el Colegio un curso destinado a desarrollar sobre los descuentos de créditos de vivienda del Instituto del Fondo Nacional de la Vivienda para los Trabajadores (Infonavit): Descuentos de Infonavit. La intención del curso fue construir un espacio práctico cercano a la realidad que permitiera a los asistentes consolidar sus conocimientos técnicos mediante ejemplos prácticos y fue presentado por Miguel Arnulfo Castellanos Cadena, coordinador del curso y representante de la comisión T. de Seguridad Social. Francisco Javier Ibarra Mayoral fue el encargado de desarrollar el tema para la audiencia, quien comenzó señalando que los créditos para la vivienda proporcionados por el Infonavit se mantienen como opciones competitivas frente a créditos bancarios en la mayoría de los casos, por lo que conocer su funcionamiento, límites y alcances es conocimiento esencial para el especialista. El experto señaló que el Infonavit proporciona distintos tipos de créditos como los créditos de cuota fija monetaria, que representan la mayor parte de la cartera, los créditos en veces de Unidad de Medida y Actualización (UMA) o unidad mixta y los créditos porcentuales, siendo estos últimos los menos comunes en comparación a los otros dos. Francisco Ibarra señaló que, para el caso de la cuota fija, ésta representa certeza para los trabajadores y facilita la planeación, convirtiéndola en una opción accesible financiera y administrativamente.Al desarrollar los cuerpos normativos vinculados a estos créditos para la vivienda se desarrolló la Ley del Infonavit, el marco legal que regula a la institución y donde se establecen las obligaciones patronales, como el pago de aportaciones de cada trabajador mientras exista una relación laboral y, por tanto, la realización de los descuentos en los salarios conforme lo dispuesto en la Ley Federal del Trabajo (LFT).Uno de los grandes escenarios que debe considerar el patrón, tras la reforma de la Ley Infonavit del 2025, es que la obligación de los descuentos y enteros por créditos de vivienda no se suspende por ausencias o incapacidades médicas, ya que se debe cubrir un 5% del salario base de cotización y pagar la amortización del crédito Infonavit, aunque el trabajador no perciba salario directamente. Todo esto, según comenta Francisco, representa una obligación patronal y una carga financiera que la organización debe considerar para evitar deudas y multas.Finalmente, se trazó una prelación de descuentos al salario, donde se señaló un elemento fundamental: el patrón es solidario del pago de créditos Infonavit y sujeto a multa ante el incumplimiento de descuentos judiciales, como la pensión alimenticia, por lo que se debe considera que si el sueldo neto tras retenciones de impuestos y descuentos judiciales no cubre el total de la amortización de Infonavit, el patrón debe reportar la incidencia y retener únicamente hasta el límite legal permitido sin afectar el mínimo vital del trabajador; debido a ello, la planeación es fundamental para evitar riesgos y asegurar el cumplimiento de las obligaciones patronales.
Con el propósito de orientar a los asociados sobre las disposiciones vigentes para el cumplimiento de la Norma de Desarrollo Profesional Continuo (NDPC) 2026, el Colegio llevó a cabo, el 14 de septiembre, el curso NDPC 2026 Actualización, cumplimiento y nuevas disciplinas. La sesión estuvo a cargo de Brenda Miroslava Vázquez Calderón, y Elodia González Torreblanca, bajo la coordinación de Carlos Jesús Verdi García, todos integrantes de la comisión de Desarrollo Profesional Continuo.Durante el encuentro se explicó que cumplir con la NDPC no consiste únicamente en acumular horas de capacitación. Las expositoras destacaron la necesidad de identificar correctamente el sector profesional, la certificación y las disciplinas que corresponden a cada asociado, además de conocer los requisitos aplicables y planear con anticipación las actividades que permitirán cubrir los puntos requeridos durante el año.En este sentido, se hizo énfasis en la importancia de llevar un seguimiento permanente. Se señaló que las actividades deben contar con evidencia documental y registrarse en los formatos correspondientes dentro de los plazos establecidos. También se recomendó no esperar hasta enero para revisar la información, sino mantener actualizado el perfil en la plataforma de la federada y verificar durante el año que los cursos y demás actividades hayan sido correctamente considerados.Al abordar las disciplinas profesionales contempladas para 2026, se mencionaron, entre otras, las Normas de Información de Sostenibilidad, contabilidad gubernamental, finanzas, fiscal, costos, prevención de lavado de dinero y anticorrupción, seguridad social y tributación. Asimismo, se refirió la importancia de temas relacionados con ética, derecho, gobierno corporativo, competencias digitales, gobernanza, visualización de datos, informática e inteligencia artificial, siempre que exista una relación con el ejercicio profesional.Uno de los ejemplos utilizados durante la sesión permitió destacar un aspecto fundamental: la pertenencia temática. Se explicó que una capacitación no genera puntos simplemente por abordar una herramienta o conocimiento de uso general. Por ejemplo, un curso de Excel puede adquirir relevancia para efectos de DPC cuando está orientado a una aplicación concreta de la profesión, como el desarrollo de cédulas de auditoría. De igual forma, se indicó que los cursos sobre inteligencia artificial u otras tecnologías deben vincularse con alguna de las disciplinas o temas reconocidos por la norma.A manera de síntesis, durante la sesión se compartió una guía práctica para que los asociados tengan presentes los principales pasos del cumplimiento:Puntos clave de la NDPC 2026Planear: identificar sector, certificación, disciplina y puntos requeridos.Verificar: revisar que la capacitadora y la actividad cumplan con los requisitos aplicables.Documentar: conservar constancias y evidencia de las actividades realizadas.Manifestar: registrar los puntos en el formato correspondiente y dentro del plazo establecido.Revisar: mantener actualizado el perfil en la plataforma de la federada.Prever: solicitar con anticipación las autorizaciones necesarias para actividades especiales.Dar seguimiento: comprobar que el cumplimiento haya quedado correctamente registrado ante la federada y, cuando corresponda, ante los organismos relacionados con la certificación.Posteriormente, las expositoras abordaron situaciones que requieren especial atención, entre ellas la capacitación impartida por instituciones no registradas como capacitadoras, los programas de educación superior y posgrado, los diplomados, la educación a distancia y los eventos realizados en el extranjero. En relación con estos últimos, se enfatizó que es necesario solicitar previamente la autorización correspondiente y presentar la documentación requerida con suficiente anticipación. También se destacó la importancia de verificar la vigencia del RVOE cuando resulte aplicable y de no asumir que cualquier curso o programa genera puntos automáticamente.Durante la sesión también se revisaron los supuestos de excepción al cumplimiento, así como las consecuencias derivadas de no acreditar oportunamente la NDPC. Se aclaró que las dispensas no operan de manera automática y deben solicitarse y confirmarse conforme a los procedimientos establecidos. Asimismo, se recordó que para quienes cuentan con certificaciones o registros vinculados con organismos externos, el cumplimiento oportuno puede ser necesario para mantener dichas condiciones.Hacia el cierre, se reiteró que la actualización profesional debe entenderse como un proceso continuo y no como una actividad que se resuelve al finalizar el año. La recomendación fue mantener durante todo el ejercicio una ruta de cumplimiento que incluya la planeación de puntos, selección y verificación de capacitaciones, conservación de evidencias y manifestación en tiempo y forma. Con ello, se enfatizó que cumplir con la NDPC no termina al tomar un curso: también implica documentar, registrar, verificar y asumir la responsabilidad sobre la propia actualización profesional.