La Organización Internacional de Policía Criminal, mejor conocida como Interpol, en su informe presentado en el 2020, puso de manifiesto el aumento de los ciberataques durante el confinamiento por Covid-19, en el que los usuarios de servicios en línea fueron presa fácil de la ciberdelincuencia, que vulneró la seguridad en sistemas para el robo de datos e identidad, un delito que no sólo se refleja en el país, sino en todo el mundo.
México, por su posición geográfica, se enfrenta a un problema de lavado de dinero por su cercanía con EUA.
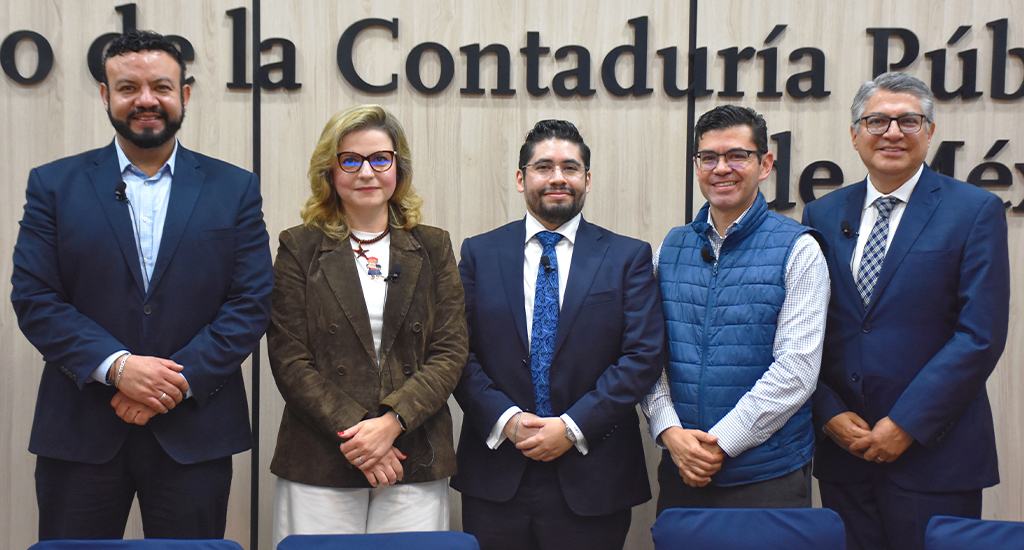
Acerca de este delito, ¿qué medidas ha adoptado el país? Sobre el tema, la comisión técnica de Prevención de Lavado de Dinero del Colegio, representada por su presidenta, Cynthia Escoffie Caballero, presentó el curso Geolocalización para Bancos, el 6 de julio, en el que también participó Noel Fernando Aguilera Aguirre, presidente de Asofich, Asociación Civil que busca regular el actuar de las Sociedades Financieras de Objeto Múltiple (Sofom) y del sector de Actividades Vulnerables.
Cynthia Escoffie comentó que la geolocalización es una implementación tecnológica que permite la posición geográfica del individuo y que no es ajena para nadie, pues todos hemos utilizado alguna aplicación para solicitar un servicio de taxi, conocer la situación del tránsito en la ciudad, o bien, hemos hecho uso de alguna plataforma que brinde servicios de alimento.
Estos datos, que se obtiene de un dispositivo móvil o computadora, permiten ubicar en tiempo real las operaciones o servicios adquiridos, por lo que en marzo de 2021 entraron en vigor las reformas que “obligan a las instituciones financieras a obtener y conservar la geolocalización en tiempo real del dispositivo”.
Sobre esta línea argumentativa agregó que las instituciones financieras mexicanas han solicitado autorización a sus clientes para acceder a su información de geolocalización al momento de realizar alguna operación o transacción de manera no presencial.
Noel Fernando Aguilera, en su intervención, comentó que esta medida es parte de los compromisos internacionales adoptados por México como integrante del GAFI, organismo que se encuentra enforcado a combatir el Lavado de Dinero y el Financiamiento al Terrorismo (LD/FT).
“Este compromiso ha sido reconocido por 27 países, así como organizaciones internacionales como el Banco mundial y el Fondo Monetario Internacional. En ese sentido, la obtención y conservación de la geolocalización se encuentra en línea con la Guía sobre la identidad digital, con el objeto de velar por la protección de los recursos de sus clientes”.
Posterior a la presentación de un caso práctico y sobre la desmitificación acerca del uso de la geolocalización (ya que no atenta contra la privacidad, no tiene fines de cobranza o de persecución fiscal), los ponentes concluyeron con el tema de las ventajas que tiene el cliente con la implementación de esta tecnología:
• Fortalecen las medidas para prevenir y detectar actos, omisiones u operaciones de pudiesen favorecer el LD/FT.
• Previenen la comisión de fraudes contra los clientes de las instituciones bancarias.
• Detectan la cadena de los delitos financieros y determinan la ubicación de los ciberdelincuentes.
• Predeterminan el comportamiento operativo en línea de los clientes e identifican actividades sospechosas, entre otros.

Eventos recientes
Con el propósito de analizar las repercusiones jurídicas y fiscales que conllevan las transmisiones patrimoniales, el Colegio y la comisión Fiscal Internacional presentaron, este 10 de septiembre, la conferencia Sucesiones patrimoniales: herencias, legados, trusts y transiciones, un espacio dedicado al análisis, el cual contó con la participación de Layda Cárcamo Sabido y César Fares Canavati.Durante su intervención, Fares Canavati abordó los conceptos civiles que rigen los actos gratuitos, distinguiendo entre la donación como un acto inter vivos, puro, simple o condicional, y la sucesión por causa de muerte, la cual comprende tanto las modalidades testamentarias como las legítimas.El especialista profundizó en la relevancia patrimonial y fiscal de estos actos, señalando que el régimen aplicable está determinado por la naturaleza del acto, el sujeto receptor, el parentesco y la naturaleza del bien. En el ámbito de las personas morales, puntualizó que los donativos y herencias constituyen ingresos acumulables gravados a la tasa corporativa general del 30%, y detalló las reglas de deducibilidad para donantes, los límites generales y las obligaciones específicas para las entidades autorizadas para recibir donativos.Asimismo, informó sobre la mecánica fiscal aplicable a las personas físicas, donde la donación se considera un ingreso por adquisición de bienes valuado mediante avalúo, sujeto a una tarifa progresiva y a los supuestos de exención previstos en la Ley del Impuesto Sobre la Renta (LISR).Por su parte, la contadora Cárcamo Sabido centró su exposición en la importancia de la planeación sucesoria para proteger la riqueza acumulada, garantizar la continuidad de los negocios familiares y preservar la armonía entre los herederos, diferenciándola categóricamente de prácticas ilícitas como la evasión fiscal o el ocultamiento de capitales.La ponente advirtió sobre las consecuencias adversas de omitir una planeación adecuada, tales como el desconocimiento de activos, la aparición de terceros o la exposición a cargas tributarias no previstas. Para mitigar estos riesgos, analizó diversas estructuras de protección patrimonial, como los fideicomisos mexicanos y los trusts extranjeros, así como el uso de sociedades residentes en México.Los especialistas coincidieron en que la complejidad de las disposiciones fiscales actuales exige una estrategia preventiva rigurosa en la estructuración de sucesiones y transmisiones patrimoniales.Finalmente, se destacó que el entendimiento de las obligaciones informativas ante la autoridad tributaria, el apego a las formalidades jurídicas y civiles y la correcta distinción entre los tratamientos aplicables a personas físicas y morales son elementos clave para brindar seguridad jurídica a los contribuyentes y salvaguardar el patrimonio familiar.

Hablar de testamento suele asociarse con la distribución de bienes, pero durante la conferencia Testamento y certeza jurídica en la prevención de conflictos familiares quedó de manifiesto que sus alcances van mucho más allá. En el marco del mes del Testamento, el Colegio de la Contaduría Pública de México realizó el 10 de septiembre esta sesión, en la que Manuel Niño de Rivera, fundador de la firma Kudo y Niño de Rivera Abogados, abordó los conflictos que pueden surgir cuando la voluntad de una persona no queda establecida y explicó cómo una adecuada planeación puede contribuir a prevenirlos. La conferencia fue moderada por Víctor Oliver Mercado, integrante de la Comisión de Desarrollo Fiscal 1.Desde el inicio de su participación, Niño de Rivera planteó la necesidad de cambiar la percepción que existe alrededor del testamento y dejar de verlo como un trámite reservado para personas mayores o con grandes patrimonios. Explicó que se trata de un acto de responsabilidad y protección familiar, pues permite establecer con claridad qué sucederá con los bienes y derechos después del fallecimiento. A partir de situaciones que se presentan en la práctica, señaló que la ausencia de estas disposiciones puede abrir la puerta a disputas entre familiares, desacuerdos sobre una vivienda o diferencias respecto de quién debe continuar al frente de una empresa.Uno de los ejemplos que marcó la exposición fue el de las empresas familiares. Al respecto, destacó que no siempre basta con determinar quién heredará las acciones, pues también es necesario considerar si esa persona cuenta con las condiciones para participar en la operación o en los órganos de decisión de la empresa. Por ello, explicó la utilidad de establecer protocolos familiares y convenios entre accionistas que definan previamente las reglas para una eventual sucesión, incluyendo mecanismos para determinar el valor de las acciones y alternativas para facilitar su transmisión.A lo largo de la sesión, el ponente también se detuvo en algunos de los mitos que pueden retrasar la decisión de otorgar un testamento. Aclaró que hacerlo no significa perder el control de los bienes ni impide vender una propiedad posteriormente, y recordó que el documento puede modificarse cuando la persona lo considere necesario. De igual forma, señaló que el patrimonio no se limita a casas, terrenos o cuentas bancarias, pues también puede incluir negocios, marcas, acciones y otros activos cuyo valor debe ser considerado dentro de la planeación.Otro de los puntos abordados fue el proceso que comienza después del fallecimiento. Niño de Rivera explicó las distintas etapas de una sucesión y la función del albacea, figura a la que atribuyó especial importancia por su responsabilidad en la administración de los bienes y en el cumplimiento de la voluntad del autor de la sucesión. También describió algunos escenarios en los que puede intervenir un juez, así como las circunstancias que pueden llevar a impugnar un testamento, entre ellas la falta de capacidad, violencia, amenazas, coacción o determinadas irregularidades en su otorgamiento.En el tramo final de la conferencia, la conversación se trasladó a cuestiones prácticas: cuentas bancarias, bienes ubicados en el extranjero, transmisión de acciones, impuestos y documentación necesaria para iniciar una sucesión. Ante estas situaciones, el expositor recomendó mantener organizada la información patrimonial y comunicar a los familiares la existencia del testamento, evitando que su contenido se convierta en un misterio después del fallecimiento. También hizo énfasis en elegir cuidadosamente al albacea, consultar a especialistas y considerar las necesidades de menores y personas que requieran redes de apoyo y salvaguardas.La sesión concluyó con una idea que atravesó toda la exposición: prevenir también forma parte de cuidar a la familia. Para Niño de Rivera, aprovechar septiembre para ordenar la voluntad y patrimonio no debe verse únicamente como un trámite, sino como una decisión de planeación que puede brindar certeza y reducir la posibilidad de que los bienes terminen siendo motivo de conflicto. En ese sentido, el testamento se presentó como una herramienta para dejar reglas claras antes de que otros tengan que tomar decisiones en medio de una sucesión.
El Colegio de la Contaduría Pública de México llevó a cabo, este 9 de septiembre, el 9.° Foro Fintech bajo el eje temático de la Inteligencia Artificial (IA) y su impacto en las tecnologías financieras emergentes, un espacio en el que especialistas examinaron cómo la transformación digital ha modificado los modelos de negocio, la toma de decisiones y la gestión de riesgos en el sector financiero.Durante la apertura, encabezada por Rosalía Ortega López, presidenta del Colegio, y Daniel Salas Torres, presidente de la comisión organizadora del foro, se destacó que la profesión contable hoy en día enfrenta una evolución operativa donde la automatización y el análisis de datos exigen anticiparse a los cambios tecnológicos, lo anterior, sin perder de vista la ética, la seguridad de la información y la confianza; “nuestra responsabilidad no solo consiste en acompañar los cambios de nuestra profesión, sino también en anticiparlos y preparar a la comunidad para enfrentarlos”, precisó la contadora.Las actividades dieron inicio con la conferencia de Eloisa Cadenas Morales, quien advirtió sobre el acelerado crecimiento del ecosistema financiero digital y los retos que representa para contadoras y contadores ante la expansión de mercados globales que emplean criptoactivos y stablecoins.La especialista subrayó la integración de México en esta dinámica y alertó sobre el fortalecimiento de las medidas de fiscalización, destacando el acceso en tiempo real otorgado al Servicio de Administración Tributaria (SAT) y la implementación del intercambio automático de datos del estándar de la Organización para la Cooperación y el Desarrollo Económicos (OCDE).Posteriormente, el foro siguió con la presentación de diversos paneles especializados que abordaron la maduración operativa de las Instituciones de Tecnología Financiera (ITF), el cumplimiento normativo y la exposición a auditorías fiscalizadoras más digitalizadas.En el ámbito de la tecnología corporativa, los ponentes enfatizaron la urgencia de adaptar el factor humano mediante una comprensión de algoritmos y modelos de lenguaje, así como el establecimiento de marcos de gobernanza para mitigar riesgos de filtración de información.Asimismo, se aclaró que la denominada “Ley Fintech 2.0” corresponde a iniciativas presentadas en la legislatura enfocadas en activos virtuales estables y portabilidad de datos, más que a una reforma consolidada.El programa también profundizó en la prevención del lavado de dinero mediante el análisis de los riesgos globales de los activos virtuales y las nuevas reglas de carácter general de la Ley Federal para la Prevención e Identificación de Operaciones con Recursos de Procedencia Ilícita (LFPIORPI), publicadas en agosto de 2026, las cuales imponen una gestión basada en riesgos y trazabilidad absoluta para exchanges y plataformas.De igual manera, se examinaron las tendencias de mercado y el crecimiento de las stablecoins, cuya oferta se duplicó en los últimos años por la adopción institucional, destacando que en Latinoamérica el 71% de la actividad se concentra en pagos transfronterizos, de acuerdo con datos de los panelistas.Bajo la óptica contable, se revisó el tratamiento normativo de las criptomonedas conforme a la Norma de Información Financiera (NIF) C-22 y la NIF B-17, reiterando que no les aplica la NIF C-8 sobre activos intangibles y detallando las rigurosas exigencias de revelación, valoración razonable y administración de riesgos en la auditoría corporativa.Hacia el cierre de la jornada, las mesas de análisis abordaron la complejidad tributaria de los modelos descentralizados frente a las disposiciones de la Ley del Impuesto Sobre la Renta (LISR), los retos críticos de la ciberseguridad ante la inmutabilidad de la tecnología blockchain y las perspectivas del sector financiero hacia 2030.Esta edición del Foro Fintech contó con las aportaciones de Charikleia Tsoukia, Alan Gerardo Manrique López, Alberto Ratia Mendoza, Gilberto Jesús Morales Navarrete, María Luisa Jazmín García Juvenal, Andrés Carrera Cué, Jaume Sués Caula, Adriana Jiménez Sandoval, Isaac López, Gerardo Alexis Farías López, Rodolfo Enrique Islas Strassburger, Edmundo Romero Lázaro, Juan Ramón Carcaño, Jhonny R. Bolivar Isturiz, Jorge Manlio Sentíes Medellín, Juan Carlos Santillán Hernández, Yair Kershenovich Tavel, Mayra Eliana Espejel Rodríguez, Clara Valencia Padilla, Ignacio José Domínguez Castillo, Aurora Osiris Alarcón Jasso, Rodrigo Santillana Vergara, Eduardo Juárez Álvarez y César Molnar Rizo, quienes presentaron mesas de análisis en las que coincidieron en que el panorama fintech en México se encamina hacia un modelo donde la banca tradicional y las IFT convergerán en un ecosistema híbrido con agilidad digital, un estricto cumplimiento regulatorio y el criterio profesional como bases para el desarrollo de la profesión contable.