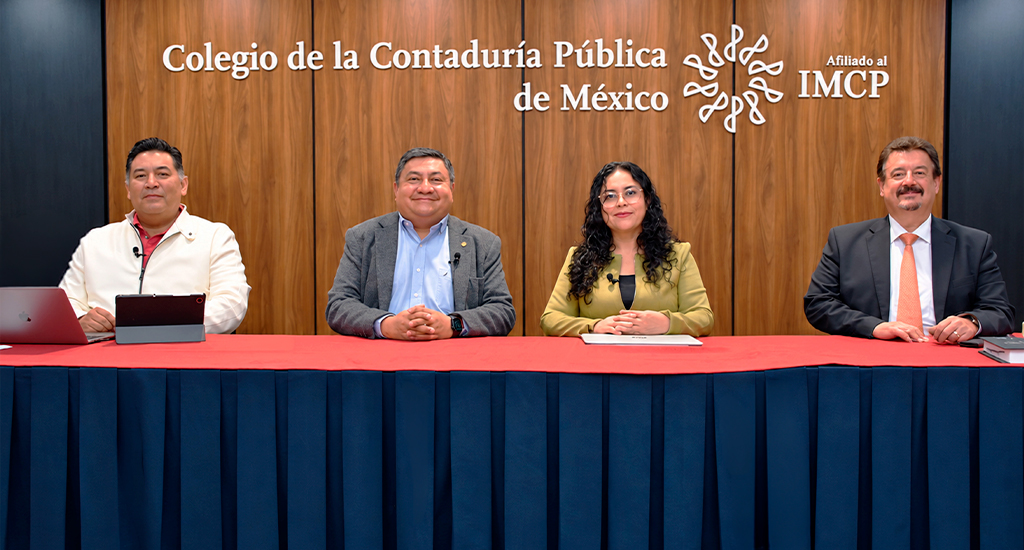
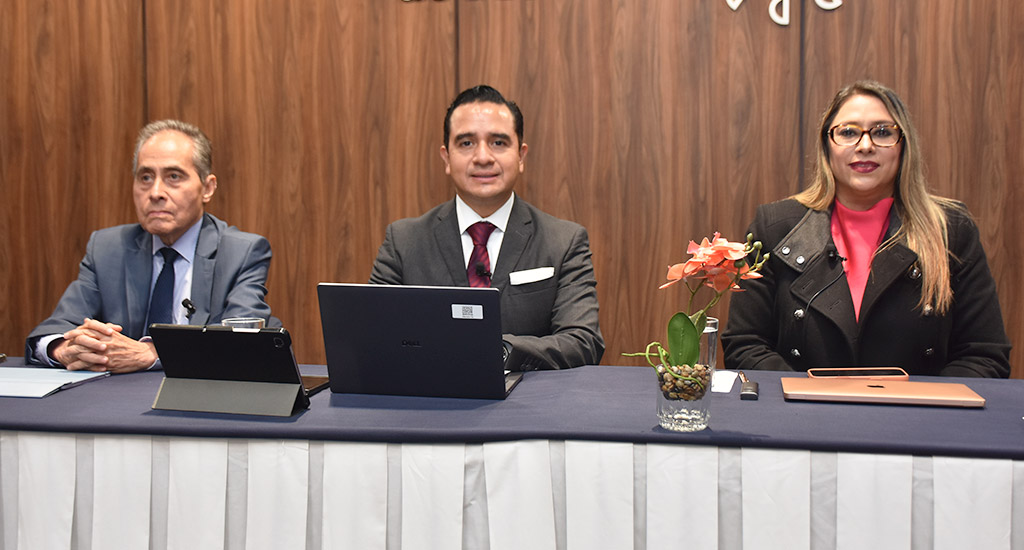
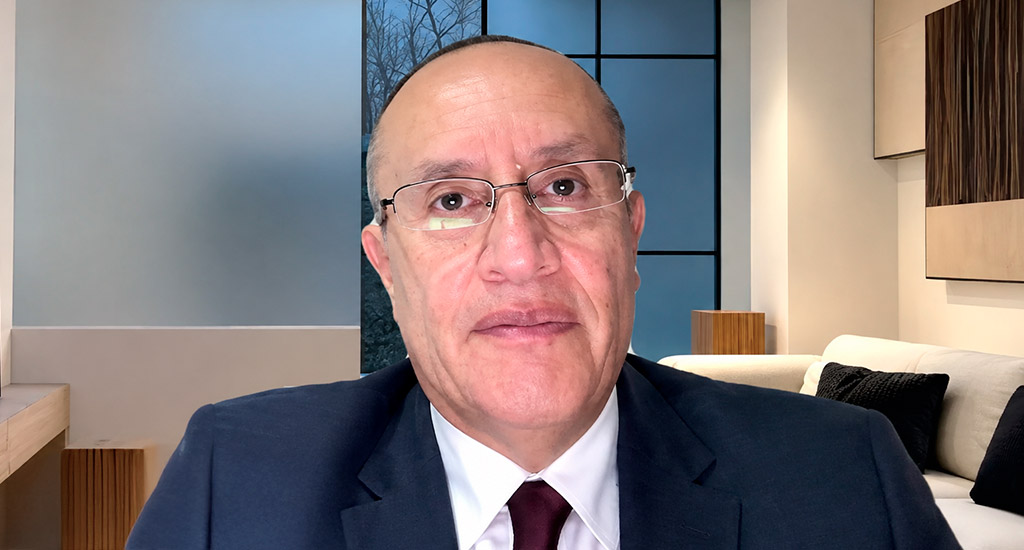
Una decisión fiscal mal sustentada puede convertirse en un riesgo para toda la empresa. Con esta premisa como punto de partida, el pasado 7 de septiembre se llevó a cabo el evento Importancia de la asesoría fiscal en la empresa, organizado por la comisión de Investigación Fiscal del Colegio, donde especialistas en materia administrativa y tributaria analizaron los desafíos que enfrentan las organizaciones para prevenir contingencias, responder ante las autoridades y fortalecer sus mecanismos de cumplimiento.
La sesión fue coordinada por Humberto Cruz Hernández, integrante de la comisión de Investigación Fiscal, y reunió a Miriam Lisbeth Muñoz Mejía, magistrada anticorrupción; Javier Ramírez Jacintos, exmagistrado del Tribunal Federal de Justicia Administrativa; Susana Mireles Arreola, especialista fiscal independiente, y Jorge García González, socio en Mancera.
Durante su participación, Miriam Lisbeth Muñoz Mejía explicó el alcance de la Ley General de Responsabilidades Administrativas y su aplicación para prevenir, detectar y sancionar faltas administrativas. Al abordar la responsabilidad de servidores públicos y particulares, detalló las etapas de investigación, substanciación y resolución, así como la intervención de los Tribunales de Justicia Administrativa en los casos de faltas graves. También señaló que las sanciones pueden incluir multas, inhabilitaciones y, tratándose de personas morales, la suspensión de actividades o disolución de sociedades.
En este contexto, la magistrada destacó la importancia de que las empresas cuenten con políticas de integridad que contemplen manuales de organización, códigos de conducta, sistemas de control, mecanismos de denuncia y capacitación. Asimismo, mencionó las medidas cautelares previstas en el marco legal y la posibilidad de reducir sanciones mediante la confesión de responsabilidad, subrayando la necesidad de que las organizaciones conozcan las obligaciones y responsabilidades que pueden derivarse de sus actuaciones.
Por su parte, Javier Ramírez Jacintos llevó la conversación al terreno de la defensa fiscal y explicó los principales recursos con los que cuentan los contribuyentes frente a las actuaciones de las autoridades. En su exposición, puso especial énfasis en el soporte probatorio y la materialidad de las operaciones, elementos fundamentales durante los procesos de fiscalización. Más adelante, analizó las alternativas disponibles, entre ellas el recurso administrativo, el juicio de nulidad ante el Tribunal Federal de Justicia Administrativa y el juicio de amparo, además de mecanismos alternativos como la mediación y la conciliación.
A su vez, Susana Mireles Arreola centró su intervención en el cumplimiento cotidiano y la identificación de riesgos dentro de las empresas. Comentó la importancia de revisar la situación fiscal de los socios, el manejo adecuado de los CFDI y las obligaciones formales, al tiempo que destacó el potencial de la inteligencia artificial para detectar conductas de riesgo. También hizo referencia al Plan Maestro 2026 del SAT y a sus líneas de atención sobre prácticas como la simulación de operaciones y el uso de pérdidas fiscales, así como al papel de la inteligencia de datos para fortalecer la fiscalización y combatir la evasión.
Hacia el cierre del encuentro, Jorge García González abordó la prevención de riesgos fiscales desde la perspectiva de las prácticas indebidas, la ética profesional y el control interno. Analizó las medidas para combatir operaciones inexistentes o sin razón de negocios y enfatizó que la asesoría debe sustentarse en una base creíble de las disposiciones legales, sin participar en conductas ilícitas como la evasión fiscal o el lavado de dinero. Finalmente, como parte de su intervención, planteó la actualización de los controles internos, la revisión de las operaciones, la congruencia de la información presentada a las autoridades y la capacitación continua como elementos esenciales para anticipar contingencias.

Eventos recientes
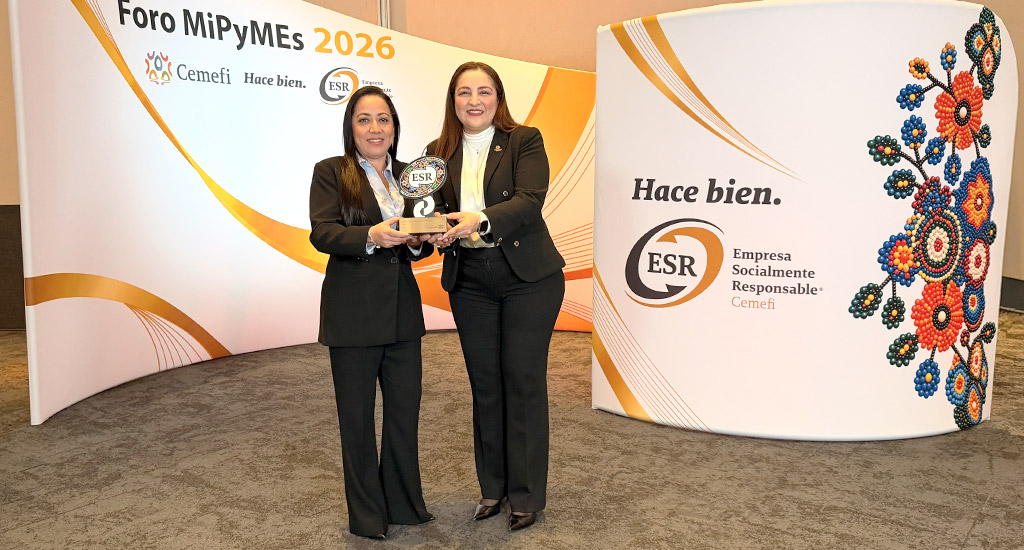
El Colegio de la Contaduría Pública de México refrendó su compromiso con la ética y la sostenibilidad al recibir, por segundo año consecutivo, el distintivo Empresa Socialmente Responsable (ESR), en el marco del Foro 2026 MiPyMEs. Negocios sostenibles: entienden, atienden y transforman, realizado el 13 de octubre en el Centro Internacional de Exposiciones y Convenciones del World Trade Center Ciudad de México.La estatuilla fue recibida por Rosalía Ortega López, presidenta del Colegio, quien estuvo acompañada por María Luisa Ramírez Hernández, directora ejecutiva, y Wuendy Karina González Arias, jefa del Sistema de Gestión de Calidad.En una entrevista previa a la entrega, Ortega López destacó que mantener el distintivo implica un trabajo continuo de revisión y mejora de los procesos institucionales, a fin de integrar la responsabilidad social en ámbitos como la sostenibilidad, el impacto social y el gobierno corporativo. Asimismo, subrayó que actuar con congruencia entre los principios que se promueven y las acciones que se realizan es fundamental para una profesión como la contaduría, basada en la ética y la transparencia.Otorgado por el Centro Mexicano para la Filantropía (Cemefi), el distintivo ESR reconoce a las organizaciones que incorporan prácticas responsables en su gestión. Para el Colegio, mantenerlo representa un compromiso compartido que involucra a sus integrantes y requiere fortalecer continuamente una cultura institucional ética y responsable.
El Colegio fue sede del curso Defensa fiscal y saldos a favor en contribuciones locales el 12 de octubre, un espacio de actualización para desarrollar y dar a conocer medios de defensa aplicables en materia de contribuciones locales y procedimientos para recuperar saldos a favor desde un enfoque práctico. El espacio fue preparado por la comisión T. de Contribuciones Locales, coordinado por Eliseo Aguilar Florentino y encabezado por tres ponentes especialistas: Sergio Alejandro Ríos Alonso, Laila Yarina Moreno Sotelo y Emiliano Fajardo Sotelo.La ponencia comenzó desarrollando los saldos a favor en materia de contribuciones locales y los procesos de devolución y compensación vinculados a ellos, fundamentados en el artículo 22 y 23 del Código Fiscal de la Federación (CFF) e intermediados con reglas, plazos y requisitos en cada estado de la república. Con fines prácticos, se extendió en detalles de los lineamientos locales aplicables a la Ciudad de México y el Estado de México, pero se cubrió de manera periférica el resto de los estados del país. Laila Moreno habló sobre el proceso de devolución, que puede derivarse de un pago indebido, duplicado o en exceso. Estas devoluciones deben ser solicitadas por el contribuyente mediante un formato autorizado y serán efectuadas en los casos procedentes mediante transferencias electrónicas o certificados de devolución. Estos certificados permiten el pago de futuras contribuciones, tienen una vigencia de 3 años y su transmisión a terceros está restringida. Posteriormente se exploró el procedimiento necesario para emitir una solicitud de devolución desde la plataforma digital del Servicio de Administración Tributaria (SAT) y los requisitos documentales necesarios para ello. Durante el proceso, la contadora Moreno indicó que la autoridad cuenta con 120 día hábiles para resolver una solicitud desde la presentación de esta, siempre y cuando este completa; en caso contrario, se emitirá un requerimiento con 10 días hábiles para la corrección de cualquier omisión, habilitando la continuidad del procedimiento.Para el caso de la compensación, se explicó que ésta permite restar una cantidad a su favor contra los importes que estén obligados a pagar por adeudos propios y, igual que la devolución, debe solicitarse expresamente mediante un aviso de compensación y cumplir con algunos requisitos documentales que incluyen un escrito libre dirigido al administrador tributario. Adicionalmente, esta solicitud cuenta con los mismos lineamientos que la devolución en cuanto a sus plazos de resolución: 120 días como plazo máximo para su resolución y efecto desde la presentación de una solicitud completa y 10 días hábiles para corregir cualquier omisión del contribuyente.Sergio Ríos explicó los principios generales de la defensa fiscal local y la importancia de mantener presente los derechos del contribuyente en cada estado del país, ya que estos habilitan herramientas para una defensa apropiada; tal es el caso del del Código Fiscal de la Ciudad de México (CFCDMX), que enuncia el derecho a la devolución del pago indebido y la interposición de recursos administrativos. Además, el experto recomendó considerar los plazos y las pruebas que sostengan la argumentación del contribuyente, ya que ambos suman tiempo al proceso de preparación para presentar un medio de defensa.Emiliano Fajardo, compartió los medios de defensa al alcance del contribuyente, señalando que cada uno requiere el acercamiento con autoridades distintas e implica procesos específicos, por lo que se debe plantear una estrategia clara para cada medio de defensa: el recurso de revocación representa una alternativa optativa y, junto con el juicio contencioso administrativo, resulta procedente ante la respuesta o silencio de la autoridad ante una solicitud de devolución. El amparo directo, por otro lado, permite apelar a la sentencia definitiva del juicio y el amparo indirecto encara la entrada en vigor de una ley o su primer acto de aplicación.El especialista desarrolló cada medio de defensa, emitiendo sus recomendaciones prácticas para cada uno y cerró recuperando tesis relevantes para las solicitudes de devolución que pueden resultar de utilidad para la defensa del contribuyente.
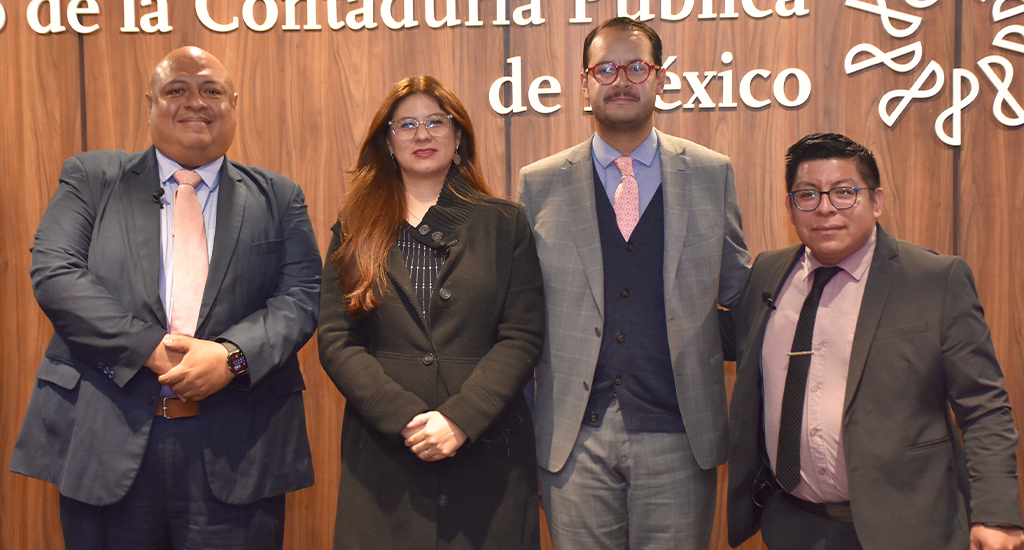
Este 10 de octubre, el Colegio de la Contaduría Pública de México fue sede del foro Sostenibilidad aplicada a donatarias autorizadas, un espacio de análisis que se enfocó en los crecientes desafíos que enfrenta el sector de las organizaciones sin fines de lucro en materia de transparencia, rendición de cuentas, sostenibilidad financiera y generación de impacto social. El evento contó con la participación de Dina Moreno Uribe, Sergio Sánchez Arciniega y Manuel Jesús Cárdenas Espinosa, bajo la moderación de Noé Wong Serna.Durante su intervención, Cárdenas Espinosa ofreció una revisión histórica del desarrollo sostenible, remontándose a hitos como la Conferencia de las Naciones Unidas sobre el Medio Humano y al Informe Brundtland, para posteriormente establecer una distinción conceptual clave entre sustentabilidad y sostenibilidad.Además, destacó la evolución de la administración organizacional desde enfoques reactivos hasta modelos transversales de creación de valor, subrayando la importancia de asesorar a las donatarias para fortalecer sus estructuras internas y financieras. “De esta forma se garantiza un impacto social perdurable y un riguroso cumplimiento normativo”, aseguró.En la misma línea, Dina Moreno presentó el panorama global de estándares y marcos de sostenibilidad que articulan la rendición de cuentas internacional. Al respecto, detalló la relevancia de alinear las estrategias institucionales con referentes de propósito general como los Objetivos de Desarrollo Sostenible (ODS) de la Agenda 2030, y explicó el funcionamiento de las normativas de reporte multidimensional para comunicar de manera integral los impactos económicos, sociales y ambientales a los grupos de interés clave.Por su parte, el contador Sánchez Arciniega abordó la aplicabilidad práctica de estos conceptos mediante el análisis de un caso ilustrativo en una donataria educativa, demostrando cómo traducir la teoría en una contribución trazable a través de un flujo estructurado de cuatro etapas que parte de un programa específico, se traduce en un indicador medible y se respalda con evidencia documental sólida.Asimismo, recalcó la utilidad de utilizar métricas específicas por industria para identificar asuntos con verdadera significancia financiera e impacto ambiental, contrastando sectores como el manejo forestal con la gestión de residuos, donde la atención se concentra en las emisiones de metano y las toneladas de materiales reciclados para incidir directamente en la continuidad operativa.Los panelistas coincidieron en que la consolidación de las organizaciones sin fines de lucro exige la adopción transversal de cuatro ejes fundamentales para la gestión institucional. Estos comprenden una gobernanza clara orientada a la supervisión y gestión de riesgos, una estrategia alineada a la visión a futuro de la entidad, metodologías rigurosas para la identificación y monitoreo de riesgos y el establecimiento de métricas y objetivos concretos para medir el desempeño y el grado de avance institucional.