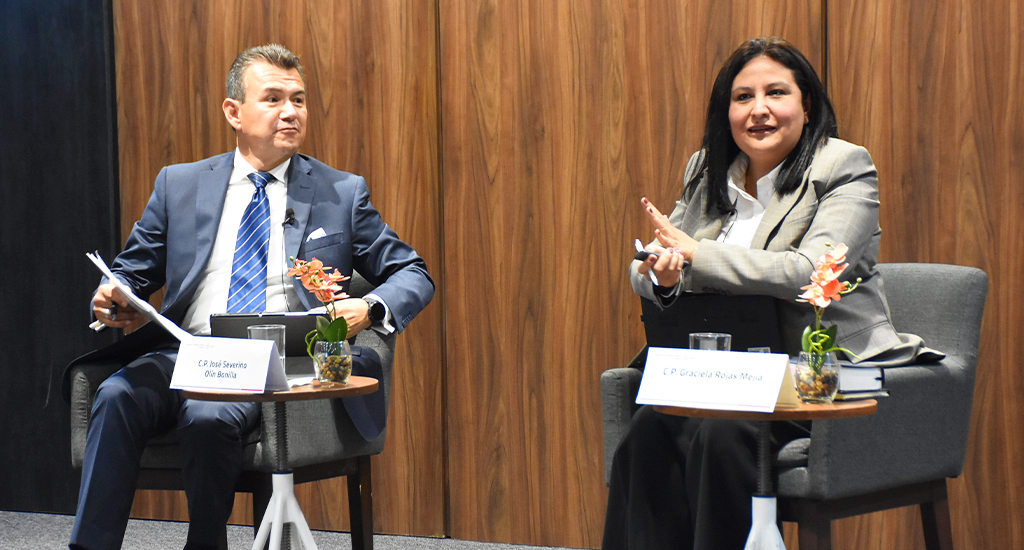
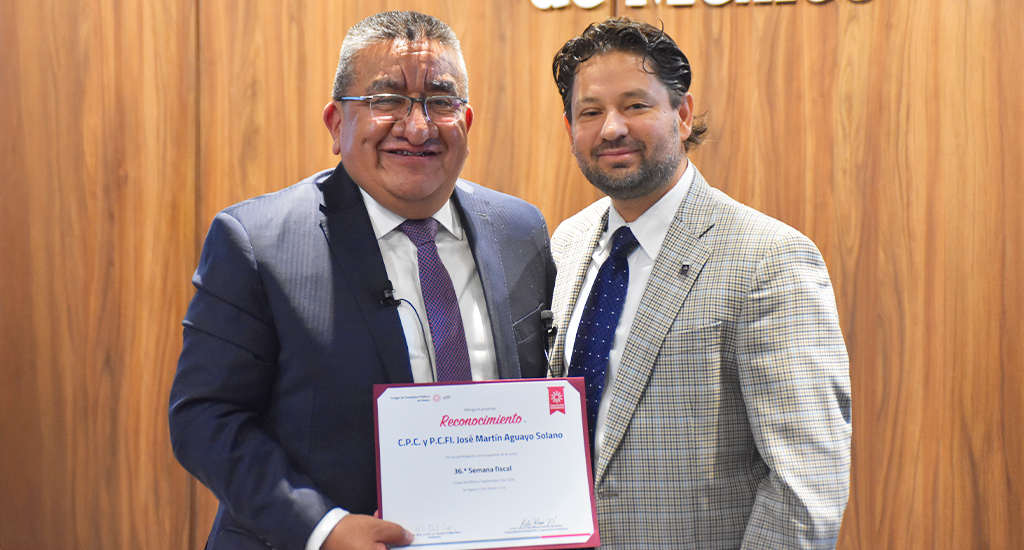
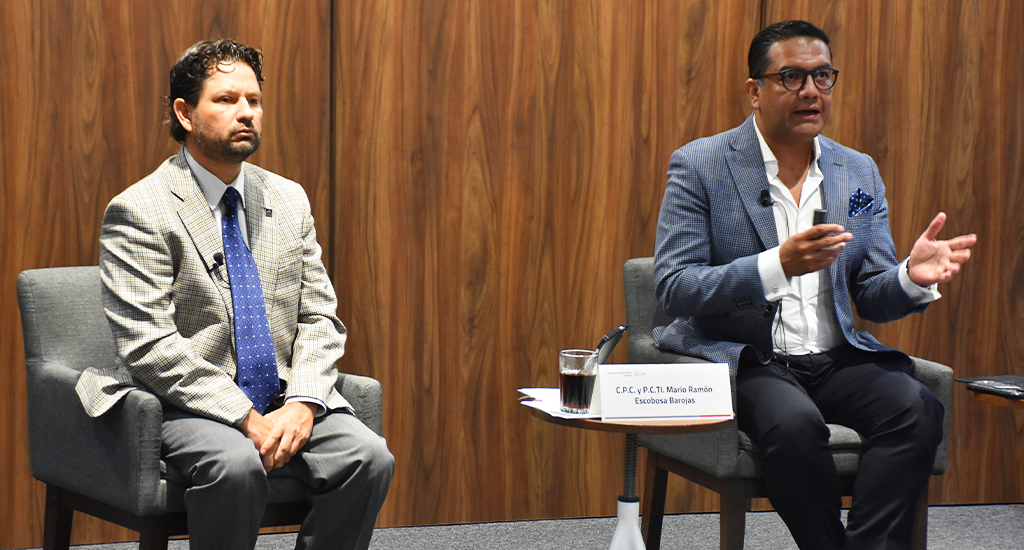
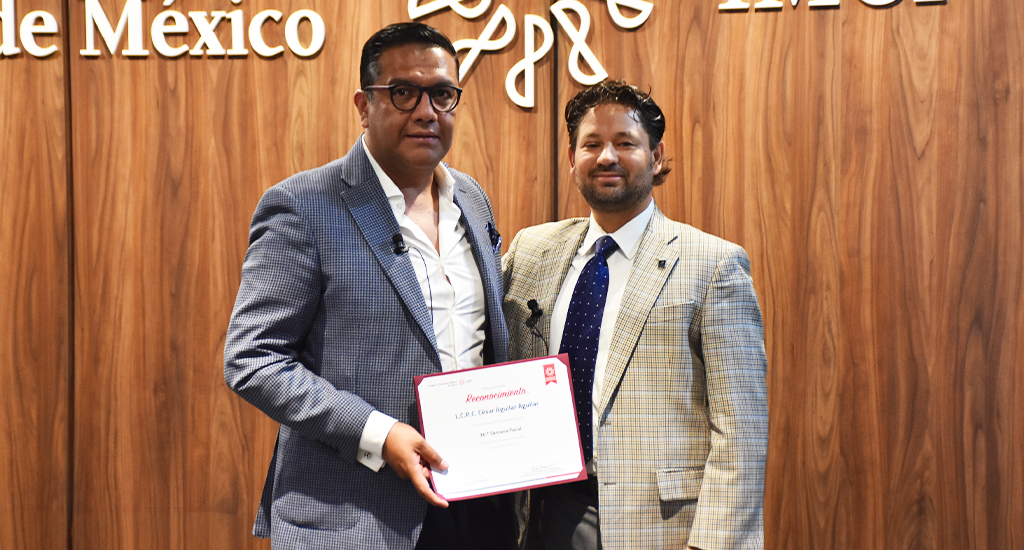
Del 31 de agosto al 3 de septiembre, en el Colegio se celebró la 36.ª Semana fiscal, una jornada dedicada a identificar y promover los temas de actualidad de la disciplina, delineando las implicaciones para contribuyentes y especialistas que favorezcan el desarrollo de un criterio sólido que preserve el cumplimiento de las obligaciones tributarias.
Rosalía Ortega López, presidenta del Colegio, dio apertura al evento y comentó sobre la importancia de mantener al especialista fiscal actualizado en un entorno disciplinar que exige atención y favorece la facultad de adaptación derivada de un fuerte criterio profesión; por lo que agradeció a los asistentes por sumarse este compromiso de formación continua.
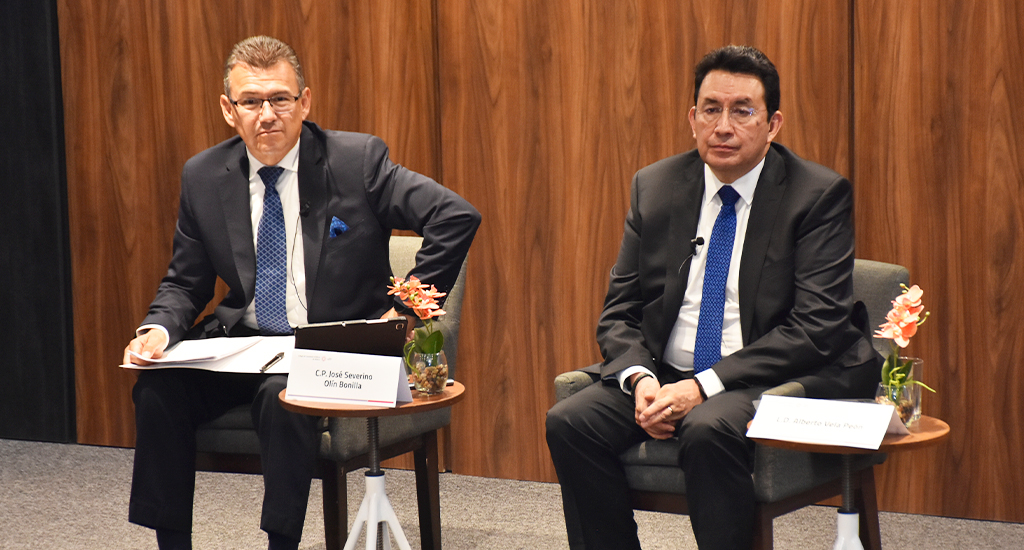
Antonio Alberto Vela Peón fue el primer ponente de la tarde, quien dedicó su ponencia a identificar los supuestos legales del artículo 49-Bis del Código Fiscal de la Federación (CFF), donde se establece como facultad de comprobación de el Servicio de Atención Tributaria (SAT) una auditoría exprés ante la sospecha de la emisión de algún Comprobante Fiscal Digital por Internet (CFDI) falso. Según comenta el experto, es fundamental que las organizaciones cuenten con la documentación necesaria para validar los CFDI que levantaron la presunción de la autoridad, por lo que fortalecer el control interno y mantener una postura conciliatoria con la autoridad es fundamental para evitar la cancelación del Certificado de Sellos Digital (CSD)
En Plan maestro de fiscalización y tasas efectivas, Allen Saracho Carrillo retomó la importancia de los CFDI para la fiscalización nacional, ya que el plan integra un combate activo contra la compra y venta de facturas falsas como parte del fortalecimiento de un esquema de fiscalización transparente con criterios homogéneos que permitan tomar acciones para identificar y sancionar la evasión fiscal.
Erick Rafael Contreras Fajardo remató la tarde con la ponencia Conciliación Automatizada de declaraciones a partir del CFDI y materialidad en 2026, donde se encargó de detallar los elementos que integran estos comprobantes y dio una guía amplia sobre su llenado apropiado, a fin de minimizar riesgos que puedan poner en peligro la continuidad de cualquier organización, como la cancelación del CSD.
El 1 de septiembre, Luis Alberto Placencia Alarcón desarrolló dos conceptos clave para la fiscalización actual: la razón de negocios y la materialidad; después de delinear los cuerpos normativos que los componen y presentar ejemplos prácticos que mostraran su importancia, el especialista indicó que es fundamental elaborar políticas y procesos claros que queden por escrito para, por ejemplo, mediar la adquisición de bienes o servicios para evitar errores y documentar operaciones.
Rodolfo Rubén Cuahutle Torres, por su parte, compartió lo contenido en el artículo 141 del CFF, referente a la garantía de interés fiscal, mecanismo legal al alcance del contribuyente para asegurar el pago de un adeudo ante las autoridades tributarias.
Al final del segundo día de jornada, Graciela Rojas Mejía, compartió los aspectos fiscales clave a considerar para las reestructuras corporativas, ya sea por fusión, escisión o liquidación. Durante su ponencia señaló cuando una sociedad es restructurada, su ejercicio fiscal termina de manera anticipada; por ello, la organización debe anticipar los efectos de este término de manera estratégica para tener presentes las obligaciones derivadas de ello.
José Martín Aguayo Solano, con su ponencia, Suspensión y cancelación de certificado de sello digital, reafirmó lo ya comentado a lo largo de la Semana fiscal: el CSD y, por extensión, los CFDI son elementos centrales del sistema fiscal actual. Debido a ello, su ponencia rescató los supuestos que pueden llevar a una cancelación de CSD y las medidas que debe tomar el contribuyente para prevenir estas restricciones, o qué acciones debe tomar para solicitar la habilitación de estos; todo ello mientras se enfatizó en el impacto que una cancelación supone para una organización y que puede resultar en la imposibilidad de continuar con el negocio.
Posteriormente, César Aguilar Aguilar dio cátedra al respecto del cumplimiento en materia fiscal y de prevención de lavado de dinero (PLD) alrededor de la figura del beneficiario controlador, donde destacó los sujetos obligados a identificar a estos beneficiarios, el proceso que se debe seguir para ello y sus recomendaciones para resguardar ducha información, ya que el CFF determina que esta identificación debe permanecer disponible de manera fidedigna, completa y actualizada en caso de que la autoridad la requiera.
En Operaciones relevante, Cihuapili Revilla Palacios destacó la importancia de mantener procesos documentados y manuales fiscales que permitan la identificación de operaciones relevantes y su documentación, con el fin de fortalecer la materialidad y determinar la razón tras la toma de decisiones, ya que estos elementos reducen los principales riesgos derivados de la inconsistencia y la omisión.
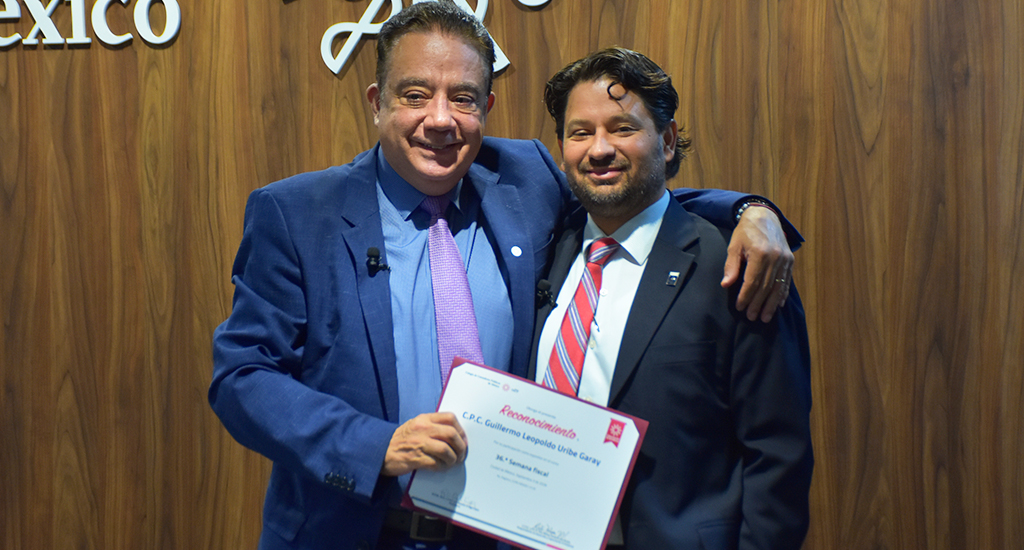
El último día de la jornada fue abierto por Guillermo Leopoldo Uribe Garay, quien describió los aspectos clave para la tributación de residentes en el extranjero, incluyendo los tratados para evitar la doble tributación. Durante su ponencia señaló la importancia del domicilio fiscal para determinar las obligaciones de los contribuyentes, ya que este elemento determina el tipo de retención y valida la deducibilidad, al mismo tiempo que media en la celebración de tratados.
En Instrumento Multilateral (MLI): marco legal y objetivo, Raúl Morales Medrano, además de definir el MLI, enmarcar sus antecedentes y desarrollar su estructura, se encargó de describir paso a paso la aplicación de este instrumento en México.
Ignacio Sosa López brindó una ponencia sobre los artículos 4-A y 4-B de la Ley de Impuesto Sobre la Renta (LISR), que determinan el pago de impuestos en México para entidades extranjeras transparentes, una forma de determinar empresas en el extranjero que no pagan impuestos por sí mismas, sino que canaliza sus ganancias a sus socios. Durante su cátedra, el experto señaló que el 4-B establece que extranjeros con un establecimiento permanente en México también son susceptibles de esta obligación fiscal.
Finalmente, Sergio Sánchez Arciniega, coordinador de comisiones normativas, dio cierre a la 36.ª Semana fiscal, donde aprovechó para agradecer el esfuerzo de la comisión técnica Fiscal, a Mario Ramón Escobosa Barojas y a José Severino Olín Bonilla, quienes aportaron la coordinación del evento y permitieron que fuera posible un año más.

Eventos recientes
El Colegio llevó a cabo el 13.° Foro de Fiscalización (AGAFF), encuentro en el que representantes del Servicio de Administración Tributaria (SAT) compartieron las principales tendencias, estrategias y herramientas que emplea la autoridad para fortalecer la supervisión del cumplimiento fiscal.El foro, presentado este 21 y 22 de octubre, permitió conocer, desde distintas áreas operativas, los mecanismos de prevención, análisis, comprobación y sanción utilizados para identificar riesgos y combatir prácticas que afectan la recaudación y la integridad del sistema tributario. En el mensaje de apertura, Amelia De León Ortega, administradora general de Auditoría Fiscal Federal, destacó la trascendencia del encuentro y la vinculación entre la autoridad y el Colegio como un espacio para favorecer el cumplimiento de las obligaciones fiscales.Para abrir las actividades, Nelly Prieto López y Ana Razo Salinas, representantes de la Administración Central de Planeación y Programación, explicaron los mecanismos implementados para supervisar el cumplimiento en sectores considerados prioritarios. En materia de nóminas, señalaron que, además de las revisiones ordinarias relacionadas con retenciones de ISR y subsidios, la autoridad mantiene nuevos esquemas de control para detectar abusos en otros pagos no gravados, verificar los límites de las exenciones y revisar deducciones de personal timbradas fuera de los comprobantes habituales de nómina.En el sector energético y de combustibles, destacaron la revisión de controles volumétricos, el cruce de información entre compras y ventas, así como la correcta determinación del Impuesto Especial sobre Producción y Servicios (IEPS) en importaciones de hidrocarburos y aditivos.En materia de devoluciones, Desireé Romero Carrillo y María Hernández Aguirre, de la Administración Central de Devoluciones y Compensaciones, explicaron el procedimiento para resolver solicitudes de devolución de saldos a favor y los mecanismos con los que la autoridad busca otorgar certeza jurídica y agilizar su atención.Las ponentes señalaron que el SAT puede formular hasta dos requerimientos de información dentro de un plazo de 40 días, ejercer facultades de comprobación durante periodos de 90 a 180 días o realizar compulsas a terceros. “Estos procedimientos permiten determinar si una devolución resulta total, parcial, desistida, no presentada o negada”, destacaron.Por su parte, Rubén Rodríguez López, Administrador Central de Fiscalización Estratégica, y María Bernal Velázquez, Administradora Central de Análisis Técnico Fiscal, expusieron el procedimiento operativo relacionado con el artículo 49 Bis del Código Fiscal de la Federación (CFF), enfocado en verificar la autenticidad y existencia de las operaciones amparadas por comprobantes fiscales.Durante su participación explicaron los efectos que pueden generar las visitas domiciliarias y las notificaciones mediante buzón tributario, incluida la suspensión inmediata del Certificado de Sello Digital (CSD). Asimismo, detallaron los plazos para desvirtuar la presunción de falsedad de las operaciones y las consecuencias para emisores y receptores de CFDI cuando no se acredita su procedencia.Otro de los temas abordados fue la garantía del interés fiscal. Antonio Vela Peón y Rodolfo Cuahutle Torres explicaron los principales aspectos normativos y operativos para su constitución y mantenimiento, incluida la actualización anual del adeudo y sus accesorios correspondientes a los siguientes 12 meses. En el análisis de las conductas tributarias, Fernando Sierra de la Fuente, Administrador Central de Operación de la Fiscalización Nacional, y Miguel Ángel Rivera Cervera, funcionario público del Gobierno Federal de México, diferenciaron entre economía de opción, elusión fiscal agresiva y evasión fiscal.Explicaron que, mientras la economía de opción corresponde a una planeación fiscal lícita, la elusión agresiva parte del abuso de negocios jurídicos válidos y la evasión recurre a mecanismos artificiosos o engañosos para ocultar obligaciones tributarias. Para identificar estas prácticas, señalaron que la autoridad utiliza una red de información integrada por sistemas institucionales, expedientes cruzados, denuncias, fuentes abiertas, datos de terceros y figuras como el tercero colaborador fiscal.En cuanto a prevención de operaciones con recursos de procedencia ilícita y actividades vulnerables, Castor Álvarez Ortiz y Bernardo Núñez Salazar, Administradores Centrales de Apoyo Jurídico de Actividades Vulnerables, detallaron la coordinación entre las distintas instituciones responsables de prevenir, detectar, monitorear, combatir y sancionar conductas de riesgo.La relevancia del dictamen fiscal también formó parte de la agenda del foro; María Zacatenco Cruz, funcionaria pública, quien explicó que esta herramienta constituye una estrategia de fiscalización indirecta basada en la confianza y credibilidad del contador público inscrito, al contribuir a verificar el correcto cálculo de impuestos y el cumplimiento de las obligaciones tributarias, así como a brindar mayor seguridad sobre la información financiera con base en las Normas de Información Financiera (NIF).Finalmente, Marco Hernández Lara y Gerardo Ojeda Asbun, Administradores Centrales de Apoyo Jurídico, abordaron la importancia de acreditar la materialidad de las operaciones ante la autoridad tributaria. Explicaron que este análisis requiere reunir elementos probatorios que permitan demostrar que efectivamente ocurrieron actos como la percepción de ingresos, la enajenación de bienes, la prestación de servicios o el otorgamiento del uso o goce temporal de bienes.
El 20 de octubre se presentó en el Colegio el curso Facultades de comprobación y medios de defensa en materia aduanera, donde Yolanda Guadalupe Aguirre González y Sandra López Sela, integrantes de la comisión técnica de Comercio Exterior, bajo la coordinación de Juan Antonio Castro Chávez, analizaron las facultades de las autoridades fiscales y aduaneras con el fin de brindar herramientas para la proyección de un plan para atravesar estos procesos de revisión.Para comenzar, se presentó el contexto de fiscalización en México, donde se estima que existen alrededor de 180,000 operadores de comercio exterior, de los cuales aproximadamente 100,000 se mantienen activos y bajo vigilancia específica de las autoridades; en este sentido, se explicó que el modelo actual de fiscalización mantiene un enfoque recaudatorio, apoyado en el cruce masivo de información electrónica, como pedimentos, Comprobantes Fiscales Digitales por Internet (CFDI), controles de inventarios y manifestaciones de valor. A partir de estos elementos, las autoridades clasifican a los contribuyentes de acuerdo con su nivel de cumplimiento y determinan las acciones de vigilancia correspondientes.Respecto de las autoridades involucradas, las ponentes distinguieron las funciones del Servicio de Administración Tributaria (SAT), mediante la Administración General de Auditoría de Comercio Exterior (AGACE), y de la Agencia Nacional de Aduanas de México (ANAM). Mientras la primera concentra las auditorías posteriores al despacho aduanero, la segunda participa en la revisión de mercancías, inspecciones en transporte y supervisión de figuras autorizadas. Asimismo, se señaló que las entidades federativas pueden intervenir en determinados actos de fiscalización de comercio exterior, mediante convenios de colaboración administrativa y bajo la coordinación de la AGACE.Entre los principales aspectos sujetos a revisión, se destacó el cumplimiento de los anexos 24 y 30 de las Reglas Generales de Comercio Exterior (RGCE), relacionados con el control de inventarios de empresas IMMEX y la certificación de IVA. Sobre este punto, se identificaron irregularidades recurrentes, como la falta de registro de pedimentos de entrada y salida, la desactualización de listas de materiales y el uso incorrecto de factores de conversión, situaciones que pueden derivar en omisiones de contribuciones y multas.En cuanto a las facultades de comprobación, se desarrollaron las diferencias entre las revisiones de gabinete, las visitas domiciliarias y las revisiones electrónicas. En las primeras, la autoridad solicita documentación mediante el buzón tributario y puede emitir requerimientos adicionales, mientras que las visitas domiciliarias permiten verificar directamente mercancías, instalaciones, activos fijos y procesos productivos.También se explicaron los plazos para atender estos procedimientos y las alternativas disponibles para los contribuyentes. Entre ellas se encuentran las solicitudes de prórroga, la presentación de pruebas para desvirtuar observaciones, la autocorrección y los acuerdos conclusivos ante la Procuraduría de la Defensa del Contribuyente (PRODECON). Con el análisis detallado de estas facultades y sus procesos, las expertas presentaron sus recomendaciones prácticas para enfrentarlas, donde destacaron la importancia de mantener expedientes electrónicos completos, documentación que acredite la legal estancia de las mercancías y controles de inventarios actualizados. Asimismo, se destacó que la atención oportuna de requerimientos, el aprovechamiento de los plazos y el diálogo técnico con las autoridades permiten atender observaciones y acceder, cuando corresponda, a mecanismos de regularización y reducción de multas.
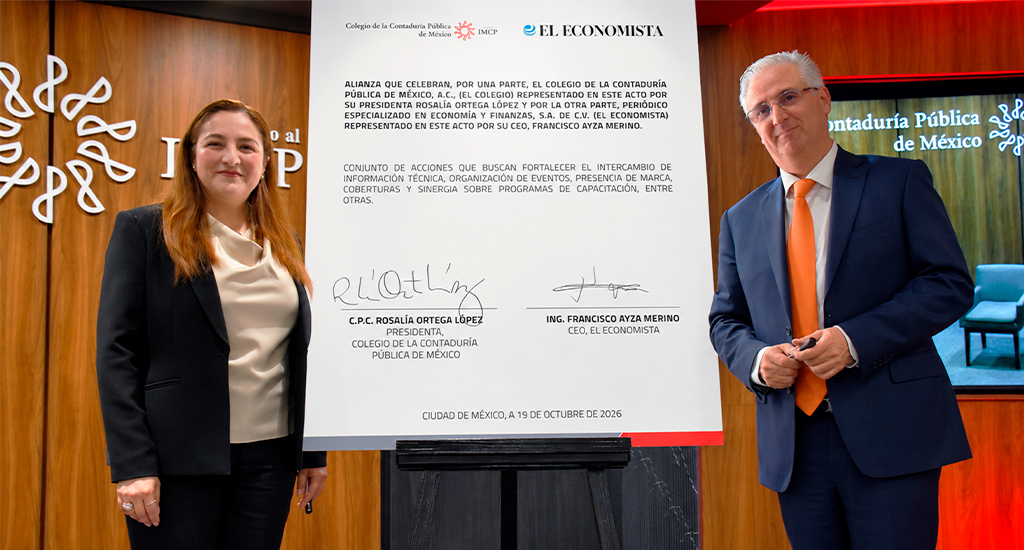
En un esfuerzo conjunto por fortalecer la difusión de información especializada y brindar nuevas ventajas profesionales a la comunidad contable, el Colegio y El Economista formalizaron este lunes 19 de octubre un convenio de colaboración estratégica.La ceremonia contó con la participación de Rosalía Ortega López, presidenta de la institución, y del ingeniero Francisco Ayza Merino, CEO de El Economista, quienes firmaron e intercambiaron los documentos que formalizan esta alianza.La jornada comenzó con la presentación del encuentro y la bienvenida a las autoridades. En su mensaje, la contadora Ortega López destacó la relevancia de sumar esfuerzos con un medio líder en información económica y de negocios para potenciar la labor de los profesionales de la contaduría.“Hoy estamos construyendo un puente entre dos instituciones que, desde ámbitos distintos, compartimos algo fundamental: el valor que tiene la información cuando es confiable, oportuna y se convierte en conocimiento”.Asimismo, la presidenta resaltó que el acuerdo contempla una aportación bidireccional, en la que especialistas del Colegio podrán colaborar con análisis técnicos en las plataformas del medio, en alineación con el Plan Estratégico.Por su parte, Ayza Merino subrayó el compromiso de acompañar a las contadoras y contadores, así como a profesionistas afines, con información inteligente, estratégica y oportuna. “Queremos construir una relación de largo plazo, generar espacios para compartir conocimiento y encontrar nuevas formas de aportar valor a nuestras comunidades”.Asimismo, Sandra Romero, representante del equipo directivo y comercial del diario, estuvo a cargo de exponer los principales alcances y beneficios del acuerdo, los cuales buscan impulsar de manera directa al gremio. "Queremos ser un aliado que les agregue valor en los diferentes momentos de su vida. Además de contenidos curados, herramientas de consulta y actualización profesional, esta alianza les permitirá acceder a todo nuestro ecosistema: desde experiencias exclusivas como catas de vino, obras de teatro y libros, hasta descuentos en servicios cotidianos”.Tras la firma del convenio y la toma de la fotografía entre autoridades y equipos de trabajo, las actividades concluyeron con un brindis de honor, seguido de una sesión de entrevistas con autoridades del Colegio, cerrando la jornada con un espacio de networking.