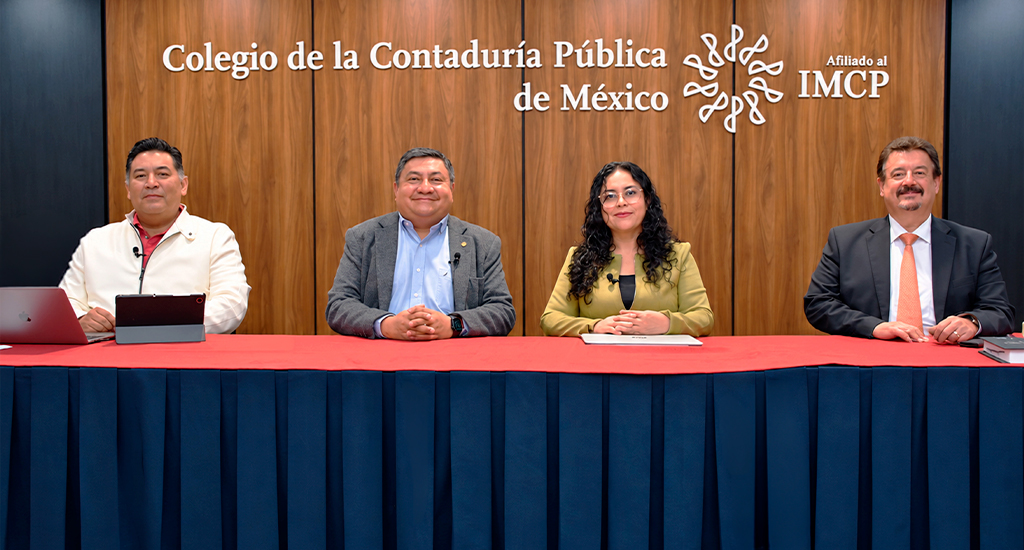
Como parte de la importancia de la educación y experiencia en la profesión contable para otorgar conocimiento, habilidades, valores, ética y actitudes que permitan continuar adaptándose al cambio, el Colegio, llevó a cabo el 24 de marzo el curso Competencias para el desarrollo de la contaduría, PIF 2, 3 y 4, espacio en el que se analizaron los principales Pronunciamientos Internacionales de Formación (PIF).
El foro contó con las participaciones de Carlos Cristino Medina Ortíz, Graciela Enríquez Guadarrama, José Antonio Mancilla Romero y Claudia Valentina Palencia García, maestros e integrantes de la comisión de Educación del Colegio, quienes debatieron acerca de las buenas prácticas del contador público, lo anterior derivado de los ocho PIF.
En la primera intervención del día, Carlos Medina Ortíz charló sobre las características para futuros profesionistas contables, al respecto comentó que los PIF establecen un punto de calificación en el que se deberán evaluar las capacidades y competencia mínima que debe demostrar una persona para ser considerada como un contador profesional. En ese sentido, señaló que la meta de la contaduría, así como de la experiencia práctica, es formar contadores públicos competentes, que sean capaces de establecer contribuciones positivas.
Sobre los cambios constantes en la sociedad, el especialista consideró importante que el profesional debe desarrollar y mantener una actitud de constante aprendizaje para garantizar su competencia y eficacia enfocada hacia el bienestar social. “Estas capacidades ayudarán a identificar problemas, saber qué conocimiento se requiere para resolverlos, en dónde encontrarlo y cómo aplicarlo de una manera ética para alcanzar soluciones apropiadas”, puntualizó Medina Ortíz.
Bajo este tenor, Graciela Enríquez dirigió su participación al análisis de la PIF 2 Desarrollo Profesional Inicial-Competencia técnica, destacando que en este proceso se encuentran los conocimientos mínimos para ejercer la profesión contable.
La especialista informó que este pronunciamiento establece 11 áreas de competencia técnica, así como los resultados del aprendizaje que, como mínimo, debe alcanzar el aspirante: contabilidad e información financiera, contabilidad administrativa, finanzas y gestión financiera, impuestos, auditoría y aseguramiento, gobierno corporativo, leyes y regulaciones de negocios, tecnología de la información, entorno de negocios, economía y estrategia de negocios.
Enríquez Guadarrama agregó que en México el desarrollo de las competencias técnicas y habilidades profesionales son responsabilidad de los cuerpos técnicos académicos de las distintas áreas del conocimiento de las Instituciones de Educación Superior (IES), quienes deben gestionar los planes de estudio de la carrera.
Por otro lado, Mancilla Romero dialogó sobre las características del PIF 3 Habilidades Profesionales, cuyo objetivo es establecer las habilidades profesionales que el aspirante necesita demostrar al final del Desarrollo Profesional Inicial (DPI) para poder llevar a cabo dicha función.
Explicó que el PIF 3 especifica las áreas de competencia y los resultados del aprendizaje que describen las habilidades profesionales, siendo de tipo:
En su participación refirió que la formación de habilidades profesionales debe ser integral y no se debe perder de vista las necesidades actuales de los usuarios de la información financiera, considerando los constantes cambios que rodean a la profesión.
Finalmente, Claudia Valentina Palencia García cerró las participaciones conversando acerca de la PIF 4 Valores Profesionales, Ética y Actitudes; detalló que este pronunciamiento establece cinco principios fundamentales de la ética profesional: la integridad, la objetividad, la diligencia, la confidencialidad y el comportamiento profesional.
Recalcó que este procedimiento pretende fomentar el escepticismo profesional y el juicio profesional, de modo que se pueda aplicar críticamente una mentalidad inquisitiva para valorar la información financiera y otra información relevante, además de identificar y evaluar alternativas razonadas.

Eventos recientes
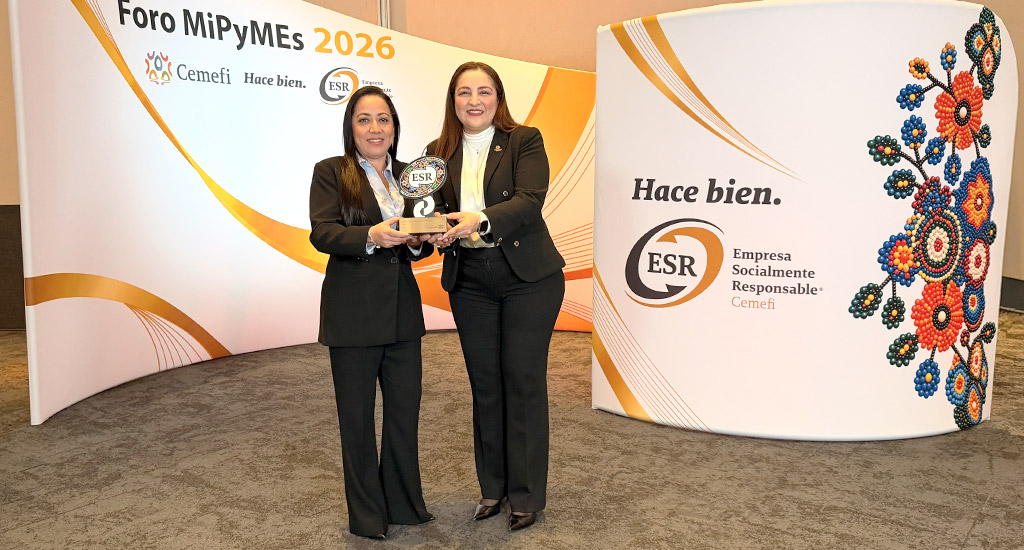
El Colegio de la Contaduría Pública de México refrendó su compromiso con la ética y la sostenibilidad al recibir, por segundo año consecutivo, el distintivo Empresa Socialmente Responsable (ESR), en el marco del Foro 2026 MiPyMEs. Negocios sostenibles: entienden, atienden y transforman, realizado el 13 de octubre en el Centro Internacional de Exposiciones y Convenciones del World Trade Center Ciudad de México.La estatuilla fue recibida por Rosalía Ortega López, presidenta del Colegio, quien estuvo acompañada por María Luisa Ramírez Hernández, directora ejecutiva, y Wuendy Karina González Arias, jefa del Sistema de Gestión de Calidad.En una entrevista previa a la entrega, Ortega López destacó que mantener el distintivo implica un trabajo continuo de revisión y mejora de los procesos institucionales, a fin de integrar la responsabilidad social en ámbitos como la sostenibilidad, el impacto social y el gobierno corporativo. Asimismo, subrayó que actuar con congruencia entre los principios que se promueven y las acciones que se realizan es fundamental para una profesión como la contaduría, basada en la ética y la transparencia.Otorgado por el Centro Mexicano para la Filantropía (Cemefi), el distintivo ESR reconoce a las organizaciones que incorporan prácticas responsables en su gestión. Para el Colegio, mantenerlo representa un compromiso compartido que involucra a sus integrantes y requiere fortalecer continuamente una cultura institucional ética y responsable.
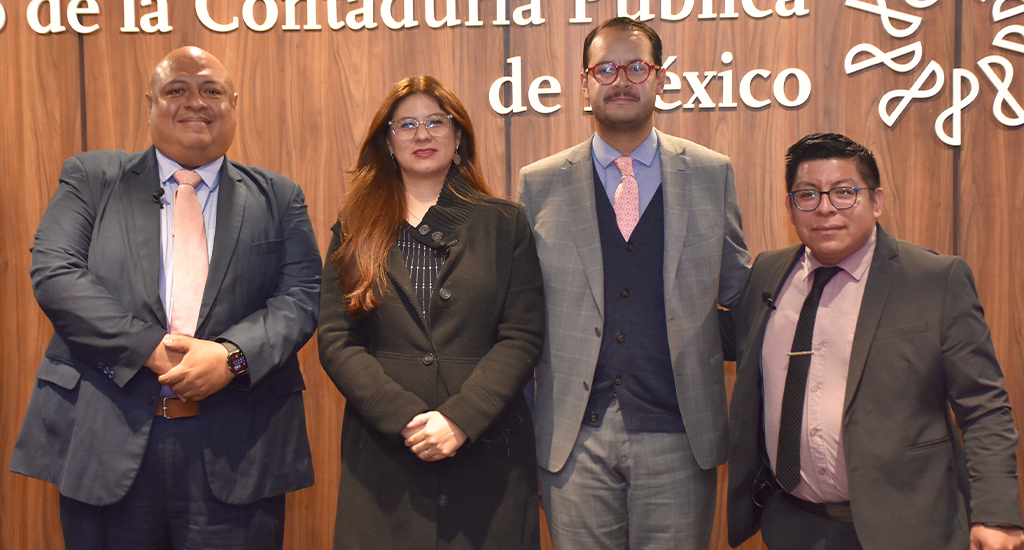
El Colegio fue sede del curso Defensa fiscal y saldos a favor en contribuciones locales el 12 de octubre, un espacio de actualización para desarrollar y dar a conocer medios de defensa aplicables en materia de contribuciones locales y procedimientos para recuperar saldos a favor desde un enfoque práctico. El espacio fue preparado por la comisión T. de Contribuciones Locales, coordinado por Eliseo Aguilar Florentino y encabezado por tres ponentes especialistas: Sergio Alejandro Ríos Alonso, Laila Yarina Moreno Sotelo y Emiliano Fajardo Sotelo.La ponencia comenzó desarrollando los saldos a favor en materia de contribuciones locales y los procesos de devolución y compensación vinculados a ellos, fundamentados en el artículo 22 y 23 del Código Fiscal de la Federación (CFF) e intermediados con reglas, plazos y requisitos en cada estado de la república. Con fines prácticos, se extendió en detalles de los lineamientos locales aplicables a la Ciudad de México y el Estado de México, pero se cubrió de manera periférica el resto de los estados del país. Laila Moreno habló sobre el proceso de devolución, que puede derivarse de un pago indebido, duplicado o en exceso. Estas devoluciones deben ser solicitadas por el contribuyente mediante un formato autorizado y serán efectuadas en los casos procedentes mediante transferencias electrónicas o certificados de devolución. Estos certificados permiten el pago de futuras contribuciones, tienen una vigencia de 3 años y su transmisión a terceros está restringida. Posteriormente se exploró el procedimiento necesario para emitir una solicitud de devolución desde la plataforma digital del Servicio de Administración Tributaria (SAT) y los requisitos documentales necesarios para ello. Durante el proceso, la contadora Moreno indicó que la autoridad cuenta con 120 día hábiles para resolver una solicitud desde la presentación de esta, siempre y cuando este completa; en caso contrario, se emitirá un requerimiento con 10 días hábiles para la corrección de cualquier omisión, habilitando la continuidad del procedimiento.Para el caso de la compensación, se explicó que ésta permite restar una cantidad a su favor contra los importes que estén obligados a pagar por adeudos propios y, igual que la devolución, debe solicitarse expresamente mediante un aviso de compensación y cumplir con algunos requisitos documentales que incluyen un escrito libre dirigido al administrador tributario. Adicionalmente, esta solicitud cuenta con los mismos lineamientos que la devolución en cuanto a sus plazos de resolución: 120 días como plazo máximo para su resolución y efecto desde la presentación de una solicitud completa y 10 días hábiles para corregir cualquier omisión del contribuyente.Sergio Ríos explicó los principios generales de la defensa fiscal local y la importancia de mantener presente los derechos del contribuyente en cada estado del país, ya que estos habilitan herramientas para una defensa apropiada; tal es el caso del del Código Fiscal de la Ciudad de México (CFCDMX), que enuncia el derecho a la devolución del pago indebido y la interposición de recursos administrativos. Además, el experto recomendó considerar los plazos y las pruebas que sostengan la argumentación del contribuyente, ya que ambos suman tiempo al proceso de preparación para presentar un medio de defensa.Emiliano Fajardo, compartió los medios de defensa al alcance del contribuyente, señalando que cada uno requiere el acercamiento con autoridades distintas e implica procesos específicos, por lo que se debe plantear una estrategia clara para cada medio de defensa: el recurso de revocación representa una alternativa optativa y, junto con el juicio contencioso administrativo, resulta procedente ante la respuesta o silencio de la autoridad ante una solicitud de devolución. El amparo directo, por otro lado, permite apelar a la sentencia definitiva del juicio y el amparo indirecto encara la entrada en vigor de una ley o su primer acto de aplicación.El especialista desarrolló cada medio de defensa, emitiendo sus recomendaciones prácticas para cada uno y cerró recuperando tesis relevantes para las solicitudes de devolución que pueden resultar de utilidad para la defensa del contribuyente.
Este 10 de octubre, el Colegio de la Contaduría Pública de México fue sede del foro Sostenibilidad aplicada a donatarias autorizadas, un espacio de análisis que se enfocó en los crecientes desafíos que enfrenta el sector de las organizaciones sin fines de lucro en materia de transparencia, rendición de cuentas, sostenibilidad financiera y generación de impacto social. El evento contó con la participación de Dina Moreno Uribe, Sergio Sánchez Arciniega y Manuel Jesús Cárdenas Espinosa, bajo la moderación de Noé Wong Serna.Durante su intervención, Cárdenas Espinosa ofreció una revisión histórica del desarrollo sostenible, remontándose a hitos como la Conferencia de las Naciones Unidas sobre el Medio Humano y al Informe Brundtland, para posteriormente establecer una distinción conceptual clave entre sustentabilidad y sostenibilidad.Además, destacó la evolución de la administración organizacional desde enfoques reactivos hasta modelos transversales de creación de valor, subrayando la importancia de asesorar a las donatarias para fortalecer sus estructuras internas y financieras. “De esta forma se garantiza un impacto social perdurable y un riguroso cumplimiento normativo”, aseguró.En la misma línea, Dina Moreno presentó el panorama global de estándares y marcos de sostenibilidad que articulan la rendición de cuentas internacional. Al respecto, detalló la relevancia de alinear las estrategias institucionales con referentes de propósito general como los Objetivos de Desarrollo Sostenible (ODS) de la Agenda 2030, y explicó el funcionamiento de las normativas de reporte multidimensional para comunicar de manera integral los impactos económicos, sociales y ambientales a los grupos de interés clave.Por su parte, el contador Sánchez Arciniega abordó la aplicabilidad práctica de estos conceptos mediante el análisis de un caso ilustrativo en una donataria educativa, demostrando cómo traducir la teoría en una contribución trazable a través de un flujo estructurado de cuatro etapas que parte de un programa específico, se traduce en un indicador medible y se respalda con evidencia documental sólida.Asimismo, recalcó la utilidad de utilizar métricas específicas por industria para identificar asuntos con verdadera significancia financiera e impacto ambiental, contrastando sectores como el manejo forestal con la gestión de residuos, donde la atención se concentra en las emisiones de metano y las toneladas de materiales reciclados para incidir directamente en la continuidad operativa.Los panelistas coincidieron en que la consolidación de las organizaciones sin fines de lucro exige la adopción transversal de cuatro ejes fundamentales para la gestión institucional. Estos comprenden una gobernanza clara orientada a la supervisión y gestión de riesgos, una estrategia alineada a la visión a futuro de la entidad, metodologías rigurosas para la identificación y monitoreo de riesgos y el establecimiento de métricas y objetivos concretos para medir el desempeño y el grado de avance institucional.