Este 10 de febrero, el Colegio llevó a cabo el Foro de reformas aduaneras y de comercio exterior 2026, espacio que sirvió para el análisis de las principales reformas que impactan a las operaciones de comercio exterior y aduanas en México.
En primera instancia, Yolanda Aguirre González analizó la propuesta de reforma a la Ley Aduanera, destacando que los cambios responden a una estrategia integral de la autoridad fiscal para fortalecer la supervisión ante conductas de fraude detectadas en el sector.
En este panorama, dialogó sobre la reconfiguración de las infracciones y sanciones, ya que la reforma no solo contempla multas económicas más onerosas, sino una mayor tipificación de conductas que pueden derivar en delitos.
Por su parte, Alberto Ruiz Rioja analizó las transformaciones estructurales que rigen el ecosistema del comercio transfronterizo en el país. Durante su exposición, destacó que la modernización aduanera no es un proceso meramente tecnológico, sino un cambio de paradigma en la responsabilidad profesional y el cumplimiento normativo.
Al platicar sobre la figura del agente aduanal y el representante aduanero, el expositor señaló que la especialización técnica y la conducta ética se han vuelto requisitos indispensables para garantizar la seguridad jurídica de las empresas; también, hizo hincapié en que el contador y el especialista en comercio exterior deben actuar como guardianes de la integridad de los datos declarados ante la autoridad.
Al foro asistió Juan Antonio Castro Chávez, quien se encargó de discutir acerca de los retos operativos y normativos que conlleva la implementación de la Manifestación de Valor Electrónica (MVE). Durante su intervención, subrayó que este cambio representa una transformación profunda en la forma en que los importadores deben documentar y transmitir el valor en aduana de sus mercancías, con un impacto directo en la deducibilidad fiscal.
Al respecto, informó que a partir de 2026 la documentación de soporte prevista en el artículo 81 del Reglamento de la Ley Aduanera debe ser transmitida de forma íntegra. Enfatizó que la MVE debe contener e.firma o sellos digitales del importador, lo que refuerza la responsabilidad directa de la empresa sobre la veracidad de los datos declarados.
En tanto, Julián Luna Poblano compartió un panorama sobre las nuevas estrategias de fiscalización y el incremento en el rigor sancionatorio que caracteriza al ejercicio actual. Por lo anterior, el especialista propuso como herramientas fundamentales la elaboración de una matriz de riesgos y la realización de diagnósticos de cumplimiento periódicos.
“Estas medidas permiten identificar vulnerabilidades en la cadena de suministro y corregir omisiones antes de que sean detectadas en facultades de comprobación”, aclaró.
Rosaura Aguilar Peña, por su parte, enfatizó que la digitalización de las operaciones aduaneras no solo busca la modernización administrativa, sino que constituye una herramienta estratégica para fortalecer la fiscalización y reducir riesgos de fraude.
En virtud de lo anterior, explicó que el cumplimiento normativo es una tarea compartida entre los usuarios del comercio exterior y los agentes aduanales: “Para mitigar riesgos, se recomienda la capacitación continua del personal involucrado, uso de plataformas electrónicas robustas, auditorías preventivas periódicas y la actualización constante conforme a los cambios en las reglas de carácter general”.
Por último, Gloria Estrada Antón presentó un análisis profundo sobre las reformas al Código Fiscal de la Federación (CFF) y su estrecha vinculación con las operaciones transfronterizas. La ponente explicó que, bajo el nuevo marco legal, los comprobantes se consideran falsos cuando amparan operaciones, servicios o actos jurídicos inexistentes o contrarios a la realidad, independientemente de que cuenten con el timbrado oficial del Servicio de Administración Tributaria (SAT).
Bajo su óptica, mencionó que, para las empresas de comercio exterior, esto implica un reto en la acreditación de la materialidad de sus importaciones y exportaciones, ya que la autoridad fiscalizará con mayor rigor la trazabilidad de los pagos y la entrega física de los bienes.

Eventos recientes
El 1 de octubre se presentó el curso Repse y sus informativas en el ICSOE y Sisub, coordinado por la comisión técnica de Seguridad Social representada por la coordinación de Miguel Arnulfo Castellanos Cadena y la participación de Miguel Ángel Silva Pedroza como ponente. El evento tuvo como intención revisar las obligaciones del Registro de Prestadoras de Servicios Especializados u Obras Especializadas (Repse) de la Secretaría del Trabajo y Previsión Social (STPS), sus informativas, criterios de fiscalización y las herramientas empleadas para reducir riesgos de incumplimiento en materia de seguridad social.El análisis partió del contexto que antecedió a la reforma de 2021, cuando los esquemas de outsourcing e insourcing dieron lugar a diversas prácticas indebidas, entre ellas el registro de trabajadores con salarios inferiores a los reales, la fragmentación de nóminas y el uso de empresas sin infraestructura para facturar servicios de personal. Estas situaciones impulsaron un mayor control de las autoridades y culminaron con la prohibición de la subcontratación de personal y la creación del régimen de servicios especializados.En el esquema actual, según comenta el especialista, la STPS administra el Repse y verifica que las empresas que prestan servicios u obras especializadas cumplan con los requisitos establecidos. Entre los criterios relevantes se encuentra que el servicio no corresponda al mismo objeto social ni a la actividad preponderante del beneficiario; asimismo, la presencia de trabajadores del proveedor en las instalaciones del cliente constituye un elemento importante para determinar cuando el servicio puede requerir Repse.Adicionalmente, se destacó que la responsabilidad de cumplimiento no recae únicamente en el contratista, ya que las empresas beneficiarias deben verificar que sus proveedores cuenten con Repse cuando corresponda, mantengan opiniones de cumplimiento positivas y entreguen la documentación que acredite sus obligaciones laborales y de seguridad social. Uno de los aspectos destacados fue que una opinión de cumplimiento positiva no garantiza la inexistencia de irregularidades. Durante la sesión se presentó el caso de una empresa que contaba con opiniones positivas ante el Instituto Mexicano de Seguridad Social (IMSS) e Infonavit, pero que posteriormente obtuvo una opinión negativa en un dictamen de seguridad social debido a deficiencias en la integración del salario base de cotización. El ejemplo evidenció la importancia de mantener un cumplimiento integral y no limitarse a satisfacer los filtros formales.Las obligaciones informativas constituyen otro componente esencial. A través de plataformas como IXOE y SISUB se reportan los contratos de servicios especializados y la información de los trabajadores involucrados. Estas plataformas conservan un histórico de las declaraciones y permiten presentar complementarias, por lo que se enfatizó la necesidad de contar con información completa y congruente antes de realizar los envíos.Esta exigencia cobra mayor relevancia ante el intercambio de información entre STPS, IMSS, Infonavit y SAT, debido a que los cruces de datos permiten detectar inconsistencias entre facturación, contratos, trabajadores registrados e informativas, lo que puede derivar en revisiones posteriores. Entre las consecuencias del incumplimiento se encuentran opiniones negativas, créditos fiscales, multas, inspecciones, suspensión de pagos por parte de clientes y, en determinados casos, la cancelación del Repse.La sesión concluyó destacando que el Repse no debe entenderse únicamente como un registro administrativo, sino como parte de un sistema de cumplimiento que articula obligaciones laborales, fiscales y de seguridad social. La revisión permanente de proveedores, la correcta presentación de las informativas y la congruencia de la información ante las distintas autoridades son elementos fundamentales para prevenir riesgos y fortalecer el cumplimiento empresarial.
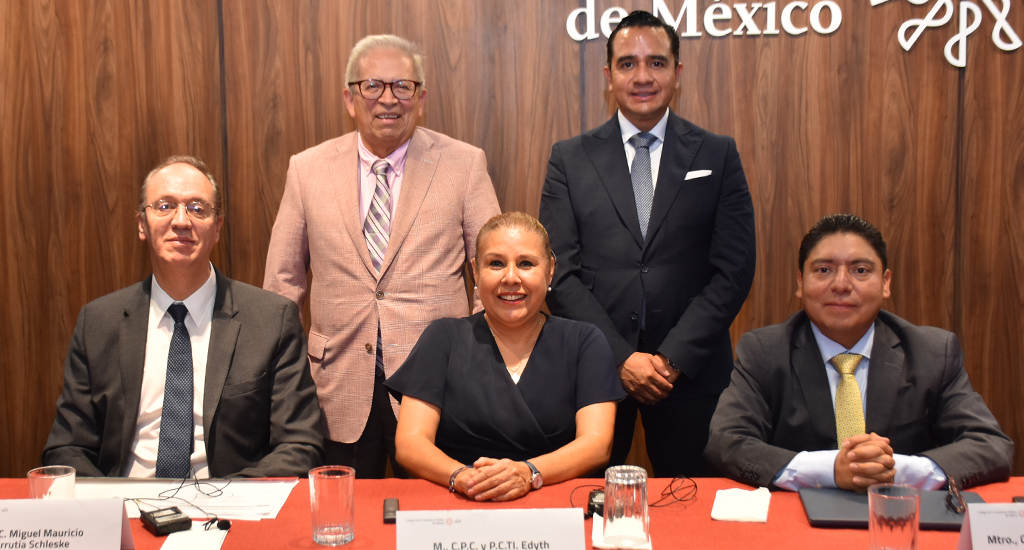
Del 28 de septiembre al 1 de octubre se presentó la 22.ª Semana de temas fiscales selectos en el Colegio, donde se reunieron expertos en materia fiscal y legal para comentar tópicos de actualidad necesarios para dominar el entorno de fiscalización complejo y cambiante al que se enfrentan las personas especialistas en contaduría pública. El evento fue precedido por la comisión técnica de Investigación Fiscal, representada por cuatro coordinadores: Miguel Mauricio Urrutia Schleske, Marcial Agapito Cavazos Ortiz, Juan Alejandro Solano González y Alejandro Javier Sánchez Calderón.Durante el primer día del evento, la presidenta Rosalía Ortega López dedicó unas palabras de apertura, donde señaló la importancia de preservar conocimientos actualizados dentro del entorno fiscal, ya que la complejidad de éste demanda un conocimiento pleno y en constante búsqueda de las mejores prácticas alineadas a normativas que cambian de periódicamente.Comenzando con los espacios de actualización, Edyth Ramírez Sánchez y Adrián Urbina Galicia presentaron su ponencia dedicada a la deducción de inversiones. Donde se comentó la definición contable y fiscal de inversión y de gasto, a fin de distinguirlos y evitar confusiones que lleven al incumplimiento. Con ello, los ponentes desarrollaron los requisitos y límites de las deducciones aplicables a las inversiones determinados por la Ley de Impuesto Sobre la Renta y calculados sobre el monto original de la inversión (MOI).Por su parte, Plácido Del Ángel Herrera y Humberto Cruz Hernández desarrollaron Lo último en CFDI, una exposición que recupero el estado actual de este elemento fundamental para la fiscalización mexicana y cuyo incumplimiento normativo en su expedición puede implicar un riesgo para la continuidad del negocio. Por ello, se detallaron las obligaciones vinculadas a estos comprobantes y el papel que han tomado para la trazabilidad de operaciones y la recaudación fiscal en general.El segundo día fue inaugurado por Santiago Vélez Suberbie y Oscar Narciso Brum Barrón, quienes hablaron sobre los pagos de dividendos y la reducción de capital que, aunque suponen mecanismos corporativos para transferir recursos de la empresa a los socios y se encuentran intermediados por la Ley General de Sociedades Mercantiles (LGSM), ambos cuentan con aspectos contables y legales propios que generan un impacto fiscal. Elio Fernando Zurita Morales y Daniel Eugenio De la Parra Huerta abordaron en su ponencia dos conceptos fundamentales para cualquier organización: razón de negocios y materialidad de las operaciones, los cuales se encuentran estrechamente vinculados ya que, como se desarrolló por los expertos, la razón de negocios brinda justificación a las operaciones y la materialidad les da trazabilidad.La fusión y escisión de sociedades fueron los temas de apertura para el tercer día de jornada, encabezado por Ángel José Turanzas Díaz y Paola Irene Salvador López, donde se comentaron los requisitos legales y consideraciones, tanto contables como fiscales. Además, señalaron la importancia de reconocer que una reorganización no debe evaluarse solo por su viabilidad fiscal, pues debe demostrarse la sustancia económica y analizar las obligaciones de revelación. Salvador Rotter Aubanel y Cecilia Bustamante Bejarano, por otro lado, comentaron las últimas reformas efectuadas a la Ley Federal para la Prevención e Identificación de Operaciones con Recursos de Procedencia Ilícita (LFPIORPI), conocida comúnmente como la Ley Antilavado. Entre lo recuperado, se desarrolló la implementación de metodologías basadas en riesgo y el monitoreo constante para detectar operaciones anómalas.Para el cuarto día, José Manuel Velderrain Sáenz y Carmina Alheli Calzada López presentaron información relevante sobre la deducción de intereses, incluyendo sus límites y las disposiciones aplicables a casos especiales como las obras de infraestructura pública, las construcciones y los rendimientos de deuda pública. Finalmente, Alejandro Guízar Acosta y Víctor Manuel Pérez Ruiz cerraron la jornada con una ponencia dedicada a las revisiones del Servicio de Administración Tributaria (SAT), comenzando por un resumen del plan de fiscalización y las tendencias de acción de la autoridad: una fiscalización exhaustiva, enfocada en el análisis de fondo y forma. Durante el bloque se recuperaron los medios de defensa del contribuyente frente a estas revisiones, con el fin de destacar sus características, buenas prácticas y alcance de cada uno.El cierre de la jornada fue precedido por Rita Mireya Valdivia Hernández, vicepresidenta de Desarrollo y Capacitación Profesional, quien dedicó el espacio para agradecer a los participantes por alimentar el foro con sus preguntas ya que con ello se demuestra el compromiso de mantenerse actualizados en un entorno tan complejo y dinámico como el fiscal.
El Colegio de la Contaduría Pública de México llevó a cabo el curso Ciberseguridad estratégica para negocios y empresa el 30 de septiembre bajo la coordinación y moderación de Andrés Carrera Cué, integrante de la comisión de Tecnologías Financieras y Emergentes. La ponencia estuvo a cargo del especialista en la materia Ignacio José Domínguez Castillo, socio fundador y director general en Yakatiak Consultores y Asociados, quien hizo un repaso de las principales amenazas digitales, de las estrategias que deben implementar las empresas, del cumplimiento normativo que se debe aplicar y del impacto financiero que representan los ciberataques. Durante la jornada, se mencionó que los incidentes de ciberseguridad representan el principal riesgo operativo para las organizaciones. Hoy en día, las herramientas de Inteligencia Artificial (IA) han sido un parteaguas para la automatización de los ataques informativos, lo que va incrementando la sofisticación de las amenazas como el ransomware, suplantación de identidad, filtración de información sensible, por citar algunos. En palabras del especialista, destacó que la implementación de contraseñas de alta complejidad son buenas prácticas, pero que no son suficientes si no se cuenta con esquemas de autenticación robustos, controles de acceso biométricos y esquemas de verificación continua basados en el modelo Zero Trust. Domínguez Castillo, con el tema del marco regulatorio, puso sobre la mesa la responsabilidad directa de la alta dirección en el establecimiento de controles internos. Asimismo, la normativa actual exige salvaguardar la confidencialidad, integridad y disponibilidad de infraestructura tecnológica. Adicional, el plan nacional de ciberseguridad y las directrices institucionales enfatizan la obligación de estructurar planes de seguridad, realizar auditarías periódicas del desempeño, implementar simulaciones de incidentes y gestionar copias de respaldo aisladas para asegurar la recuperación operativa rápida frente a acontecimientos adversos. Para cerrar el curso, el especialista destacó la importancia de consolidad una cultura organizacional orientada la concientización en seguridad, ya que la prevención de la ingeniería social, la gestión adecuada de canales de mensajería y la adopción de planes de continuidad de negocio reducen de manera significativa las vulnerabilidades perimetrales. El evento concluyó con la revisión de guías prácticas para la gestión de crisis, la evaluación de pérdidas reputacionales y la integración sistemática de presupuestos dedicados a la “resiliencia” tecnológica tanto en el sector privado como público.