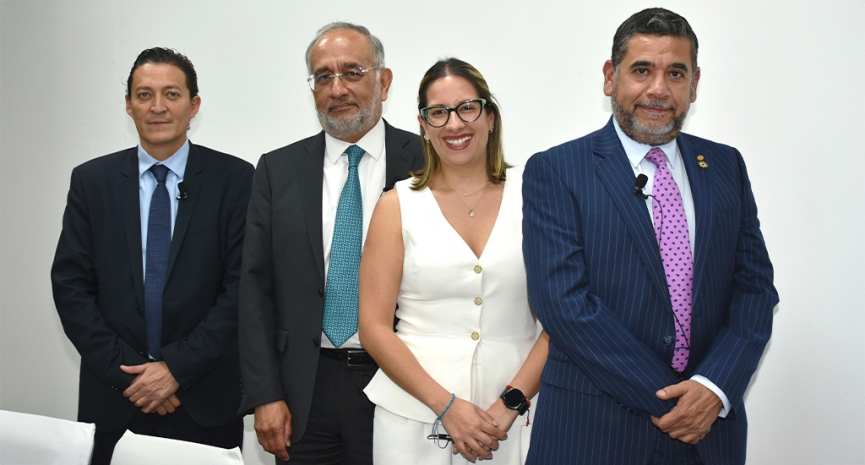
El Colegio, con motivo de los últimos cambios en la normatividad, presentó el curso Sueldos y prestaciones: Aspectos fiscales, laborales y de seguridad social, el cual contó con la participación de especialistas en seguridad social, investigación fiscal, contribuciones locales y expertos en derecho laboral. Dicho evento se presentó del 6 al 8 de mayo de 2025.
En el primer panel, los especialistas Óscar De la Vega Gómez y Regina De La Vega Castillo analizaron el panorama actual tras la reforma de 2021, en la que se prohibió la subcontratación de personal y se establecieron nuevas reglas para la contratación de servicios especializados.
Al respecto, dialogaron sobre las obligaciones y puntos críticos para mantener el registro en el REPSE, recordaron que las empresas deben actualizar constantemente la información del registro, mantenerse al corriente en sus obligaciones fiscales, tener claramente definido su objeto social y las actividades registradas ante el Servicio de Administración Tributaria (SAT), entre otras obligaciones.
Asimismo, De La Vega Castillo destacó los recientes cambios en los criterios de inspección por parte de las autoridades laborales. “El objetivo de estas inspecciones es verificar el cumplimiento de las nuevas regulaciones sobre servicios especializados. Las inspecciones pueden ser iniciales, periódicas, compulsivas o extraordinarias, dependiendo de la situación específica de cada empresa”, informó.
También discutieron varias iniciativas que podrían implementarse en 2025, tales como la reducción de la jornada laboral de 48 a 40 horas, el aumento del aguinaldo de 15 a 30 días, la ampliación del permiso de paternidad, la opción de teletrabajo, entre otras.
Por su parte, Julio César Suárez Domínguez versó acerca de las consideraciones del pago de la Participación de los Trabajadores en las Utilidades (PTU). En su ponencia mencionó que, si bien la Ley Federal del Trabajo (LFT) no establece de manera directa que las empresas se encuentran obligadas a repartir PTU, se consideran todas las unidades económicas de producción o distribución de bienes o servicios, así como todas las personas físicas o morales que tengan trabajadores a su servicio, sean o no contribuyentes del ISR.
Sobre lo anterior, explicó quiénes son los sujetos exentos al pago de la PTU, entre ellos las empresas de nueva creación, las empresas de industria extractiva e instituciones de asistencia privada. En tanto, Sergio Alejandro Ríos Alonso, de la comisión de Contribuciones Locales, compartió los puntos de interés en materia del Impuesto Sobre Nómina (ISN) en la CDMX y el Estado de México.
El segundo día de conferencias y siguiendo con el tema de deducción de nómina, Humberto Cruz Hernández y José Pablo Casales García comentaron que, a partir de 2023, la aportación total a la cuenta individual de los trabajadores será de 6.5% más cuota social a 15%, incluyendo la cuota social.
Agregó que, con la propuesta de mérito, la aportación que realizan los trabajadores se mantiene en sus términos. “La aportación patronal se eleva de 5.15% a 13.87%, y la aportación del Estado modifica su composición para beneficiar solo a los trabajadores de menores ingresos, sin incrementar su monto total”, señaló.
Aclaró que el incremento de la aportación patronal se realizará gradualmente de 2023 a 2030, conforme a la tabla que se incorpora en el artículo Segundo Transitorio, y la recomposición de la aportación del Estado entrará en vigor igualmente en 2023.
Un tema importante fue el de la reforma a la ley del Infonavit, donde Miguel Ángel Silva Pedroza informó que el objeto es establecer bases para el desarrollo del Infonavit como constructor de vivienda en beneficio de las personas trabajadoras, regular la figura del arrendamiento social, ampliar los beneficios previstos y el fortalecimiento del Infonavit y su operación.
Siguiendo con las participaciones, los expertos comentaron que el CFDI de nómina es la principal herramienta de fiscalización digital. “En estos comprobantes se cruzan declaraciones anuales, provisionales y contabilidad; además, es la base para cartas invitación, auditorías electrónicas y control del gasto deducible”, puntualizó Casales García.
Ya en el último día de actividades, Pablo Limón Mestre informó que un trabajador expatriado es aquella persona que tiene sus intereses en su país de origen, pero es transferido por una empresa multinacional, de manera temporal o permanente, a prestar sus servicios a otro país.
Sobre este tema, el contador Limón Mestre especificó que el aviso de cambio de residencia fiscal deberá presentarse cuando las personas físicas y morales dejen de ser residentes en México a más tardar dentro de los treinta días inmediatos anteriores a aquel en que suceda el cambio de residencia fiscal y con no más de seis meses de anticipación.
Los responsables de cerrar con el curso fueron Jorge Manzanilla Cañizares y Manuel García Villalobos, quienes platicaron sobre los avisos que las empresas deben presentar al RFC en su calidad de patrones y los aspectos fiscales relacionados con las prestaciones de previsión social, respectivamente.

Eventos recientes
Expertos en materia fiscal se dieron cita este jueves 22 de octubre en la conferencia mensual para universitarios en línea para hablar sobre los retos y la digitalización que marcarán el rumbo de las obligaciones tributarias en los próximos años. Con el tema El futuro de la declaración fiscal, los panelistas abrieron la mesa de diálogo para responder tres temas fundamentales: ¿La Inteligencia Artificial (IA) reemplazará a los contadores?, la IA en los impuestos y el contador público en el futuro. La conferencia contó con la participación de tres destacados especialistas: Abril Méndez Atilano, integrante del Comité de Integración de Contadores Universitarios (CICU); Angélica Valladares López, integrante de la comisión de Docencia; y Guillermo Guerrero Aguilar, socio director de GMVB, Contadores y Abogados. Durante la jornada, los ponentes coincidieron que la IA no reemplazará a los contadores, sino que transformará la manera de trabajar. En este tenor, advirtieron sobre la confianza que genera el uso de estas herramientas; no obstante, se hizo énfasis que la IA carece de criterio propio y no garantiza fuentes verídicas o actualizadas. Ante esta premisa, el contador debe hacer siempre su trabajo con base en las leyes vigentes y el marco normativo, pues se corre el riesgo de pensar que la IA arroja fuentes 100% confiables sin previa validación humana. Durante la mesa de análisis, se habló de la importancia de no delegar el juicio profesional a las plataformas digitales, ya que la tecnología es un ejecutor y una herramienta, pero la responsabilidad ética, legal y fiscal frente a la autoridad es del profesional contable. Referente al tema de la IA en los impuestos, los especialistas hablaron de que las plataformas son apoyos, pero no son de decisiones. Si bien es cierto, algunas instituciones hacen uso de la de modelos para la fiscalización, la interpretación de las normas requiere de la participación humana. La IA debe verse como un catalizador de crecimiento. Por último, se abordó el tema de las habilidades que definirán al contador del futuro, el cual será un asesor estratégico que combinará conocimientos profundos de la profesión contable aunado a la de la tecnología digital; tendrá la capacidad para interpretar sesgos o errores del IA antes de presentar información, pero, sobre todo, mantendrá la ética por encima de la automatización. El cierre del panel fue claro: El contador del futuro no compite contra la IA, la utiliza como un aliado estratégico para ofrecer un servicio más preciso. La tecnología avanza, pero la responsabilidad, el razonamiento y la ética no pueden ser programados.
Con el propósito de analizar los principales desafíos que enfrenta el ejercicio independiente de la Contaduría Pública, del 20 al 22 de octubre, el Colegio llevó a cabo las Jornadas de consultoría, organizadas por la comisión de Apoyo al Ejercicio Independiente y coordinadas por Ignacio Antonio Zorrilla Medina, integrante de dicha comisión.Durante la primera jornada, Orlando Plá Tomás, socio director en Saeta Consulting, explicó cómo ha evolucionado la creación de valor en las empresas, al pasar de un modelo centrado en activos físicos a otro en el que predominan los intangibles. Como referencia, señaló que estos últimos representaban 17% del valor de mercado de las empresas del S&P 500 en 1975, mientras que en 2025 alcanzaron 92%. Asimismo, destacó que la integración de datos, inteligencia artificial (IA) y criterios ambientales, sociales y de gobernanza (ASG) ha transformado la manera en que las organizaciones aprovechan sus recursos y capacidades.Posteriormente, Demetrio Filadelfo Navarro García, integrante de la comisión organizadora, abordó las obligaciones relacionadas con la identificación del beneficiario controlador, así como los criterios para determinar las cadenas de titularidad y control. En su participación, detalló los requisitos para integrar y conservar los expedientes correspondientes y las sanciones por incumplimiento. Por su parte, José Humberto Cárdenas Cabrera explicó los procedimientos para atender cartas invitación, requerimientos y oficios de vigilancia profunda emitidos por el Servicio de Administración Tributaria (SAT). Mediante un caso práctico sobre discrepancias de IVA, ejemplificó el proceso de aclaración y destacó las disposiciones aplicables al buzón tributario.En la segunda jornada, David Henry Foulkes Woog, integrante de la comisión de Prevención de Lavado de Dinero (PLD), analizó las Reglas de Carácter General de la Ley Federal para la Prevención e Identificación de Operaciones con Recursos de Procedencia Ilícita (LFPIORPI), publicadas en agosto de 2026. Durante su exposición, explicó la aplicación del enfoque basado en riesgos para quienes realizan actividades vulnerables, los criterios de identificación de personas políticamente expuestas y beneficiarios controladores, así como los requisitos de las auditorías en materia de PLD. Continuando con el programa, Raúl Joel Díaz Pérez, director general de Zárate, Cervantes, Díaz & Asociados, examinó las tendencias en la verificación de actividades vulnerables y destacó que las revisiones de la autoridad han evolucionado hacia un modelo que incorpora herramientas tecnológicas, trazabilidad de operaciones y análisis del origen de los recursos. También compartió estrategias preventivas para fortalecer el cumplimiento y la seguridad jurídica durante las visitas de verificación.Para el tercer día, Carina Herrera Escalante, Sonia Vera Gálvez, Jorge Alejandro Zúñiga García y Jaime González Bosch, especialistas de KPMG, participaron en un panel sobre la incorporación de IA en los servicios de contabilidad, auditoría y consultoría. A través de demostraciones prácticas, explicaron las diferencias entre chats, asistentes y agentes inteligentes, así como sus aplicaciones para automatizar actividades como la conciliación de CFDI con movimientos bancarios. De igual forma, analizaron los riesgos relacionados con la confidencialidad, seguridad y gobernanza de datos, y enfatizaron la importancia de mantener la supervisión humana, el juicio profesional y la ética en el uso de estas herramientas.Finalmente, Alfredo Ballesteros y César Andrés Hernández, representantes de la Procuraduría de la Defensa del Contribuyente (Prodecon), abordaron los principales errores en la emisión y cancelación de Comprobantes Fiscales Digitales por Internet (CFDI). Durante su intervención, explicaron los requisitos, plazos y motivos de cancelación, además de advertir sobre las consecuencias fiscales de registrar información incorrecta, entre ellas multas, discrepancias y pérdida de deducibilidad. Asimismo, compartieron recomendaciones para prevenir estas situaciones y recordaron los servicios gratuitos de orientación y asesoría que ofrece la institución.
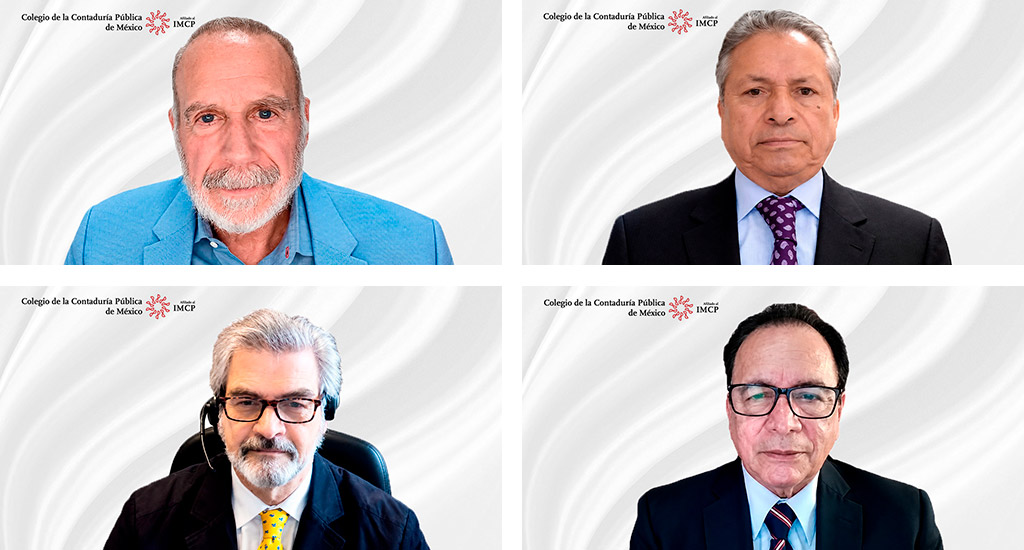
Con el propósito de acercar a los estudiantes universitarios a los desafíos que implica emprender, integrantes de la comisión técnica del Sector Empresarial del Colegio se reunieron en la Escuela Escuela Superior de Comercio y Administración (ESCA), unidad Santo Tomás. En el lugar, Jorge Alvarado Cordero, Fermín Martínez González, U Khrzyszkowiak Cuellar y Luis Leonardo López Juárez brindaron una conferencia llamada Empresas y proyectos de éxito, dedicada a la creación, administración y consolidación de negocios, donde recuperaron reflexiones sobre el éxito empresarial desde las experiencias de su trayectoria profesional y su formación técnica.Para comenzar, los ponentes cuestionaron la percepción del éxito empresarial asociada exclusivamente con grandes ingresos y bienes materiales, donde explicaron que vender más no necesariamente significa obtener mejores resultados, especialmente cuando existen deudas, problemas operativos o clientes insatisfechos. En este sentido, señalaron que el éxito empresarial se construye a partir de tres elementos: la creación de valor, la solidez financiera y la capacidad de mantener un impacto a lo largo del tiempo.Al abordar las oportunidades de emprendimiento, los especialistas alentaron a los estudiantes a desarrollar proyectos desde su etapa universitaria y reconocer los errores como oportunidades de aprendizaje. Explicaron que el punto de partida de cualquier negocio consiste en identificar un problema, conocer a los consumidores que requieren una solución, comprobar que existe una necesidad real antes de realizar grandes inversiones y mantener apertura para aprender sobre sobre el problema para realizar ajustes estratégicos.Los especialistas señalaron que transformar una idea en un proyecto exige establecer objetivos medibles, asignar plazos y dar seguimiento a los resultados. Estas acciones permiten identificar áreas de oportunidad, corregir desviaciones y determinar qué actividades generan beneficios para la organización.En materia financiera, explicaron las diferencias entre rentabilidad y liquidez, así como la necesidad de vigilar la rotación de inventarios, los plazos de recuperación de cuentas por cobrar y el flujo de efectivo. Advirtieron que una empresa puede registrar ventas importantes y, aun así, enfrentar dificultades para cumplir sus obligaciones si no administra adecuadamente sus recursos.Los expertos abordaron sobre el uso de tecnologías para conseguir el éxito empresarial, incluyendo la Inteligencia Artificial (IA), la cual indicaron como herramienta para optimizar procesos, automatizar actividades y mejorar la atención al cliente; además, compartieron algunas implementaciones prácticas para ejemplificar su alcance. Sin embargo, advirtieron que estas herramientas deben utilizarse con criterio profesional, especialmente cuando se trabaja con información confidencial o se toman decisiones relevantes. Destacaron que formular instrucciones precisas, verificar los resultados y comprender el funcionamiento de la tecnología son condiciones necesarias para aprovechar sus beneficios sin comprometer las operaciones.Asimismo, se explicó que la automatización puede contribuir a la gestión de riesgos mediante sistemas que identifican posibles incumplimientos y generan alertas para su revisión. En este contexto, los especialistas reiteraron que ninguna empresa está exenta de cometer errores, pero contar con controles adecuados permite anticipar situaciones y reducir sus consecuencias.Hacia la parte final, los conferencistas reflexionaron sobre el perfil profesional que requiere el entorno empresarial, destacando la especialización, el liderazgo, el pensamiento crítico, la comunicación y la capacidad de adaptación tecnológica. Con esta reflexión, los especialistas concluyeron la incertidumbre y los errores forman parte del desarrollo empresarial, por lo que la ejecución, la medición de resultados y la toma de decisiones son determinantes para alcanzar los objetivos. Además, reiteraron que el crecimiento debe acompañarse de controles de calidad, responsabilidad financiera y una evaluación constante de las capacidades del negocio. Invitaron a los estudiantes a comenzar sus propios proyectos, aprender de la experiencia y convertir sus ideas en iniciativas capaces de generar valor y mantenerse en el tiempo.