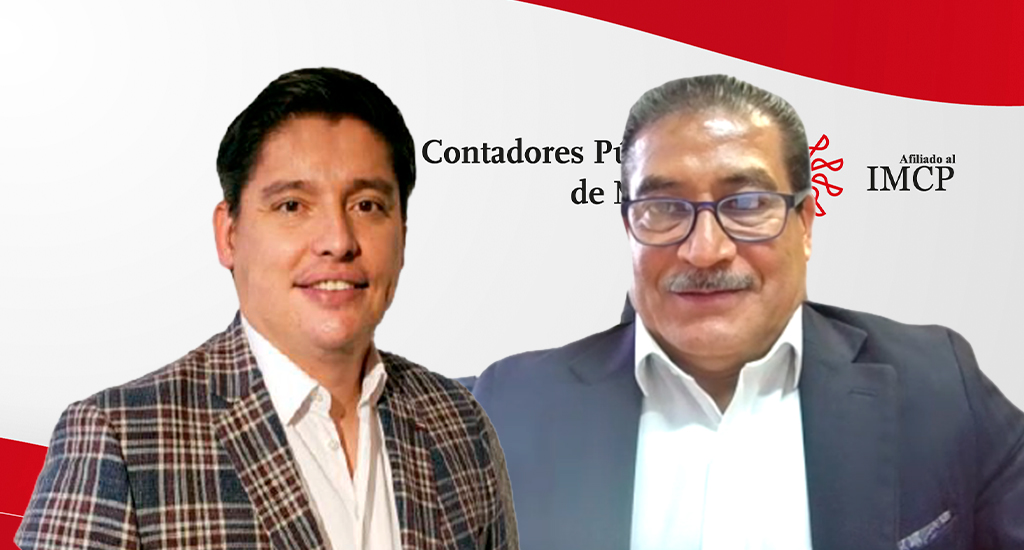
En una emotiva velada celebrada este 20 de marzo, el Colegio llevó a cabo la clausura de ocho diferentes diplomados, los cuales han marcado un punto de referencia en la formación profesional de poco más de 200 egresados. La ceremonia contó con la participación de Adolfo Ramírez Fernández del Castillo, presidente del Colegio; Orlando Corona Lara, vicepresidente de Normatividad Institucional; y Rafael Mendoza Aguilar, presidente de la comisión Académica de Diplomados.
En este año, los graduados pertenecen a diversas especialidades, reflejando la amplia gama de conocimientos requeridos en el ámbito contable y financiero, tales como Auditoría, Precios de Transferencia, Contraloría Financiera, Finanzas, Impuestos, Normas de Información Financiera (NIF), así como el programa para la preparación del Examen Uniforme de Certificación (EUC) y su modalidad e-learning.
Durante la ceremonia, los participantes recibieron sus diplomas en un ambiente cálido y lleno de entusiasmo. Por su parte, el presidente de la institución destacó la importancia de estos programas de formación continua, afirmando que "con este logro han demostrado que el aprendizaje continuo es el motor que impulsa el progreso personal y profesional; este éxito es fruto de largas horas de estudio, disciplina y visión clara”. Asimismo, Orlando Corona reconoció el esfuerzo y la determinación de cada uno de los estudiantes en culminar sus diplomados; además, los exhortó a formular más objetivos.
En representación de los estudiantes, la contadora Leticia González Reséndiz, del grupo de Finanzas, dirigió unas palabras a compañeros y colegas de clase; en su discurso agradeció al Colegio, compañeros y profesores quienes hicieron posible consumar este nuevo logro en su trayectoria.
El evento también sirvió como un espacio de networking, donde los egresados, al finalizar la ceremonia, pudieron interactuar con colegas y expertos del sector, fomentando así un ambiente de colaboración y aprendizaje continuo. La noche concluyó con los tradicionales brindis, un gesto significativo para cada uno de los egresados.
De esta forma, el Colegio reafirma su compromiso con la excelencia educativa y la formación de profesionales altamente capacitados, esenciales para el desarrollo económico del país.

Eventos recientes
La creciente incorporación de factores ambientales y otros aspectos no financieros a la información empresarial plantea nuevas consideraciones para el trabajo de auditoría. Este vínculo fue abordado durante el curso El auditor financiero en la revisión de temas de sostenibilidad, realizado el 19 de septiembre por la comisión de Auditoría del Colegio, en el que se revisaron los nuevos requerimientos para generar, reportar y asegurar este tipo de información.La sesión contó con la participación de Juan Carlos Rodríguez de León, integrante de la comisión de Sostenibilidad, y Rafael Yela Gutiérrez, de la comisión de Auditoría. La coordinación estuvo a cargo de Justo Elí Jiménez Rodríguez y Jessica Gómez Domínguez, también integrantes de esta última comisión.Durante su participación, Rodríguez de León explicó la relación entre la sostenibilidad y la información financiera, y destacó la importancia de conectar los datos financieros y no financieros bajo una misma narrativa. En este contexto, hizo referencia a las normas IFRS S1 y S2, así como a las Normas de Información de Sostenibilidad (NIS), vigentes en México desde 2025, que incorporan 30 Indicadores Básicos de Sostenibilidad. También abordó el concepto de doble materialidad y señaló que los riesgos de sostenibilidad pueden tener consecuencias directas en las cifras de una organización.Para ejemplificarlo, explicó que un evento como una inundación puede afectar el flujo de efectivo, el costo de capital, las provisiones, el valor de los activos o las inversiones. Bajo esta perspectiva, destacó que la información de sostenibilidad no debe permanecer aislada de los estados financieros, sino integrarse a la información que utilizan inversionistas y acreedores para valorar los riesgos y oportunidades de una empresa.Por su parte, Yela Gutiérrez centró su exposición en el trabajo del auditor frente a la información de sostenibilidad y en la transición hacia la Norma Internacional de Aseguramiento de Sostenibilidad 5000 (NIA 5000), que será obligatoria para ejercicios que inicien a partir del 15 de diciembre de 2026. Explicó que el aseguramiento de sostenibilidad es distinto de la auditoría de estados financieros y contempla encargos de seguridad limitada y de seguridad razonable. Asimismo, detalló que el proceso comprende etapas como la aceptación, planeación, evaluación de riesgos, obtención de evidencia y emisión de conclusiones.Al referirse a los riesgos del encargo, advirtió que la información de sostenibilidad suele generarse fuera de los sistemas financieros tradicionales, lo que puede incrementar la posibilidad de errores, sesgos o prácticas de greenwashing. Por ello, enfatizó la importancia de garantizar la trazabilidad de los datos desde su origen hasta el reporte final y de evaluar los controles internos. Finalmente, señaló que estos trabajos pueden requerir equipos multidisciplinarios, con especialistas en áreas como ingeniería ambiental o hidrología, aunque puntualizó que la responsabilidad sobre la conclusión final permanece en el líder del encargo.
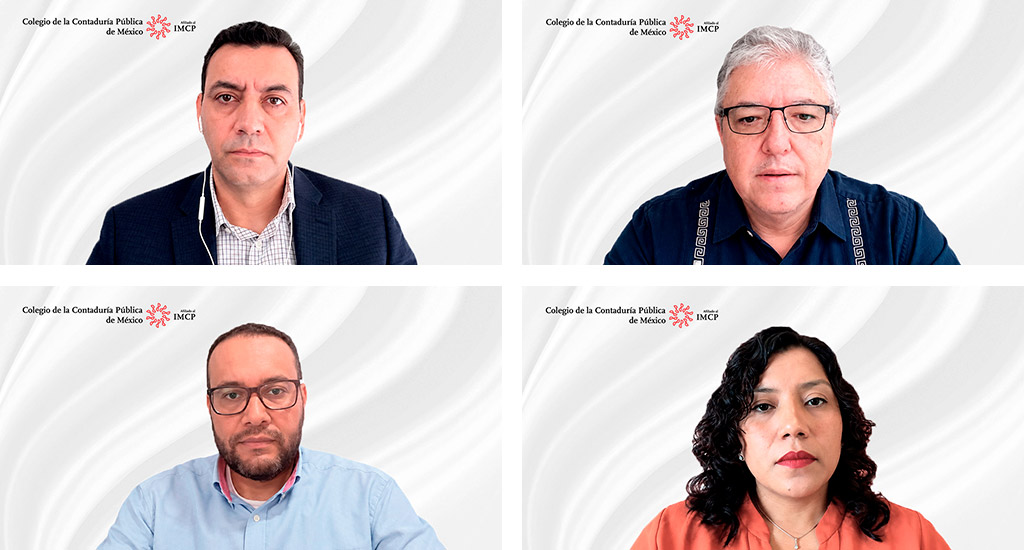
El Colegio llevó a cabo, este 17 de septiembre, el foro Iniciativa fiscal para 2027, espacio de análisis en el que María Mancilla Rendón, Arturo Halgraves Cerda, Juan Torres Romero y Eduardo Sánchez Lemoine revisaron el proyecto de iniciativa de reforma y expusieron sus posibles implicaciones para contribuyentes y organizaciones.Durante el encuentro, la doctora Mancilla Rendón abordó los aspectos relacionados con la Ley de Ingresos de la Federación (LIF), los estímulos fiscales y las expectativas de recaudación. Como parte de su exposición, explicó el procedimiento previsto en la Ley Federal de Presupuesto y Responsabilidad Hacendaria para la presentación y aprobación de la Ley de Ingresos y el Presupuesto de Egresos, así como los elementos que integran los Criterios Generales de Política Económica. Por lo anterior, informó que se prevé una aceleración de la economía mexicana con una expansión del PIB de entre 1.5% y 2.5%, menor inflación y estabilidad cambiaria.Además, puntualizó que los ingresos presupuestarios ascenderían a 9.157 billones de pesos, equivalentes a 23.2% del Producto Interno o Interior Bruto (PIB), con una variación real de 3.9% respecto a 2026. Los ingresos tributarios representarían 15.9% del PIB.La ponente explicó el papel de la recaudación como mecanismo de distribución de recursos hacia las entidades federativas y los municipios, así como la función del Fondo de Estabilización de los Ingresos de las Entidades Federativas ante posibles variaciones en la recaudación.Otro de los temas expuestos fue el esquema de multas por incumplimiento de obligaciones fiscales federales distintas del pago de contribuciones. Al respecto, detalló los supuestos relacionados con el Registro Federal de Contribuyentes (RFC), la presentación de declaraciones, solicitudes y avisos, así como las obligaciones vinculadas con la contabilidad y los pagos provisionales.Por su parte, Arturo Halgraves Cerda concentró su participación en siete modificaciones con posibles efectos operativos, particularmente en materia de Impuesto al Valor Agregado (IVA), retenciones e Impuesto Especial sobre Producción y Servicios (IEPS); entre los planteamientos revisados se encontró el tratamiento fiscal para libros, periódicos y revistas, cuya tasa cero estaría condicionada a que al menos el 90% de los ingresos del ejercicio anterior proviniera de la venta de estos bienes.El análisis de Halgraves Cerda también abarcó las retenciones aplicables a plataformas digitales, la ampliación del tratamiento de tasa cero para determinados productos de gestión menstrual, las restricciones al acreditamiento del IVA en ciertos casos relacionados con aseguradoras, una alternativa de pago para contribuyentes del Régimen Simplificado de Confianza (Resico) y medidas de trazabilidad para productos con nicotina.En tanto, Juan Torres Romero centró su intervención en el mecanismo propuesto para el control de las deducciones autorizadas y las pérdidas fiscales. Explicó que la iniciativa contempla incorporar a la Ley del Impuesto Sobre la Renta (LISR) un límite para las deducciones de personas morales con ingresos superiores a 50 millones de pesos, así como disposiciones relacionadas con la disminución de las cantidades que no puedan aplicarse en el ejercicio correspondiente.Finalmente, Eduardo Sánchez Lemoine incorporó la perspectiva jurídica al análisis de las deducciones estructurales y no estructurales. Explicó que las primeras corresponden a erogaciones vinculadas con la producción u obtención de los ingresos y que su reconocimiento se relaciona con el principio de proporcionalidad tributaria, al permitir determinar la renta neta que constituye la base del ISR.En contraste, señaló que las deducciones no estructurales no mantienen ese vínculo directo con la generación de ingresos. Como parte de esta revisión, Sánchez Lemoine hizo referencia al criterio de la primera sala de la Suprema Corte de Justicia de la Nación (SCJN) respecto de la limitación a la deducción de intereses netos.
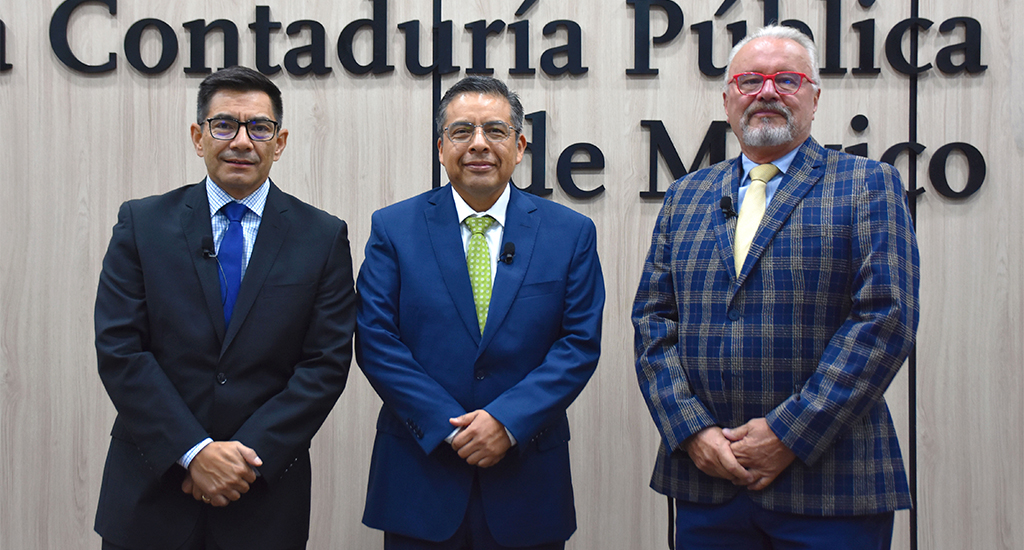
El 14 de septiembre se presentó en el Colegio un curso destinado a desarrollar sobre los descuentos de créditos de vivienda del Instituto del Fondo Nacional de la Vivienda para los Trabajadores (Infonavit): Descuentos de Infonavit. La intención del curso fue construir un espacio práctico cercano a la realidad que permitiera a los asistentes consolidar sus conocimientos técnicos mediante ejemplos prácticos y fue presentado por Miguel Arnulfo Castellanos Cadena, coordinador del curso y representante de la comisión T. de Seguridad Social. Francisco Javier Ibarra Mayoral fue el encargado de desarrollar el tema para la audiencia, quien comenzó señalando que los créditos para la vivienda proporcionados por el Infonavit se mantienen como opciones competitivas frente a créditos bancarios en la mayoría de los casos, por lo que conocer su funcionamiento, límites y alcances es conocimiento esencial para el especialista. El experto señaló que el Infonavit proporciona distintos tipos de créditos como los créditos de cuota fija monetaria, que representan la mayor parte de la cartera, los créditos en veces de Unidad de Medida y Actualización (UMA) o unidad mixta y los créditos porcentuales, siendo estos últimos los menos comunes en comparación a los otros dos. Francisco Ibarra señaló que, para el caso de la cuota fija, ésta representa certeza para los trabajadores y facilita la planeación, convirtiéndola en una opción accesible financiera y administrativamente.Al desarrollar los cuerpos normativos vinculados a estos créditos para la vivienda se desarrolló la Ley del Infonavit, el marco legal que regula a la institución y donde se establecen las obligaciones patronales, como el pago de aportaciones de cada trabajador mientras exista una relación laboral y, por tanto, la realización de los descuentos en los salarios conforme lo dispuesto en la Ley Federal del Trabajo (LFT).Uno de los grandes escenarios que debe considerar el patrón, tras la reforma de la Ley Infonavit del 2025, es que la obligación de los descuentos y enteros por créditos de vivienda no se suspende por ausencias o incapacidades médicas, ya que se debe cubrir un 5% del salario base de cotización y pagar la amortización del crédito Infonavit, aunque el trabajador no perciba salario directamente. Todo esto, según comenta Francisco, representa una obligación patronal y una carga financiera que la organización debe considerar para evitar deudas y multas.Finalmente, se trazó una prelación de descuentos al salario, donde se señaló un elemento fundamental: el patrón es solidario del pago de créditos Infonavit y sujeto a multa ante el incumplimiento de descuentos judiciales, como la pensión alimenticia, por lo que se debe considera que si el sueldo neto tras retenciones de impuestos y descuentos judiciales no cubre el total de la amortización de Infonavit, el patrón debe reportar la incidencia y retener únicamente hasta el límite legal permitido sin afectar el mínimo vital del trabajador; debido a ello, la planeación es fundamental para evitar riesgos y asegurar el cumplimiento de las obligaciones patronales.