El 24 de septiembre, el Colegio de la Contaduría Pública de México presentó el curso Cadena de suministro sostenible y sus beneficios, mismo que contó con la participación de Graciela Enríquez Guadarrama, comisionada de Sostenibilidad, en la coordinación de las ponencias. El curso estuvo estructurado en dos ejes temáticos: introducción general sobre el tema y los aspectos relevantes.
En el primer bloque, Roberto Valdivia Echaniz, profesor en Pontificia Universidad Católica de Ecuador, expuso los conceptos básicos, la importancia de la sostenibilidad en los procesos logísticos y su relación con los objetivos principales de desarrollo sostenible y los criterios Ambientales, Sociales y de Gobernanza (ESG).
En su intervención, Valdivia Echaniz definió el desarrollo sostenible como la capacidad de satisfacer las necesidades actuales sin comprometer las futuras, a través de la integración de las dimensiones ecológica, social y económica. En ese sentido, relacionó los criterios ESG con los Objetivos de Desarrollo Sostenible (ODS) de la Agenda 2030 de la ONU.
Mientras los ODS marcan las metas globales, los criterios ESG constituyen la herramienta práctica para medir el desempeño empresarial en materia de emisiones, eficiencia energética, condiciones laborales, inclusión, ética y cumplimiento normativo.
Valdivia Echaniz habló de los beneficios de la adopción de cadenas sustentables como los ambientales (por la reducción de emisiones contaminantes, conservación de recursos naturales y gestión eficiente de residuos), los económicos (por la disminución de costos operativos, incremento de la competitividad, acceso a capital de inversión e impulso a la innovación), los sociales (promoción de condiciones laborales éticas, apoyo al desarrollo comunitario y fortalecimiento de la reputación corporativa) y estratégicos (atenuación de riesgos por crisis climáticas, resiliencia organizacional y alineación con marcos como el Acuerdo de París).
En materia de logística inversa, Valdivia Echaniz la interpretó como la planificación y control del retorno de productos desde el consumidor final hasta el origen para su recuperación, reparación, reciclaje o eliminación.
La segunda parte del curso, Dina Moreno Uribe, integrante de la comisión de Sostenibilidad, abordó los beneficios operativos, la reducción de costos, el fortalecimiento de la reputación corporativa y la resiliencia en el suministro. De igual forma, presentó un análisis de las estrategias para la implementación como: compras sostenibles, economía circular, gestión de la huella de carbono y uso de marcos de reporte internacional como Global Reporting Initiative (GRI) y EcoVadis.
En lo que respecta a la economía circular, y en palabras de la especialista, el modelo plantea superar el esquema tradicional de extracción, producción, consumo y desecho. Dicho modelo propone una dinámica de diseño, reducción, reutilización, reparación, remanufactura, reciclaje y valorización. Asimismo, la sostenibilidad abarca materias primas, proveedores, transporte, empaques, residuos y recuperación. Esta perspectiva permite mitigar riesgos operativos —asociados a fallas de proveedores, sequías o rutas ineficientes— y riesgos de mercado ante clientes que demandan datos sobre gases de efecto invernadero (GEI) e indicadores ambientales.
A lo largo de su ponencia, Moreno Uribe agregó que, en el contexto mexicano, la Ley General de Economía Circular (LGEC), publicada en el Diario Oficial de la Federación (DOF) el 19 de enero de 2026, busca incrementar la vida útil de los productos, minimizar residuos y fomentar la materia prima secundaria. Esta legislación contempla la Responsabilidad Extendida al Productor (REP), la cual somete a fabricantes, importadores y distribuidores a presentar planes de gestión ante la SEMARNAT.
El evento terminó con la dinámica de preguntas y respuestas; además de la entrega de los reconocimientos.

Eventos recientes
El 24 de septiembre se celebró el 13.° Encuentro de temas fiscales del sector financiero en el Hotel Marquis, coordinado por la comisión técnica de Investigación Fiscal, representada por los coordinadores del evento: Víctor Manuel Pérez Ruiz y Juan Alejandro Solano González. En este encuentro, expertos en materia compartieron las tendencias fiscales y jurídicas que impactan el sector financiero, así como sus recomendaciones y puntos de vista con el fin anticipar cambios futuros y alinear las mejores prácticas con la realidad actual. Antes de comenzar con las ponencias técnicas, Rosalía Ortega López, la presidenta del Colegio, brindó unas palabras de apertura para señalar que el espacio es parte del compromiso asumido por el gremio de mantenerse actualizados para fortalecer el criterio profesional de los especialistas con herramientas contemporáneas alineadas a la realidad tangible. La primera ponencia fue presentada por Brenda García Flores y Rafael Camarena Zavala, quienes delinearon las expectativas económicas para el 2027. Los expertos comentaron una tendencia al crecimiento acotado de la economía del país y una mayor presión recaudatoria sustentada en el reforzamiento de la trazabilidad mediante la digitalización y el uso de datos. Sin embargo, ambos expertos enfatizaron en que el entorno geopolítico cambia la realidad comercial, por lo que conocer el estado de los conflictos internacionales o las políticas públicas es fundamental para comprender el presente y el futuro del entorno comercial; seguido a ello, analizaron los indicadores económicos relacionados al crecimiento económico con el fin de explorar las tendencias y señalar los factores indirectos que pueden generar impacto en ellos.Jorge Antonio Jiménez Cañizares, Alejandro Hernandez Zaragoza y Adriana Vázquez Padilla integraron el Panel sobre aspectos controvertidos en materia de IVA para aseguradoras a partir del 2026, en conjunto trataron el impacto del reciente cambio en la Ley de Ingresos de la Federación (LIF), que elimina la posibilidad de acreditar el Impuesto al Valor Agregado (IVA) pagado a proveedores. Este cambio tiene por consecuencia un aumento de costos y alza de primas debido al incremento del costo de siniestralidad, ya que dicho IVA es trasladado al precio pagado por los bienes y servicios vinculados al aseguramiento. Los especialistas señalan que la complejidad de estos cambios no está en el cálculo del IVA, sino en la definición conceptual, por lo que el reto se encuentra en el análisis de información que habilite al experto acreditar de manera apropiada el impuesto.En Resoluciones recientes del Tribunal Fiscal: impacto práctico y recomendaciones, Alejandro Guízar Acosta y Alejandro Javier Torres Rivero presentaron las últimas resoluciones del tribunales fiscales, como el Tribunal Federal de Justicia Administrativa (TFJA), que establecen criterios a través de controversias entre la administración pública y los contribuyentes; estos criterios, según los expertos, deben ser atendidos por los especialistas en contaduría pública para traducirlos en acciones que minimicen riesgos y preserven el cumplimiento de las normas fiscales.Por su parte, Iván Diaz Barreiro Hernández enfocó su participación en aspectos clave a considerar sobre la fiscalización en materia de precios de transferencia. Para abrir su ponencia, indicó que la falta de sustento económico, tasas de interés poco realistas y los beneficios económicos no demostrados son los principales detonantes de controversia en precios de transferencia. La exposición terminó con el análisis de casos prácticos que permitieran entender sus estructuras y conocer los razonamientos tras las resoluciones de cada caso, donde estableció una premisa clave: a pesar de que un proceso opere, no debe dejar de ser cuestionado para encontrar errores mediante la evaluación constante.El Panel de análisis de temas relevantes en ISR, compuesto por Juan Carlos Santillán Hernández, Asael Eduardo Apolinar Hernández y Víctor Manuel Pérez Ruiz, desarrollaron una serie de consideraciones prácticas relacionadas a cuentas incobrables de bancos en materia de Impuesto Sobre la Renta (ISR) y la iniciativa de reforma a la Ley de Impuesto Sobre la Renta (LISR) presentada este año. Al respecto de este segundo punto, comentaron el capítulo que aplica limitante de deducciones y pérdidas fiscales, aplicable a personas morales con ingresos acumulables superiores a 50 millones de pesos y cuya ejecución implicará una mayor carga tributaria desde enero del 2027, por lo que las empresas deben comenzar a analizar esta propuesta para medir las implicaciones específicas que tendría si se concreta esta iniciativa.Finalmente, se contó con la participación de autoridades del Subcomité Fiscal de la Asociación Mexicana de Instituciones Bursátiles (AMIB): Laura Martínez Martínez, Luis Gerardo Hernández Francisco y Ricardo Real Munguía. En conjunto comentaron las iniciativas que ha impulsado la AMIB recientemente; entre ellos, comentaron los cambios propuestos al régimen de repatriación de capitales, con el fin de incentivar el retorno o ingreso de recursos al país y promover su canalización a inversiones y actividades productivas. Adicionalmente, detallaron en los temas fiscales que aún generan inquietud a su gremio, y que se delinean como proyectos para continuar su labor como intermediarios entre el sector bursátil y las autoridades.Para el cierre del evento, Rita Mireya Valdivia Hernández, vicepresidenta de Desarrollo y Capacitación Profesional, brindó un discurso de cierre donde enmarcó el valor del esfuerzo brindado por la comisión coordinadora y cada asistente al 13.° Encuentro de temas fiscales del sector financiero, ya que representa el sentido de responsabilidad del gremio contable con cultivar sus conocimientos y mantenerse actualizado para brindar un ejercicio profesional responsable y de vanguardia.
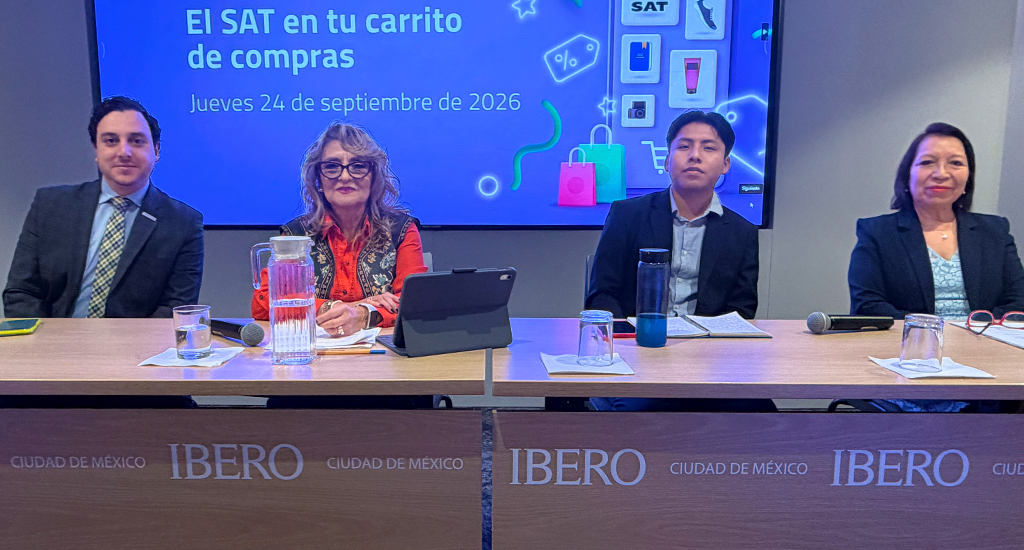
En el marco de la conferencia Q&A Universitaria: El SAT en tu carrito de compras, realizada este 24 de septiembre en las instalaciones de la Universidad Iberoamericana, los profesores Carlos Blanco y Sara Barajas Cortés, e Israel Félix Martínez, integrante del Comité de Integración de Contadores Universitarios (CICU), analizaron los principales retos que enfrenta el Servicio de Administración Tributaria (SAT) ante el crecimiento del e-commerce, así como las obligaciones que deben considerar quienes venden bienes o prestan servicios mediante plataformas digitales.La discusión se desarrolló a partir de tres ejes: el vacío fiscal del comercio electrónico en sus primeras etapas, las reglas del SAT para las plataformas intermediarias y el rastreo automatizado de mercancías, cobros y comprobantes fiscales. Durante el primer bloque, los expositores dialogaron sobre cómo la expansión de servicios digitales y plataformas de comercio han transformado la manera de realizar operaciones y generado nuevos desafíos para la fiscalización; al respecto, la doctora Barajas Cortés, quien es profesora en el Tec de Monterrey, explicó que, desde hace unos años, ya existían dificultades para identificar operaciones digitales y determinar la fuente de los ingresos, particularmente en el caso de los servicios prestados desde otras jurisdicciones. Señaló que el crecimiento acelerado de la actividad digital ha rebasado la capacidad de respuesta que entonces tenían las autoridades fiscales y evidenció la necesidad de establecer mecanismos específicos para su supervisión. Por su parte, Israel Félix Martínez destacó que el comercio electrónico se encontraba en expansión desde años anteriores, aunque la regulación fiscal mexicana comenzó a incorporarlo de manera más visible a partir del año 2000. A su consideración, “se aceleró esta transformación al convertir los medios digitales en una herramienta indispensable para adquirir desde bienes de consumo cotidiano hasta servicios de entretenimiento”. Al abordar las reglas aplicables a las plataformas intermediarias, Carlos Blanco explicó que los fiscos de distintos países han explorado diferentes mecanismos para atender la economía digital. En el caso mexicano, destacó el modelo mediante el cual las plataformas funcionan como intermediarias para facilitar la identificación y fiscalización de las personas que venden bienes o prestan servicios a través de ellas.También señaló que este esquema convive con nuevos retos e hizo énfasis en espacios como redes sociales, donde pueden concretarse operaciones mediante mensajes y transferencias sin pasar necesariamente por plataformas diseñadas para el comercio electrónico.Bajo esta línea, la maestra explicó que quienes comercializan mediante plataformas deben considerar obligaciones relacionadas con su inscripción en el Registro Federal de Contribuyentes (RFC), la e.firma, el cumplimiento de sus obligaciones fiscales, las retenciones y la emisión de comprobantes fiscales.La especialista subrayó que conocer estas disposiciones permite a los emprendedores comprender las responsabilidades derivadas de su actividad y atender los requerimientos correspondientes.Israel Félix Martínez añadió que uno de los retos centrales para la autoridad ha sido identificar a los sujetos que participan en las operaciones electrónicas y llevar un control adecuado de las transacciones.El tercer eje de la conferencia se concentró en el rastreo automatizado y en el papel que desempeñan las herramientas tecnológicas en la fiscalización. Los panelistas señalaron que la facturación electrónica, los sistemas de información y el uso de Inteligencia Artificial (IA) permiten relacionar con mayor precisión distintos elementos de una operación.Para cerrar, los ponentes coincidieron en que la transformación digital ha ampliado las posibilidades para realizar actividades comerciales a escala nacional e internacional, pero también ha incrementado la necesidad de atender oportunamente las obligaciones fiscales asociadas. La conferencia concluyó con un llamado a conocer las disposiciones aplicables, mantener procesos de cumplimiento y recurrir a especialistas para comprender las responsabilidades que derivan del comercio electrónico.
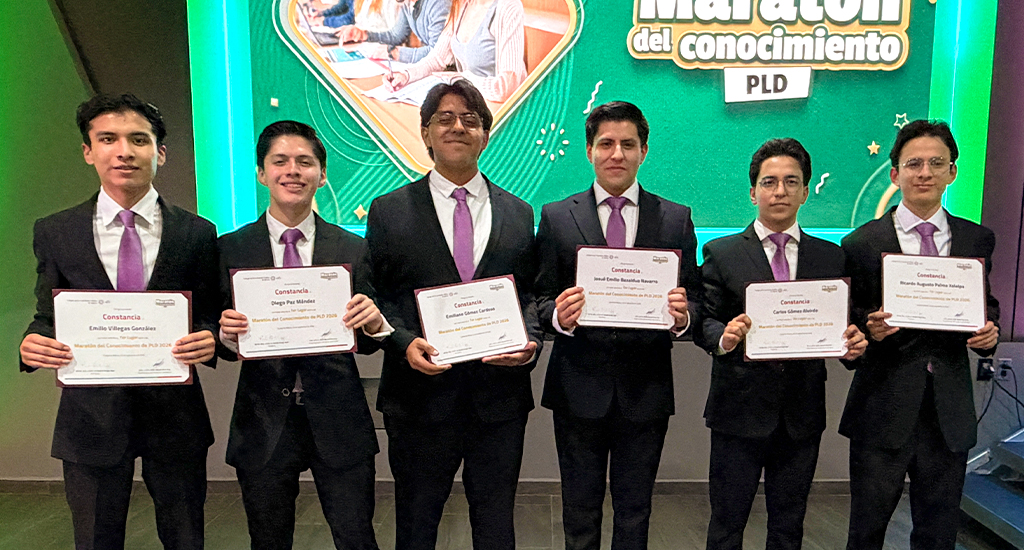
Con el propósito de fortalecer la preparación de las nuevas generaciones de contadoras y contadores públicos, el Colegio llevó a cabo este 23 de septiembre el Maratón del Conocimiento PLD 2026, encuentro académico que reunió a 12 equipos y 66 estudiantes de distintas instituciones de educación superior.Durante la apertura, el contador Víctor Pérez Ruiz, vicepresidente de Vinculación Universitaria, reconoció el compromiso de las universidades y de los docentes que acompañaron la preparación de los jóvenes. Además, señaló que detrás de la participación de cada equipo existen horas de estudio, preparación y trabajo conjunto, por lo que los exhortó a aprovechar la experiencia como parte de su formación profesional.En su mensaje, destacó que la Prevención del Lavado de Dinero (PLD) trasciende el ámbito contable y representa un componente para la integridad financiera, la ética empresarial y la confianza en las instituciones. En este sentido, subrayó que “quienes se preparan en esta materia adquieren herramientas para contribuir a la construcción de un entorno económico sano y asumir responsabilidades vinculadas con la confianza pública”.El vicepresidente también invitó a los estudiantes a considerar al Colegio como un espacio para continuar con su desarrollo profesional, mediante la actualización constante, la capacitación y la vinculación con una comunidad de profesionales.La jornada contó con la participación de un jurado conformado por Miguel Ángel Ávila Milpa, Luz Berenice Trujillo Mendieta, Víctor Manuel Pérez Ruiz, Sara Barajas Cortés, Karen Rueda Calvo y Olga Leticia Ortiz Román.Por su parte, Barajas Cortés, presidenta de dicho jurado, reconoció el entusiasmo del sector estudiantil y destacó el valor de participar en espacios que permiten poner a prueba los conocimientos adquiridos durante la formación universitaria.Como parte del programa, los estudiantes también participaron en la conferencia complementaria ¿Podrías detectar dinero sucio? Cinco señales que todo futuro contador debe reconocer; actividad orientada a identificar señales asociadas con posibles operaciones de riesgo y comprender el papel que tendrá la profesión contable en la prevención de estas actividades.Después de la participación de los equipos y la deliberación del jurado, se dieron a conocer los resultados de esta edición:Primer lugar: UNAM, Facultad de Contaduría y Administración; equipo integrado por Emiliano Gómez Cardoso, Josué Bazaldúa Navarro, Carlos Gómez Alvirde, Diego Paz Méndez, Emilio Villegas González, Ricardo Palma Xolalpa.Segundo lugar: Universidad Autónoma del Estado de México, Facultad de Contaduría y Administración; equipo conformado por Irvin Tovar Garduño, Armando Mejía García, José Ramírez Pérez, Josué García Ayala, Valeria Ramos Livera, Víctor Alonso Molina y Yarizleth Siles Flores.Tercer lugar: Universidad Autónoma del Estado de México, Facultad de Contaduría y Administración; equipo integrado por Juana Robles Pastrana, Kevin Martínez Nova, Aileen Izquierdo Álvarez, Gabriel Fuentes Saucedo, Hugo Moysen Vilchis, Kevin Cabañas Cortés y Víctor Mendoza Bastida.Finalmente, el Colegio cerró la competencia, la cual reunió a estudiantes del Tecnológico de Estudios Superiores de Tianguistenco; la FCA UNAM; la UAEMéx, Campus Texcoco; la UAEMéx, Campus Valle de México; la Universidad Privada del Estado de México y la Universidad Tecnológica de Tijuana.