Los salarios y prestaciones son elementos fundamentales en la relación laboral entre un empleador y un trabajador, por lo que resulta importante comprender cómo estos se ven afectados desde la perspectiva fiscal, laboral y de seguridad social, ya que esto tiene implicaciones tanto para el asalariado como para la empresa.
Ante este panorama, el Colegio presentó del 7 al 9 de mayo el curso Aspectos fiscales, laborales y de seguridad social de los salarios y prestaciones, en el que destacaron los aspectos clave en la gestión de nóminas en materia fiscal y laboral como las contribuciones locales, sueldos, prestaciones y seguridad social.
Las disertaciones estuvieron a cargo de Hugo Figueroa Ángeles, Rolando Silva Briceño, Julio César Suárez Domínguez, Pablo Alejandro Limón Mestre, Jorge León Manzanilla Cañizares, Ernesto Torres García, Humberto Cruz Hernández, Plácido Aurelio del Ángel Herrera y Ernesto Torres García, integrantes de las comisiones de Contribuciones Locales, Seguridad Social y de Investigación Fiscal; así como Oscar de la Vega Gómez, socio en el despacho de la Vega & Martínez Rojas.
Hugo Figueroa Ángeles basó su intervención en los temas relevantes en materia de Impuesto Sobre nómina (ISN) en la CDMX y en el Estado de México, en el que destacó:
“El ISN es la cuota de dinero que pagan los patrones a la entidad federativa, principalmente por el pago de sueldos, salarios y demás prestaciones originadas por una relación laboral, por lo general mediante la aplicación de una tasa, siendo este impuesto, una de las principales fuentes de obtención de recursos de las entidades”.
Asimismo, comentó que cada congreso tiene la autonomía de establecer sus propias reglas de carácter general para su recaudación, por medio de leyes, códigos y reglamentos. Son las autoridades, quienes promoverán el cumplimiento en materia de presentación de declaraciones, así como las correcciones a su situación fiscal mediante el envío de comunicados.
Y son precisamente las cartas invitación un documento para el pago de contribuciones locales, emitidas por la autoridad fiscal, “proporcionando detalles sobre los impuestos adeudados y el periodo correspondiente”, aseveró el contador Figueroa.
En materia de seguro social e Infonavit, Rolando Silva comentó que las modificaciones en seguridad social trajeron consigo un incremento de beneficios para trabajadores, pero un encarecimiento para los patrones, aunado a una complejidad administrativa.
En lo referente a las pensiones y sistema de ahorro para el retiro, está presente la reforma 2020, pensiones justas y el Fondo de Pensiones del Bienestar.
En el tema de las nuevas reglas de seguridad y salud en el trabajo, Silva Briceño mencionó la tabla de enfermedades profesionales, riesgos psicosociales, teletrabajo, ergonomía y NOM 035.
La última participación de la jornada estuvo a cargo de Julio César Suárez Domínguez, quien se enfocó en el tema de los aspectos relevantes en materia de PTU, en el que tomó como referencia la guía para cumplir con las obligaciones en materia de Reparto de Utilidades.
“Esta guía tiene el objetivo de facilitar a las empresas y trabajadores el cumplimiento de sus obligaciones relacionadas con este derecho laboral”.
El segundo día participaron Pablo Limón Mestre, Jorge León Manzanilla Cañizares y Humberto Cruz Hernández, quienes abordaron los temas de las diferencias entre el Impuesto Sobre la Renta (ISR) y su relación con las cartas invitación; considerandos de los expatriados y de los avisos que las empresas deben presentar al RFC en su calidad de patrones.
Limón Mestre basó su explicación en las invitaciones que el SAT emite por diferencias entre el ISR incluido en los CFDI y lo efectivamente enterado, por lo que su punto de partida fue cuándo se debe expedir un CFDI.
“Un CFDI debe emitirse en la fecha en que se realice la erogación correspondiente, esto de acuerdo con el artículo 99 de la LISR; es decir, podrán expedir CFDI antes de la erogación de los pagos o dentro del plazo señalado en función a sus trabajadores”.
Limón Mestre destacó que dichas retenciones se deben enterar quienes hagan pagos por salarios asimilados y están obligados a retener y enterar las retenciones realizadas según el artículo 99 y 96, mismas que se deben enterar a más tardar el 17 del mes inmediato posterior (CFF 6-I, artículo en el que los contribuyentes proporcionarán la información necesaria dentro de los 15 días siguientes a la fecha de su causación).
Ante este panorama, el contador expuso tres casos prácticos: uno enfocado al ISR retenido versus ISR a cargo enterado; el segundo cuando el importe del subsidio acreditado contra el manifestado en el CFDI, y el tercero, cuando el ISR retenido frente al ISR enterado con empleadores con más de 3000 empleados.
Mientras tanto, el abogado Humberto Cruz basó su disertación en el marco jurídico y legal en materia de expatriados (quienes viven fuera de su país), para esto tomo como referencia los nuevos modelos de negocio, la globalización versus regionalización, digitalización de la economía, nacionalidad contra la residencia fiscal y los aspectos contractuales.
“La expatriación se entiende como aquella prestación de servicios de trabajadores mexicanos fuera del país contratados en territorio nacional; o bien, terminación de la relación de trabajo en México e inicio de una nueva relación de trabajo en otro país”.
A tal efecto, Humberto Cruz se centró en el tema de la interacción con sistemas jurídicos para cumplimento con los aspectos fiscales, el efecto en PTU pagada a residentes fiscales en el extranjero y sus respectivos marcos jurídicos.
Manzanilla Cañizares, tercer expositor de la tarde, desarrolló el tema de los avisos que las empresas deben presentar al RFC en su calidad de patrones y a diversas autoridades federales.
“De acuerdo con el CFF, artículo 27, se debe solicitar la inscripción de los contribuyentes a los que se realicen los pagos por sueldos y salarios, así como proporcionar correo electrónico y número telefónico de los mismos; además, deberán proporcionar a las personas morales en las que recae la obligación de inscribirlo en el RFC, los datos necesarios para dar el cumplimiento correspondiente, así como el correo electrónico y número telefónico”.
El tercer día, Oscar de la Vega Gómez, Plácido Aurelio del Ángel Herrera y Ernesto Torres García cerraron el evento con temas relacionados con el CFDI de nómina, reforma laboral y previsión social.
Plácido Aurelio del Ángel, primer participante del tercer día se centró en los temas más relevantes en materia de CFDI de Nómina, en el que destacó que el pago de salarios es la obligación del patrón para con sus trabajadores ante el trabajo realizado.
“Los pagos por salarios se documentan con los recibos de nómina, las facturas electrónicas o el CFDI, siendo este último el insumo primario para la fiscalización que el SAT lleva a cabo tanto a patrones como a empleados”.
Aurelio del Ángel agregó que estos CFDI de nómina permiten el cruce de información en revisiones electrónicas; se puede determinar el cálculo de los impuestos de forma automática y con ello, obtener mayor recaudación fiscal.
Dada la importancia del CFDI de nómina, el contador señaló los principales cambios como el indicar el nombre completo y no sólo el RFC; el campo de forma de pago no debe existir; el código postal debe ser de acuerdo con el catálogo de códigos postales, entre otros aspectos.
Asimismo, habló de las cartas invitación y de cómo debe proceder el contribuyente.
El contador cerró su intervención con una serie de recomendaciones, en las sugirió establecer una conciliación periódica entre los CFDI emitidos vigentes y cancelados contra los que tiene en su base de datos el SAT para evitar diferencias en las declaraciones prellenadas, y en su caso, cancelar en tiempo, pues como lo refirió a lo largo de su exposición, el CFDI es el principal insumo para la fiscalización digital y eso se ha reflejado en las cartas invitación.
En tanto, Oscar de la Vega Gómez abordó el panorama laboral en México, en el que retomó el tema de la subcontratación, servicios y obras especializadas; el teletrabajo y sus características; así como la reforma laboral.
Acerca de este último tema, De la Vega mencionó que los próximos cambios a la reforma laboral es el correspondiente a los aguinaldos, que se prevé un aumento del pago mínimo de aguinaldo de 15 a 30 días; así como la disminución de la jornada laboral.
“Existe una iniciativa de reforma que pretende establecer que la jornada laboral será de cinco días laborables por dos de descanso, lo que implica la disminución de la jornada diurna de 48 a 40 horas”.
En esta tesitura, el abogado se refirió a otras próximas reformas laborales relevantes como la prima de antigüedad, permiso menstrual permiso de paternidad, prima vacacional, trabajo digno para las personas con discapacidad y para las personas mayores, silla para los trabajadores, cuotas sindicales, periodo de lactancia; trabajo y plataformas digitales.
El cierre del evento estuvo a cargo del contador Ernesto Torres García, quien expuso el tema de los aspectos relevantes en materia de previsión social, cuya finalidad es mejorar la calidad de vida de los empleados, misma que se encuentra en la Ley Federal del Trabajo, pero está regulada por disposiciones que se contemplan dentro de la Ley del Seguro Social, Ley del Infonavit y la Ley del ISR.
Torres García en su participación habló de la deducibilidad (generalidades, trabajos sindicalizados, seguro de vida y gastos médicos, fondo de ahorro y vales de despensa); así como de los ingresos exentos y gravados.

Eventos recientes
Expertos en materia fiscal se dieron cita este jueves 22 de octubre en la conferencia mensual para universitarios en línea para hablar sobre los retos y la digitalización que marcarán el rumbo de las obligaciones tributarias en los próximos años. Con el tema El futuro de la declaración fiscal, los panelistas abrieron la mesa de diálogo para responder tres temas fundamentales: ¿La Inteligencia Artificial (IA) reemplazará a los contadores?, la IA en los impuestos y el contador público en el futuro. La conferencia contó con la participación de tres destacados especialistas: Abril Méndez Atilano, integrante del Comité de Integración de Contadores Universitarios (CICU); Angélica Valladares López, integrante de la comisión de Docencia; y Guillermo Guerrero Aguilar, socio director de GMVB, Contadores y Abogados. Durante la jornada, los ponentes coincidieron que la IA no reemplazará a los contadores, sino que transformará la manera de trabajar. En este tenor, advirtieron sobre la confianza que genera el uso de estas herramientas; no obstante, se hizo énfasis que la IA carece de criterio propio y no garantiza fuentes verídicas o actualizadas. Ante esta premisa, el contador debe hacer siempre su trabajo con base en las leyes vigentes y el marco normativo, pues se corre el riesgo de pensar que la IA arroja fuentes 100% confiables sin previa validación humana. Durante la mesa de análisis, se habló de la importancia de no delegar el juicio profesional a las plataformas digitales, ya que la tecnología es un ejecutor y una herramienta, pero la responsabilidad ética, legal y fiscal frente a la autoridad es del profesional contable. Referente al tema de la IA en los impuestos, los especialistas hablaron de que las plataformas son apoyos, pero no son de decisiones. Si bien es cierto, algunas instituciones hacen uso de la de modelos para la fiscalización, la interpretación de las normas requiere de la participación humana. La IA debe verse como un catalizador de crecimiento. Por último, se abordó el tema de las habilidades que definirán al contador del futuro, el cual será un asesor estratégico que combinará conocimientos profundos de la profesión contable aunado a la de la tecnología digital; tendrá la capacidad para interpretar sesgos o errores del IA antes de presentar información, pero, sobre todo, mantendrá la ética por encima de la automatización. El cierre del panel fue claro: El contador del futuro no compite contra la IA, la utiliza como un aliado estratégico para ofrecer un servicio más preciso. La tecnología avanza, pero la responsabilidad, el razonamiento y la ética no pueden ser programados.
Con el propósito de analizar los principales desafíos que enfrenta el ejercicio independiente de la Contaduría Pública, del 20 al 22 de octubre, el Colegio llevó a cabo las Jornadas de consultoría, organizadas por la comisión de Apoyo al Ejercicio Independiente y coordinadas por Ignacio Antonio Zorrilla Medina, integrante de dicha comisión.Durante la primera jornada, Orlando Plá Tomás, socio director en Saeta Consulting, explicó cómo ha evolucionado la creación de valor en las empresas, al pasar de un modelo centrado en activos físicos a otro en el que predominan los intangibles. Como referencia, señaló que estos últimos representaban 17% del valor de mercado de las empresas del S&P 500 en 1975, mientras que en 2025 alcanzaron 92%. Asimismo, destacó que la integración de datos, inteligencia artificial (IA) y criterios ambientales, sociales y de gobernanza (ASG) ha transformado la manera en que las organizaciones aprovechan sus recursos y capacidades.Posteriormente, Demetrio Filadelfo Navarro García, integrante de la comisión organizadora, abordó las obligaciones relacionadas con la identificación del beneficiario controlador, así como los criterios para determinar las cadenas de titularidad y control. En su participación, detalló los requisitos para integrar y conservar los expedientes correspondientes y las sanciones por incumplimiento. Por su parte, José Humberto Cárdenas Cabrera explicó los procedimientos para atender cartas invitación, requerimientos y oficios de vigilancia profunda emitidos por el Servicio de Administración Tributaria (SAT). Mediante un caso práctico sobre discrepancias de IVA, ejemplificó el proceso de aclaración y destacó las disposiciones aplicables al buzón tributario.En la segunda jornada, David Henry Foulkes Woog, integrante de la comisión de Prevención de Lavado de Dinero (PLD), analizó las Reglas de Carácter General de la Ley Federal para la Prevención e Identificación de Operaciones con Recursos de Procedencia Ilícita (LFPIORPI), publicadas en agosto de 2026. Durante su exposición, explicó la aplicación del enfoque basado en riesgos para quienes realizan actividades vulnerables, los criterios de identificación de personas políticamente expuestas y beneficiarios controladores, así como los requisitos de las auditorías en materia de PLD. Continuando con el programa, Raúl Joel Díaz Pérez, director general de Zárate, Cervantes, Díaz & Asociados, examinó las tendencias en la verificación de actividades vulnerables y destacó que las revisiones de la autoridad han evolucionado hacia un modelo que incorpora herramientas tecnológicas, trazabilidad de operaciones y análisis del origen de los recursos. También compartió estrategias preventivas para fortalecer el cumplimiento y la seguridad jurídica durante las visitas de verificación.Para el tercer día, Carina Herrera Escalante, Sonia Vera Gálvez, Jorge Alejandro Zúñiga García y Jaime González Bosch, especialistas de KPMG, participaron en un panel sobre la incorporación de IA en los servicios de contabilidad, auditoría y consultoría. A través de demostraciones prácticas, explicaron las diferencias entre chats, asistentes y agentes inteligentes, así como sus aplicaciones para automatizar actividades como la conciliación de CFDI con movimientos bancarios. De igual forma, analizaron los riesgos relacionados con la confidencialidad, seguridad y gobernanza de datos, y enfatizaron la importancia de mantener la supervisión humana, el juicio profesional y la ética en el uso de estas herramientas.Finalmente, Alfredo Ballesteros y César Andrés Hernández, representantes de la Procuraduría de la Defensa del Contribuyente (Prodecon), abordaron los principales errores en la emisión y cancelación de Comprobantes Fiscales Digitales por Internet (CFDI). Durante su intervención, explicaron los requisitos, plazos y motivos de cancelación, además de advertir sobre las consecuencias fiscales de registrar información incorrecta, entre ellas multas, discrepancias y pérdida de deducibilidad. Asimismo, compartieron recomendaciones para prevenir estas situaciones y recordaron los servicios gratuitos de orientación y asesoría que ofrece la institución.
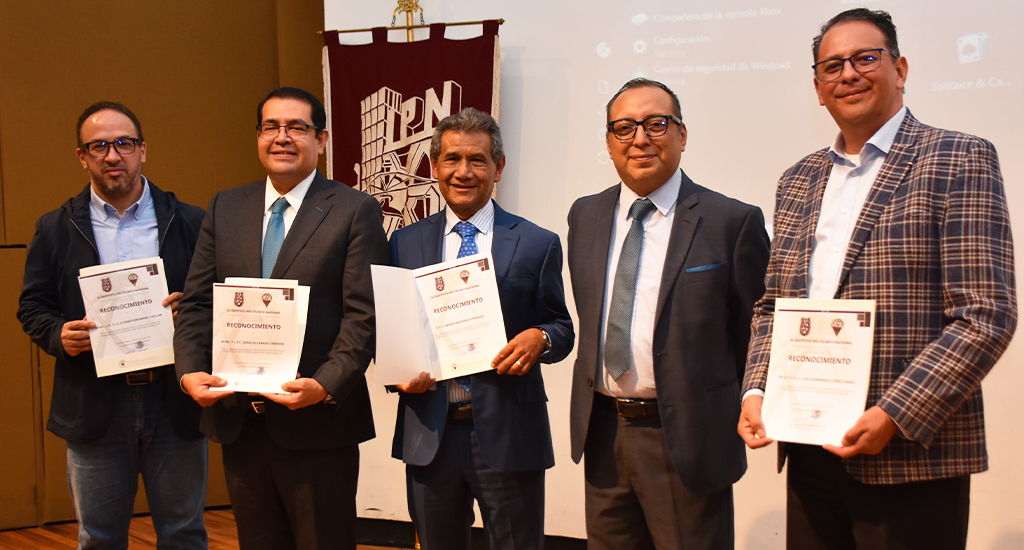
Con el propósito de acercar a los estudiantes universitarios a los desafíos que implica emprender, integrantes de la comisión técnica del Sector Empresarial del Colegio se reunieron en la Escuela Escuela Superior de Comercio y Administración (ESCA), unidad Santo Tomás. En el lugar, Jorge Alvarado Cordero, Fermín Martínez González, U Khrzyszkowiak Cuellar y Luis Leonardo López Juárez brindaron una conferencia llamada Empresas y proyectos de éxito, dedicada a la creación, administración y consolidación de negocios, donde recuperaron reflexiones sobre el éxito empresarial desde las experiencias de su trayectoria profesional y su formación técnica.Para comenzar, los ponentes cuestionaron la percepción del éxito empresarial asociada exclusivamente con grandes ingresos y bienes materiales, donde explicaron que vender más no necesariamente significa obtener mejores resultados, especialmente cuando existen deudas, problemas operativos o clientes insatisfechos. En este sentido, señalaron que el éxito empresarial se construye a partir de tres elementos: la creación de valor, la solidez financiera y la capacidad de mantener un impacto a lo largo del tiempo.Al abordar las oportunidades de emprendimiento, los especialistas alentaron a los estudiantes a desarrollar proyectos desde su etapa universitaria y reconocer los errores como oportunidades de aprendizaje. Explicaron que el punto de partida de cualquier negocio consiste en identificar un problema, conocer a los consumidores que requieren una solución, comprobar que existe una necesidad real antes de realizar grandes inversiones y mantener apertura para aprender sobre sobre el problema para realizar ajustes estratégicos.Los especialistas señalaron que transformar una idea en un proyecto exige establecer objetivos medibles, asignar plazos y dar seguimiento a los resultados. Estas acciones permiten identificar áreas de oportunidad, corregir desviaciones y determinar qué actividades generan beneficios para la organización.En materia financiera, explicaron las diferencias entre rentabilidad y liquidez, así como la necesidad de vigilar la rotación de inventarios, los plazos de recuperación de cuentas por cobrar y el flujo de efectivo. Advirtieron que una empresa puede registrar ventas importantes y, aun así, enfrentar dificultades para cumplir sus obligaciones si no administra adecuadamente sus recursos.Los expertos abordaron sobre el uso de tecnologías para conseguir el éxito empresarial, incluyendo la Inteligencia Artificial (IA), la cual indicaron como herramienta para optimizar procesos, automatizar actividades y mejorar la atención al cliente; además, compartieron algunas implementaciones prácticas para ejemplificar su alcance. Sin embargo, advirtieron que estas herramientas deben utilizarse con criterio profesional, especialmente cuando se trabaja con información confidencial o se toman decisiones relevantes. Destacaron que formular instrucciones precisas, verificar los resultados y comprender el funcionamiento de la tecnología son condiciones necesarias para aprovechar sus beneficios sin comprometer las operaciones.Asimismo, se explicó que la automatización puede contribuir a la gestión de riesgos mediante sistemas que identifican posibles incumplimientos y generan alertas para su revisión. En este contexto, los especialistas reiteraron que ninguna empresa está exenta de cometer errores, pero contar con controles adecuados permite anticipar situaciones y reducir sus consecuencias.Hacia la parte final, los conferencistas reflexionaron sobre el perfil profesional que requiere el entorno empresarial, destacando la especialización, el liderazgo, el pensamiento crítico, la comunicación y la capacidad de adaptación tecnológica. Con esta reflexión, los especialistas concluyeron la incertidumbre y los errores forman parte del desarrollo empresarial, por lo que la ejecución, la medición de resultados y la toma de decisiones son determinantes para alcanzar los objetivos. Además, reiteraron que el crecimiento debe acompañarse de controles de calidad, responsabilidad financiera y una evaluación constante de las capacidades del negocio. Invitaron a los estudiantes a comenzar sus propios proyectos, aprender de la experiencia y convertir sus ideas en iniciativas capaces de generar valor y mantenerse en el tiempo.