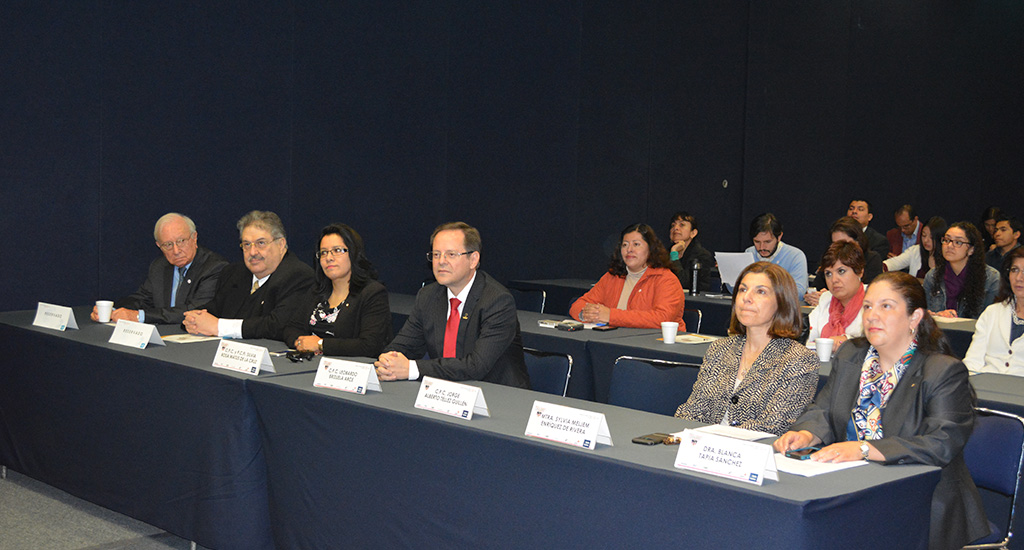
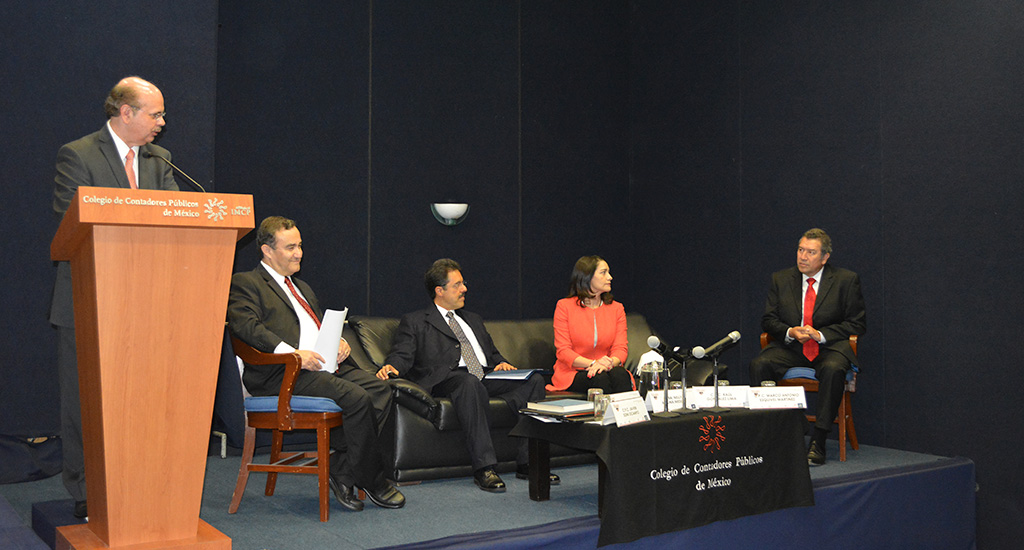
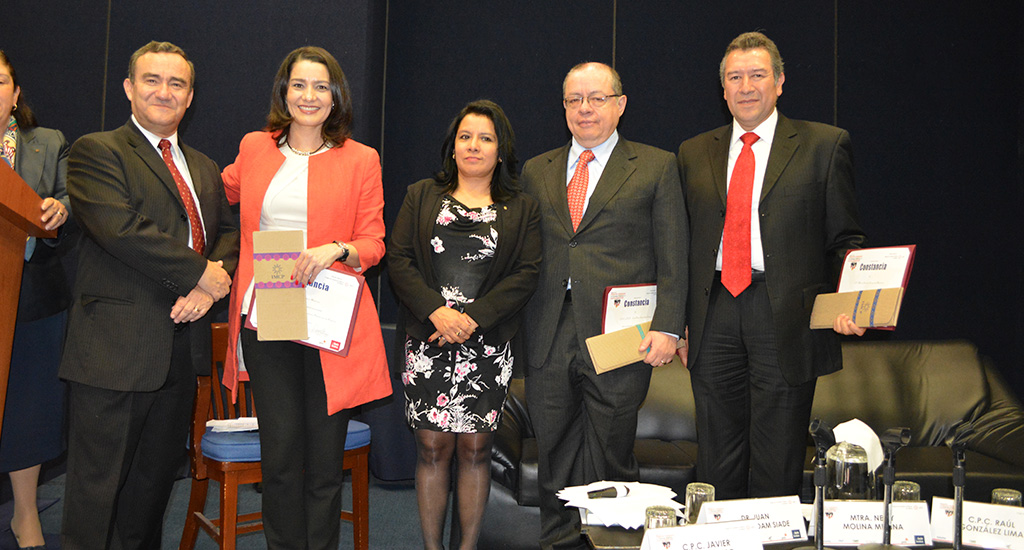
El C.P.C. Jorge Téllez Guillén, Presidente del Colegio, inauguró el evento con un discurso de bienvenida dirigido a los asistentes y a los expositores, quienes representaron diversos sectores del ámbito profesional de la Contaduría Pública: académico, público, financiero y empresarial. “A título personal quisiera compartir que es un orgullo ser Contador Público, porque el análisis e interpretación de los estados financieros de una entidad son el mejor apoyo para la adecuada toma de decisiones de los accionistas. En este sentido, me gustaría compartir con ustedes una de las seis sugerencias que mencionó Warren Buffett, inversor y empresario estadounidense, para lograr el éxito de una empresa: "la contabilidad, su análisis e interpretación son el lenguaje de los negocios", dijo el Presidente del Colegio, minutos antes de que iniciara el primer panel del evento: Situación actual y retos en la formación y el desarrollo profesional del Contador Público.
En representación del sector académico, el Dr. Juan Alberto Adam Siade, Presidente de la Asociación Nacional de Facultades y Escuelas de Contaduría y Administración (ANFECA), habló sobre las Tendencias de la educación en la Contaduría Pública. El Dr. Siade se refirió, entre otros aspectos, a la tendencia de la formación del Contador Público en México, con base en un análisis de los planes de estudio de 355 facultades y escuelas afiliadas. Mostró que dichos planes están implementando, además de los conocimientos básicos y los que define como “profesionalizantes”, las áreas de desarrollo temprano, mediante las cuales el “alumno, desde la licenciatura, podrá cursar las optativas agrupadas de forma tal que al hacerlo desarrolle habilidades y capacidades específicas orientadas a un área delimitada de actualización profesional.” Lo que propone ANFECA es que estas áreas de especialización se vinculen con los posgrados que impartan las universidades; es decir, que se implementen “pre-especialidades” dentro de la licenciatura para que sean consideradas en su carga académica dentro del posgrado.
La segunda panelista del día, la Mtra. Nelly Molina Medina, Presidenta Nacional del Instituto Mexicano de Ejecutivos de Finanzas (IMEF), habló ante los asistentes sobre los retos que enfrentan los Contadores Públicos en relación con un sector financiero globalizado y sobre cual debiera ser el perfil de este profesional en el mundo actual. “Me gustaría ver en el perfil del Contador Público en México a un profesional ágil y hábil para desempeñar distintas responsabilidades en las áreas de negocios y económico-administrativas; una persona visionaria capaz de crear estrategias, anticipándose a los posibles sucesos de crisis dentro de una empresa u organización, donde la toma de decisiones es vital para llegar al éxito”, expresó la Mtra. Nelly.
El C.P.C. Raul González Lima, Contador Profesional del Comité de Negocios en la Federación Internacional de Contadores (IFAC, por sus siglas en inglés), se refirió a las habilidades que un Contador de empresa debe tener como un Contador profesional de los negocios, es decir, como un profesional de la Contaduría en general. En este sentido expuso las funciones generales del Contador profesional en las organizaciones:
Asimismo, pronosticó los que serán temas relevantes para el Contador profesional de los negocios en los próximos tres años: Gobierno (corporativo y de entidades públicas), administración del riesgo y control interno, sustentabilidad, ética, información efectiva de negocios y administración del desempeño y financiera.
En representación del sector gubernamental, el C.P.C. Marco Antonio Esquivel Martínez, Contador General del Gobierno del Estado de México y Vicepresidente del Sector Gubernamental del IMCP, habló sobre la Visión de la Contaduría Pública en el sector gubernamental. El Contador Marco Antonio habló sobre las principales diferencias de la Contaduría Pública aplicada en el ámbito de gobierno con el privado, al respecto dijo: “a diferencia de la aplicación de la Contaduría pública en el ámbito privado, en el sector gubernamental se relaciona con el correcto cumplimiento de las leyes en la materia, es decir, no es simplemente una cuestión ética, sino sobre todo legal.” Asimismo, puntualizó que se debe tener conciencia que el sector público está sujeto a la crítica de la población, por lo que es importante rendir cuentas en materia de transparencia ante la ciudadanía.
El Presidente del Instituto Mexicano de Contadores Públicos (IMCP), C.P.C. Leobardo Brizuela Arce, presentó la ponencia Logros y retos de una profesión organizada. Para el Contador Brizuela, la profesión tiene dos exigencias básicas para obtener y conservar la confianza de los usuarios de los servicios de Contaduría Pública: “conocer y aplicar las normas técnicas y disposiciones legales, y conocer y cumplir las normas éticas.” Afirmó que uno de los retos del Contador Público en un entorno globalizado radica en la vinculación universidad-empresa, ya que es “un factor determinante para cualquier generación de profesionistas; […] por tal motivo los planes de estudio no deben quedarse rezagados, por lo que deben estar en constante actualización.”
El evento se cerró con la participación del panel internacional, titulado El desarrollo profesional inicial y continuo del Contador en un entorno global y las Normas Internacionales de Formación. Cabe decir que durante todo el foro se requirió del apoyo de un traductor del español al inglés y del inglés al español según se necesitó. En este panel estuvieron David MacPeak, Gerente Técnico del Consejo de Normas Internacionales de Educación Contable (IAESB, por sus siglas en ingles); Anne-Marie Vitale, Subdirectora del IAESB, y Carol Ann Amico, Gerente del Instituto Americano de Contadores Públicos Certificados (AICPA, por sus siglas en inglés) moderados por la Mtra. Sylvia Meljem Enríquez de Rivera.
David MacPeak expuso sobre la Federación Internacional de Contadores (IFAC, por sus siglas en inglés) y sus principales iniciativas en el área de la educación para el Contador profesional. Estas iniciativas están relacionadas con el código de ética profesional que debido a los cambios en los negocios se ha actualizado mediante normas para cada uno de los elementos de certificación, principalmente los relacionados con la educación. Asimismo, expuso dos conceptos importantes respecto a la educación de los contadores: la competencia técnica en Contaduría, aquella con la que se cumple una habilidad y confianza técnica, y la competencia profesional que implica, además, una ética y actitud profesional.
Anne-Marie Vitale subrayó que la confianza en nuestras habilidades técnicas es básica para atender a nuestros clientes. “Es a través de la aplicación de normas como nosotros creemos que el enfoque de resultados de aprendizaje es un medio para alcanzar nuestros objetivos”, puntualizó. En este sentido, el IAESB acaba de generar un documento sobre el enfoque de resultados de aprendizaje, el cual se enfoca en el resultado, en el objetivo, no en el proceso; es decir, en demostrar la competencia y habilidad individual mediante programas diseñados para lograr los resultados de aprendizaje.
Por último, Carol Ann Amico se presentó ante la audiencia con las siguientes palabras: “estoy aquí porque me apasiona aprender, así como el desarrollo profesional y la forma en que a través de la educación podemos asegurar que la Contaduría siga siendo importante y se vea como un socio estratégico a nivel económico durante mucho tiempo.” En su ponencia trató dos temas: las tendencias de aprendizaje, y las competencias y el desarrollo profesional. Respecto al primero, se refirió a que en la actualidad los Contadores profesionales son lo que saben, y aplican solo lo que conocen, por lo tanto, se deben dirigir cada vez más hacia la especialización. Respecto a lo segundo, se refirió al desarrollo de competencias con base en evaluaciones individuales de competencia y el apoyo de asesores gerenciales.
El evento concluyó entre aplausos y ovaciones para los panelistas. Una vez más, la “Casa de la Contaduría Pública” estuvo a la altura para debatir los temas más importantes y de actualidad para la profesión.

Eventos recientes
El Colegio llevó a cabo el 13.° Foro de Fiscalización (AGAFF), encuentro en el que representantes del Servicio de Administración Tributaria (SAT) compartieron las principales tendencias, estrategias y herramientas que emplea la autoridad para fortalecer la supervisión del cumplimiento fiscal.El foro, presentado este 21 y 22 de octubre, permitió conocer, desde distintas áreas operativas, los mecanismos de prevención, análisis, comprobación y sanción utilizados para identificar riesgos y combatir prácticas que afectan la recaudación y la integridad del sistema tributario. En el mensaje de apertura, Amelia De León Ortega, administradora general de Auditoría Fiscal Federal, destacó la trascendencia del encuentro y la vinculación entre la autoridad y el Colegio como un espacio para favorecer el cumplimiento de las obligaciones fiscales.Para abrir las actividades, Nelly Prieto López y Ana Razo Salinas, representantes de la Administración Central de Planeación y Programación, explicaron los mecanismos implementados para supervisar el cumplimiento en sectores considerados prioritarios. En materia de nóminas, señalaron que, además de las revisiones ordinarias relacionadas con retenciones de ISR y subsidios, la autoridad mantiene nuevos esquemas de control para detectar abusos en otros pagos no gravados, verificar los límites de las exenciones y revisar deducciones de personal timbradas fuera de los comprobantes habituales de nómina.En el sector energético y de combustibles, destacaron la revisión de controles volumétricos, el cruce de información entre compras y ventas, así como la correcta determinación del Impuesto Especial sobre Producción y Servicios (IEPS) en importaciones de hidrocarburos y aditivos.En materia de devoluciones, Desireé Romero Carrillo y María Hernández Aguirre, de la Administración Central de Devoluciones y Compensaciones, explicaron el procedimiento para resolver solicitudes de devolución de saldos a favor y los mecanismos con los que la autoridad busca otorgar certeza jurídica y agilizar su atención.Las ponentes señalaron que el SAT puede formular hasta dos requerimientos de información dentro de un plazo de 40 días, ejercer facultades de comprobación durante periodos de 90 a 180 días o realizar compulsas a terceros. “Estos procedimientos permiten determinar si una devolución resulta total, parcial, desistida, no presentada o negada”, destacaron.Por su parte, Rubén Rodríguez López, Administrador Central de Fiscalización Estratégica, y María Bernal Velázquez, Administradora Central de Análisis Técnico Fiscal, expusieron el procedimiento operativo relacionado con el artículo 49 Bis del Código Fiscal de la Federación (CFF), enfocado en verificar la autenticidad y existencia de las operaciones amparadas por comprobantes fiscales.Durante su participación explicaron los efectos que pueden generar las visitas domiciliarias y las notificaciones mediante buzón tributario, incluida la suspensión inmediata del Certificado de Sello Digital (CSD). Asimismo, detallaron los plazos para desvirtuar la presunción de falsedad de las operaciones y las consecuencias para emisores y receptores de CFDI cuando no se acredita su procedencia.Otro de los temas abordados fue la garantía del interés fiscal. Antonio Vela Peón y Rodolfo Cuahutle Torres explicaron los principales aspectos normativos y operativos para su constitución y mantenimiento, incluida la actualización anual del adeudo y sus accesorios correspondientes a los siguientes 12 meses. En el análisis de las conductas tributarias, Fernando Sierra de la Fuente, Administrador Central de Operación de la Fiscalización Nacional, y Miguel Ángel Rivera Cervera, funcionario público del Gobierno Federal de México, diferenciaron entre economía de opción, elusión fiscal agresiva y evasión fiscal.Explicaron que, mientras la economía de opción corresponde a una planeación fiscal lícita, la elusión agresiva parte del abuso de negocios jurídicos válidos y la evasión recurre a mecanismos artificiosos o engañosos para ocultar obligaciones tributarias. Para identificar estas prácticas, señalaron que la autoridad utiliza una red de información integrada por sistemas institucionales, expedientes cruzados, denuncias, fuentes abiertas, datos de terceros y figuras como el tercero colaborador fiscal.En cuanto a prevención de operaciones con recursos de procedencia ilícita y actividades vulnerables, Castor Álvarez Ortiz y Bernardo Núñez Salazar, Administradores Centrales de Apoyo Jurídico de Actividades Vulnerables, detallaron la coordinación entre las distintas instituciones responsables de prevenir, detectar, monitorear, combatir y sancionar conductas de riesgo.La relevancia del dictamen fiscal también formó parte de la agenda del foro; María Zacatenco Cruz, funcionaria pública, quien explicó que esta herramienta constituye una estrategia de fiscalización indirecta basada en la confianza y credibilidad del contador público inscrito, al contribuir a verificar el correcto cálculo de impuestos y el cumplimiento de las obligaciones tributarias, así como a brindar mayor seguridad sobre la información financiera con base en las Normas de Información Financiera (NIF).Finalmente, Marco Hernández Lara y Gerardo Ojeda Asbun, Administradores Centrales de Apoyo Jurídico, abordaron la importancia de acreditar la materialidad de las operaciones ante la autoridad tributaria. Explicaron que este análisis requiere reunir elementos probatorios que permitan demostrar que efectivamente ocurrieron actos como la percepción de ingresos, la enajenación de bienes, la prestación de servicios o el otorgamiento del uso o goce temporal de bienes.
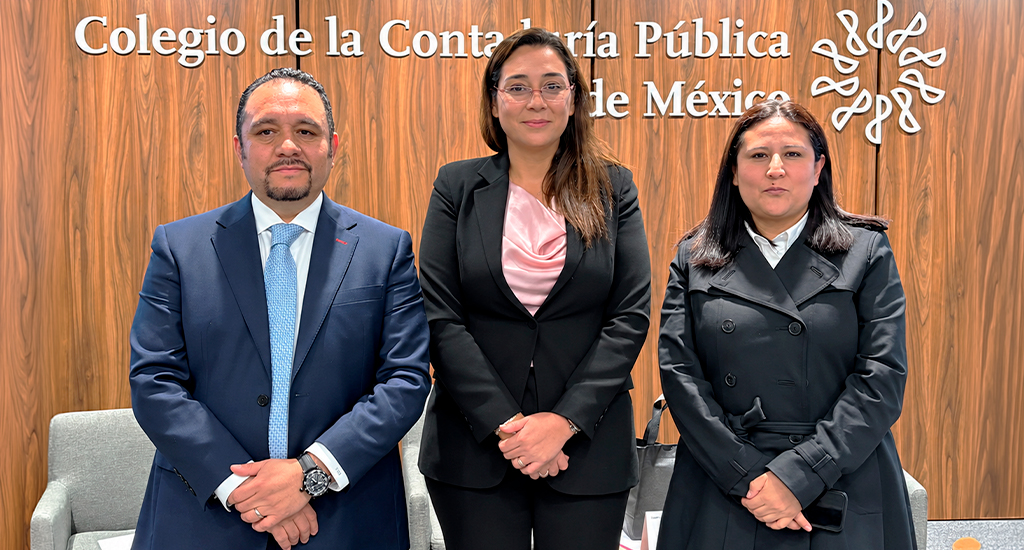
El 20 de octubre se presentó en el Colegio el curso Facultades de comprobación y medios de defensa en materia aduanera, donde Yolanda Guadalupe Aguirre González y Sandra López Sela, integrantes de la comisión técnica de Comercio Exterior, bajo la coordinación de Juan Antonio Castro Chávez, analizaron las facultades de las autoridades fiscales y aduaneras con el fin de brindar herramientas para la proyección de un plan para atravesar estos procesos de revisión.Para comenzar, se presentó el contexto de fiscalización en México, donde se estima que existen alrededor de 180,000 operadores de comercio exterior, de los cuales aproximadamente 100,000 se mantienen activos y bajo vigilancia específica de las autoridades; en este sentido, se explicó que el modelo actual de fiscalización mantiene un enfoque recaudatorio, apoyado en el cruce masivo de información electrónica, como pedimentos, Comprobantes Fiscales Digitales por Internet (CFDI), controles de inventarios y manifestaciones de valor. A partir de estos elementos, las autoridades clasifican a los contribuyentes de acuerdo con su nivel de cumplimiento y determinan las acciones de vigilancia correspondientes.Respecto de las autoridades involucradas, las ponentes distinguieron las funciones del Servicio de Administración Tributaria (SAT), mediante la Administración General de Auditoría de Comercio Exterior (AGACE), y de la Agencia Nacional de Aduanas de México (ANAM). Mientras la primera concentra las auditorías posteriores al despacho aduanero, la segunda participa en la revisión de mercancías, inspecciones en transporte y supervisión de figuras autorizadas. Asimismo, se señaló que las entidades federativas pueden intervenir en determinados actos de fiscalización de comercio exterior, mediante convenios de colaboración administrativa y bajo la coordinación de la AGACE.Entre los principales aspectos sujetos a revisión, se destacó el cumplimiento de los anexos 24 y 30 de las Reglas Generales de Comercio Exterior (RGCE), relacionados con el control de inventarios de empresas IMMEX y la certificación de IVA. Sobre este punto, se identificaron irregularidades recurrentes, como la falta de registro de pedimentos de entrada y salida, la desactualización de listas de materiales y el uso incorrecto de factores de conversión, situaciones que pueden derivar en omisiones de contribuciones y multas.En cuanto a las facultades de comprobación, se desarrollaron las diferencias entre las revisiones de gabinete, las visitas domiciliarias y las revisiones electrónicas. En las primeras, la autoridad solicita documentación mediante el buzón tributario y puede emitir requerimientos adicionales, mientras que las visitas domiciliarias permiten verificar directamente mercancías, instalaciones, activos fijos y procesos productivos.También se explicaron los plazos para atender estos procedimientos y las alternativas disponibles para los contribuyentes. Entre ellas se encuentran las solicitudes de prórroga, la presentación de pruebas para desvirtuar observaciones, la autocorrección y los acuerdos conclusivos ante la Procuraduría de la Defensa del Contribuyente (PRODECON). Con el análisis detallado de estas facultades y sus procesos, las expertas presentaron sus recomendaciones prácticas para enfrentarlas, donde destacaron la importancia de mantener expedientes electrónicos completos, documentación que acredite la legal estancia de las mercancías y controles de inventarios actualizados. Asimismo, se destacó que la atención oportuna de requerimientos, el aprovechamiento de los plazos y el diálogo técnico con las autoridades permiten atender observaciones y acceder, cuando corresponda, a mecanismos de regularización y reducción de multas.
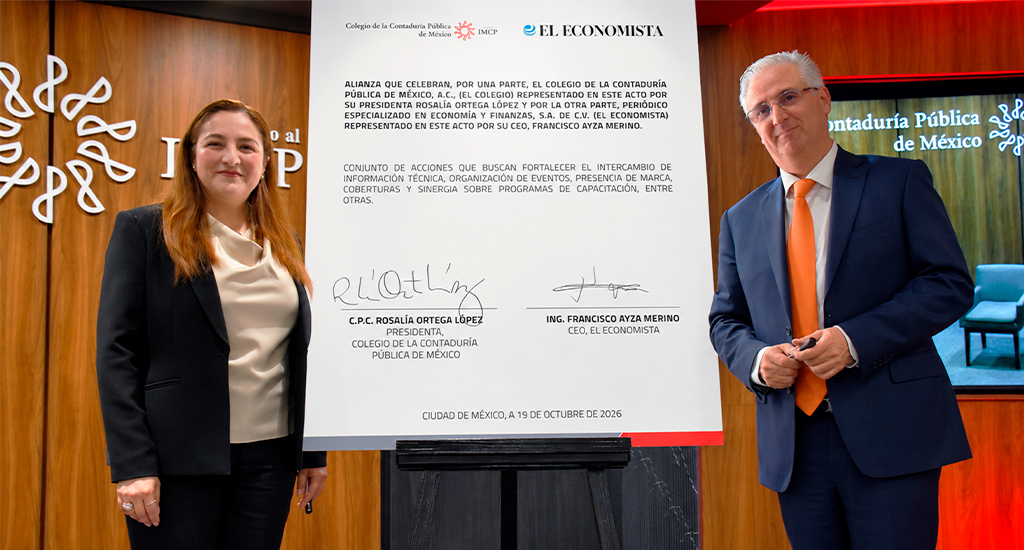
En un esfuerzo conjunto por fortalecer la difusión de información especializada y brindar nuevas ventajas profesionales a la comunidad contable, el Colegio y El Economista formalizaron este lunes 19 de octubre un convenio de colaboración estratégica.La ceremonia contó con la participación de Rosalía Ortega López, presidenta de la institución, y del ingeniero Francisco Ayza Merino, CEO de El Economista, quienes firmaron e intercambiaron los documentos que formalizan esta alianza.La jornada comenzó con la presentación del encuentro y la bienvenida a las autoridades. En su mensaje, la contadora Ortega López destacó la relevancia de sumar esfuerzos con un medio líder en información económica y de negocios para potenciar la labor de los profesionales de la contaduría.“Hoy estamos construyendo un puente entre dos instituciones que, desde ámbitos distintos, compartimos algo fundamental: el valor que tiene la información cuando es confiable, oportuna y se convierte en conocimiento”.Asimismo, la presidenta resaltó que el acuerdo contempla una aportación bidireccional, en la que especialistas del Colegio podrán colaborar con análisis técnicos en las plataformas del medio, en alineación con el Plan Estratégico.Por su parte, Ayza Merino subrayó el compromiso de acompañar a las contadoras y contadores, así como a profesionistas afines, con información inteligente, estratégica y oportuna. “Queremos construir una relación de largo plazo, generar espacios para compartir conocimiento y encontrar nuevas formas de aportar valor a nuestras comunidades”.Asimismo, Sandra Romero, representante del equipo directivo y comercial del diario, estuvo a cargo de exponer los principales alcances y beneficios del acuerdo, los cuales buscan impulsar de manera directa al gremio. "Queremos ser un aliado que les agregue valor en los diferentes momentos de su vida. Además de contenidos curados, herramientas de consulta y actualización profesional, esta alianza les permitirá acceder a todo nuestro ecosistema: desde experiencias exclusivas como catas de vino, obras de teatro y libros, hasta descuentos en servicios cotidianos”.Tras la firma del convenio y la toma de la fotografía entre autoridades y equipos de trabajo, las actividades concluyeron con un brindis de honor, seguido de una sesión de entrevistas con autoridades del Colegio, cerrando la jornada con un espacio de networking.