El Colegio llevó a cabo el curso Retos a enfrentar en la reducción de la jornada laboral, organizado por la comisión de Seguridad Social, en el que Rubén Darío Dávalos Palomera, integrante de dicha comisión, y Hugo Tulio Meléndez Nieto, socio de Meléndez, López Santoyo y Barreda, analizaron las disposiciones de la reforma laboral y los desafíos que representa su implementación para las empresas.
Durante la exposición, los especialistas explicaron el calendario previsto para reducir la jornada ordinaria de 48 a 40 horas semanales. Detallaron que el ajuste será gradual: en 2026 se mantendrán las 48 horas; para 2027 disminuirán a 46; en 2028 serán 44; en 2029, 42, y finalmente, en 2030 se alcanzarán las 40 horas. Asimismo, revisaron las diferencias en la aplicación de estos cambios según el tipo de jornada, ya sea diurna, mixta o nocturna.
Otro punto abordado fue la obligación de implementar un registro electrónico de asistencia a partir del 1 de enero de 2027. Al respecto, explicaron que los patrones deberán contar con sistemas que registren los horarios de entrada y salida de cada trabajador, con información inalterable y capacidad para generar reportes que puedan presentarse como evidencia en juicios laborales. También advirtieron que el incumplimiento de esta disposición puede generar multas de entre 250 y 5,000 Unidades de Medida y Actualización (UMA).
En cuanto al tiempo extraordinario, los ponentes analizaron los cambios progresivos en sus límites semanales, que para 2030 permitirán hasta 12 horas pagadas al doble y cuatro adicionales pagadas al triple. Precisaron que no podrán laborarse más de 16 horas extraordinarias por semana y que la suma de la jornada ordinaria y extraordinaria no deberá exceder las 12 horas diarias.
Más adelante, Dávalos Palomera y Meléndez Nieto examinaron las repercusiones operativas y económicas de la reforma. Señalaron que las empresas podrían necesitar incrementar sus plantillas laborales alrededor de 20 % hacia 2030, lo que repercutirá en los costos de nómina, prestaciones y seguridad social; asimismo, comentaron que la incorporación de más trabajadores exigirá adecuaciones en las instalaciones, los espacios comunes, los equipos de trabajo y la distribución de turnos para mantener la continuidad de las operaciones.
Finalmente, los especialistas destacaron la necesidad de revisar los contratos individuales y colectivos, así como los reglamentos interiores de trabajo, para formalizar los nuevos horarios. Además advirtieron sobre las consecuencias de incurrir en simulaciones laborales, como registrar la salida de los trabajadores y permitir que continúen realizando sus actividades fuera del horario establecido. A ello se suma la adecuación de los sistemas de nómina y emisión de CFDI para distinguir correctamente las horas extraordinarias dobles y triples, así como los días de descanso laborados y evitar inconsistencias ante el IMSS y el SAT.
El curso fue coordinado por Arturo Luna López, integrante de la comisión de Seguridad Social.

Eventos recientes
Este 11 de noviembre, el Colegio llevó a cabo el foro Reformas fiscales 2027, lugar en el que especialistas revisaron las principales modificaciones previstas para el próximo ejercicio en la Ley de Ingresos de la Federación (LIF), la Ley del Impuesto sobre la Renta (LISR), la Ley del Impuesto al Valor Agregado (LIVA) y el Código Fiscal de la Federación (CFF), así como sus posibles efectos para personas físicas y morales. La sesión fue coordinada por Cecilia Bustamante Bejarano y contó con la participación de Ángel José Turanzas Díaz, Carlos Arturo Rubio Rojas y Alejandra Yarabi Solórzano Camacho, integrantes de la coordinación Fiscal.En el foro se destacó que la reforma fiscal se desarrolla en un contexto de crecimiento económico moderado, presión sobre las finanzas públicas y una menor recaudación del ISR. En su participación, Ángel José Turanzas Díaz explicó que las estimaciones oficiales contemplan un crecimiento de 1.5 a 2.5% para 2027, con una proyección puntual de 2.05%, mientras que la recaudación tributaria representa una parte significativa de los ingresos públicos.Turanzas Díaz también expuso los principales componentes de la LISR y su relación con las prioridades de fiscalización del Servicio de Administración Tributaria (SAT). Entre los cambios señaló el establecimiento de límites a las deducciones y a la aplicación de pérdidas fiscales en personas morales con ingresos superiores a 50 millones de pesos, además de modificaciones al Régimen Simplificado de Confianza (Resico), medidas sobre pagos al extranjero y disposiciones vinculadas con grupos de sociedades. Asimismo, se abordó la continuidad del Plan Maestro del SAT, cuyos criterios de fiscalización se concentran en operaciones con factureras, pérdidas fiscales recurrentes, deducciones simuladas, ingresos no declarados, abuso de estímulos, operaciones con paraísos fiscales e inconsistencias en comercio exterior.Por su parte, Carlos Rubio Rojas concentró su exposición en la reforma a la LISR; al respecto, explicó que el mecanismo aplicará a determinadas personas morales residentes en México que hayan declarado ingresos acumulables superiores a 50 millones de pesos y que determinen utilidad fiscal. El esquema establece límites tanto para las deducciones autorizadas como para la disminución de pérdidas fiscales de ejercicios anteriores, con efectos también en los pagos provisionales.De igual forma, señaló que las pérdidas fiscales únicamente podrán disminuirse hasta por 50% de la utilidad fiscal del ejercicio, una vez aplicado el límite a las deducciones. También explicó los efectos de estas reglas en los pagos provisionales de 2027 y revisó los posibles argumentos de inconstitucionalidad asociados con proporcionalidad y equidad tributaria, así como los momentos en los que podría plantearse una impugnación.Por último, Alejandra Solórzano Camacho complementó el análisis del foro hablando sobre el uso de pagos a partes relacionadas residentes en el extranjero para erosionar la base gravable en México. De acuerdo con el análisis, la práctica recurrente consiste en pactar una exigibilidad prorrogada o diferida sin que exista un desembolso real o pago al extranjero. A pesar de no realizarse el entero de la retención del ISR, los contribuyentes venían aplicando la deducción al momento del devengo, generando un desequilibrio financiero y fiscal.Finalmente, un punto relevante del que se habló fueron los ajustes a la Cuenta de Capital de Aportación, específicamente en los supuestos de capitalización de pasivos. De acuerdo con la especialista, la iniciativa busca endurecer los criterios para evitar la inflación artificial de esta cuenta fiscal; “el propósito es dotar de mayor precisión a la norma para distinguir con claridad los reembolsos de capital de la distribución de utilidades”.
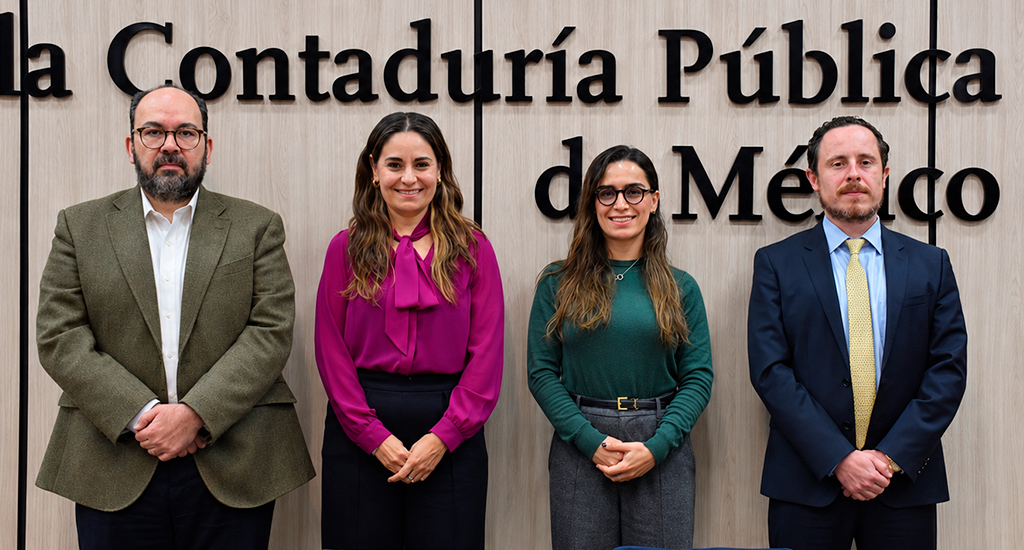
Este 10 de noviembre se llevó a cabo el 13.º Evento Magno de Ética, espacio al que se dieron cita Ricardo González Escobar, especialista en liderazgo y desarrollo directivo; Claudia Balderas Conde, José Carlos Ortiz Ávila y Tannia Elisseth Cortés Pastrana, integrantes de la comisión de Ética; así como la participación externa de Fernando Miranda Moreno, fundador en COFFI Group, quienes conversaron acerca de la toma de decisiones éticas y reconocieron la importancia de la responsabilidad social, así como el papel del contador público en el entorno empresarial.En el desarrollo del evento, Ricardo González Escobar destacó que el fortalecimiento de los equipos de alto desempeño y el desarrollo directivo exigen una cultura organizacional fundamentada en valores, “donde la guía de los líderes impulse directrices éticas claras que inspiren confianza tanto al interior de las estructuras corporativas como ante la sociedad”.En su participación, el panelista involucró a los asistentes a través de dinámicas para demostrar que las nuevas regulaciones y el factor humano impactan directamente el ejercicio profesional y compartió una serie de videos para ejemplificarlo.Por su parte, Fernando Miranda Moreno abordó los límites de la asesoría fiscal bajo escrutinio, subrayando que el criterio del contador no se aprende únicamente en la práctica diaria, sino que se forma desde la formación académica y se pone a prueba en la parte profesional. Explicó que el contador debe actuar bajo una base razonable en la ley, considerando que sus recomendaciones puedan sostenerse ante cualquier revisión exhaustiva y documentando adecuadamente sus análisis.Asimismo, Claudia Balderas Conde dialogó sobre la ética dentro de la auditoría de estados financieros; sobre ello, destacó que México ocupa el puesto 141 de 182 en el ranking global de corrupción de acuerdo con el Índice de Percepción de la Corrupción.Ante este problema, enfatizó la urgencia de aplicar un riguroso escepticismo profesional, identificar amenazas bajo el marco conceptual del Código de Ética Profesional y establecer salvaguardas efectivas para proteger la independencia mental y de apariencia. En su turno, José Carlos Ortiz Ávila expuso los desafíos del crecimiento sin estructura en las micro, pequeñas y medianas empresas (Pymes), señalando que el control no debe entenderse únicamente como el poder unipersonal del dueño, sino como un sistema de reglas y gobierno corporativo que evite riesgos de fraude.Al respecto, presentó una ruta orientada a institucionalizar las organizaciones mediante la separación de patrimonios, el establecimiento de controles internos mínimos y la vigilancia de operaciones con partes relacionadas.Por último, Tannia Cortés Pastrana detalló las modificaciones del Código de Ética Profesional, destacando la convergencia con el código del IESBA e introduciendo las nuevas secciones sobre planificación fiscal, la integración de la tecnología de la información sin caer en sesgos de automatización y las auditorías de grupo.Este espacio de análisis, que se lleva a cabo año con año, contó con la coordinación de Adriana Villagómez Palatto, Edgar Romero León y Cristian López Amador, especialistas e integrantes de la comisión organizadora, cuya labor estratégica hizo posible el desarrollo del evento.
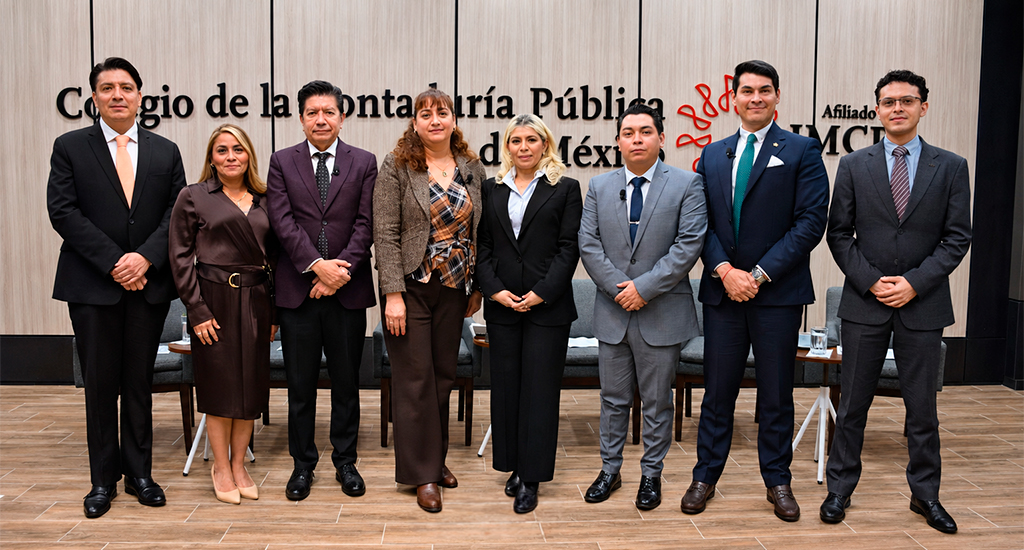
Revisar las tendencias de ciberseguridad y fortalecer la auditoría para evaluar los riesgos, la resiliencia digital y la continuidad del negocio fueron los objetivos del curso en línea Tendencias de ciberseguridad en auditoría, que se llevó a cabo el 9 de noviembre en el recinto del Colegio de la Contaduría Pública de México.El curso contó con las participaciones de Claudia Isabel Ortiz Reyes, subdirectora de Auditoría Interna en Grupo México; y de Abraham Alcántara Marcelo, auditor de Tecnologías de la Información en Grupo México; bajo la coordinación de Edgar Cruz Cruz, integrante de la comisión técnica Sector Empresa de Auditoría Interna del Colegio.Durante cuatro horas los ponentes analizaron la transformación de la auditoría interna frente a los riesgos cibernéticos, la gobernanza de la tecnología y la irrupción de la Inteligencia Artificial (IA). En este tenor, se destacó que la ciberseguridad es un pilar fundamental y una prioridad ineludible para la auditoría interna. Es a partir de marcos internacionales, normativas como el requisito temático de ciberseguridad del IIA y el Plan Nacional de Ciberseguridad 2025-2030 en México, que se analiza el paso de revisiones tradicionales hacia esquemas basados en evidencia técnica. Durante el desarrollo de las exposiciones, los especialistas hablaron de las principales amenazas impulsadas por tecnologías avanzadas. En sus palabras comentaron que de acuerdo con el Panorama Mundial de la Ciberseguridad 2026 del Foro Económico Mundial, 94% de los especialistas considera que la IA transformará el panorama de ciberseguridad, mientras que 87% identifica sus vulnerabilidades como el riesgo de más rápido crecimiento. Bajo este contexto se suma el impacto en la cadena de suministro, donde 65% de las grandes empresas señala las vulnerabilidades de terceros como su principal desafío. Frente a esta volatilidad, los marcos internacionales de gobernanza ofrecen estructuras de control rigurosas; algunos organismos internacionales promueven estrategias de defensa digital y cooperación. En materia de auditoría, los ponentes destacaron el Requisito Temático de Ciberseguridad del Instituto de Auditores Internos (IIA), el cual exige integrar el riesgo cibernético en la planificación anual y con ello, evaluar el robustecimiento de los controles técnicos.En este sentido, la adopción de esquemas de referencia como ISO 27001 e ISO/IEC faculta a los auditores para examinar la protección de activos y la capacidad de respuestas ante incidentes; la función de la auditoría experimenta una transición a modelos de nueva generación impulsados por automatización, robótica de procesos y analítica de datos; no obstante, los especialistas hicieron énfasis que la IA no automatiza la responsabilidad ni el criterio profesional del auditor, por lo que el análisis de riesgos y la supervisión humana se mantiene como un papel fundamental en las evaluaciones de evidencias. Para cerrar el curso, los ponentes hablaron de la ciberresiliencia como un indicador de la madurez organizacional, el cual se define como la capacidad de prevenir, resistir, responder y recuperarse de un ataque sin comprometer las operaciones críticas. Asimismo, concluyeron que los programas de auditoría deben verificar la efectividad de los planes de continuidad del negocio y de recuperación ante algún contingente mediante pruebas y simulacros, además de evaluar el factor humano como la primera línea de defensa.