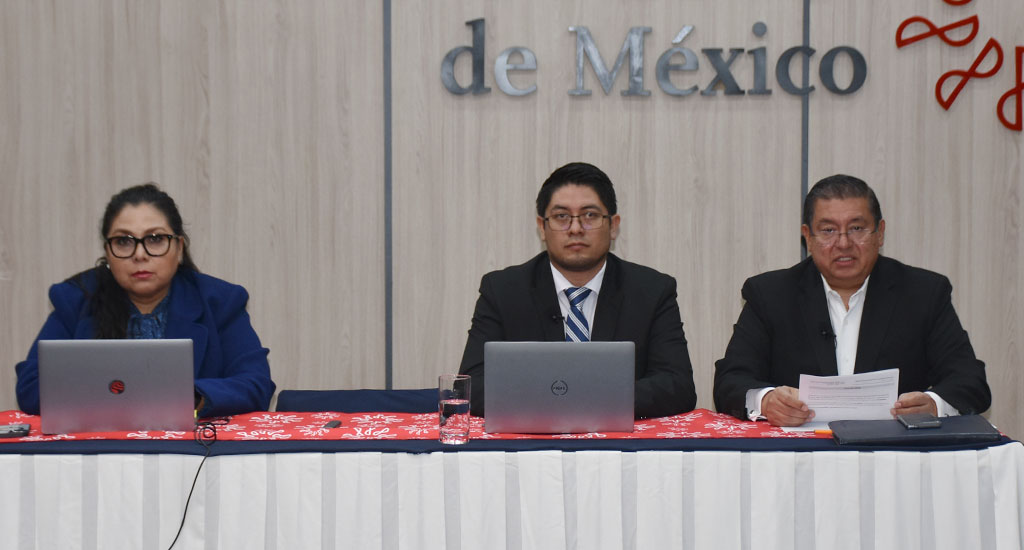
Revisar las tendencias de ciberseguridad y fortalecer la auditoría para evaluar los riesgos, la resiliencia digital y la continuidad del negocio fueron los objetivos del curso en línea Tendencias de ciberseguridad en auditoría, que se llevó a cabo el 9 de noviembre en el recinto del Colegio de la Contaduría Pública de México.
El curso contó con las participaciones de Claudia Isabel Ortiz Reyes, subdirectora de Auditoría Interna en Grupo México; y de Abraham Alcántara Marcelo, auditor de Tecnologías de la Información en Grupo México; bajo la coordinación de Edgar Cruz Cruz, integrante de la comisión técnica Sector Empresa de Auditoría Interna del Colegio.
Durante cuatro horas los ponentes analizaron la transformación de la auditoría interna frente a los riesgos cibernéticos, la gobernanza de la tecnología y la irrupción de la Inteligencia Artificial (IA). En este tenor, se destacó que la ciberseguridad es un pilar fundamental y una prioridad ineludible para la auditoría interna.
Es a partir de marcos internacionales, normativas como el requisito temático de ciberseguridad del IIA y el Plan Nacional de Ciberseguridad 2025-2030 en México, que se analiza el paso de revisiones tradicionales hacia esquemas basados en evidencia técnica.
Durante el desarrollo de las exposiciones, los especialistas hablaron de las principales amenazas impulsadas por tecnologías avanzadas. En sus palabras comentaron que de acuerdo con el Panorama Mundial de la Ciberseguridad 2026 del Foro Económico Mundial, 94% de los especialistas considera que la IA transformará el panorama de ciberseguridad, mientras que 87% identifica sus vulnerabilidades como el riesgo de más rápido crecimiento. Bajo este contexto se suma el impacto en la cadena de suministro, donde 65% de las grandes empresas señala las vulnerabilidades de terceros como su principal desafío.
Frente a esta volatilidad, los marcos internacionales de gobernanza ofrecen estructuras de control rigurosas; algunos organismos internacionales promueven estrategias de defensa digital y cooperación. En materia de auditoría, los ponentes destacaron el Requisito Temático de Ciberseguridad del Instituto de Auditores Internos (IIA), el cual exige integrar el riesgo cibernético en la planificación anual y con ello, evaluar el robustecimiento de los controles técnicos.
En este sentido, la adopción de esquemas de referencia como ISO 27001 e ISO/IEC faculta a los auditores para examinar la protección de activos y la capacidad de respuestas ante incidentes; la función de la auditoría experimenta una transición a modelos de nueva generación impulsados por automatización, robótica de procesos y analítica de datos; no obstante, los especialistas hicieron énfasis que la IA no automatiza la responsabilidad ni el criterio profesional del auditor, por lo que el análisis de riesgos y la supervisión humana se mantiene como un papel fundamental en las evaluaciones de evidencias.
Para cerrar el curso, los ponentes hablaron de la ciberresiliencia como un indicador de la madurez organizacional, el cual se define como la capacidad de prevenir, resistir, responder y recuperarse de un ataque sin comprometer las operaciones críticas. Asimismo, concluyeron que los programas de auditoría deben verificar la efectividad de los planes de continuidad del negocio y de recuperación ante algún contingente mediante pruebas y simulacros, además de evaluar el factor humano como la primera línea de defensa.

Eventos recientes
Este 9 de noviembre, el Colegio llevó a cabo el foro Modalidad 40 del IMSS: nuevas reglas y sus implicaciones, espacio de análisis en el que Salvador López Hernández y David Gerardo García Morales, integrantes de la comisión de Seguridad Social, abordaron los cambios derivados del acuerdo del Consejo Técnico del Instituto Mexicano del Seguro Social (IMSS), publicado en el Diario Oficial de la Federación (DOF) el pasado 21 de octubre de 2026. Además, en el encuentro se revisaron las nuevas condiciones de incorporación y continuidad en la Continuación Voluntaria en el Régimen Obligatorio, así como sus efectos en la planeación de las pensiones.Durante su participación, el contado Salvador López Hernández explicó los principales cambios establecidos por el acuerdo y señaló que la Modalidad 40 no desaparece, sino que modifica las condiciones bajo las cuales puede utilizarse. Entre los ajustes expuestos se encuentra el límite al salario de inscripción, que a partir del 22 de octubre de 2026 corresponde al último salario base de cotización registrado al momento de la baja, más una Unidad de Medida y Actualización (UMA), con un piso equivalente al salario mínimo general.El expositor también habló sobre los requisitos para acceder a esta modalidad, entre ellos haber causado baja del régimen obligatorio, contar con 52 cotizaciones semanales dentro de los cinco años anteriores y ejercer el derecho dentro de ese mismo plazo. Se subrayó que, a partir de las nuevas disposiciones, las personas que estén incorporadas como trabajadoras independientes en la Modalidad 10 no pueden contratar la Continuación Voluntaria.Otro de los aspectos abordados por el especialista fue el impacto de las nuevas reglas en las pensiones de la ley de 1973. Explicó que el cálculo considera principalmente la edad al pensionarse, las semanas reconocidas y el salario promedio de las últimas 250 semanas. En este sentido, destacó que las nuevas disposiciones modifican la posibilidad de utilizar la Modalidad 40 para elevar de manera significativa el salario promedio mediante esquemas de inscripción con salarios altos y pagos retroactivos.Por su parte, el licenciado García Morales centró su intervención en los aspectos jurídicos del acuerdo y su relación con la Ley del Seguro Social (LSS) y el Reglamento de la Ley del Seguro Social. El análisis lo comenzó hablando sobre la naturaleza de los acuerdos del Consejo Técnico como reglas generales administrativas y de su subordinación a las disposiciones legales y reglamentarias. Desde esta perspectiva, señaló posibles cuestionamientos respecto de medidas como el nuevo límite al salario de inscripción, la eliminación de la retroactividad y la incompatibilidad con la Modalidad 10.García Morales también revisó los medios de defensa que pueden emplearse frente a las nuevas disposiciones; entre las vías analizadas se encuentran el juicio de amparo y el juicio contencioso administrativo, cuyos plazos dependen de la naturaleza del acto y del momento en que se actualice su aplicación.
Con el propósito de orientar a los profesionales interesados en la constitución de organizaciones de la sociedad civil y la obtención de la autorización para recibir donativos deducibles, el Colegio, a través de la comisión SE. Entidades con Propósitos no Lucrativos, realizó el 7 de noviembre el evento Taller para la creación de una donataria autorizada, impartido por Dina Isabel Moreno Uribe y Maribel De La Llave González, bajo la coordinación de Elizabeth Pérez Esteban, todas integrantes de la comisión organizadora.Durante la primera exposición, Dina Isabel Moreno Uribe explicó el origen y las características de las organizaciones de la sociedad civil (OSC), entre ellas las asociaciones civiles, las instituciones de asistencia privada y las asociaciones de beneficencia pública. También presentó el marco normativo que regula su constitución y funcionamiento, y destacó la importancia de definir correctamente el objeto social, establecer las disposiciones para su administración e incluir las cláusulas patrimoniales que garanticen que los recursos se destinen exclusivamente al cumplimiento de sus fines. Asimismo, detalló las 12 actividades susceptibles de recibir autorización para emitir recibos deducibles, como las asistenciales, educativas, culturales, ecológicas y de desarrollo social.En su intervención, al referirse a los requisitos para obtener la autorización, Moreno Uribe señaló que las organizaciones deben acreditar las actividades que realizan mediante una constancia expedida por la autoridad competente, de acuerdo con su objeto social. Además, revisó los trámites ante el Servicio de Administración Tributaria (SAT) y el proceso para obtener la Clave Única de Inscripción (CLUNI), así como los derechos y obligaciones derivados de su incorporación al Registro Federal de las OSC.Por su parte, Maribel De La Llave González abordó el procedimiento para solicitar la autorización ante el SAT, desde la constitución de la asociación civil y su inscripción en el Registro Federal de Contribuyentes hasta la integración del expediente y el envío de la solicitud mediante el Buzón Tributario; asimismo, explicó los documentos y requisitos técnicos necesarios para realizar el trámite, las fichas aplicables y los plazos de resolución. También destacó la importancia de revisar que la información de los estatutos, las actividades y la documentación presentada sea congruente.Finalmente, De La Llave González identificó algunos de los errores que pueden ocasionar una resolución desfavorable, como establecer un objeto social que no corresponda con las actividades autorizables, incorporar cláusulas patrimoniales incompatibles con la legislación o presentar documentación insuficiente para acreditar las actividades. En cuanto a las obligaciones posteriores a la autorización, recordó que las donatarias deben mantener su cumplimiento fiscal, emitir CFDI por los donativos recibidos, llevar su contabilidad y presentar las declaraciones informativas correspondientes, incluida la relativa a la transparencia del patrimonio y al uso y destino de los recursos.
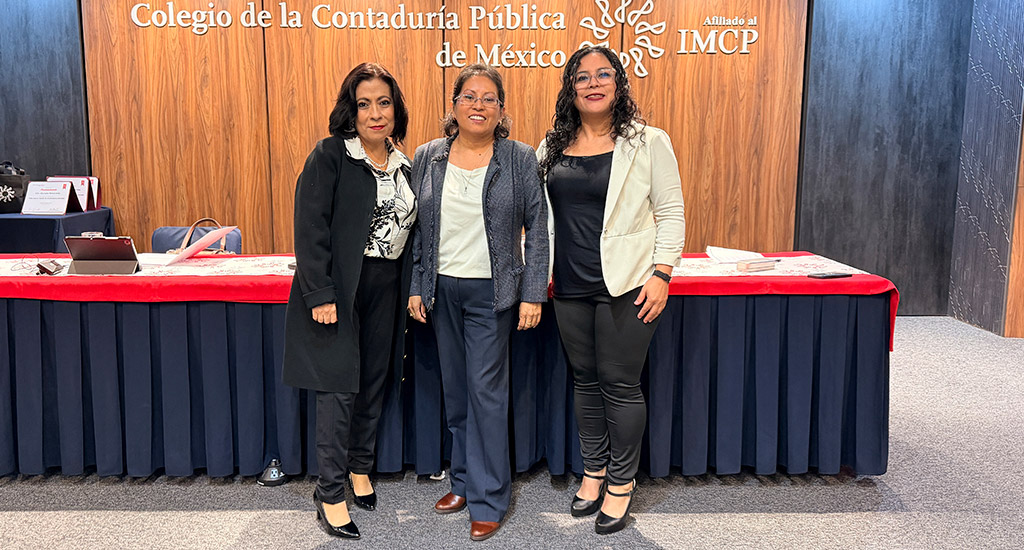
El 6 de noviembre, el Colegio fue sede del curso Atención de visitas de verificación de PLD por el SAT, donde Karen Rueda Calvo realizó un análisis práctico del desarrollo de estas visitas realizadas por el Servicio de Atención Tributaria para comprobar el cumplimiento de la Ley Federal para la Prevención e Identificación de Operaciones con Recursos de Procedencia Ilícita (LFPIORPI). El evento fue organizado por la comisión técnica de Prevención de Lavado de Dinero, representada por la ponente y la coordinadora Irene Laura Emiliano López.Para comenzar, Karen Rueda señaló que estas visitas son consecuencia de la supervisión del SAT que, aunque representa una autoridad fiscal, es la encargada de vigilar diversas actividades vulnerables y por ello tiene facultades para iniciar, conducir y resolver estos procedimientos. El cumplimiento de estas visitas o la defensa efectiva frente a ellas está vinculado con el conocimiento de sus etapas, fundamentos y los derechos del sujeto obligado; por ello, según comenta la experta, el primer paso cuando se recibe una invitación a visita está en verificar la competencia de la autoridad emisora e identificar el fundamento de dicha orden.El oficio inicial de la visita deberá contener los nombres de las personas verificadoras para que el sujeto obligado pueda conocerlos, el periodo que abarca, el lugar del desarrollo y la actividad vulnerable; adicionalmente, Karen señaló que es posible que la autoridad indique la obligación de proporcionar información documental como la identificación de clientes, verificaciones de identidad o la presentación de avisos del SAT, todos ellos relacionados con las obligaciones del artículo 18 de la LFPIORPI relacionadas a actividades vulnerables.Como recomendación general, la experta señaló que organizar la documentación en carpetas y subcarpetas, así como utilizar nombres orientativos es útil para acelerar el proceso de verificación; en ese mismo sentido, un acuse de recibo detallado de cada elemento entregado es una herramienta fundamental para acreditar el cumplimiento.Posteriormente, la experta señaló que, al momento del levantamiento del acta, los verificadores deben indicar el cumplimiento de la aportación documental total, parcial o nula del sujeto obligado, así como la fecha y hora de continuación del proceso si es aplicable y la firma de las personas que intervinieron en la diligencia: sujeto obligado, visitadores y dos testigos.Respecto a la aportación parcial, Karen Rueda comentó que el artículo 68 de la Ley Federal de Procedimiento Administrativo (LFPA), que permite aportar la documentación en un plazo de 5 días hábiles para entregarla a la autoridad verificadora y supone una oportunidad estratégica para cumplir de manera anticipada y espontánea con el requerimiento e invocar el beneficio de no sanción o reducción de multa contenido en el artículo 55 de la LFPIORPI, siempre que sea la primera infracción.Finalmente, para complementar la información compartida, la experta compartió un ejemplo de acta circunstanciada, donde se repasaron los elementos que debe analizar con detenimiento el sujeto obligado para el cumplimiento de la visita de verificación; así como ejemplos prácticos para facilitar la entrega de documentos a los visitadores y donde se destacó el papel del escrito que formula alegatos para complementar la visita y constituye una oportunidad para que el sujeto obligado complemente con documentación que sirva a su defensa, siempre que se presente en los plazos apropiados y con los mismos criterios vistos durante el curso.