Con el propósito de orientar a los profesionales interesados en la constitución de organizaciones de la sociedad civil y la obtención de la autorización para recibir donativos deducibles, el Colegio, a través de la comisión SE. Entidades con Propósitos no Lucrativos, realizó el 7 de noviembre el evento Taller para la creación de una donataria autorizada, impartido por Dina Isabel Moreno Uribe y Maribel De La Llave González, bajo la coordinación de Elizabeth Pérez Esteban, todas integrantes de la comisión organizadora.
Durante la primera exposición, Dina Isabel Moreno Uribe explicó el origen y las características de las organizaciones de la sociedad civil (OSC), entre ellas las asociaciones civiles, las instituciones de asistencia privada y las asociaciones de beneficencia pública. También presentó el marco normativo que regula su constitución y funcionamiento, y destacó la importancia de definir correctamente el objeto social, establecer las disposiciones para su administración e incluir las cláusulas patrimoniales que garanticen que los recursos se destinen exclusivamente al cumplimiento de sus fines. Asimismo, detalló las 12 actividades susceptibles de recibir autorización para emitir recibos deducibles, como las asistenciales, educativas, culturales, ecológicas y de desarrollo social.
En su intervención, al referirse a los requisitos para obtener la autorización, Moreno Uribe señaló que las organizaciones deben acreditar las actividades que realizan mediante una constancia expedida por la autoridad competente, de acuerdo con su objeto social. Además, revisó los trámites ante el Servicio de Administración Tributaria (SAT) y el proceso para obtener la Clave Única de Inscripción (CLUNI), así como los derechos y obligaciones derivados de su incorporación al Registro Federal de las OSC.
Por su parte, Maribel De La Llave González abordó el procedimiento para solicitar la autorización ante el SAT, desde la constitución de la asociación civil y su inscripción en el Registro Federal de Contribuyentes hasta la integración del expediente y el envío de la solicitud mediante el Buzón Tributario; asimismo, explicó los documentos y requisitos técnicos necesarios para realizar el trámite, las fichas aplicables y los plazos de resolución. También destacó la importancia de revisar que la información de los estatutos, las actividades y la documentación presentada sea congruente.
Finalmente, De La Llave González identificó algunos de los errores que pueden ocasionar una resolución desfavorable, como establecer un objeto social que no corresponda con las actividades autorizables, incorporar cláusulas patrimoniales incompatibles con la legislación o presentar documentación insuficiente para acreditar las actividades. En cuanto a las obligaciones posteriores a la autorización, recordó que las donatarias deben mantener su cumplimiento fiscal, emitir CFDI por los donativos recibidos, llevar su contabilidad y presentar las declaraciones informativas correspondientes, incluida la relativa a la transparencia del patrimonio y al uso y destino de los recursos.

Eventos recientes
El 6 de noviembre, el Colegio fue sede del curso Atención de visitas de verificación de PLD por el SAT, donde Karen Rueda Calvo realizó un análisis práctico del desarrollo de estas visitas realizadas por el Servicio de Atención Tributaria para comprobar el cumplimiento de la Ley Federal para la Prevención e Identificación de Operaciones con Recursos de Procedencia Ilícita (LFPIORPI). El evento fue organizado por la comisión técnica de Prevención de Lavado de Dinero, representada por la ponente y la coordinadora Irene Laura Emiliano López.Para comenzar, Karen Rueda señaló que estas visitas son consecuencia de la supervisión del SAT que, aunque representa una autoridad fiscal, es la encargada de vigilar diversas actividades vulnerables y por ello tiene facultades para iniciar, conducir y resolver estos procedimientos. El cumplimiento de estas visitas o la defensa efectiva frente a ellas está vinculado con el conocimiento de sus etapas, fundamentos y los derechos del sujeto obligado; por ello, según comenta la experta, el primer paso cuando se recibe una invitación a visita está en verificar la competencia de la autoridad emisora e identificar el fundamento de dicha orden.El oficio inicial de la visita deberá contener los nombres de las personas verificadoras para que el sujeto obligado pueda conocerlos, el periodo que abarca, el lugar del desarrollo y la actividad vulnerable; adicionalmente, Karen señaló que es posible que la autoridad indique la obligación de proporcionar información documental como la identificación de clientes, verificaciones de identidad o la presentación de avisos del SAT, todos ellos relacionados con las obligaciones del artículo 18 de la LFPIORPI relacionadas a actividades vulnerables.Como recomendación general, la experta señaló que organizar la documentación en carpetas y subcarpetas, así como utilizar nombres orientativos es útil para acelerar el proceso de verificación; en ese mismo sentido, un acuse de recibo detallado de cada elemento entregado es una herramienta fundamental para acreditar el cumplimiento.Posteriormente, la experta señaló que, al momento del levantamiento del acta, los verificadores deben indicar el cumplimiento de la aportación documental total, parcial o nula del sujeto obligado, así como la fecha y hora de continuación del proceso si es aplicable y la firma de las personas que intervinieron en la diligencia: sujeto obligado, visitadores y dos testigos.Respecto a la aportación parcial, Karen Rueda comentó que el artículo 68 de la Ley Federal de Procedimiento Administrativo (LFPA), que permite aportar la documentación en un plazo de 5 días hábiles para entregarla a la autoridad verificadora y supone una oportunidad estratégica para cumplir de manera anticipada y espontánea con el requerimiento e invocar el beneficio de no sanción o reducción de multa contenido en el artículo 55 de la LFPIORPI, siempre que sea la primera infracción.Finalmente, para complementar la información compartida, la experta compartió un ejemplo de acta circunstanciada, donde se repasaron los elementos que debe analizar con detenimiento el sujeto obligado para el cumplimiento de la visita de verificación; así como ejemplos prácticos para facilitar la entrega de documentos a los visitadores y donde se destacó el papel del escrito que formula alegatos para complementar la visita y constituye una oportunidad para que el sujeto obligado complemente con documentación que sirva a su defensa, siempre que se presente en los plazos apropiados y con los mismos criterios vistos durante el curso.
El análisis de los principales desafíos de la práctica fiscal, desde la interpretación de las disposiciones tributarias hasta las perspectivas de reforma para el próximo ejercicio, fue el eje del 25.° Foro de Investigación Fiscal, organizado por la comisión de Investigación Fiscal. Realizado los días 4 y 5 de noviembre, el encuentro reunió a especialistas que examinaron asuntos de actualidad y sus implicaciones para los contribuyentes y sus asesores.En la inauguración, Rosalía Ortega López, presidenta del Colegio, destacó que la responsabilidad de la Contaduría Pública no se limita a aplicar las disposiciones fiscales, sino que también implica analizarlas, cuestionarlas y generar propuestas para contribuir al fortalecimiento del sistema tributario. En este sentido, señaló que la investigación permite construir conocimiento y desarrollar una visión crítica y propositiva frente a los cambios normativos, tecnológicos y económicos que enfrenta el país.Para dar inicio con las exposiciones, Ángel José Turanzas Díaz presentó un panorama de los criterios jurisprudenciales tributarios de 2025 y 2026; en este sentido explicó algunas de las resoluciones más relevantes del Tribunal Federal de Justicia Administrativa y del Poder Judicial de la Federación, particularmente en materia de materialidad de operaciones, notificaciones electrónicas, deducciones y devoluciones. Dentro de los aspectos que destacó se encuentra la necesidad de respaldar las operaciones con evidencia que demuestre la efectiva prestación de servicios o entrega de bienes, pues los registros contables y comprobantes fiscales, por sí solos, pueden resultar insuficientes. Asimismo, comentó los cambios derivados de la reforma judicial y las nuevas exigencias procesales para quienes participan en litigios fiscales.Posteriormente, Santiago Vélez Suberbie y Adrián Urbina Galicia analizaron distintas controversias relacionadas con la determinación del costo fiscal de las acciones. Durante su exposición explicaron los efectos de las transformaciones, fusiones y escisiones de sociedades, así como los requisitos documentales para acreditar aportaciones de capital y adquisiciones de acciones. También abordaron situaciones particulares, como las operaciones realizadas en el extranjero, las herencias y donaciones, la capitalización de pasivos y el tratamiento de las pérdidas fiscales. En este recorrido, pusieron énfasis en la importancia de conservar documentación que permita sustentar el costo fiscal y evitar discrepancias al momento de enajenar acciones.En otra de las intervenciones, Daniel de la Parra Huerta expuso los principales aspectos del régimen de prevención de lavado de dinero y las modificaciones recientes a la legislación en la materia. Explicó las etapas que caracterizan este delito y revisó las obligaciones de quienes realizan actividades vulnerables, desde la identificación de clientes y beneficiarios controladores hasta la presentación de avisos, conservación de expedientes y aplicación de mecanismos de seguimiento. También detalló los cambios en los plazos de cumplimiento, las medidas de control interno y las sanciones previstas para quienes incumplan estas disposiciones.Por su parte, Alejandro Guízar Acosta y Rodrigo Maldonado de la Garza abordaron los mecanismos alternativos de solución de controversias y los medios de defensa disponibles para los contribuyentes. Entre los recursos analizados destacaron los acuerdos conclusivos, el recurso de revocación, el juicio contencioso administrativo y el amparo. Los ponentes señalaron la conveniencia de atender las diferencias con la autoridad desde las etapas iniciales de una revisión y fortalecer el soporte documental de las operaciones. A su vez, Víctor Manuel Pérez Ruiz examinó la problemática de las operaciones financieras derivadas, cuya regulación fiscal presenta aspectos que, desde su perspectiva, requieren actualización y mayor claridad, particularmente en la definición de estos instrumentos, su clasificación y los criterios para determinar sus efectos fiscales al cierre del ejercicio.En la última parte del foro, Miguel Ángel Temblador Torres presentó las principales propuestas de reforma fiscal para 2027, entre ellas las limitaciones a las deducciones autorizadas y a la disminución de pérdidas fiscales, los ajustes a la deducción de intereses netos y las modificaciones al tratamiento de pagos al extranjero, anticipos y arrendamientos. Para concluir los trabajos, Rita Mireya Valdivia Hernández, vicepresidenta de Desarrollo y Capacitación Profesional, agradeció la participación de los especialistas, asistentes y de la comisión organizadora. En su mensaje de clausura, subrayó que los temas revisados invitan a fortalecer el criterio, la independencia y el compromiso ético en el ejercicio profesional, pues la labor de contadores y asesores no debe limitarse al cumplimiento de obligaciones, sino contribuir a que las empresas comprendan sus riesgos y tomen decisiones fundamentadas.
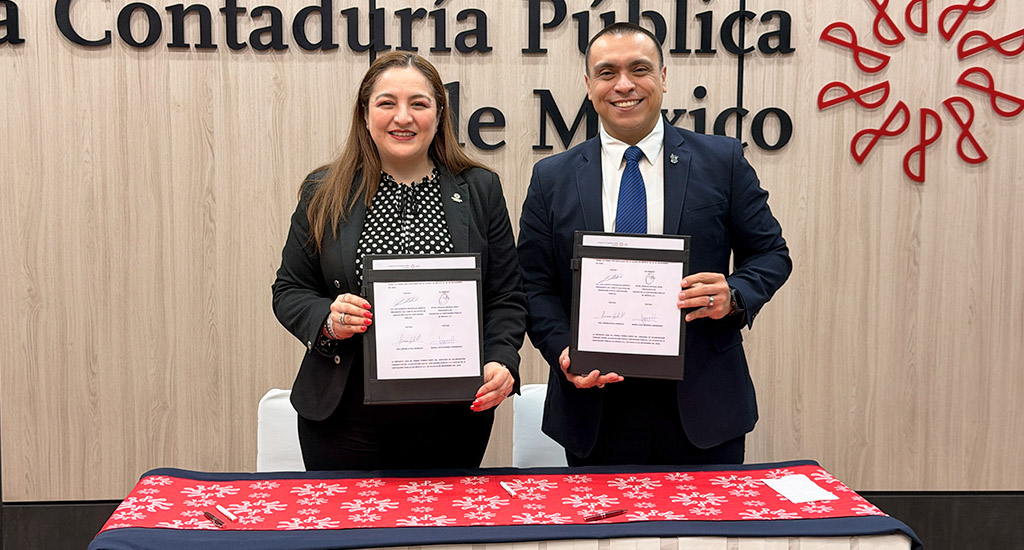
El Colegio de la Contaduría Pública de México y la Asociación EXATEC Contaduría Pública formalizaron un convenio de colaboración este 4 de noviembre con el objetivo de generar oportunidades de desarrollo profesional y fortalecer la relación entre los egresados de Contaduría Pública del Tecnológico de Monterrey y el gremio organizado.El acuerdo fue suscrito por Rosalía Ortega López, presidenta del Colegio, y Luis Alberto Rodríguez Benítez, presidente del Comité Ejecutivo Nacional de la Asociación EXATEC Contaduría Pública. Como testigos firmaron María Luisa Ramírez Hernández, directora ejecutiva del Colegio, y Eva Lorena Ayala Morales, coordinadora de la Ciudad de México de la Asociación. Durante el encuentro, Ortega López destacó que la formación de un contador público no termina con la obtención del título universitario, sino que da paso a una etapa de aprendizaje, actualización y responsabilidad con la profesión. Bajo esta perspectiva, señaló que uno de los propósitos de la alianza es acercar a los egresados del Tecnológico de Monterrey a las actividades del Colegio, entre ellas la capacitación especializada, la participación en comisiones de trabajo y los espacios de intercambio y vinculación profesional.Otro de los temas centrales de su intervención fue la certificación profesional. La presidenta explicó que, ante los cambios tecnológicos, la Inteligencia Artificial (IA) y las nuevas exigencias de las organizaciones, es necesario que los profesionales mantengan vigentes sus conocimientos y acrediten sus competencias. Asimismo, puntualizó que la certificación no debe considerarse exclusiva de quienes ejercen la auditoría, sino como un respaldo para el desempeño profesional.Por su parte, Rodríguez Benítez expresó que la Asociación busca construir alianzas con instituciones que cuentan con una trayectoria consolidada y sumar esfuerzos en favor de la profesión. En este sentido, señaló que uno de sus objetivos es acercar a los egresados a los colegios profesionales, pues la relación con la comunidad contable puede continuar después de concluir los estudios universitarios. También destacó la importancia de que el Colegio sea un espacio de encuentro para los contadores públicos, independientemente del ámbito en el que desarrollen su actividad.En cuanto a los beneficios, el convenio establece la posibilidad de desarrollar cursos y diplomados especializados de manera conjunta, así como otorgar un descuento del 15% en los programas de capacitación del Colegio para integrantes de EXATEC que cumplan las condiciones establecidas. También contempla facilidades para el uso de instalaciones institucionales y descuentos en las cuotas de afiliación al Colegio, sujetos a los requisitos de elegibilidad.Con esta firma, el Colegio incorpora a la Asociación EXATEC Contaduría Pública a sus esquemas de colaboración institucional, con alternativas de capacitación, participación y afiliación dirigidas a una comunidad de egresados que busca mantener el vínculo con su profesión.También estuvieron presentes Víctor Manuel Pérez Ruiz y Héctor Vázquez González, vicepresidentes de Vinculación Universitaria y de Promoción y Membresía, respectivamente, así como Gabriela Ríos García, secretaria general; Douglas Martínez Abonce, tesorero, y María Chedy Chávez Hernández, coordinadora del Campus Santa Fe, por parte de EXATEC.