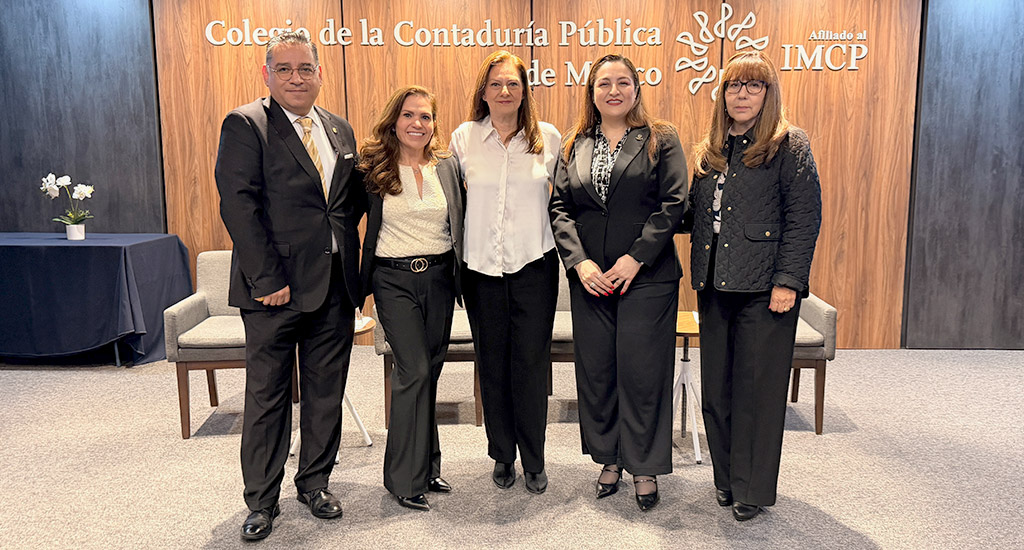
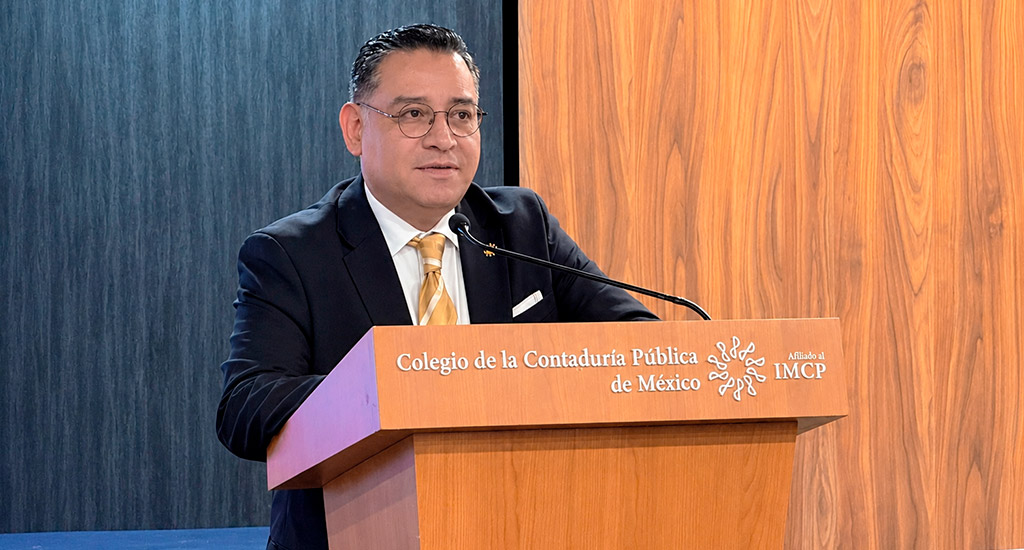
La calidad de la educación contable está vinculada tanto con la actualización de los conocimientos como con la formación ética y el bienestar de quienes tienen a su cargo la enseñanza. Bajo esta perspectiva se desarrolló la Jornada Docente 2026, organizada por la comisión de Docencia del Colegio, en la que especialistas compartieron experiencias y analizaron los desafíos que enfrenta la formación de los futuros profesionales.
Al dar la bienvenida, Rosalía Ortega López, presidenta del Colegio, destacó que la docencia representa una responsabilidad que trasciende la transmisión de conocimientos técnicos, pues contribuye a desarrollar el pensamiento crítico, la capacidad de análisis y el compromiso ético de los estudiantes. También hizo hincapié en la necesidad de fortalecer el vínculo entre la enseñanza académica y la práctica profesional, y reconoció la participación de la Vicepresidencia de Vinculación Universitaria y de la comisión de Docencia en la realización del encuentro. Respecto a las modalidades de capacitación, señaló que el Colegio continuará impulsando encuentros presenciales de alto valor para la comunidad académica, además de mantener su oferta virtual.
Como parte de las primeras intervenciones, Georgette del Pilar Pavia González, coordinadora general en RIIED del IPN, analizó el burnout en la vida del docente. Explicó que el desgaste profesional no responde únicamente a circunstancias personales, sino también a las condiciones laborales y organizacionales. Entre los factores que pueden propiciarlo mencionó la acumulación de actividades académicas y administrativas, las exigencias de productividad y la dificultad para desconectarse del trabajo. Asimismo, advirtió que sus efectos alcanzan tanto al profesorado como a los estudiantes y a las propias instituciones, por lo que planteó la necesidad de identificar los riesgos psicosociales y generar condiciones que favorezcan el bienestar y la continuidad de la labor educativa.
En materia de ética, María Margarita Aranda Martínez, presidenta de la Comisión Nacional de Ética Profesional del IMCP, presentó los principales cambios al Código de Ética Profesional y sus implicaciones para la enseñanza. Durante su exposición revisó situaciones que pueden comprometer la actuación de los docentes, como los conflictos de interés, la falta de imparcialidad en las evaluaciones y el manejo inadecuado de información. También explicó las actualizaciones relacionadas con el uso de tecnología, la planificación fiscal y la auditoría de grupos, y destacó la importancia de preparar a los estudiantes para reconocer riesgos y actuar con integridad y responsabilidad.
En otro orden de ideas, Nedi Rueda Del Valle, Gabriela González Hernández y María Teresita Eugenia de Jesús Lara Acuña, integrantes de la comisión de Docencia del Colegio, dieron a conocer los resultados del estudio Impacto de la ética del profesional contable en la calidad de la información financiera. Las especialistas explicaron que la investigación buscó identificar la relación entre los principios éticos y la calidad de la información que utilizan las organizaciones para tomar decisiones. Para ello, trabajaron con una muestra de 200 contadores públicos y analizaron aspectos como la relevancia y la representación fiel de la información financiera. Entre los resultados destacaron la objetividad, la diligencia y competencia profesional, y la integridad como elementos representativos en la preparación de información confiable.
Siguiendo con el programa, Catalina Mejía Balcázar, asesora del Comité Ejecutivo, abordó la importancia de incorporar las Normas Internacionales de Gestión de Calidad (NIGC) en los programas universitarios. Señaló que la preparación de los futuros contadores debe responder a los estándares que actualmente aplican las firmas, por lo que consideró necesario pasar de una revisión correctiva de la calidad a un modelo preventivo basado en la identificación y gestión de riesgos. En este sentido, expuso la importancia de integrar las NIGC 1 y 2 en los planes de estudio y fortalecer la colaboración entre el IMCP y las universidades, además de impulsar la actualización y preparación de los docentes.
En el panel El futuro de la carrera de Contador Público y su impacto ético, participaron Ivett Guillén Morales, directora de la ESCA, Unidad Tepepan; Alfonso Ayala Rico, secretario general de la FCA-UNAM; Manuel Tamez Zendejas, vicepresidente de Comunicación e Imagen del Colegio, y Roberto Ernesto Juárez Jiménez, jefe del Departamento de Formación Profesional en Contaduría Pública de la ESCA Santo Tomás del IPN. Moderados por Víctor Manuel Pérez Ruiz, vicepresidente de Vinculación Universitaria, analizaron los retos de la formación contable ante el avance de la inteligencia artificial, así como la actualización de los planes de estudio, el desarrollo de nuevas competencias y la importancia de fortalecer el pensamiento crítico y la ética profesional.
Al cierre, Miguel Ángel Ávila Milpa, presidente de la comisión de Docencia del Colegio, agradeció la participación de ponentes, panelistas y equipo organizador. Asimismo, resaltó que la labor docente va más allá de transmitir conocimientos, pues también implica formar el criterio y el carácter de los futuros contadores. Finalmente, invitó a los asistentes a llevar los aprendizajes de la jornada a las aulas y declaró clausurada la Jornada Docente 2026.

Eventos recientes
Este 12 de noviembre, el Colegio presentó el foro Compliance de las contribuciones locales, un espacio de análisis en el que comisionados abordaron los principales desafíos en torno al cumplimiento de las obligaciones fiscales estatales y municipales, así como la trascendencia de establecer mecanismos que faciliten a los contribuyentes identificar y atender riesgos.Durante el encuentro, los contadores Hugo Figueroa Ángeles, Francisco Sánchez Hernández y Sergio Ríos Alonso dialogaron sobre la aplicación del compliance en un punto focalizado como lo son las contribuciones locales; al respecto, destacaron la necesidad de fortalecer los procesos internos para facilitar el cumplimiento de las disposiciones.Además, el contador Sánchez Hernández expuso el panorama general de las obligaciones estatales y municipales, destacando la heterogeneidad normativa entre las distintas jurisdicciones del país. Señaló que el desconocimiento en impuestos sobre nóminas, contribuciones inmobiliarias y derechos locales suele derivar en contingencias financieras.También, comentó que las obligaciones fiscales no se limitan al ámbito federal, debido a que las empresas y demás contribuyentes también deben atender disposiciones de carácter estatal y municipal. En este contexto, el compliance, como mecanismo, puede contribuir a establecer procedimientos orientados a identificar y evaluar riesgos, definir controles y dar seguimiento a las obligaciones correspondientes.Por su parte, el contador Sergio Ríos profundizó en la implementación práctica del compliance tributario como herramienta para identificar, medir y evaluar riesgos fiscales. Explicó que el diseño de matrices de riesgo y el establecimiento de controles internos documentados permiten a los contribuyentes detectar desviaciones de manera oportuna, asegurar la trazabilidad de la información contable y fortalecer la gobernanza fiscal de las empresas.Para complementar la exposición, el contador Figueroa Ángeles centró su participación en la atención efectiva de los actos de fiscalización emprendidos por las autoridades locales.Sobre lo anterior, indicó que un programa de cumplimiento debidamente ejecutado facilita la integración de expedientes de defensa y soporte documental, lo cual resulta determinante para responder con oportunidad a requerimientos, visitas domiciliarias o revisiones de gabinete, reduciendo la exposición a créditos fiscales y sanciones administrativas.
Este 11 de noviembre, el Colegio llevó a cabo el foro Reformas fiscales 2027, lugar en el que especialistas revisaron las principales modificaciones previstas para el próximo ejercicio en la Ley de Ingresos de la Federación (LIF), la Ley del Impuesto sobre la Renta (LISR), la Ley del Impuesto al Valor Agregado (LIVA) y el Código Fiscal de la Federación (CFF), así como sus posibles efectos para personas físicas y morales. La sesión fue coordinada por Cecilia Bustamante Bejarano y contó con la participación de Ángel José Turanzas Díaz, Carlos Arturo Rubio Rojas y Alejandra Yarabi Solórzano Camacho, integrantes de la coordinación Fiscal.En el foro se destacó que la reforma fiscal se desarrolla en un contexto de crecimiento económico moderado, presión sobre las finanzas públicas y una menor recaudación del ISR. En su participación, Ángel José Turanzas Díaz explicó que las estimaciones oficiales contemplan un crecimiento de 1.5 a 2.5% para 2027, con una proyección puntual de 2.05%, mientras que la recaudación tributaria representa una parte significativa de los ingresos públicos.Turanzas Díaz también expuso los principales componentes de la LISR y su relación con las prioridades de fiscalización del Servicio de Administración Tributaria (SAT). Entre los cambios señaló el establecimiento de límites a las deducciones y a la aplicación de pérdidas fiscales en personas morales con ingresos superiores a 50 millones de pesos, además de modificaciones al Régimen Simplificado de Confianza (Resico), medidas sobre pagos al extranjero y disposiciones vinculadas con grupos de sociedades. Asimismo, se abordó la continuidad del Plan Maestro del SAT, cuyos criterios de fiscalización se concentran en operaciones con factureras, pérdidas fiscales recurrentes, deducciones simuladas, ingresos no declarados, abuso de estímulos, operaciones con paraísos fiscales e inconsistencias en comercio exterior.Por su parte, Carlos Rubio Rojas concentró su exposición en la reforma a la LISR; al respecto, explicó que el mecanismo aplicará a determinadas personas morales residentes en México que hayan declarado ingresos acumulables superiores a 50 millones de pesos y que determinen utilidad fiscal. El esquema establece límites tanto para las deducciones autorizadas como para la disminución de pérdidas fiscales de ejercicios anteriores, con efectos también en los pagos provisionales.De igual forma, señaló que las pérdidas fiscales únicamente podrán disminuirse hasta por 50% de la utilidad fiscal del ejercicio, una vez aplicado el límite a las deducciones. También explicó los efectos de estas reglas en los pagos provisionales de 2027 y revisó los posibles argumentos de inconstitucionalidad asociados con proporcionalidad y equidad tributaria, así como los momentos en los que podría plantearse una impugnación.Por último, Alejandra Solórzano Camacho complementó el análisis del foro hablando sobre el uso de pagos a partes relacionadas residentes en el extranjero para erosionar la base gravable en México. De acuerdo con el análisis, la práctica recurrente consiste en pactar una exigibilidad prorrogada o diferida sin que exista un desembolso real o pago al extranjero. A pesar de no realizarse el entero de la retención del ISR, los contribuyentes venían aplicando la deducción al momento del devengo, generando un desequilibrio financiero y fiscal.Finalmente, un punto relevante del que se habló fueron los ajustes a la Cuenta de Capital de Aportación, específicamente en los supuestos de capitalización de pasivos. De acuerdo con la especialista, la iniciativa busca endurecer los criterios para evitar la inflación artificial de esta cuenta fiscal; “el propósito es dotar de mayor precisión a la norma para distinguir con claridad los reembolsos de capital de la distribución de utilidades”.
El Colegio llevó a cabo el curso Retos a enfrentar en la reducción de la jornada laboral, organizado por la comisión de Seguridad Social, en el que Rubén Darío Dávalos Palomera, integrante de dicha comisión, y Hugo Tulio Meléndez Nieto, socio de Meléndez, López Santoyo y Barreda, analizaron las disposiciones de la reforma laboral y los desafíos que representa su implementación para las empresas.Durante la exposición, los especialistas explicaron el calendario previsto para reducir la jornada ordinaria de 48 a 40 horas semanales. Detallaron que el ajuste será gradual: en 2026 se mantendrán las 48 horas; para 2027 disminuirán a 46; en 2028 serán 44; en 2029, 42, y finalmente, en 2030 se alcanzarán las 40 horas. Asimismo, revisaron las diferencias en la aplicación de estos cambios según el tipo de jornada, ya sea diurna, mixta o nocturna.Otro punto abordado fue la obligación de implementar un registro electrónico de asistencia a partir del 1 de enero de 2027. Al respecto, explicaron que los patrones deberán contar con sistemas que registren los horarios de entrada y salida de cada trabajador, con información inalterable y capacidad para generar reportes que puedan presentarse como evidencia en juicios laborales. También advirtieron que el incumplimiento de esta disposición puede generar multas de entre 250 y 5,000 Unidades de Medida y Actualización (UMA).En cuanto al tiempo extraordinario, los ponentes analizaron los cambios progresivos en sus límites semanales, que para 2030 permitirán hasta 12 horas pagadas al doble y cuatro adicionales pagadas al triple. Precisaron que no podrán laborarse más de 16 horas extraordinarias por semana y que la suma de la jornada ordinaria y extraordinaria no deberá exceder las 12 horas diarias.Más adelante, Dávalos Palomera y Meléndez Nieto examinaron las repercusiones operativas y económicas de la reforma. Señalaron que las empresas podrían necesitar incrementar sus plantillas laborales alrededor de 20 % hacia 2030, lo que repercutirá en los costos de nómina, prestaciones y seguridad social; asimismo, comentaron que la incorporación de más trabajadores exigirá adecuaciones en las instalaciones, los espacios comunes, los equipos de trabajo y la distribución de turnos para mantener la continuidad de las operaciones.Finalmente, los especialistas destacaron la necesidad de revisar los contratos individuales y colectivos, así como los reglamentos interiores de trabajo, para formalizar los nuevos horarios. Además advirtieron sobre las consecuencias de incurrir en simulaciones laborales, como registrar la salida de los trabajadores y permitir que continúen realizando sus actividades fuera del horario establecido. A ello se suma la adecuación de los sistemas de nómina y emisión de CFDI para distinguir correctamente las horas extraordinarias dobles y triples, así como los días de descanso laborados y evitar inconsistencias ante el IMSS y el SAT.El curso fue coordinado por Arturo Luna López, integrante de la comisión de Seguridad Social.