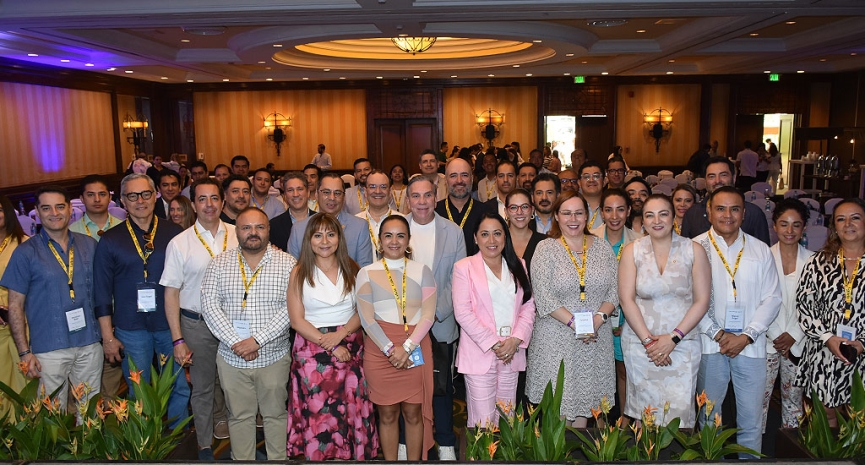
El Colegio celebró su 27.° Foro de Tributación Internacional, Acapulco 2025, un evento relevante para el análisis de la tributación internacional, el uso de la Inteligencia Artificial (IA) en el ámbito de los impuestos y los desafíos de la industria maquiladora.
El foro, que se llevó a cabo los días 14 y 15 de agosto, tuvo como objetivo principal analizar el impacto de las normas de fiscalidad internacional y sus implicaciones para el sector empresarial. El evento proporcionó una actualización integral en fiscalidad internacional, en el que se abordaron temas cruciales como los avances de México ante la Organización para la Cooperación y el Desarrollo Económicos (OCDE), casos de exposición fiscal, el futuro de la industria maquiladora y el efecto de las nuevas regulaciones en las plataformas digitales. El foro reunió al gremio contable para conocer, de voz de los expertos y especialistas en la materia, los precedentes más relevantes en materia fiscal.
La inauguración estuvo a cargo de Adolfo Ramírez Fernández del Castillo, presidente del Colegio. El programa se dividió en ocho paneles durante las dos jornadas.
El primer panel se centró en la Problemática en diferentes industrias por incertidumbre arancelaria. Los expertos Luis Antonio Andrade León (comisión técnica de Precios de Transferencia), Gloria Rocío Estrada Antón (comisión técnica de Comercio Exterior) y Jorge Alberto Labra Neri (ArcelorMittal México), con la coordinación de Eliud Santiago (comisión técnica Fiscal Internacional), analizaron temas como: el impacto directo en la industria del acero, afectaciones en el mercado de commodities, estrategias de adaptación para las empresas y posibles escenarios ante la incertidumbre global arancelaria.
Durante sus intervenciones, los ponentes definieron el arancel como el porcentaje que se aplica a un bien manufacturado en el extranjero, impidiendo que cruce la frontera si no se paga. Los aranceles tienen dos funciones principales: ser 100% recaudatorios y proteccionistas, buscando encarecer los productos extranjeros para favorecer a los domésticos.
El comercio de acero entre México y EUA se utilizó como caso de estudio. Se mencionó la pérdida de la exención arancelaria bajo el T-MEC, con aranceles que se impusieron primero en 25% y luego aumentaron a 50% en junio de este 2025. Esto resultó en un impacto negativo en las exportaciones de acero de México a EUA, con una caída acumulada del 17% en junio de 2025. Esta situación, combinada con una desaceleración económica interna, ha reducido la demanda de acero en México, afectando la construcción y la inversión. Como consecuencia, los precios del acero mexicano han disminuido.
El análisis del impacto global de los aranceles muestra que los sectores más vulnerables son los metales básicos, como el cobre y el aluminio, que han sufrido caídas de precios. En contraste, los metales preciosos como el oro y la plata han actuado como activos refugio y sus precios han aumentado, reflejando un comportamiento opuesto al de los metales industriales en tiempos de incertidumbre.
Para mitigar los riesgos, se sugieren estrategias de adaptación como: diversificación, nearshoring, regionalización, hedging (cobertura) e innovación.
En la segunda mesa de análisis, se discutieron los Diferentes modelos de negocio ante un entorno arancelario, en los que se analizaron los desafíos que enfrentan las empresas ante las posibles implicaciones arancelarias de EUA hacia México. Bajo la coordinación de Adriana Rodríguez Cuevas (comisión técnica Fiscal Internacional), los expertos Christian Raúl Natera Niño de Rivera (comisión técnica Fiscal Internacional) e Iván Díaz Barreiro (de Alvarez & Marsal) exploraron tres modelos de negocio clave para mitigar los riesgos: fabricante por contrato a un principal, fabricante por contrato a distribuidores y fabricación bajo maquila.
En cuanto a las medidas arancelarias de EUA, se anunció que el 12 de julio de 2025 los aranceles a los productos mexicanos no conformes con el T-MEC aumentarían del 25 al 30% a partir del 1.° de agosto. La justificación oficial de esta medida se basa en la insuficiente colaboración de México para controlar el tráfico de fentanilo y la migración. A pesar de estas medidas, los bienes que cumplen con las reglas de origen del T-MEC siguen exentos de aranceles. México y Canadá también han aceptado condiciones adicionales para mantener el libre comercio de acero y aluminio con EUA.
En materia de los modelos de negocio ante un entorno arancelario, los ponentes hablaron de tres modelos de manufactura intragrupo para adaptarse al entorno arancelario: fabricante por contrato (suministra bienes al principal), fabricante por contrato (suministra a distribuidores) y fabricación bajo maquila (toll manufacturer).
La tercera ponencia se centró en las Experiencias prácticas de auditorías. Moderado por César Julio Catalán Sánchez (comisión técnica Fiscal Internacional), la mesa de análisis contó con la participación de los comisionados técnicos en Fiscal Internacional, Alejandro Barrera Fernández (Basham, Ringe y Correa, S.C.) y César Andrés Fares Canavati. Los especialistas compartieron experiencias y casos prácticos, además de abordar temas cruciales como: intereses no deducibles (EBITDA), piramidación de pagos al extranjero, intereses pagados a bancos extranjeros, cuestionamientos a la CUCA, entre otros.
En uno de los casos prácticos, sobre los intereses no deducibles (EBITDA), se puso sobre la mesa de discusión de que el SAT argumentó que una compañía no había cumplido con el artículo 28.°, fracción XXXII de la Ley del Impuesto Sobre la Renta (LISR), ya que en el cálculo consolidado se observaba que no todas las sociedades del grupo reflejaban intereses devengados superiores a los 20,000,000 pesos. La autoridad fiscal solicitó excluir del cálculo consolidado a aquellas sociedades que tenían intereses devengados inferiores a esta cantidad. Además, el SAT sostuvo que la carencia de reglas no afectaba lo establecido en el artículo y que la mecánica de cálculo no debía basarse en normas contables aplicadas al ámbito fiscal.
Por su parte, el contribuyente argumentó que, conforme a un criterio de la Suprema Corte de Justicia de la Nación (SCJN), no existía impedimento legal para aplicar un cálculo consolidado, siempre que se consideraran aspectos técnicos, económicos, contables y financieros razonables. El contribuyente también afirmó que las disposiciones fiscales eran diferentes a la mecánica del Plan BEPS y que el cálculo debía hacerse como si la entidad fuera una sola, ya que excluir empresas distorsionaba el resultado consolidado.
El penúltimo panel del día se centró en los Avances de la IA en impuestos internacionales. Juan Ignacio Rivero Celorio (coordinador), los expositores Juan Ángel Becerra Cantú (ambos de la comisión técnica de Fiscal Internacional) y Luis Nouel (de Latam, Africa & ME en Ámsterdam de IBFD) exploraron cómo la IA está transformando el mundo tributario, desde la automatización de procesos hasta el análisis predictivo.
El quinto y último panel de la tarde, se expuso acerca de las Auditorías por llevar a cabo operaciones entre partes relacionadas. Bajo la coordinación de Manuel Tamez Zendejas (comisión técnica Fiscal Internacional), los expertos Fernando Pliego Vincent (comisión técnica de Precios de Transferencia), Eduardo Michán (de Galicia Abogados) y Elizabeth González Gasca (de White & Case), exploraron las principales operaciones que suelen ser revisadas por las autoridades fiscales, como financiamientos, prestación de servicios, pagos de regalías y comisiones, asistencia técnica, distribución y manufactura, así como la enajenación de bienes y acciones.
Otro de los temas expuesto fue el de activos intangibles, en el que se hizo hincapié en el análisis funcional DEMPE (Desarrollo, Mejora, Mantenimiento, Protección y Explotación), la sustancia económica, la aplicación de métodos de precios de transferencia y la migración de intangibles.
En tanto, en el tópico de las reestructuras, se recalcó la necesidad de considerar las implicaciones según la OCDE, la redistribución de funciones, activos y riesgos, y la evaluación conforme al principio de plena competencia. Se evaluó una reestructura con base en si un tercero independiente la aceptaría, a través de un análisis de opciones realistas y sustancia económica. También se enfatizó la importancia de una documentación robusta y un análisis funcional.
Para el cierre del primer día, el Colegio llevó a cabo una tradicional cena. La reunión tuvo lugar en la alberca maya-mixteca del hotel Princess Mundo Imperial en Acapulco, donde los asistentes disfrutaron de música ambiental y una deliciosa mariscada.
El segundo día inició con el panel Precedentes internacionales y análisis de la PPT, mismo que fue coordinado y expuesto por los integrantes de la comisión Fiscal Internacional: Rita Mireya Valdivia Hernández (coordinadora); Alejandro Héctor Calderón Aguilera, Koen Van't Hek y Armando Lara Yaffar (ponentes), quienes discutieron el origen de la disposición antiabuso, la regla del propósito principal (PPT) y su aplicación.
El panel abordó temas de discusión y precedentes de la jurisprudencia internacional. También se analizó la diferencia entre el propósito y la sustancia de una transacción fiscal.
La Regla del Propósito Principal (PPT) fue el tema central, y se definió como la negación de los beneficios de un tratado cuando uno de los propósitos principales de una transacción era la obtención de ese beneficio, a menos que la concesión fuera coherente con el objeto y propósito de las disposiciones del tratado. La consecuencia inmediata de su aplicación era la no concesión de los beneficios del tratado.
El panel concluyó que el derecho busca sancionar la elusión sólo cuando se basa en actos artificiosos. También se abordó la carga de la prueba, señalando que, en el derecho comparado, la autoridad fiscal debe cumplir con un alto estándar para negar beneficios.
En el penúltimo panel de la segunda jornada del foro se expuso acerca de la Actualización de criterios en materia fiscal internacional. La presentación estuvo a cargo de Enrique Bolado, director de Negociación de Tratados en la Secretaría de Hacienda y Crédito Público (SHCP), bajo el auspicio de Francisco Olivares Bello (comisión técnica Fiscal Internacional).
Durante la sesión se trataron temas relevantes como los Pilares 1 y 2 del Proyecto sobre la Digitalización de la Economía, impulsado por la OCDE. Se hizo un recuento de la cronología del proyecto, destacando la publicación del reporte sobre BEPS en 2013 y el anuncio de un plan de dos pilares en 2019 para abordar los desafíos de la economía digital.
De igual forma, se detalló el trabajo técnico de ambos pilares:
• Pilar 1, Nuevo Derecho de Gravamen. Se enfoca en empresas multinacionales y busca resolver el problema de la falta de consenso, con el objetivo de establecer un umbral mínimo para su aplicación y abordar la complejidad de las reglas.
• Pilar 2, Impuesto Mínimo Global. Las reglas de este pilar se publicaron en diciembre de 2021, y se han emitido comentarios y guías administrativas para su implementación.
Referente a la Convención Fiscal de la Organización de las Naciones Unidas (ONU), se subrayó el rol más activo de la ONU en la recomendación de normas internacionales y la adopción de una resolución en diciembre de 2022 para promover la cooperación fiscal internacional. Se mencionó la incertidumbre sobre la influencia de la OCDE y el rol de EUA en este contexto.
El Foro de Tributación Internacional concluyó de manera magistral con el panel Comentarios de la transición del Sistema Judicial. El evento contó con la participación estelar de Javier Laynez Potisek, ministro de la Suprema Corte de Justicia de la Nación (SCJN), quien estuvo acompañado por Ulises Gómez Nolasco (de TSV Legal Services) y Jorge Alejandro Rubio Gamboa (comisión de desarrollo Fiscal Internacional).
El ministro Laynez compartió su postura, enfocada en la defensa de la autonomía y el diálogo constructivo. El ministro Laynez expresó su profunda preocupación por las reformas que amenazan la independencia del Poder Judicial. Para él, la politización de las decisiones judiciales representaba un riesgo significativo.
A pesar de su postura crítica, Laynez propuso el diálogo y la integración, subrayando la necesidad de que el Poder Judicial se acercara a la sociedad. Reconoció que, aunque la Corte había logrado avances en temas como el matrimonio igualitario, la sociedad debía sentir una mayor cercanía con sus decisiones.
La postura del ministro Laynez se centró en la defensa de la autonomía y la profesionalización del Poder Judicial, el respeto al Estado de Derecho y la necesidad de que cualquier proceso de reforma se basara en un diagnóstico serio y en un diálogo constructivo, evitando la politización y el desmantelamiento de las instituciones.
Con este destacado panel, se dio por finalizada una jornada que reunió al gremio contable para profundizar en los aspectos más relevantes de la materia tributaria internacional.
El 27.° Foro de Tributación Internacional reunió a destacados expertos para abordar los temas más actuales del panorama fiscal internacional. Durante dos días, se profundizaron temas cruciales y, para el cierre del evento, se contó con las participaciones estelares del ministro de la SCJN y del director de Negociación de Tratados en la SHCP.
Las palabras de clausura estuvieron a cargo de Catalina Mejía Balcázar, vicepresidenta de Desarrollo y Capacitación Profesional, quien enfatizó el interés de los temas abordados, lo que generó gran asistencia por parte del gremio. Asimismo, puso de manifiesto la labor del Comité Ejecutivo 2024-2026, de los coordinadores de los paneles y el profesionalismo de los expositores; para ello, les entregó un reconocimiento por su dedicación y compromiso.
De igual forma, la vicepresidenta de Desarrollo y Capacitación Profesional aprovechó para agradecer el apoyo de los patrocinadores: White & Case LLP, Galicia Abogados, Basham, Ringe y Correa, S.C., Alvarez & Marsal y Klu.
Por último, para cerrar el evento, los organizadores del foro ofrecieron a los asistentes un cóctel, que puso fin al 27.° Foro de Tributación Internacional 2025 celebrado en Acapulco, Guerrero con gran éxito.

Eventos recientes
La creciente incorporación de factores ambientales y otros aspectos no financieros a la información empresarial plantea nuevas consideraciones para el trabajo de auditoría. Este vínculo fue abordado durante el curso El auditor financiero en la revisión de temas de sostenibilidad, realizado el 19 de septiembre por la comisión de Auditoría del Colegio, en el que se revisaron los nuevos requerimientos para generar, reportar y asegurar este tipo de información.La sesión contó con la participación de Juan Carlos Rodríguez de León, integrante de la comisión de Sostenibilidad, y Rafael Yela Gutiérrez, de la comisión de Auditoría. La coordinación estuvo a cargo de Justo Elí Jiménez Rodríguez y Jessica Gómez Domínguez, también integrantes de esta última comisión.Durante su participación, Rodríguez de León explicó la relación entre la sostenibilidad y la información financiera, y destacó la importancia de conectar los datos financieros y no financieros bajo una misma narrativa. En este contexto, hizo referencia a las normas IFRS S1 y S2, así como a las Normas de Información de Sostenibilidad (NIS), vigentes en México desde 2025, que incorporan 30 Indicadores Básicos de Sostenibilidad. También abordó el concepto de doble materialidad y señaló que los riesgos de sostenibilidad pueden tener consecuencias directas en las cifras de una organización.Para ejemplificarlo, explicó que un evento como una inundación puede afectar el flujo de efectivo, el costo de capital, las provisiones, el valor de los activos o las inversiones. Bajo esta perspectiva, destacó que la información de sostenibilidad no debe permanecer aislada de los estados financieros, sino integrarse a la información que utilizan inversionistas y acreedores para valorar los riesgos y oportunidades de una empresa.Por su parte, Yela Gutiérrez centró su exposición en el trabajo del auditor frente a la información de sostenibilidad y en la transición hacia la Norma Internacional de Aseguramiento de Sostenibilidad 5000 (NIA 5000), que será obligatoria para ejercicios que inicien a partir del 15 de diciembre de 2026. Explicó que el aseguramiento de sostenibilidad es distinto de la auditoría de estados financieros y contempla encargos de seguridad limitada y de seguridad razonable. Asimismo, detalló que el proceso comprende etapas como la aceptación, planeación, evaluación de riesgos, obtención de evidencia y emisión de conclusiones.Al referirse a los riesgos del encargo, advirtió que la información de sostenibilidad suele generarse fuera de los sistemas financieros tradicionales, lo que puede incrementar la posibilidad de errores, sesgos o prácticas de greenwashing. Por ello, enfatizó la importancia de garantizar la trazabilidad de los datos desde su origen hasta el reporte final y de evaluar los controles internos. Finalmente, señaló que estos trabajos pueden requerir equipos multidisciplinarios, con especialistas en áreas como ingeniería ambiental o hidrología, aunque puntualizó que la responsabilidad sobre la conclusión final permanece en el líder del encargo.
El Colegio llevó a cabo, este 17 de septiembre, el foro Iniciativa fiscal para 2027, espacio de análisis en el que María Mancilla Rendón, Arturo Halgraves Cerda, Juan Torres Romero y Eduardo Sánchez Lemoine revisaron el proyecto de iniciativa de reforma y expusieron sus posibles implicaciones para contribuyentes y organizaciones.Durante el encuentro, la doctora Mancilla Rendón abordó los aspectos relacionados con la Ley de Ingresos de la Federación (LIF), los estímulos fiscales y las expectativas de recaudación. Como parte de su exposición, explicó el procedimiento previsto en la Ley Federal de Presupuesto y Responsabilidad Hacendaria para la presentación y aprobación de la Ley de Ingresos y el Presupuesto de Egresos, así como los elementos que integran los Criterios Generales de Política Económica. Por lo anterior, informó que se prevé una aceleración de la economía mexicana con una expansión del PIB de entre 1.5% y 2.5%, menor inflación y estabilidad cambiaria.Además, puntualizó que los ingresos presupuestarios ascenderían a 9.157 billones de pesos, equivalentes a 23.2% del Producto Interno o Interior Bruto (PIB), con una variación real de 3.9% respecto a 2026. Los ingresos tributarios representarían 15.9% del PIB.La ponente explicó el papel de la recaudación como mecanismo de distribución de recursos hacia las entidades federativas y los municipios, así como la función del Fondo de Estabilización de los Ingresos de las Entidades Federativas ante posibles variaciones en la recaudación.Otro de los temas expuestos fue el esquema de multas por incumplimiento de obligaciones fiscales federales distintas del pago de contribuciones. Al respecto, detalló los supuestos relacionados con el Registro Federal de Contribuyentes (RFC), la presentación de declaraciones, solicitudes y avisos, así como las obligaciones vinculadas con la contabilidad y los pagos provisionales.Por su parte, Arturo Halgraves Cerda concentró su participación en siete modificaciones con posibles efectos operativos, particularmente en materia de Impuesto al Valor Agregado (IVA), retenciones e Impuesto Especial sobre Producción y Servicios (IEPS); entre los planteamientos revisados se encontró el tratamiento fiscal para libros, periódicos y revistas, cuya tasa cero estaría condicionada a que al menos el 90% de los ingresos del ejercicio anterior proviniera de la venta de estos bienes.El análisis de Halgraves Cerda también abarcó las retenciones aplicables a plataformas digitales, la ampliación del tratamiento de tasa cero para determinados productos de gestión menstrual, las restricciones al acreditamiento del IVA en ciertos casos relacionados con aseguradoras, una alternativa de pago para contribuyentes del Régimen Simplificado de Confianza (Resico) y medidas de trazabilidad para productos con nicotina.En tanto, Juan Torres Romero centró su intervención en el mecanismo propuesto para el control de las deducciones autorizadas y las pérdidas fiscales. Explicó que la iniciativa contempla incorporar a la Ley del Impuesto Sobre la Renta (LISR) un límite para las deducciones de personas morales con ingresos superiores a 50 millones de pesos, así como disposiciones relacionadas con la disminución de las cantidades que no puedan aplicarse en el ejercicio correspondiente.Finalmente, Eduardo Sánchez Lemoine incorporó la perspectiva jurídica al análisis de las deducciones estructurales y no estructurales. Explicó que las primeras corresponden a erogaciones vinculadas con la producción u obtención de los ingresos y que su reconocimiento se relaciona con el principio de proporcionalidad tributaria, al permitir determinar la renta neta que constituye la base del ISR.En contraste, señaló que las deducciones no estructurales no mantienen ese vínculo directo con la generación de ingresos. Como parte de esta revisión, Sánchez Lemoine hizo referencia al criterio de la primera sala de la Suprema Corte de Justicia de la Nación (SCJN) respecto de la limitación a la deducción de intereses netos.
El 14 de septiembre se presentó en el Colegio un curso destinado a desarrollar sobre los descuentos de créditos de vivienda del Instituto del Fondo Nacional de la Vivienda para los Trabajadores (Infonavit): Descuentos de Infonavit. La intención del curso fue construir un espacio práctico cercano a la realidad que permitiera a los asistentes consolidar sus conocimientos técnicos mediante ejemplos prácticos y fue presentado por Miguel Arnulfo Castellanos Cadena, coordinador del curso y representante de la comisión T. de Seguridad Social. Francisco Javier Ibarra Mayoral fue el encargado de desarrollar el tema para la audiencia, quien comenzó señalando que los créditos para la vivienda proporcionados por el Infonavit se mantienen como opciones competitivas frente a créditos bancarios en la mayoría de los casos, por lo que conocer su funcionamiento, límites y alcances es conocimiento esencial para el especialista. El experto señaló que el Infonavit proporciona distintos tipos de créditos como los créditos de cuota fija monetaria, que representan la mayor parte de la cartera, los créditos en veces de Unidad de Medida y Actualización (UMA) o unidad mixta y los créditos porcentuales, siendo estos últimos los menos comunes en comparación a los otros dos. Francisco Ibarra señaló que, para el caso de la cuota fija, ésta representa certeza para los trabajadores y facilita la planeación, convirtiéndola en una opción accesible financiera y administrativamente.Al desarrollar los cuerpos normativos vinculados a estos créditos para la vivienda se desarrolló la Ley del Infonavit, el marco legal que regula a la institución y donde se establecen las obligaciones patronales, como el pago de aportaciones de cada trabajador mientras exista una relación laboral y, por tanto, la realización de los descuentos en los salarios conforme lo dispuesto en la Ley Federal del Trabajo (LFT).Uno de los grandes escenarios que debe considerar el patrón, tras la reforma de la Ley Infonavit del 2025, es que la obligación de los descuentos y enteros por créditos de vivienda no se suspende por ausencias o incapacidades médicas, ya que se debe cubrir un 5% del salario base de cotización y pagar la amortización del crédito Infonavit, aunque el trabajador no perciba salario directamente. Todo esto, según comenta Francisco, representa una obligación patronal y una carga financiera que la organización debe considerar para evitar deudas y multas.Finalmente, se trazó una prelación de descuentos al salario, donde se señaló un elemento fundamental: el patrón es solidario del pago de créditos Infonavit y sujeto a multa ante el incumplimiento de descuentos judiciales, como la pensión alimenticia, por lo que se debe considera que si el sueldo neto tras retenciones de impuestos y descuentos judiciales no cubre el total de la amortización de Infonavit, el patrón debe reportar la incidencia y retener únicamente hasta el límite legal permitido sin afectar el mínimo vital del trabajador; debido a ello, la planeación es fundamental para evitar riesgos y asegurar el cumplimiento de las obligaciones patronales.