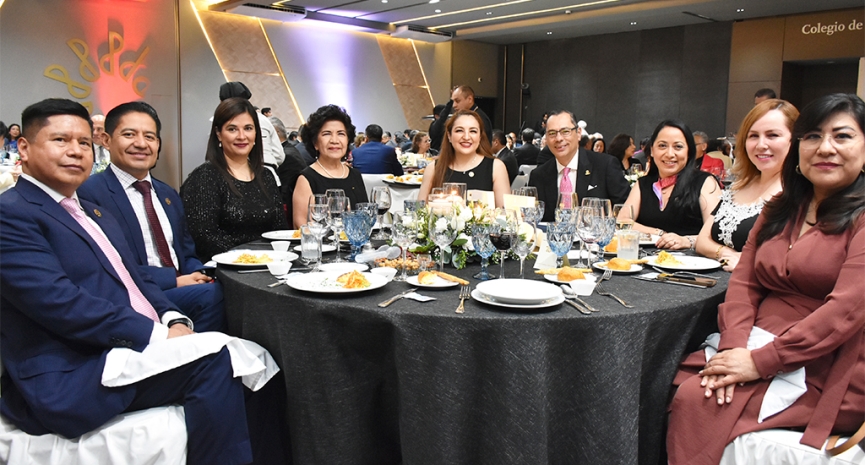
El Colegio de Contadores Públicos de México celebró, este 20 de junio, el cierre de los festejos por sus 75 años con una velada memorable, que reunió a expresidentes, directores, asociados, amigos y familiares, quienes son parte fundamental del legado de la profesión contable.
En la apertura, el presidente del Colegio, Adolfo Ramírez, dirigió un emotivo mensaje a todos los presentes, en el que destacó la trayectoria y legado de la institución como un pilar fundamental en la contaduría pública del país.
Asimismo, subrayó la importancia que tiene el Colegio en la formación y el desarrollo de contadores públicos, así como su compromiso con la sociedad. “Hoy celebramos no sólo un aniversario, sino un legado de dedicación y servicio a nuestra comunidad. Gracias a todas y a todos los que han hecho posible esta celebración, a quienes nos han acompañado durante este año conmemorativo y, sobre todo, a cada asociado que cree y vive el Colegio”, afirmó Ramírez, resaltando los logros alcanzados en estas siete décadas y media.
Durante el evento, los asistentes disfrutaron de una exquisita cena acompañada de un espectáculo del reconocido artista e “imitador de América”, Gilberto Gless, quien animó la noche e hizo cantar a más de uno, creando un ambiente de celebración a través de sus interpretaciones de Juan Gabriel, Luis Miguel, Vicente Fernández, Ricardo Arjona, entre otros. Su talento y carisma hicieron que todos revivieran grandes momentos musicales, uniendo a todos los presentes.
Entre los asistentes, se destacó la presencia de figuras clave en el ámbito financiero y académico, tales como Armando Tomé González, director de la Facultad de Contaduría y Administración de la UNAM; Elsa Beatriz García Bojorges, presidenta del Consejo Emisor en el CINIF; autoridades del INAP; Luis F. Kudo y Manuel Niño de Rivera de KNR Abogados; entre otros.
Además, en el marco de esta celebración, se llevó a cabo la reapertura del Aula Magna, un espacio modernizado con luces y audio de última tecnología, que ahora cuenta con áreas inclusivas, reafirmando el compromiso de la institución con la accesibilidad y la innovación. Este renovado espacio estará disponible para conferencias, talleres y eventos, permitiendo a los contadores públicos acceder a formación continua en un entorno cómodo y adaptado a las necesidades actuales. Del mismo modo, se inauguró el Museo virtual de la Contaduría Pública, el cual ofrece una visión interactiva de la historia y evolución de la profesión; este espacio permanecerá abierto para todo el público que visite las instalaciones.
La velada incluyó momentos emotivos, donde los expresidentes y miembros del comité ejecutivo recordaron los retos superados y las transformaciones que ha vivido la institución. La interacción entre generaciones, desde los contadores más experimentados hasta los jóvenes profesionales, fue un recordatorio de la importancia de la colaboración y el aprendizaje mutuo en el fortalecimiento de la profesión.
Este evento no solo celebró el pasado, sino que también iluminó el camino hacia un futuro lleno de oportunidades para el Colegio y todos sus miembros.

Eventos recientes
Este 18 de noviembre, el Colegio llevó a cabo el foro El perito contable ante operaciones con recursos de procedencia ilícita, espacio en el que especialistas analizaron los aspectos que deben considerarse dentro de las reglas de prevención de lavado de dinero y su aplicación en los procesos judiciales relacionados con operaciones con recursos de procedencia ilícita.Durante el foro, coordinado por Viridiana González Díaz, participaron Mónica Estrada Hernández, Susana Mejía Balcázar y Ricardo Landín Quinto, quienes abordaron desde distintas perspectivas los elementos que intervienen en la reconstrucción y análisis de operaciones financieras sujetas a investigación.En primer momento, Mónica Estrada Hernández explicó que la labor del especialista no se limita a la revisión de cifras, sino que requiere un proceso estructurado que permita identificar, acreditar, interpretar y concluir a partir de la evidencia disponible.Señaló que el análisis debe comenzar con la reconstrucción de las operaciones y el seguimiento de los flujos financieros para detectar inconsistencias; posteriormente, es necesario vincular los registros contables con documentos mercantiles, movimientos bancarios y demás evidencia verificable. “Con ello, el perito debe distinguir entre hechos comprobados, indicios, explicaciones alternativas y las limitaciones de la investigación, antes de emitir una opinión técnica sustentada, objetiva y trazable”, señaló.La especialista también destacó que un peritaje en esta materia debe responder preguntas fundamentales relacionadas con qué ocurrió, quiénes participaron, cómo se realizaron las operaciones, cuál fue el origen y destino de los recursos y qué normatividad resulta aplicable.Asimismo, precisó que entre las principales aportaciones de la persona perita se encuentran la reconstrucción de flujos y movimientos de recursos, la conciliación de información entre documentos, instituciones bancarias y registros contables, así como la identificación de inconsistencias y relaciones entre operaciones.Por su parte, Ricardo Landín Quinto expuso el marco institucional que interviene en estos casos y destacó la participación de la Secretaría de Hacienda y Crédito Público (SHCP), la Unidad de Inteligencia Financiera (UIF) y el Servicio de Administración Tributaria (SAT), así como de la Comisión Nacional Bancaria y de Valores (CNBV) en materia de supervisión financiera. En el ámbito de procuración e impartición de justicia, señaló la intervención de la Fiscalía General de la República y del Poder Judicial de la Federación.El especialista explicó que el principal sustento normativo para abordar estas operaciones es la Ley Federal para la Prevención e Identificación de Operaciones con Recursos de Procedencia Ilícita (LFPIORPI), mientras que en las investigaciones de carácter penal también resultan aplicables el Código Penal Federal y el Código Nacional de Procedimientos Penales. A partir de este marco, resaltó la importancia de delimitar qué autoridad interviene, qué información utiliza y cuál es la responsabilidad específica del perito contable dentro del proceso.Landín Quinto subrayó que “las operaciones con recursos de procedencia ilícita dejan una huella financiera que puede ser reconstruida mediante la metodología, la evidencia y la trazabilidad”.Durante su participación, Susana Mejía Balcázar abordó las actividades ilícitas que pueden generar flujos financieros sujetos a investigación; entre ellas, mencionó la producción y tráfico de drogas, el robo y contrabando de bienes, mercancías y armas, así como delitos como la trata de personas, la explotación sexual, el secuestro y la extorsión.En este contexto, explicó la secuencia tradicional mediante la cual se busca dar apariencia de legalidad a recursos de origen ilícito. Señaló que la primera etapa corresponde a la colocación, en la que el dinero proveniente de actividades ilegales ingresa al sistema financiero; posteriormente ocurre la estratificación, fase en la que se realizan diversas transacciones para separar los recursos de su origen y dificultar su rastreo; finalmente, se presenta la integración, mediante la cual los fondos regresan al circuito económico a través de operaciones personales o comerciales que buscan aparentar una procedencia legítima.
El 17 de noviembre se celebró el Magno evento de Pronunciamientos Internacionales de Formación (PIF), en el Colegio, con el fin de analizar los requerimientos de los PIF e identificar su relación con la práctica profesional y los retos vinculados en el ejercicio profesional, mediante el apoyo de la comisión de Educación, representada por la coordinación de Rosa Gutiérrez García y Néstor Hernández Vázquez, Para comenzar con el evento, María Gloria Arévalo Guerrero estableció un panorama general de los PIF para 2027, donde estableció los retos contemporáneos de la profesión contable y las características fundamentales para las personas dedicadas a esta disciplina. En ese sentido, las PIF suponen una herramienta clave para asegurar la competencia de las contadoras y contadores con un enfoque integral basado en resultados; todo en armonización a la tendencia internacional detallada en los Estándares Internacionales de Educación (IES, por sus siglas en inglés).Con esa introducción, el evento continuó con el desarrollo de la PIF 5, que regula la experiencia práctica dentro del desarrollo profesional inicial y que establece que los aspirantes a contadores deben adquirir experiencia laboral relevante y supervisada antes de obtener su certificación profesional. Rosa Martha Ortiz del Pilar, Yolanda Cristina Ramírez Soltero, Elizabeth Aguilar Hernández, Deyanira Arizbe Gutiérrez Hernández y Pedro Cortés Larios detallaron algunos de estos contextos profesionales donde los contadores deben aplicar conocimientos técnicos y su criterio profesional para prestar un servicio de calidad, tales como: la orientación jurídica del Servicio de Administración Tributaria (SAT); la preparación para la evolución tecnológica para el aprovechamiento de sus ventajas y el conocimiento de sus riesgos; la adaptación ante los nuevos requisitos y límites de las deducciones fiscales; y cómo actuar ante el bloqueo de cuentas bancarias por la Unidad de Inteligencia Financiera (UIF). En suma, estos escenarios representan la realidad actual de la contaduría pública y su dominio es fundamental para garantizar un ejercicio profesional a la altura.Posteriormente, Ramón Bernardo Martínez Juárez detalló lo relacionado al PIF 2, que se centra en el dominio de la contabilidad, las finanzas y las leyes. Al respecto, el contador mencionó la importancia de la inclusión de requerimientos en materia de sostenibilidad, ya que eso permite mantenerse a la vanguardia en un asunto que ha permeado a la realidad empresarial y cuyos riesgos comprometen la continuidad del negocio.Para hablar sobre la PIF 4, Miguel Ángel Ake Madera comentó que el escepticismo profesional y juicio ético alineado al interés público debe ser una máxima en el desempeño de la labor contable. Incluso ahora, cuando la tecnología ha modificado el quehacer del especialista, el criterio profesional ético y la responsabilidad de acción siempre deberá portarla el contador público. Orlando Corona Lara abonó en la jornada al desarrollar el importante papel del desarrollo profesional continuo contenido en la PIF 7, ya que da cuenta de la importancia que tiene preservar la vigencia de las prácticas y habilidades necesarias para ejercer la contaduría pública. Para continuar con la PIF 8, que enmarca los requerimientos de competencia para profesionales de la auditoría, Catalina Mejia Balcazar indicó que, dentro de su alcance especializado a un rol concreto, ese PIF pretende elevar la calidad y credibilidad de la labor contable. Esta razón es una de las que eleva el valor de los pronunciamientos, ya que son un esfuerzo por construir bases sólidas que permitan a los estudiantes en formación convertirse en los contadores y contadoras que necesita el entorno profesional. Con el fin de concluir la jornada, Blanca Tapia Sánchez recuperó los retos en la implementación de estos pronunciamientos, encabezados por la resistencia al cambio y la limitación de recursos tanto humanos como materiales; pero concluyó con un hecho innegable: la futura generación de contadores incluye a todos, independientemente de sus años de experiencia profesional, y es responsabilidad de cada especialista contable preservar su desarrollo profesional continuo e impulsarlo con sus pares.
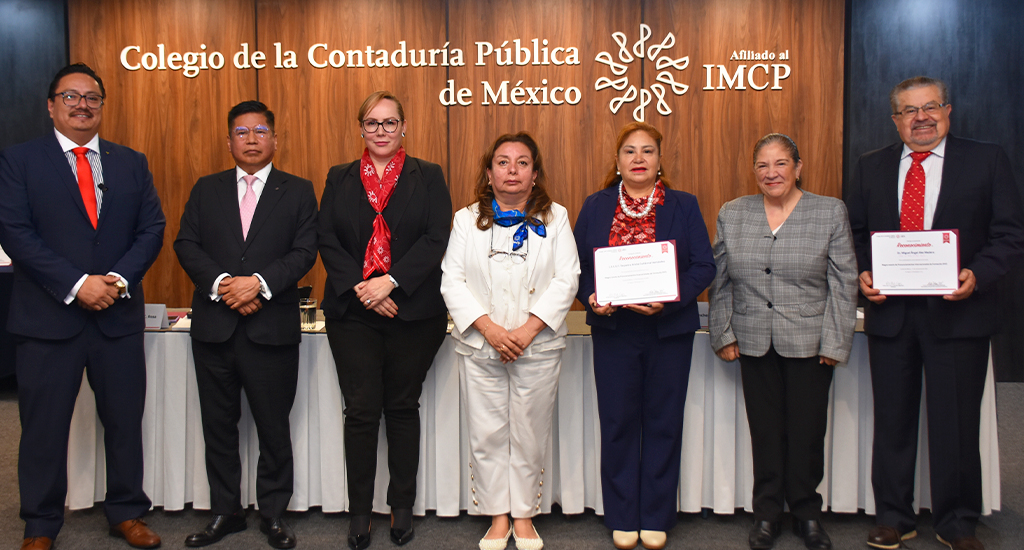
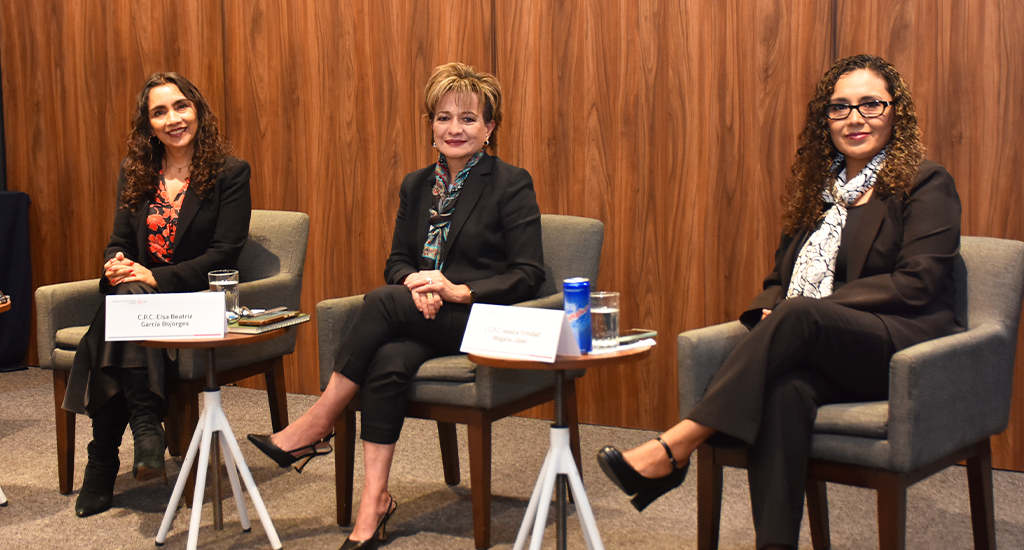
Durante la semana del 9 al 13 de noviembre, el Colegio fue sede de la 31.ª Semana de apoyo al ejercicio independiente, un espacio para destacar los temas más relevantes en materia de información financiera, auditoría, fiscal, legal y ética para fortalecer la labor de especialistas contables que desempeñan sus labores de manera independiente, en una jornada bajo la coordinación de la comisión técnica de Apoyo al Ejercicio Independiente.El 9 de noviembre, al encuentro acudieron representantes del Consejo Mexicano de Normas de Información Financiera (CINIF): Elsa Beatriz García Bojorges, María Pineda Barragán y Jessica Trinidad Magaña López. Durante su participación, las expertas desarrollaron la estructura e impacto de las Normas de Información Financiera (NIF) B-1 y B-3 pero enfatizaron en otro factor importante: la emisión de estas normas genera un proyecto de cambios consecuenciales en las normas particulares de presentación y revelación, por lo que el CINIF ha trabajado en la revisión del corpus normativo completo, para sincronizarlo a los cambios recientes.En ese mismo sentido se presentó la ponencia Armonización de las NIF y el Código de Ética, donde Salvador García Briones y Ricardo Lechuga Reyes centraron su atención en los requerimientos técnicos de las NIF y su convergencia con las obligaciones jurídicas, fiscales y éticas del contador público independiente, con el fin de exaltar la importancia de mantenerse actualizado para permitirle acatar la ley, incluso cuando una norma contable sugiera algo distinto. Según su participación, sortear con esas convergencias entre lo financiero, lo jurídico y lo ético demanda un compromiso y criterio profesional que debe ser alimentado constantemente.El segundo día dio apertura con la ponencia de Parménides Lozano Rodríguez, quien señaló que el criterio profesional es aplicable desde la decisión de aceptar o rechazar un encargo, particularmente para quienes ejercen la profesión de manera independiente. Según el desarrollo de su ponencia, se debe evaluar cada encargo mediante una metodología que cubra un espectro amplio para evitar conflictos de interés o abogacía, pero también es fundamental considerar si cada encargo aceptado tiene concordancia con la competencia y capacidad del equipo especialista. El criterio profesional es fundamental para proteger a quienes prestan sus servicios profesionales, por lo que aceptar o rechazar un encargo supone una decisión tanto técnica como ética.Posteriormente, en Valuación y deterioro de activos, Ricardo Lechuga Reyes y Victorino Herrera González realizaron un análisis práctico de estos conceptos para facilitar su cálculo y garantizar que los estados financieros de una empresa reflejen su valor económico real. En el proceso indicaron la importancia de sustentar los costos y depreciaciones para evitar el incumplimiento fiscal, normativo o una toma de decisiones deficiente al sustentarla en datos erróneos.En seguimiento a las recomendaciones para sortear los riesgos de la profesión, Miguel del Olmo Mosqueda presentó una ponencia donde señaló la importancia de la prudencia y el juicio profesional en la aplicación de tecnología, con énfasis en la Inteligencia Artificial (IA), bajo un mismo principio: la IA modifica cómo trabaja el especialista, pero no redirige la responsabilidad. Debido a ello, el experto señala que se debe atender los riesgos intrínsecos del uso de la tecnología de manera anticipada para preservar la confidencialidad, la calidad de los datos y la reputación de los especialistas independientes.El tercer día del evento contó con la participación de Miguel Buitrón Pineda, quien presentó Fiscalización inmediata y represiva, quien comentó la tendencia actual de la autoridad fiscal centrada en una respuesta rápida a las inconsistencias y la búsqueda activa de argumentos al contribuyente para la desvirtuación de supuestos. Como ejemplo de ello, el ponente presentó los detalles de la estructura de las visitas domiciliarias y de verificación, facultades de la autoridad que buscan disipar la duda de la autoridad de manera directa; y compartió sus recomendaciones prácticas para afrontar estas visitas con éxito.Por su parte, Gerardo Jesús Alvarado Nieto presentó Implicaciones de las limitaciones en deducciones y pérdidas para 2027, donde habló sobre estas medidas fiscales incluidas en la Reforma Fiscal 2027, cuya intención es el combate contra las operaciones simuladas y los esquemas de evasión. El experto comentó que estos cambios pueden generar impacto en las organizaciones que les impulse a reestructurar sus precios y estrategias comerciales, aumentando el costo financiero y la carga administrativa. Debido a ello, es fundamental comenzar a anticipar estos cambios para evitar comprometer la continuidad del negocio. En relación con esta búsqueda de soluciones y escenarios de manera anticipada, Adrián Castillo García se encargó de exponer los retos que derivarán de dos cambios importantes en la realidad laboral del país: la reducción gradual de la jornada y el derecho a la desconexión digital laboral. En ambos casos, es fundamental que las organizaciones reestructuren sus estrategias con esto en mente y, más importante aún, se modifique la cultura laboral para facilitar la adopción de estas nuevas obligaciones a todos los niveles de las empresas.Raúl Joel Díaz Pérez de encargó de detallar las implicaciones del modelo reformado en las reglas de carácter general de la Ley Federal para la Prevención e Identificación de Operaciones con Recursos de Procedencia Ilícita (LFPIORPI). Para ello, el ponente detalló la metodología de evaluación de riesgo que propone este nuevo modelo donde se integra la necesidad de sistemas tecnológicos capaces de monitorear de manera constante para alertar ante la sospecha de riesgo y, por consecuencia, el resguardo de información actualizada.Durante el cuarto día del evento, Viridiana Karin Martínez Lucio dedicó su participación al Registro de Prestadoras de Servicios Especializados u Obras Especializadas (Repse), donde detalló las obligaciones del registro que incluyen la formalización de operaciones mediante contratos y reportes periódicos al Instituto Mexicano del Seguro Social (IMSS) y el Instituto del Fondo Nacional de la Vivienda para los Trabajadores (Infonavit). La experta comentó que es imperativo mantener el cumplimiento en materia de subcontratación laboral, ya que simular esquemas puede derivar en sanciones administrativas e incluso consecuencias penales de hasta 9 años de prisión.El segundo panel del día fue dirigido por Enrique Márquez Valle, Germán Paredes Guerra y Juan Carlos Pacheco, quienes comentaron los principales cambios contenidos en la Reforma fiscal, que están alineados a una mayor eficiencia recaudatoria. Entre las modificaciones destacadas, comentaron la limitación sobre deducciones, medida para evitar el uso indebido de deducciones fiscales y la aplicación excesiva de pérdidas fiscales.Para el último día de la jornada, Heidi Martínez Marín presentó su ponencia Calidad y ética: ADN de la información contable, donde desarrolló el papel del Código de Ética Profesional (CEP) en el ejercicio de la profesión contable independiente como un elemento fundamental y transversal. Según lo comentado por la especialista, los principios contenidos en el CEP deben orientar la labor contable de manera permanente, desde el cumplimiento normativo y la preservación de la independencia profesional, hasta el uso de tecnologías de la información de manera pertinente y consciente de los riesgos.En esa misma línea, Parménides Lozano Rodríguez recuperó las prácticas indebidas que debe evitar un especialista en auditoría, con el fin de preservar su independencia. Entre lo comentado, el experto señaló la importancia de mantener el escepticismo profesional y evaluar los clientes potenciales con un enfoque basado en riesgo, con el fin anteponer el criterio profesional incluso de manera preliminar a la aceptación de un encargo; todas estas acciones tienen un impacto y se deben tomar bajo un mismo sentido: mitigar riesgos y prestar un servicio de calidad.Para abonar al tema, Juan Carlos Bojorges Pérez, destacó una clave para entender la importancia de la ética en específico para ejercicio independiente: no existe una jerarquía ni supervisión institucional que dictamine qué hacer, por lo que la conciencia, integridad y compromiso del profesional son las brújulas de acción para los especialistas. Para finalizar el evento y rematar la perspectiva descrita durante el último día de esta jornada, Javier Díaz Brassetti destacó durante su ponencia que la ética no solo se cultiva con cumplimiento normativo, sino que se labra desde las acciones diarias y se alimentan de una cultura que promueve el bien actuar desde su forma más cotidiana hasta manifestarse en el ejercicio profesional diario del especialista en contaduría pública. De esta forma, promover el compromiso profesional con la ética es una labor para todos y todas que se alimenta del actuar diario.