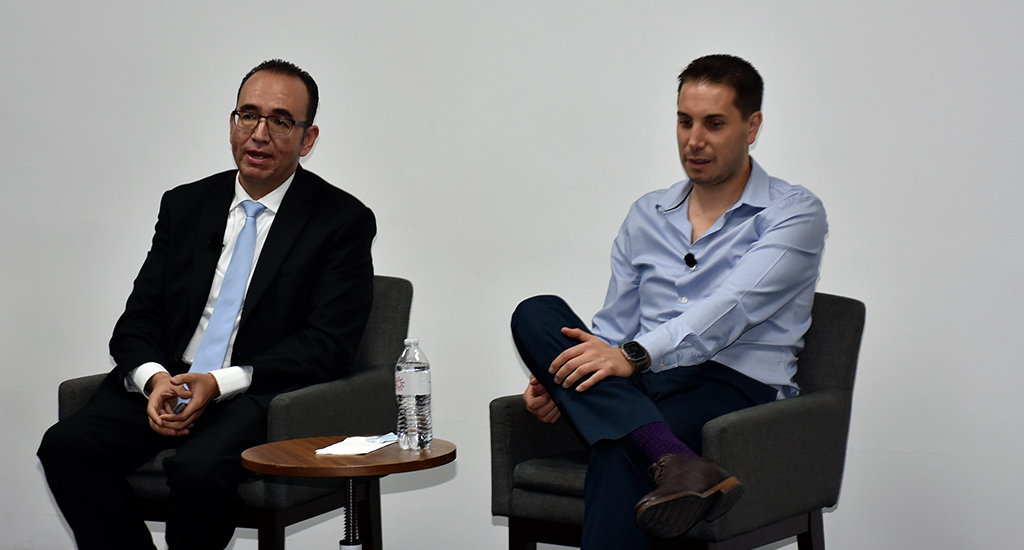
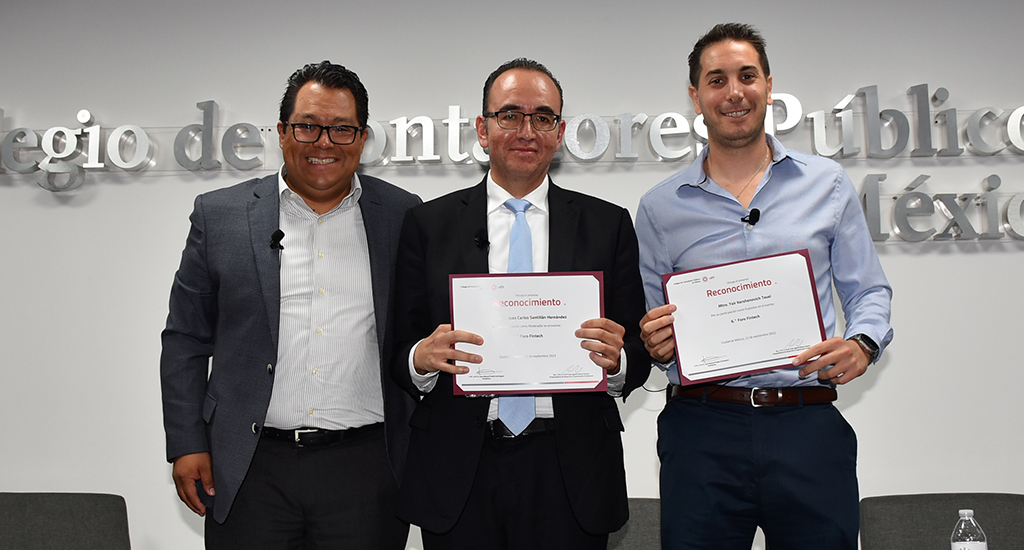
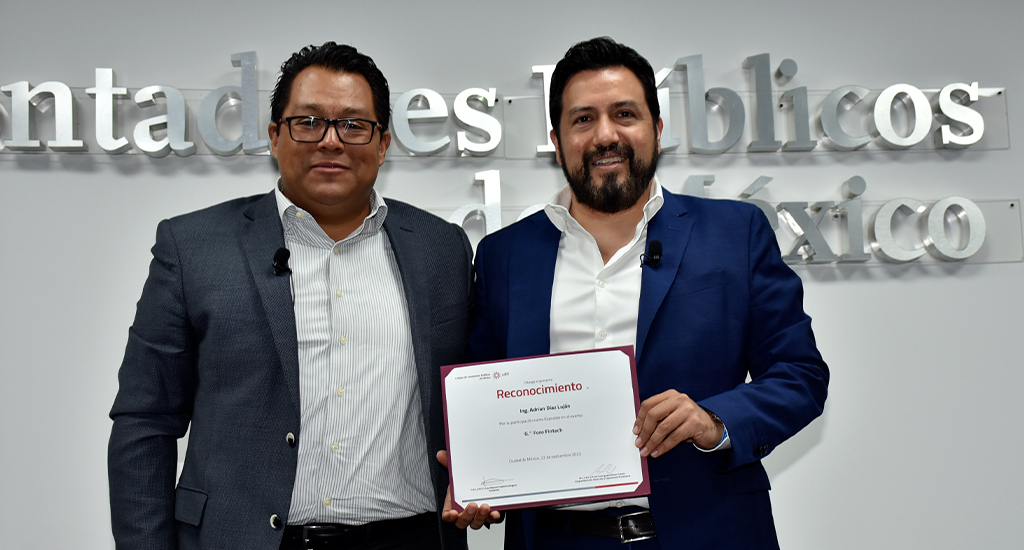
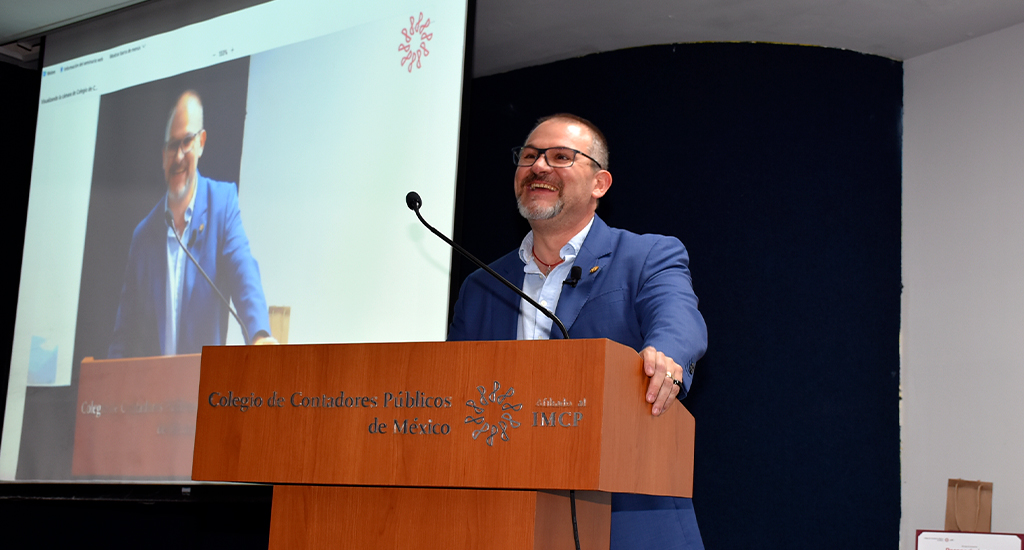
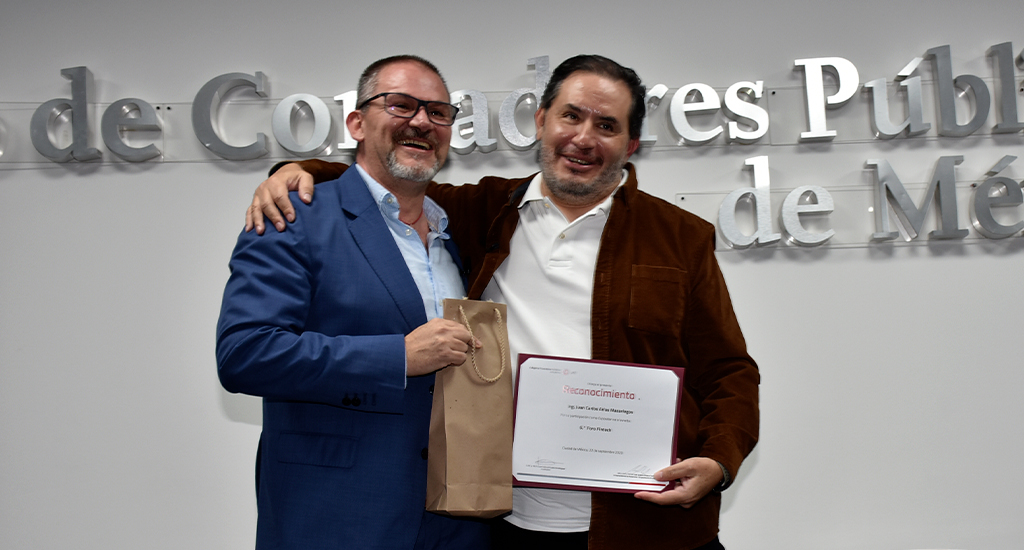
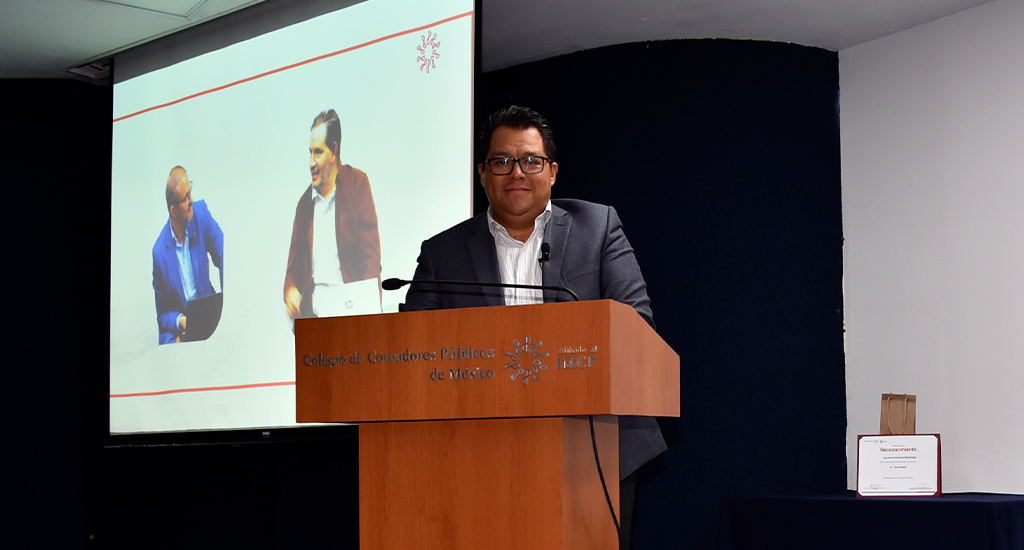
La comisión de Tecnologías Financieras y Emergentes en el Colegio llevó a cabo el 22 de septiembre su 6.° Foro Fintech, en el que presentaron 11 paneles de análisis, donde especialistas en la materia dieron su punto de vista acerca del ecosistema de las tecnofinanzas sobre la creación de nuevos productos y servicios del ámbito financiero para ofrecer alternativas relacionadas con temas de blockchain, NTF, exchange, IA, crowdfunding y ciberseguridad a los usuarios en estos nuevos modelos de negocio.
El foro contó con la participación especial del presidente del Colegio, Juan Manuel Puebla Domínguez, quien destacó que el tema Fintech requiere de un estudio para entender las regulaciones de esta industria financiera, que se han apoyado de las tecnologías para realizar dichas actividades; además de ser temas que llegaron para quedarse por la innovación que representa esta forma de bancarizar servicios.
Asimismo, agradeció a los coordinadores del foro —e integrantes de la comisión organizadora— para que esto se llevara a cabo: Andrés Carrera Cué, Juan Ramón Carcaño López y a Christian Pérez Carreto.
Juan Ramón Carcaño López, coordinador de la primera parte del encuentro, destacó la importancia del foro para la profesión contable, pues la especialización en el tema es un factor importante porque permite la evaluación de los riesgos, del análisis de los temas contables, que no solamente recaen en temas financieros, sino también en la parte legal.
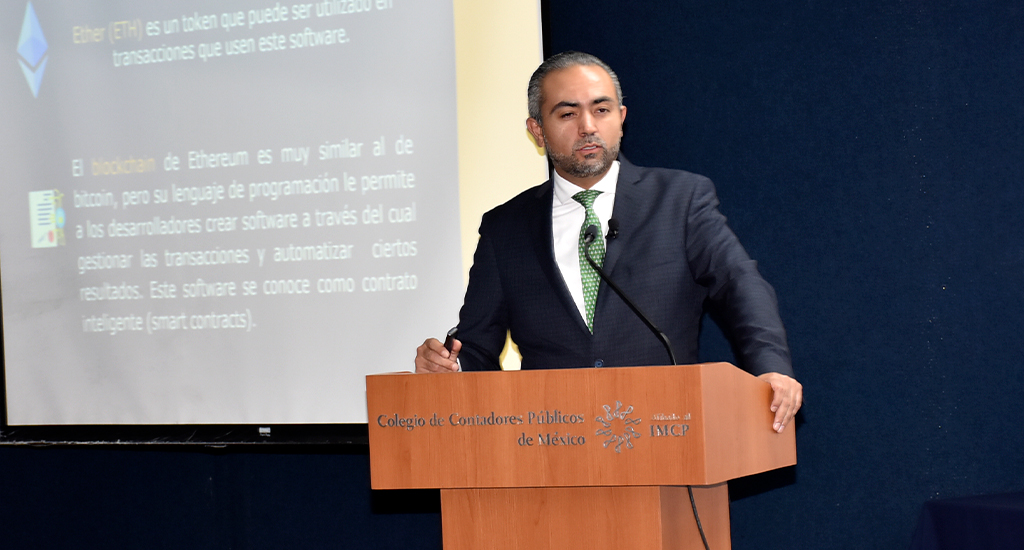
La primera presentación estuvo a cargo de Diego Alonso Ramos Castillo, socio en Ramos Ripoll Shuster, quien habló del Futuro de los activos digitales, de la diferencia entre activos digitales y criptomonedas; blockchain y sus casos de uso: NFT, DEFI y Tokens.
Diego Alonso Ramos, especialista en el tema de activos digitales, dijo que éstos son relevantes en la industria cripto, y para dar marco a su presentación, citó a Vitalik Buterin: “Mientras que la mayoría de las tecnologías tienden a automatizar a los trabajadores en la periferia que realizan tareas menores, las cadenas de bloques automatizan el centro. En lugar de dejar al taxista sin trabajo, blockchain deja a Uber sin trabajo y permite a los taxistas trabajar con el cliente directamente”, sobre el tema mencionó que esta frase es la esencia de lo que se está generando con este fenómeno cripto, que es el de quitar a los intermediarios.
“Necesitamos a los bancos que guarden nuestro dinero para con nuestro dinero les presten a terceras personas y ellos, obtener ganancias”.
La criptomoneda, comentó Alonso Ramos, es un sistema de dinero que usa la encriptación. Este tema nace en medio de la crisis financiera de 2008 en EUA, donde grandes bancos empiezan a colapsar por ciertas actividades irregulares y la reacción del gobierno fue rescatarlos. Por este acontecimiento, muchas personas, perdieron patrimonios y se generó una desconfianza muy importante. Derivado de este colapso económico surge un individuo llamado Satoshi Nakamoto, creador del protocolo bitcoin y su software de referencia, sistema de dinero de persona a persona; es decir, descentralizar el sistema bancario e instituciones financieras, y generar con ello un modelo de dinero. Con esto nace la primera moneda digital descentralizada que es bitcoin.
“Hoy las experiencias descentralizadas nos permiten simplificar y llegar a una era donde las permutas se realizan de manera automática con bienes reales porque lo que voy a hacer es automatizar, y lo que hace un exchange descentralizado —utilizando todo tipo de tokens— es encontrar cuáles son las diferentes posturas e informatizar los intercambios entre las partes para que el resultado final se logre”.
La criptomoneda es un nicho pequeño de cripto, que se creó para fungir como moneda digital como método de intercambio de bienes y servicios, expresó Alonso Ramos.
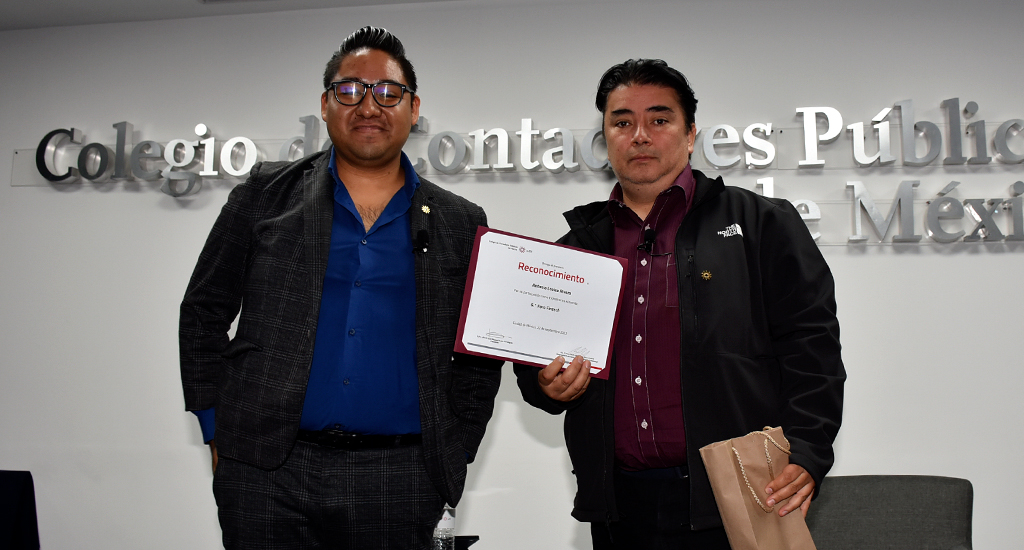
En virtud de lo anterior, Yair Kershenovich Tavel y Daniel Salas Torres, se encargaron del tema Aspectos fiscales de los activos digitales, en el que destacaron que las criptomonedas, consideradas como monedas o activos, deberían de tratarse como fluctuación cambiaria, la cual puede ser ganancia o puede ser pérdida, ya que el tema de la fluctuación cambiaria en virtud del devengo.
De igual forma, durante sus intervenciones expusieron los temas de la Ley monetaria, los bienes en el derecho mexicano, de la naturaleza jurídica de los activos virtuales y del marco fiscal de los activos virtuales en México.
Sobre este último tema comentaron que desafortunadamente en México no existen disposiciones específicas que definan lo que ha de considerarse como activos virtuales y su tratamiento para efectos fiscales.
El reto que tiene la administración pública es grande para incorporar una definición en el Código Fiscal de la Federación de acuerdo con los estándares internacionales y crear reglas específicas para definir su tratamiento en materia del ISR e IVA, así como en las disposiciones complementarias como son sus reglamentos y las reglas administrativas contenidas en la Resolución Miscelánea Fiscal.
Al respecto, la Prodecon considera que a la cantidad obtenida por la venta de una criptomoneda no se le puede atribuir el tratamiento fiscal de una ganancia cambiaria como sucede en el caso de las divisas, pues aquella no proviene de un medio de pago legalmente reconocido y autorizado en México como moneda de curso legal, sino de un activo virtual que no es reconocido con ese atributo.
En ese sentido, la siguiente disertación, a cargo de Adrián Díaz Luján, cofundador de Trubit, tocó el tema de la Regulación de los modelos de negocio basados en blockchain, en el que se asentó que cuando las empresas no toman las consideraciones apropiadas hacen que el modelo no sea sustentable, generando desconfianza y se piense que aún no se está preparado para el uso de estas monedas digitales; sin embargo, se debe tener en cuenta que el ecosistema Fintech va cambiando y eso requiere un mayor desafío porque se tiene que estar en constante capacitación.
“Blockchain y los puntos que están trayendo al mercado y de lo que se habla todo el tiempo es de confianza electrónica porque no depende de terceros, pero este es un punto que habrá que aclarar. No quiere decir que podamos evitar esos terceros de confianza o que podamos obviar que haya algún participante importante en el proceso”.
Acerca de este tema, Díaz Luján aclaró que hay varios tipos de blockchain, las públicas que conocemos como bitcoin, que es la red con la que surgen todos estos temas; y las redes de consorcios, donde hay un grupo de empresas que colocan los nodos y los controlan los firmantes de éstas.
“Las compañías están cada vez más interesadas en productos blockchain; no obstante, hasta ahora su implementación sigue estando bastante limitada dado que sólo 8% de las compañías encuestadas indica algún nivel de integración con blockchain. Mientras tanto, más de un tercio de las empresas encuestadas indicó tener productos, ya sea en desarrollo o dentro de sus planes estratégicos”.
Díaz Luján cerró su intervención con el tema los Aspectos que se deben considerar al implementar modelos blockchain en México como el tema de privacidad; restricciones de almacenamiento; innovación y regulación; escalabilidad limitada por aspectos tecnológicos, principalmente.
Posterior a esta intervención, Ana Karen Ramírez, CEO & Founder Epic Queen, basó su ponencia en la Evolución del Internet, Web 3.0, qué es y por qué es importante.
Al respecto, esta versión web está relacionada con el entorno digital y está enfocada en crear una experiencia más inteligente, intuitiva y conectada.
“Los adolescentes de hoy ya trabajan o están en el metaverso a través de los videojuegos”.
Ana Karen Ramírez agregó que el mercado de criptoactivos ha cambiado, que es una tecnología exponencial por su crecimiento.
“Empresas como Twitter, Facebook, Instagram han cambiado su perspectiva hacia el futuro, involucrándose más. Facebook cambia su nombre y se llama meta. En EUA cambió su nombre a blog esperando procesar pagos mediante blockchain. Bill Gates ha mencionado que empezaremos a vivir más en el metaverso”.
En la Web 3.0 los usuarios son dueños del contenido, crean una red personalizada para cada usuario, hay una tecnología que busca descentralizar; se crearán espacios en línea donde las interacciones de los usuarios serán más multidimensionales. De lo que admite la tecnología actual, en lugar de sólo ver contenido digital, los usuarios del metaverso van a sumergirse en un espacio.
El quinto tema de la jornada fue Regulación en México de los exchange a cargo de los expertos Jorge Tavares Robledo, socio en Legal & Compliance Advisors, y de Etienne Luquet Farías, Head of Regulatory Affairs Bitso, quienes hablaron de los aspectos para considerar para que este modelo de negocios funcione, y de cómo generar confianza con la compra de criptos.
En el ámbito de regulación de los activos virtuales por instrucción de la Ley Fintech, Etienne Luquet externó que se separa a los activos virtuales del mundo financiero “lo que tenemos hoy en día es propiamente la posibilidad de operar como entidad Fintech bajo un modelo de autorización dado por la Comisión Nacional Bancaria y de Valores y del Banco Central. En paralelo se tiene un espacio no regulado que sería el espacio cripto”.
En ese tenor, Jorge Tavares Robledo agregó que la diferencia entre una criptomoneda y un token es que una tiene su propio blockchain y el token puede estar dentro del blockchain de una criptomoneda.
“Este tema es importante porque la mayoría de los exchange descentralizados no tienen los controles regulatorios necesarios en materia, principalmente, de prevención de lavado de dinero”.
En México, un exchange centralizado se divide en dos grandes rubros, una la lleva la Comisión Nacional Bancaria y de Valores, por lo que hace a la web la institución de fondo de pago electrónico. Y la otra la lleva el Servicio Administración Tributaria por actividad vulnerable. Los reportes son diferentes, uno se emite a la autoridad financiera y otra, a una autoridad tributaria.
En esta característica de los exchange centralizados los hace seguros en cuanto a que hay una identificación, conocimiento del cliente, se tiene el origen destino en los recursos; en cambio, en los exchange descentralizados, muchas veces no se sabe quién es el que adquiere las criptomonedas.
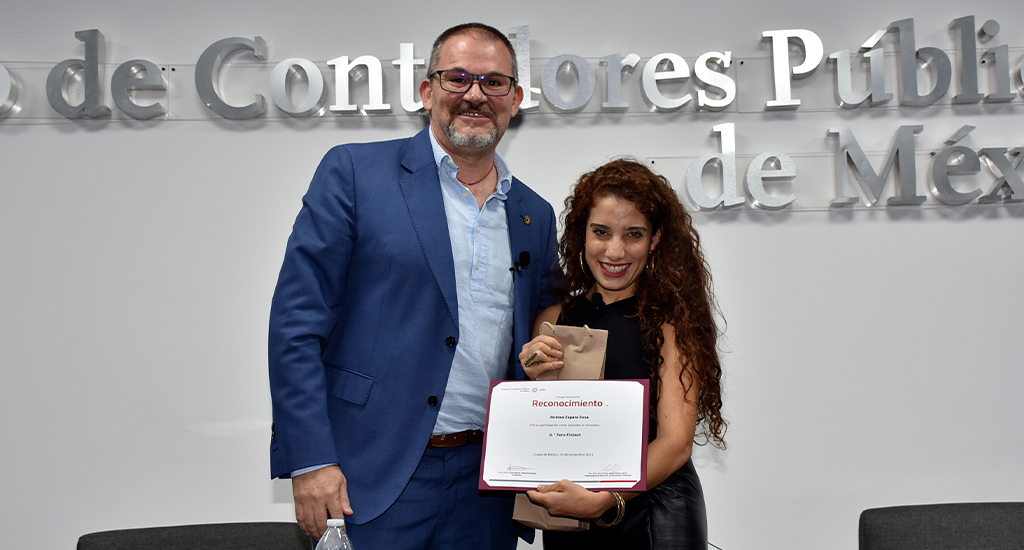
En la sexta mesa de diálogo se atendió el tema Tokens no fungibles (NTF), su historia, usos y regulación: historia de los NFT y su aplicación en real estate y los NFT y el arte como inversión bajo las intervenciones de Carlos Fernández de Castro, CEO en Dezka Group, y de Andrea Zapata Sosa, CEO & Co-Founder en CUBIC.
Las tertulias se basaron, por un lado, en cómo adquirir un bien inmueble a través de toda esta tecnología (Carlos Fernández) y cómo adquirir una obra de arte a través de estos activos virtuales (Andrea Zapata).
Carlos Fernández apuntó que las tecnologías nos están llevando de la mano para hacer nuevos negocios y de una manera mucho más ágil. Además, esta cadena de bloques nos va llevando a tener una certificación de la propiedad, haciéndolo único con un activo digital.
“Con blockchain se puede tener un registro, un historial de cada una de las transacciones de manera importante”.
En esa línea, Andrea Zapata señaló que en materia de arte ya se puede tener cierta escritura digital para que se respeten los diseños como lo que son, arte.
“Lo que hacemos es enfocarnos en el arte físico y en sus aplicaciones como la autorización y la democratización de las inversiones. El arte es una buena inversión. Es un tema básico de oferta y demanda. Un artista hace en vida 100 pinturas y se muere, se acaba la oferta y en ese momento la demanda sigue creciendo. Cada vez más bancos ofrecen fondos de inversión en arte”.
Con este fin, necesitamos hacer un modelo que pueda apoyarnos, aprovecharnos de la tecnología. Es decir, los inversores podemos diversificar nuestras carteras con esta innovadora tecnología y verlo como otra forma de establecer un modelo de negocio.
La séptima intervención estuvo conformada por Cecilia Oropeza Álvarez, senior director of Finance Bitso; Walter Álvarez, CEO de Fëanor Corp.; Jorge Soriano, Co-founder y CEO Criptan, y Jorge Lazo, associate en Dentons Chile, quienes basaron su discurso en los Exchange y plataformas de custodia.
Entrando de lleno en el tema de los exchange, y reforzando los aspectos de regulación que se basan en seguridad, certeza y tranquilidad que brinda el tener una licencia o estar regulados en la industria de los exchange, se indagó acerca de la parte operativa de éstos en el mercado.
En lo que concierne al tema se cuenta con un impulso al marco regulatorio más claro; hay más accesibilidad (Cecilia Oropeza); aunado a esto, se agregó que hay países como El Salvador que cuenta con una regulación a nivel global y que operan con estos activos como una moneda, implementando de esta forma un ecosistema donde las personas pueden pagar y comprar con esta moneda digital (Walter Álvarez).
Las tres últimas mesas de análisis estuvieron integradas por Arturo Portilla, experto independiente; Antonio Loaiza Rivera, chief blockchain officer en Grupo Broxel, y Rubén Govea Anaya, de Global Head of Tax Bitso, quienes versaron en los Sistemas de pagos electrónicos, pagos internacionales y remesas.
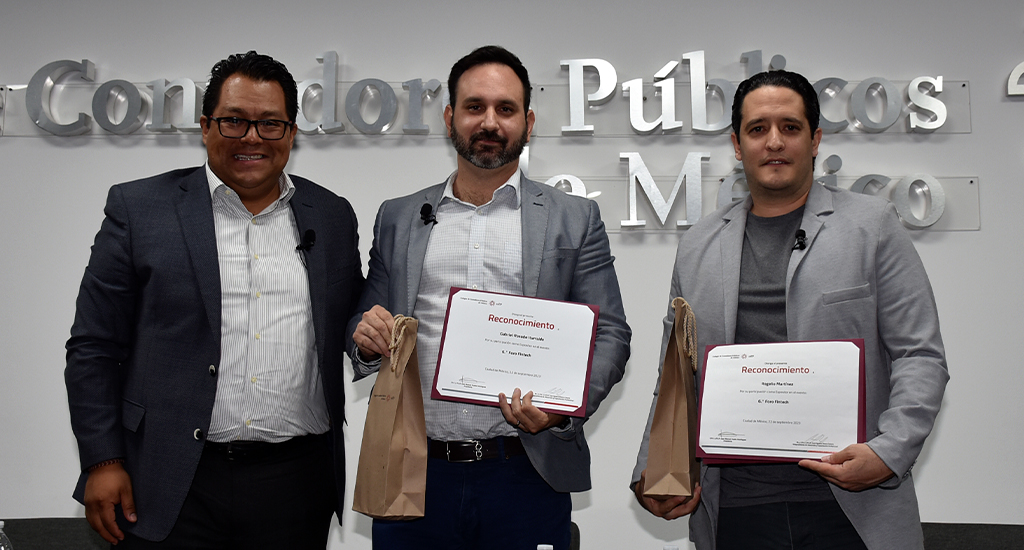
Seguido del tema de Crowdfunding con las intervenciones de Rogelio Martínez, CFO de Snowball, y de Gabriel Rosado Iturralde, director general de Afluenta México.
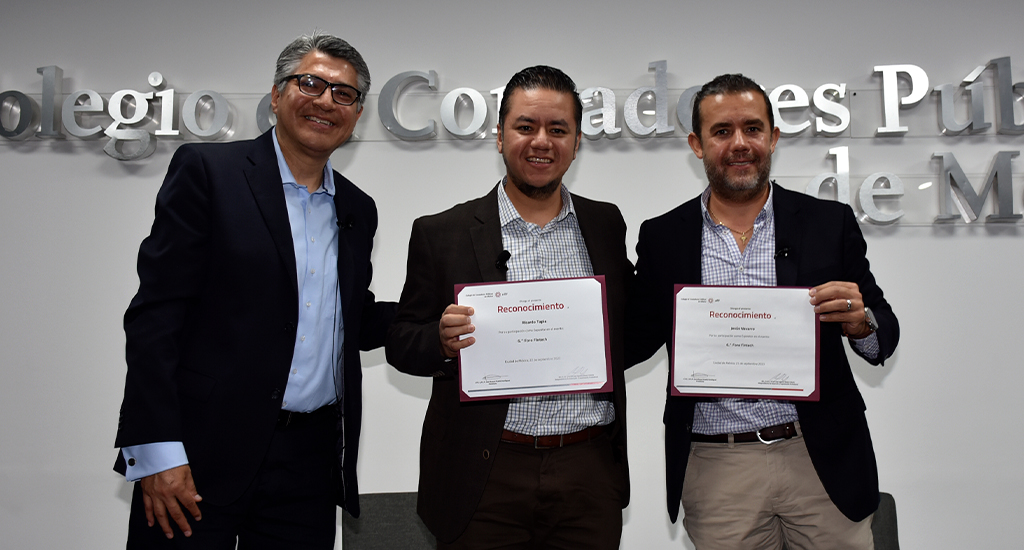
La penúltima participación se trató el tópico de Ciberseguridad, seguridad en blockchain: retos del uso de la tecnología y herramientas para navegar de manera segura con las aportaciones de Brenda Cuevas, CEO & Fundadora de Nohbek; Ricardo Tapia, CISO GetNet, y Jesús Navarro, CEO de Data Warden.
Juan Carlos Arias Mazariegos, fundador y director en Ábargon, puso fin al 6.° Foro Fintech con el tema Inteligencia Artificial, principales retos.

Eventos recientes
La confianza, la transparencia y el cumplimiento fueron algunos de los ejes de la 2.ª Cumbre para donatarias autorizadas, organizada por la comisión SE Entidades con Propósitos no Lucrativos del Colegio y realizada del 23 al 25 de septiembre. Durante tres jornadas, especialistas analizaron los principales retos fiscales, legales, contables y operativos que enfrentan estas organizaciones, así como herramientas para fortalecer su gestión, prevenir riesgos y contribuir a su sostenibilidad.Durante la apertura, Rosalía Ortega López, presidenta del Colegio, destacó que detrás de cada donativo existe un voto de confianza que las donatarias deben preservar mediante la transparencia, el cumplimiento, la prevención de riesgos y la rendición de cuentas. Asimismo, señaló la importancia de la profesionalización para consolidar organizaciones sólidas y sostenibles, y llamó a los profesionales de distintas disciplinas a contribuir a este propósito.En la primera jornada, Gloria Lara Cantó, Dina Isabel Moreno Uribe y Sergio Sánchez Arciniega abordaron la evolución de la rendición de cuentas en las donatarias mediante la incorporación de criterios ASG y marcos como las NIS, el ISSB y el GRI. Entre los aspectos revisados estuvieron la determinación de la materialidad con los grupos de interés, la construcción de una cadena de impacto y la trazabilidad de la información no financiera, con el propósito de respaldar los resultados reportados y prevenir prácticas de impact washing.Por su parte, Gemma Sáez Banús expuso el marco jurídico de las donatarias autorizadas en México y las principales figuras mediante las cuales pueden constituirse, entre ellas A.C., S.C., I.A.P. y fideicomisos. También explicó las condiciones para conservar la autorización, como destinar los activos al objeto social y atender las disposiciones fiscales aplicables. Asimismo, José Sinaí Trejo Suárez analizó la ingeniería contractual y la utilidad de los convenios de colaboración y apoyo económico, con énfasis en su objeto, confidencialidad, protección de datos, prevención de lavado de dinero, vigencia y jurisdicción.En materia contable, César Daniel Pérez Castro revisó la aplicación práctica de las NIF B-10, D-3, D-5 y E-2 en las organizaciones civiles, relacionadas con inflación, beneficios a los empleados, arrendamientos y donativos. De igual forma, Elizabeth Pérez Esteban y Mario Espadas Sánchez destacaron la utilidad de los catálogos de cuentas y las guías contabilizadoras para estandarizar registros, organizar la información por centros de costos, programas o donantes y facilitar el análisis de las variaciones financieras.Mario Espadas Sánchez también abordó las reglas para la emisión y validación de CFDI por donativos, así como el Complemento de Donatarias y las medidas para reducir riesgos fiscales. Entre las prácticas señaladas estuvieron la conciliación de ingresos y egresos con los movimientos bancarios, la revisión de las listas del artículo 69-B del CFF y la emisión oportuna de los comprobantes. Por otro lado, Maribel De La Llave González y Maribel Trejo Estudillo analizaron la materialidad de las operaciones y la defensa preventiva, destacando la necesidad de mantener congruencia entre los aspectos legales, fiscales, contables, administrativos y operativos, así como evidencia que permita acreditar la realidad, propósito, destino y trazabilidad de los recursos.También se abordó la identificación del beneficiario controlador. Ivonne Canett Rivas y David Henry Foulkes Woog explicaron las obligaciones aplicables desde las perspectivas fiscal y de PLD, así como la necesidad de implementar controles para identificar, verificar, documentar, conservar y actualizar la información correspondiente. En este último ámbito, señalaron los cambios previstos para 2027 y la importancia de fortalecer los controles internos ante los nuevos requerimientos.Durante la segunda jornada, Alma Goretti Rivera Pérez, Elizabeth Pérez Esteban y Alejandro Gualito Hernández analizaron la ingeniería financiera y el control digital en el tercer sector. Los especialistas revisaron el análisis de los estados financieros bajo las NIF B-16 y E-2, el uso de razones financieras y los requerimientos de contabilidad electrónica, además de la información y documentación que respalda la Declaración de Transparencia.En esta misma jornada, Alma Goretti Rivera Pérez expuso las posibilidades de la IA para automatizar procesos administrativos y contables, realizar conciliaciones predictivas, detectar inconsistencias y apoyar el cumplimiento fiscal. Asimismo, Luz Berenice Trujillo Mendieta y Alejandro Méndez Rueda revisaron las nuevas obligaciones derivadas de las reformas en materia de PLD, entre ellas la elaboración de manuales de políticas internas, matrices de riesgo y perfiles transaccionales, así como los nuevos plazos de conservación de información, capacitación y auditoría.Por su parte, Alejandro Gualito Hernández abordó el remanente distribuible y las implicaciones de determinadas operaciones con partes relacionadas, precios de transferencia y reportes de donativos recibidos en efectivo, oro o plata. En tanto, Adolfo David Fonseca Trejo explicó que la renovación de la autorización para recibir donativos deducibles depende de un cumplimiento permanente, por lo que destacó la importancia de mantener vigente el objeto social, atender las obligaciones periódicas, conservar la documentación soporte y prevenir causales de revocación o suspensión.Asimismo, Orlando Corona Lara, vicepresidente de Gobierno, abordó la gestión laboral y de seguridad social en las donatarias, destacando que su carácter no lucrativo no las exime de sus responsabilidades como patrones. En su exposición revisó la correcta integración del SBC y la congruencia de información entre CFDI de nómina, SAT, IMSS e Infonavit, además de criterios relacionados con la PTU.Durante la tercera jornada, Margarita Aranda Martínez y Sergio Sánchez Arciniega analizaron la sistematización de los procesos de cumplimiento y la integración de información para los informes de transparencia. Entre las herramientas revisadas estuvieron las matrices de cumplimiento y los controles para donativos, bancos, compras y proveedores, así como el uso de tecnología para centralizar información, automatizar conciliaciones y mitigar riesgos.De igual forma, Ernesto Torres García y Gabriela Farías Martínez abordaron distintos criterios relacionados con la PTU en las donatarias autorizadas, particularmente los supuestos en los que pueden surgir obligaciones cuando se obtienen ingresos no relacionados con el objeto autorizado. La planeación presupuestal también formó parte de los trabajos, con la participación de Ligia Mabell Cajas Catota, quien destacó la importancia de vincular el presupuesto con la misión y los objetivos institucionales, distinguir entre fondos restringidos y no restringidos y fortalecer el control mediante el análisis de variaciones, el seguimiento del flujo de efectivo y la constitución de reservas.Como parte de la conferencia magistral, Maribel De La Llave González, Maribel Trejo Estudillo, Roberto Carlos Figueroa Atilano, Adolfo David Fonseca Trejo y José Sinaí Trejo Suárez presentaron el Método ADA, creado en 2021 como una metodología de alineación y cumplimiento institucional que integra aspectos legales, fiscales, contables, de auditoría, materialidad y buenas prácticas. El modelo plantea un enfoque preventivo para identificar y corregir riesgos, así como mantener la congruencia y trazabilidad entre las operaciones que realiza una organización, la documentación que genera, sus registros contables y la información que declara.Finalmente, Rita Mireya Valdivia Hernández, vicepresidenta de Desarrollo y Capacitación Profesional, fue la encargada de clausurar las actividades de la 2.ª Cumbre para donatarias autorizadas. En su intervención destacó los conocimientos y herramientas compartidos para fortalecer la certeza jurídica, la gobernanza, la transparencia y la operación de las organizaciones sin fines de lucro, y llamó a llevar estos aprendizajes a la práctica para contribuir a su sostenibilidad, fortalecer la confianza de los donantes y ampliar su impacto en las comunidades.
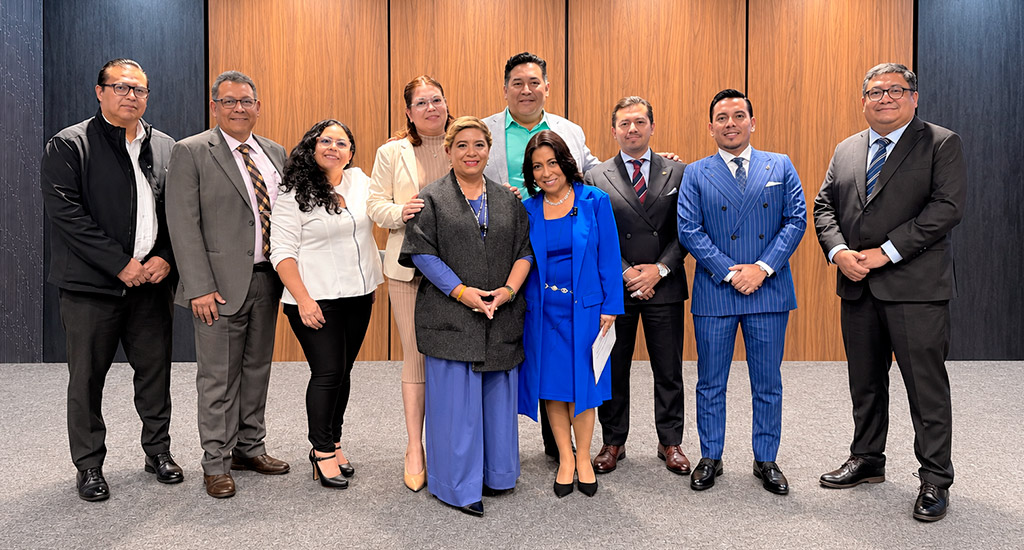
El 24 de septiembre, el Colegio de la Contaduría Pública de México presentó el curso Cadena de suministro sostenible y sus beneficios, mismo que contó con la participación de Graciela Enríquez Guadarrama, comisionada de Sostenibilidad, en la coordinación de las ponencias. El curso estuvo estructurado en dos ejes temáticos: introducción general sobre el tema y los aspectos relevantes. En el primer bloque, Roberto Valdivia Echaniz, profesor en Pontificia Universidad Católica de Ecuador, expuso los conceptos básicos, la importancia de la sostenibilidad en los procesos logísticos y su relación con los objetivos principales de desarrollo sostenible y los criterios Ambientales, Sociales y de Gobernanza (ESG). En su intervención, Valdivia Echaniz definió el desarrollo sostenible como la capacidad de satisfacer las necesidades actuales sin comprometer las futuras, a través de la integración de las dimensiones ecológica, social y económica. En ese sentido, relacionó los criterios ESG con los Objetivos de Desarrollo Sostenible (ODS) de la Agenda 2030 de la ONU. Mientras los ODS marcan las metas globales, los criterios ESG constituyen la herramienta práctica para medir el desempeño empresarial en materia de emisiones, eficiencia energética, condiciones laborales, inclusión, ética y cumplimiento normativo. Valdivia Echaniz habló de los beneficios de la adopción de cadenas sustentables como los ambientales (por la reducción de emisiones contaminantes, conservación de recursos naturales y gestión eficiente de residuos), los económicos (por la disminución de costos operativos, incremento de la competitividad, acceso a capital de inversión e impulso a la innovación), los sociales (promoción de condiciones laborales éticas, apoyo al desarrollo comunitario y fortalecimiento de la reputación corporativa) y estratégicos (atenuación de riesgos por crisis climáticas, resiliencia organizacional y alineación con marcos como el Acuerdo de París). En materia de logística inversa, Valdivia Echaniz la interpretó como la planificación y control del retorno de productos desde el consumidor final hasta el origen para su recuperación, reparación, reciclaje o eliminación. La segunda parte del curso, Dina Moreno Uribe, integrante de la comisión de Sostenibilidad, abordó los beneficios operativos, la reducción de costos, el fortalecimiento de la reputación corporativa y la resiliencia en el suministro. De igual forma, presentó un análisis de las estrategias para la implementación como: compras sostenibles, economía circular, gestión de la huella de carbono y uso de marcos de reporte internacional como Global Reporting Initiative (GRI) y EcoVadis. En lo que respecta a la economía circular, y en palabras de la especialista, el modelo plantea superar el esquema tradicional de extracción, producción, consumo y desecho. Dicho modelo propone una dinámica de diseño, reducción, reutilización, reparación, remanufactura, reciclaje y valorización. Asimismo, la sostenibilidad abarca materias primas, proveedores, transporte, empaques, residuos y recuperación. Esta perspectiva permite mitigar riesgos operativos —asociados a fallas de proveedores, sequías o rutas ineficientes— y riesgos de mercado ante clientes que demandan datos sobre gases de efecto invernadero (GEI) e indicadores ambientales. A lo largo de su ponencia, Moreno Uribe agregó que, en el contexto mexicano, la Ley General de Economía Circular (LGEC), publicada en el Diario Oficial de la Federación (DOF) el 19 de enero de 2026, busca incrementar la vida útil de los productos, minimizar residuos y fomentar la materia prima secundaria. Esta legislación contempla la Responsabilidad Extendida al Productor (REP), la cual somete a fabricantes, importadores y distribuidores a presentar planes de gestión ante la SEMARNAT. El evento terminó con la dinámica de preguntas y respuestas; además de la entrega de los reconocimientos.
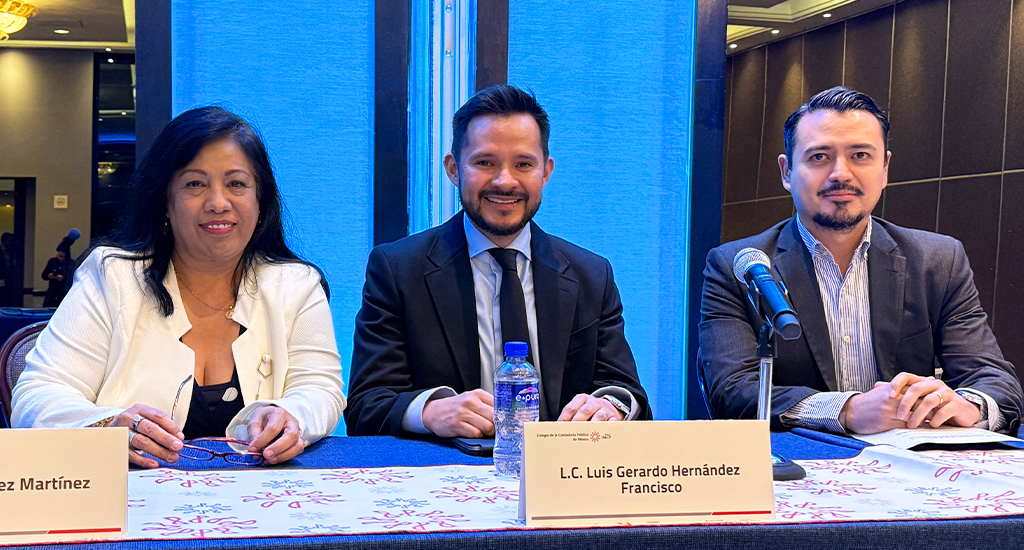
El 24 de septiembre se celebró el 13.° Encuentro de temas fiscales del sector financiero en el Hotel Marquis, coordinado por la comisión técnica de Investigación Fiscal, representada por los coordinadores del evento: Víctor Manuel Pérez Ruiz y Juan Alejandro Solano González. En este encuentro, expertos en materia compartieron las tendencias fiscales y jurídicas que impactan el sector financiero, así como sus recomendaciones y puntos de vista con el fin anticipar cambios futuros y alinear las mejores prácticas con la realidad actual. Antes de comenzar con las ponencias técnicas, Rosalía Ortega López, la presidenta del Colegio, brindó unas palabras de apertura para señalar que el espacio es parte del compromiso asumido por el gremio de mantenerse actualizados para fortalecer el criterio profesional de los especialistas con herramientas contemporáneas alineadas a la realidad tangible. La primera ponencia fue presentada por Brenda García Flores y Rafael Camarena Zavala, quienes delinearon las expectativas económicas para el 2027. Los expertos comentaron una tendencia al crecimiento acotado de la economía del país y una mayor presión recaudatoria sustentada en el reforzamiento de la trazabilidad mediante la digitalización y el uso de datos. Sin embargo, ambos expertos enfatizaron en que el entorno geopolítico cambia la realidad comercial, por lo que conocer el estado de los conflictos internacionales o las políticas públicas es fundamental para comprender el presente y el futuro del entorno comercial; seguido a ello, analizaron los indicadores económicos relacionados al crecimiento económico con el fin de explorar las tendencias y señalar los factores indirectos que pueden generar impacto en ellos.Jorge Antonio Jiménez Cañizares, Alejandro Hernandez Zaragoza y Adriana Vázquez Padilla integraron el Panel sobre aspectos controvertidos en materia de IVA para aseguradoras a partir del 2026, en conjunto trataron el impacto del reciente cambio en la Ley de Ingresos de la Federación (LIF), que elimina la posibilidad de acreditar el Impuesto al Valor Agregado (IVA) pagado a proveedores. Este cambio tiene por consecuencia un aumento de costos y alza de primas debido al incremento del costo de siniestralidad, ya que dicho IVA es trasladado al precio pagado por los bienes y servicios vinculados al aseguramiento. Los especialistas señalan que la complejidad de estos cambios no está en el cálculo del IVA, sino en la definición conceptual, por lo que el reto se encuentra en el análisis de información que habilite al experto acreditar de manera apropiada el impuesto.En Resoluciones recientes del Tribunal Fiscal: impacto práctico y recomendaciones, Alejandro Guízar Acosta y Alejandro Javier Torres Rivero presentaron las últimas resoluciones del tribunales fiscales, como el Tribunal Federal de Justicia Administrativa (TFJA), que establecen criterios a través de controversias entre la administración pública y los contribuyentes; estos criterios, según los expertos, deben ser atendidos por los especialistas en contaduría pública para traducirlos en acciones que minimicen riesgos y preserven el cumplimiento de las normas fiscales.Por su parte, Iván Diaz Barreiro Hernández enfocó su participación en aspectos clave a considerar sobre la fiscalización en materia de precios de transferencia. Para abrir su ponencia, indicó que la falta de sustento económico, tasas de interés poco realistas y los beneficios económicos no demostrados son los principales detonantes de controversia en precios de transferencia. La exposición terminó con el análisis de casos prácticos que permitieran entender sus estructuras y conocer los razonamientos tras las resoluciones de cada caso, donde estableció una premisa clave: a pesar de que un proceso opere, no debe dejar de ser cuestionado para encontrar errores mediante la evaluación constante.El Panel de análisis de temas relevantes en ISR, compuesto por Juan Carlos Santillán Hernández, Asael Eduardo Apolinar Hernández y Víctor Manuel Pérez Ruiz, desarrollaron una serie de consideraciones prácticas relacionadas a cuentas incobrables de bancos en materia de Impuesto Sobre la Renta (ISR) y la iniciativa de reforma a la Ley de Impuesto Sobre la Renta (LISR) presentada este año. Al respecto de este segundo punto, comentaron el capítulo que aplica limitante de deducciones y pérdidas fiscales, aplicable a personas morales con ingresos acumulables superiores a 50 millones de pesos y cuya ejecución implicará una mayor carga tributaria desde enero del 2027, por lo que las empresas deben comenzar a analizar esta propuesta para medir las implicaciones específicas que tendría si se concreta esta iniciativa.Finalmente, se contó con la participación de autoridades del Subcomité Fiscal de la Asociación Mexicana de Instituciones Bursátiles (AMIB): Laura Martínez Martínez, Luis Gerardo Hernández Francisco y Ricardo Real Munguía. En conjunto comentaron las iniciativas que ha impulsado la AMIB recientemente; entre ellos, comentaron los cambios propuestos al régimen de repatriación de capitales, con el fin de incentivar el retorno o ingreso de recursos al país y promover su canalización a inversiones y actividades productivas. Adicionalmente, detallaron en los temas fiscales que aún generan inquietud a su gremio, y que se delinean como proyectos para continuar su labor como intermediarios entre el sector bursátil y las autoridades.Para el cierre del evento, Rita Mireya Valdivia Hernández, vicepresidenta de Desarrollo y Capacitación Profesional, brindó un discurso de cierre donde enmarcó el valor del esfuerzo brindado por la comisión coordinadora y cada asistente al 13.° Encuentro de temas fiscales del sector financiero, ya que representa el sentido de responsabilidad del gremio contable con cultivar sus conocimientos y mantenerse actualizado para brindar un ejercicio profesional responsable y de vanguardia.