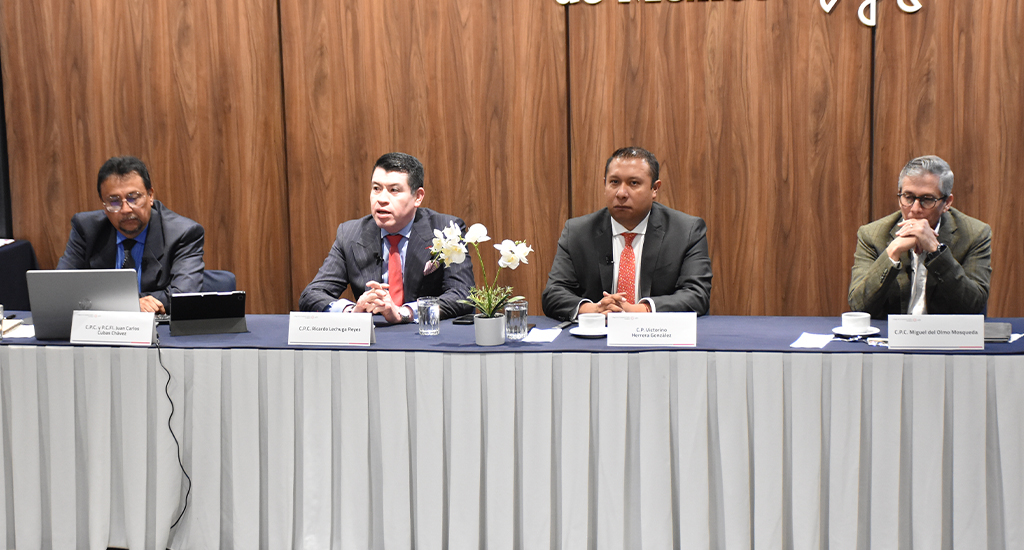
Durante la semana del 9 al 13 de noviembre, el Colegio fue sede de la 31.ª Semana de apoyo al ejercicio independiente, un espacio para destacar los temas más relevantes en materia de información financiera, auditoría, fiscal, legal y ética para fortalecer la labor de especialistas contables que desempeñan sus labores de manera independiente, en una jornada bajo la coordinación de la comisión técnica de Apoyo al Ejercicio Independiente.
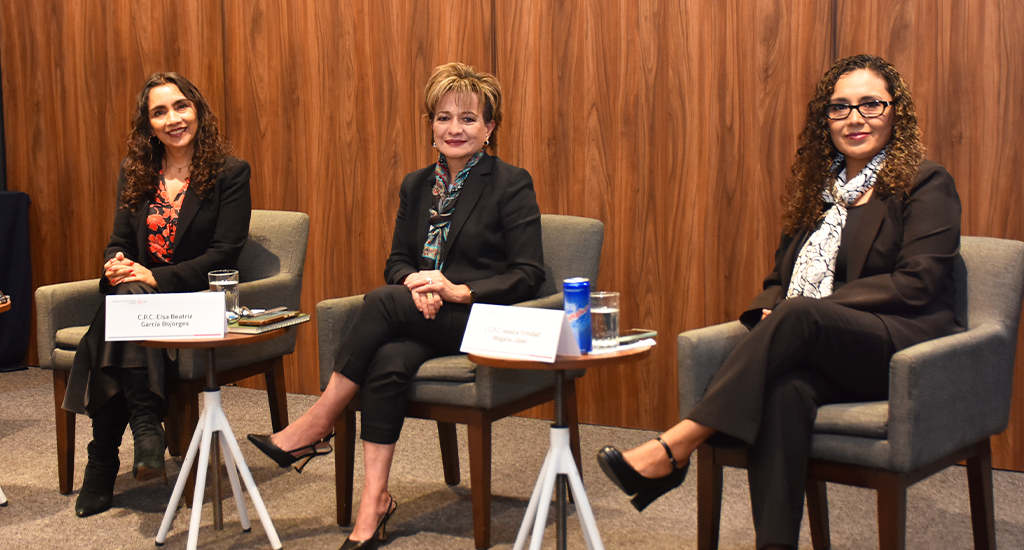
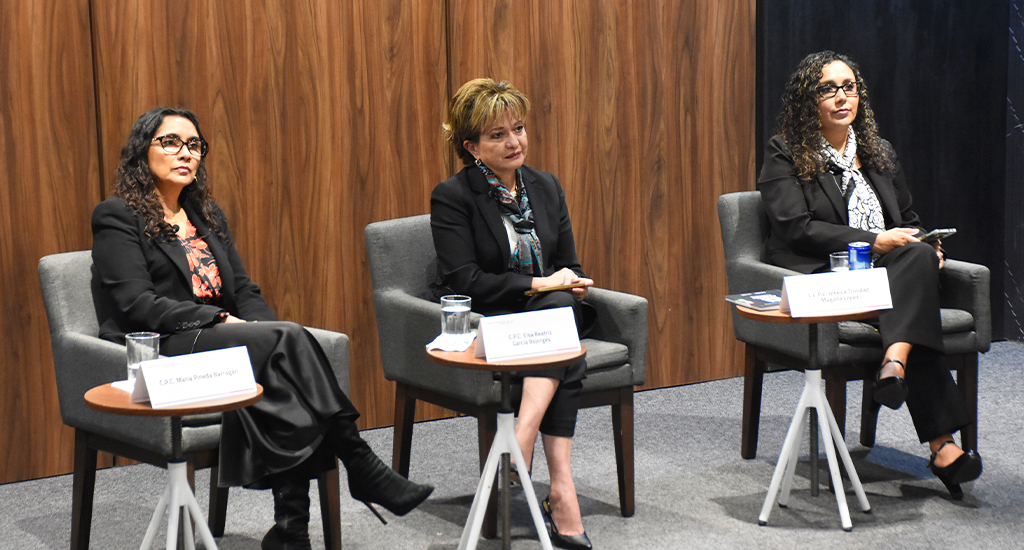
El 9 de noviembre, al encuentro acudieron representantes del Consejo Mexicano de Normas de Información Financiera (CINIF): Elsa Beatriz García Bojorges, María Pineda Barragán y Jessica Trinidad Magaña López. Durante su participación, las expertas desarrollaron la estructura e impacto de las Normas de Información Financiera (NIF) B-1 y B-3 pero enfatizaron en otro factor importante: la emisión de estas normas genera un proyecto de cambios consecuenciales en las normas particulares de presentación y revelación, por lo que el CINIF ha trabajado en la revisión del corpus normativo completo, para sincronizarlo a los cambios recientes.
En ese mismo sentido se presentó la ponencia Armonización de las NIF y el Código de Ética, donde Salvador García Briones y Ricardo Lechuga Reyes centraron su atención en los requerimientos técnicos de las NIF y su convergencia con las obligaciones jurídicas, fiscales y éticas del contador público independiente, con el fin de exaltar la importancia de mantenerse actualizado para permitirle acatar la ley, incluso cuando una norma contable sugiera algo distinto. Según su participación, sortear con esas convergencias entre lo financiero, lo jurídico y lo ético demanda un compromiso y criterio profesional que debe ser alimentado constantemente.
El segundo día dio apertura con la ponencia de Parménides Lozano Rodríguez, quien señaló que el criterio profesional es aplicable desde la decisión de aceptar o rechazar un encargo, particularmente para quienes ejercen la profesión de manera independiente. Según el desarrollo de su ponencia, se debe evaluar cada encargo mediante una metodología que cubra un espectro amplio para evitar conflictos de interés o abogacía, pero también es fundamental considerar si cada encargo aceptado tiene concordancia con la competencia y capacidad del equipo especialista. El criterio profesional es fundamental para proteger a quienes prestan sus servicios profesionales, por lo que aceptar o rechazar un encargo supone una decisión tanto técnica como ética.
Posteriormente, en Valuación y deterioro de activos, Ricardo Lechuga Reyes y Victorino Herrera González realizaron un análisis práctico de estos conceptos para facilitar su cálculo y garantizar que los estados financieros de una empresa reflejen su valor económico real. En el proceso indicaron la importancia de sustentar los costos y depreciaciones para evitar el incumplimiento fiscal, normativo o una toma de decisiones deficiente al sustentarla en datos erróneos.
En seguimiento a las recomendaciones para sortear los riesgos de la profesión, Miguel del Olmo Mosqueda presentó una ponencia donde señaló la importancia de la prudencia y el juicio profesional en la aplicación de tecnología, con énfasis en la Inteligencia Artificial (IA), bajo un mismo principio: la IA modifica cómo trabaja el especialista, pero no redirige la responsabilidad. Debido a ello, el experto señala que se debe atender los riesgos intrínsecos del uso de la tecnología de manera anticipada para preservar la confidencialidad, la calidad de los datos y la reputación de los especialistas independientes.
El tercer día del evento contó con la participación de Miguel Buitrón Pineda, quien presentó Fiscalización inmediata y represiva, quien comentó la tendencia actual de la autoridad fiscal centrada en una respuesta rápida a las inconsistencias y la búsqueda activa de argumentos al contribuyente para la desvirtuación de supuestos. Como ejemplo de ello, el ponente presentó los detalles de la estructura de las visitas domiciliarias y de verificación, facultades de la autoridad que buscan disipar la duda de la autoridad de manera directa; y compartió sus recomendaciones prácticas para afrontar estas visitas con éxito.
Por su parte, Gerardo Jesús Alvarado Nieto presentó Implicaciones de las limitaciones en deducciones y pérdidas para 2027, donde habló sobre estas medidas fiscales incluidas en la Reforma Fiscal 2027, cuya intención es el combate contra las operaciones simuladas y los esquemas de evasión. El experto comentó que estos cambios pueden generar impacto en las organizaciones que les impulse a reestructurar sus precios y estrategias comerciales, aumentando el costo financiero y la carga administrativa. Debido a ello, es fundamental comenzar a anticipar estos cambios para evitar comprometer la continuidad del negocio.
En relación con esta búsqueda de soluciones y escenarios de manera anticipada, Adrián Castillo García se encargó de exponer los retos que derivarán de dos cambios importantes en la realidad laboral del país: la reducción gradual de la jornada y el derecho a la desconexión digital laboral. En ambos casos, es fundamental que las organizaciones reestructuren sus estrategias con esto en mente y, más importante aún, se modifique la cultura laboral para facilitar la adopción de estas nuevas obligaciones a todos los niveles de las empresas.
Raúl Joel Díaz Pérez de encargó de detallar las implicaciones del modelo reformado en las reglas de carácter general de la Ley Federal para la Prevención e Identificación de Operaciones con Recursos de Procedencia Ilícita (LFPIORPI). Para ello, el ponente detalló la metodología de evaluación de riesgo que propone este nuevo modelo donde se integra la necesidad de sistemas tecnológicos capaces de monitorear de manera constante para alertar ante la sospecha de riesgo y, por consecuencia, el resguardo de información actualizada.
Durante el cuarto día del evento, Viridiana Karin Martínez Lucio dedicó su participación al Registro de Prestadoras de Servicios Especializados u Obras Especializadas (Repse), donde detalló las obligaciones del registro que incluyen la formalización de operaciones mediante contratos y reportes periódicos al Instituto Mexicano del Seguro Social (IMSS) y el Instituto del Fondo Nacional de la Vivienda para los Trabajadores (Infonavit). La experta comentó que es imperativo mantener el cumplimiento en materia de subcontratación laboral, ya que simular esquemas puede derivar en sanciones administrativas e incluso consecuencias penales de hasta 9 años de prisión.
El segundo panel del día fue dirigido por Enrique Márquez Valle, Germán Paredes Guerra y Juan Carlos Pacheco, quienes comentaron los principales cambios contenidos en la Reforma fiscal, que están alineados a una mayor eficiencia recaudatoria. Entre las modificaciones destacadas, comentaron la limitación sobre deducciones, medida para evitar el uso indebido de deducciones fiscales y la aplicación excesiva de pérdidas fiscales.
Para el último día de la jornada, Heidi Martínez Marín presentó su ponencia Calidad y ética: ADN de la información contable, donde desarrolló el papel del Código de Ética Profesional (CEP) en el ejercicio de la profesión contable independiente como un elemento fundamental y transversal. Según lo comentado por la especialista, los principios contenidos en el CEP deben orientar la labor contable de manera permanente, desde el cumplimiento normativo y la preservación de la independencia profesional, hasta el uso de tecnologías de la información de manera pertinente y consciente de los riesgos.
En esa misma línea, Parménides Lozano Rodríguez recuperó las prácticas indebidas que debe evitar un especialista en auditoría, con el fin de preservar su independencia. Entre lo comentado, el experto señaló la importancia de mantener el escepticismo profesional y evaluar los clientes potenciales con un enfoque basado en riesgo, con el fin anteponer el criterio profesional incluso de manera preliminar a la aceptación de un encargo; todas estas acciones tienen un impacto y se deben tomar bajo un mismo sentido: mitigar riesgos y prestar un servicio de calidad.
Para abonar al tema, Juan Carlos Bojorges Pérez, destacó una clave para entender la importancia de la ética en específico para ejercicio independiente: no existe una jerarquía ni supervisión institucional que dictamine qué hacer, por lo que la conciencia, integridad y compromiso del profesional son las brújulas de acción para los especialistas.
Para finalizar el evento y rematar la perspectiva descrita durante el último día de esta jornada, Javier Díaz Brassetti destacó durante su ponencia que la ética no solo se cultiva con cumplimiento normativo, sino que se labra desde las acciones diarias y se alimentan de una cultura que promueve el bien actuar desde su forma más cotidiana hasta manifestarse en el ejercicio profesional diario del especialista en contaduría pública. De esta forma, promover el compromiso profesional con la ética es una labor para todos y todas que se alimenta del actuar diario.

Eventos recientes
La calidad de la educación contable está vinculada tanto con la actualización de los conocimientos como con la formación ética y el bienestar de quienes tienen a su cargo la enseñanza. Bajo esta perspectiva se desarrolló la Jornada Docente 2026, organizada por la comisión de Docencia del Colegio, en la que especialistas compartieron experiencias y analizaron los desafíos que enfrenta la formación de los futuros profesionales.Al dar la bienvenida, Rosalía Ortega López, presidenta del Colegio, destacó que la docencia representa una responsabilidad que trasciende la transmisión de conocimientos técnicos, pues contribuye a desarrollar el pensamiento crítico, la capacidad de análisis y el compromiso ético de los estudiantes. También hizo hincapié en la necesidad de fortalecer el vínculo entre la enseñanza académica y la práctica profesional, y reconoció la participación de la Vicepresidencia de Vinculación Universitaria y de la comisión de Docencia en la realización del encuentro. Respecto a las modalidades de capacitación, señaló que el Colegio continuará impulsando encuentros presenciales de alto valor para la comunidad académica, además de mantener su oferta virtual.Como parte de las primeras intervenciones, Georgette del Pilar Pavia González, coordinadora general en RIIED del IPN, analizó el burnout en la vida del docente. Explicó que el desgaste profesional no responde únicamente a circunstancias personales, sino también a las condiciones laborales y organizacionales. Entre los factores que pueden propiciarlo mencionó la acumulación de actividades académicas y administrativas, las exigencias de productividad y la dificultad para desconectarse del trabajo. Asimismo, advirtió que sus efectos alcanzan tanto al profesorado como a los estudiantes y a las propias instituciones, por lo que planteó la necesidad de identificar los riesgos psicosociales y generar condiciones que favorezcan el bienestar y la continuidad de la labor educativa.En materia de ética, María Margarita Aranda Martínez, presidenta de la Comisión Nacional de Ética Profesional del IMCP, presentó los principales cambios al Código de Ética Profesional y sus implicaciones para la enseñanza. Durante su exposición revisó situaciones que pueden comprometer la actuación de los docentes, como los conflictos de interés, la falta de imparcialidad en las evaluaciones y el manejo inadecuado de información. También explicó las actualizaciones relacionadas con el uso de tecnología, la planificación fiscal y la auditoría de grupos, y destacó la importancia de preparar a los estudiantes para reconocer riesgos y actuar con integridad y responsabilidad.En otro orden de ideas, Nedi Rueda Del Valle, Gabriela González Hernández y María Teresita Eugenia de Jesús Lara Acuña, integrantes de la comisión de Docencia del Colegio, dieron a conocer los resultados del estudio Impacto de la ética del profesional contable en la calidad de la información financiera. Las especialistas explicaron que la investigación buscó identificar la relación entre los principios éticos y la calidad de la información que utilizan las organizaciones para tomar decisiones. Para ello, trabajaron con una muestra de 200 contadores públicos y analizaron aspectos como la relevancia y la representación fiel de la información financiera. Entre los resultados destacaron la objetividad, la diligencia y competencia profesional, y la integridad como elementos representativos en la preparación de información confiable.Siguiendo con el programa, Catalina Mejía Balcázar, asesora del Comité Ejecutivo, abordó la importancia de incorporar las Normas Internacionales de Gestión de Calidad (NIGC) en los programas universitarios. Señaló que la preparación de los futuros contadores debe responder a los estándares que actualmente aplican las firmas, por lo que consideró necesario pasar de una revisión correctiva de la calidad a un modelo preventivo basado en la identificación y gestión de riesgos. En este sentido, expuso la importancia de integrar las NIGC 1 y 2 en los planes de estudio y fortalecer la colaboración entre el IMCP y las universidades, además de impulsar la actualización y preparación de los docentes.En el panel El futuro de la carrera de Contador Público y su impacto ético, participaron Ivett Guillén Morales, directora de la ESCA, Unidad Tepepan; Alfonso Ayala Rico, secretario general de la FCA-UNAM; Manuel Tamez Zendejas, vicepresidente de Comunicación e Imagen del Colegio, y Roberto Ernesto Juárez Jiménez, jefe del Departamento de Formación Profesional en Contaduría Pública de la ESCA Santo Tomás del IPN. Moderados por Víctor Manuel Pérez Ruiz, vicepresidente de Vinculación Universitaria, analizaron los retos de la formación contable ante el avance de la inteligencia artificial, así como la actualización de los planes de estudio, el desarrollo de nuevas competencias y la importancia de fortalecer el pensamiento crítico y la ética profesional.Al cierre, Miguel Ángel Ávila Milpa, presidente de la comisión de Docencia del Colegio, agradeció la participación de ponentes, panelistas y equipo organizador. Asimismo, resaltó que la labor docente va más allá de transmitir conocimientos, pues también implica formar el criterio y el carácter de los futuros contadores. Finalmente, invitó a los asistentes a llevar los aprendizajes de la jornada a las aulas y declaró clausurada la Jornada Docente 2026.
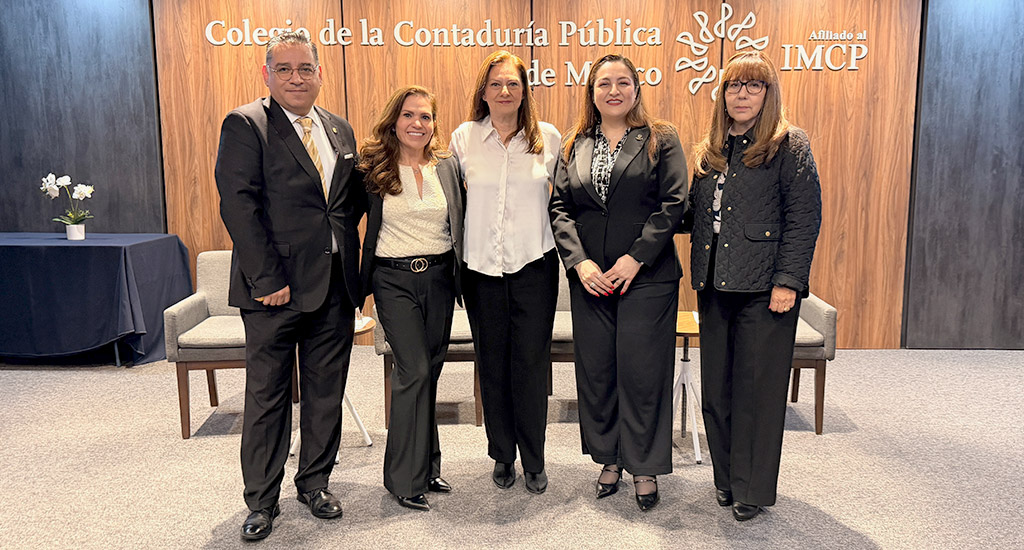
Este 12 de noviembre, el Colegio presentó el foro Compliance de las contribuciones locales, un espacio de análisis en el que comisionados abordaron los principales desafíos en torno al cumplimiento de las obligaciones fiscales estatales y municipales, así como la trascendencia de establecer mecanismos que faciliten a los contribuyentes identificar y atender riesgos.Durante el encuentro, los contadores Hugo Figueroa Ángeles, Francisco Sánchez Hernández y Sergio Ríos Alonso dialogaron sobre la aplicación del compliance en un punto focalizado como lo son las contribuciones locales; al respecto, destacaron la necesidad de fortalecer los procesos internos para facilitar el cumplimiento de las disposiciones.Además, el contador Sánchez Hernández expuso el panorama general de las obligaciones estatales y municipales, destacando la heterogeneidad normativa entre las distintas jurisdicciones del país. Señaló que el desconocimiento en impuestos sobre nóminas, contribuciones inmobiliarias y derechos locales suele derivar en contingencias financieras.También, comentó que las obligaciones fiscales no se limitan al ámbito federal, debido a que las empresas y demás contribuyentes también deben atender disposiciones de carácter estatal y municipal. En este contexto, el compliance, como mecanismo, puede contribuir a establecer procedimientos orientados a identificar y evaluar riesgos, definir controles y dar seguimiento a las obligaciones correspondientes.Por su parte, el contador Sergio Ríos profundizó en la implementación práctica del compliance tributario como herramienta para identificar, medir y evaluar riesgos fiscales. Explicó que el diseño de matrices de riesgo y el establecimiento de controles internos documentados permiten a los contribuyentes detectar desviaciones de manera oportuna, asegurar la trazabilidad de la información contable y fortalecer la gobernanza fiscal de las empresas.Para complementar la exposición, el contador Figueroa Ángeles centró su participación en la atención efectiva de los actos de fiscalización emprendidos por las autoridades locales.Sobre lo anterior, indicó que un programa de cumplimiento debidamente ejecutado facilita la integración de expedientes de defensa y soporte documental, lo cual resulta determinante para responder con oportunidad a requerimientos, visitas domiciliarias o revisiones de gabinete, reduciendo la exposición a créditos fiscales y sanciones administrativas.
Este 11 de noviembre, el Colegio llevó a cabo el foro Reformas fiscales 2027, lugar en el que especialistas revisaron las principales modificaciones previstas para el próximo ejercicio en la Ley de Ingresos de la Federación (LIF), la Ley del Impuesto sobre la Renta (LISR), la Ley del Impuesto al Valor Agregado (LIVA) y el Código Fiscal de la Federación (CFF), así como sus posibles efectos para personas físicas y morales. La sesión fue coordinada por Cecilia Bustamante Bejarano y contó con la participación de Ángel José Turanzas Díaz, Carlos Arturo Rubio Rojas y Alejandra Yarabi Solórzano Camacho, integrantes de la coordinación Fiscal.En el foro se destacó que la reforma fiscal se desarrolla en un contexto de crecimiento económico moderado, presión sobre las finanzas públicas y una menor recaudación del ISR. En su participación, Ángel José Turanzas Díaz explicó que las estimaciones oficiales contemplan un crecimiento de 1.5 a 2.5% para 2027, con una proyección puntual de 2.05%, mientras que la recaudación tributaria representa una parte significativa de los ingresos públicos.Turanzas Díaz también expuso los principales componentes de la LISR y su relación con las prioridades de fiscalización del Servicio de Administración Tributaria (SAT). Entre los cambios señaló el establecimiento de límites a las deducciones y a la aplicación de pérdidas fiscales en personas morales con ingresos superiores a 50 millones de pesos, además de modificaciones al Régimen Simplificado de Confianza (Resico), medidas sobre pagos al extranjero y disposiciones vinculadas con grupos de sociedades. Asimismo, se abordó la continuidad del Plan Maestro del SAT, cuyos criterios de fiscalización se concentran en operaciones con factureras, pérdidas fiscales recurrentes, deducciones simuladas, ingresos no declarados, abuso de estímulos, operaciones con paraísos fiscales e inconsistencias en comercio exterior.Por su parte, Carlos Rubio Rojas concentró su exposición en la reforma a la LISR; al respecto, explicó que el mecanismo aplicará a determinadas personas morales residentes en México que hayan declarado ingresos acumulables superiores a 50 millones de pesos y que determinen utilidad fiscal. El esquema establece límites tanto para las deducciones autorizadas como para la disminución de pérdidas fiscales de ejercicios anteriores, con efectos también en los pagos provisionales.De igual forma, señaló que las pérdidas fiscales únicamente podrán disminuirse hasta por 50% de la utilidad fiscal del ejercicio, una vez aplicado el límite a las deducciones. También explicó los efectos de estas reglas en los pagos provisionales de 2027 y revisó los posibles argumentos de inconstitucionalidad asociados con proporcionalidad y equidad tributaria, así como los momentos en los que podría plantearse una impugnación.Por último, Alejandra Solórzano Camacho complementó el análisis del foro hablando sobre el uso de pagos a partes relacionadas residentes en el extranjero para erosionar la base gravable en México. De acuerdo con el análisis, la práctica recurrente consiste en pactar una exigibilidad prorrogada o diferida sin que exista un desembolso real o pago al extranjero. A pesar de no realizarse el entero de la retención del ISR, los contribuyentes venían aplicando la deducción al momento del devengo, generando un desequilibrio financiero y fiscal.Finalmente, un punto relevante del que se habló fueron los ajustes a la Cuenta de Capital de Aportación, específicamente en los supuestos de capitalización de pasivos. De acuerdo con la especialista, la iniciativa busca endurecer los criterios para evitar la inflación artificial de esta cuenta fiscal; “el propósito es dotar de mayor precisión a la norma para distinguir con claridad los reembolsos de capital de la distribución de utilidades”.