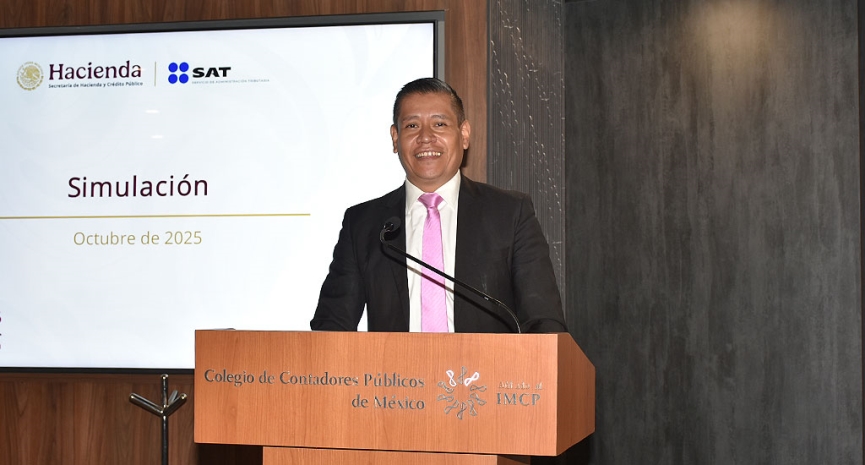
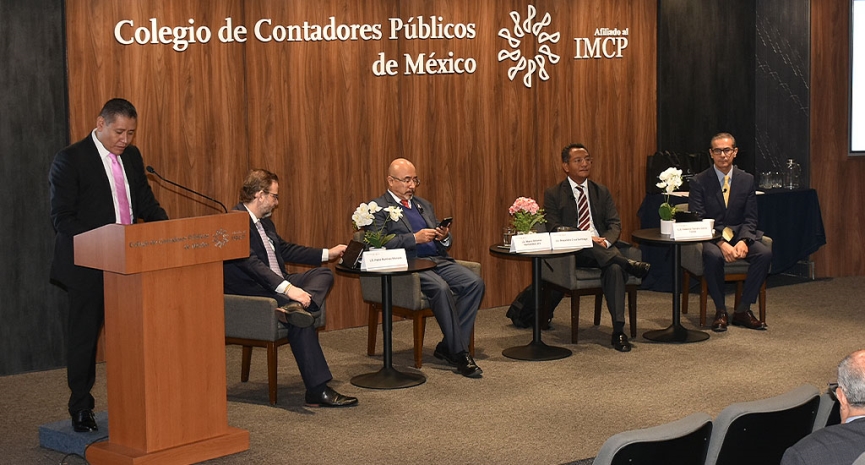
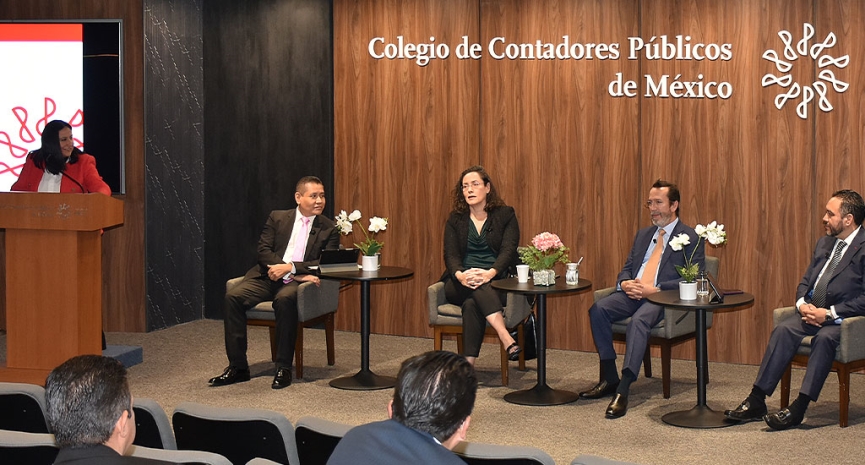
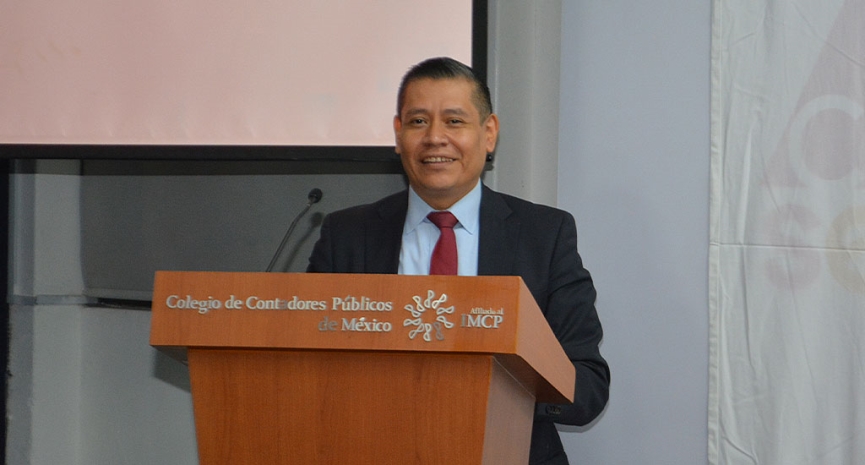
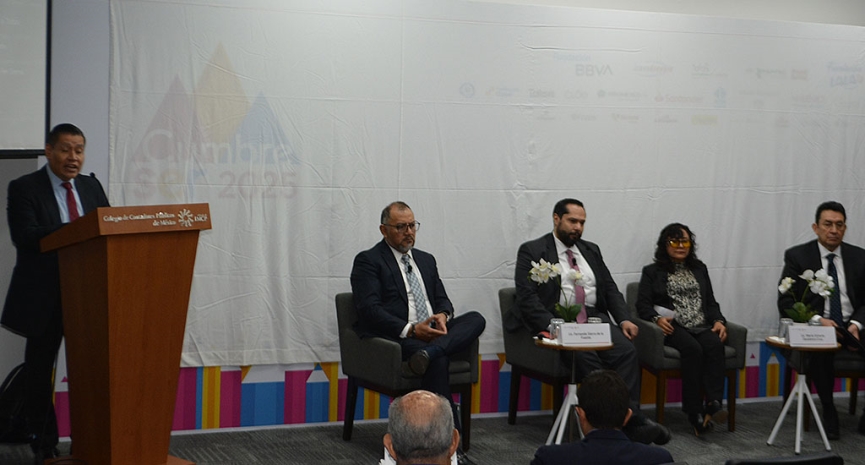
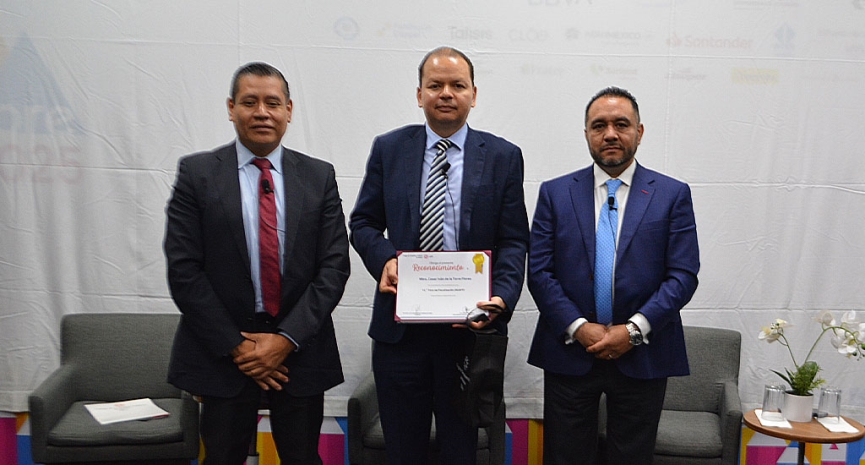
El Colegio realizó el 12.° Foro de Fiscalización (AGAFF) los días 28 y 29 de octubre. Este foro se centró en la Administración General de Auditoría Fiscal Federal (AGAFF), que, como parte del Servicio de Administración Tributaria (SAT), tiene la finalidad de velar por el correcto cumplimiento de las obligaciones fiscales de los contribuyentes.
A lo largo de las dos jornadas del foro, se presentaron siete paneles con la participación de especialistas en temas fiscales, así como funcionarios del SAT y de la Procuraduría de la Defensa del Contribuyente (Prodecon).
Los temas abordados incluyeron: Simulación de Operaciones, Novedades en materia de actividades vulnerables y Lavado de Dinero, Comentarios en materia de comercio exterior, Consideraciones del dictamen fiscal, Devolución de saldos a favor en impuestos, Comentarios generales en el Plan Maestro de Fiscalización y Acuerdos conclusivos.
La coordinación del evento estuvo a cargo de Graciela Rojas Mejía, Pablo Cervantes García y Eduardo Arizmendi Salcido (estos dos últimos también fungieron como moderadores), todos ellos integrantes de la comisión técnica Fiscal.
Por su parte, los moderadores de cada panel estuvieron representados por los comisionados en Fiscal Antonio Alberto Vela Peón, Mirella Mirandina Plácido Hernández, Eduardo Sánchez Lemoine, Federico Tercero Garza Torres, Pablo Ramírez Morales, Guadalupe Santos Moreno, Enrique Ramírez Luna (de la comisión técnica de Auditoría Fiscal) y Genaro Eliseo Gómez Muñoz (consultor independiente).
El primer día comenzó con la ponencia sobre Simulación de Operaciones, con las intervenciones de Marco Antonio Hernández Lara y Alejandro Cruz Santiago, administradores centrales de apoyo jurídico del SAT.
En sus participaciones, definieron la simulación como el acto en que las partes declaran falsamente lo que no ha pasado o no se ha convenido. Además, explicaron los tipos de simulación: absoluta (el acto no tiene nada de real, como las operaciones de EFOS definitivos) y relativa (falsa apariencia que oculta el verdadero carácter del acto jurídico).
Respecto al combate a la simulación, las autoridades mencionaron que se apoyan en el artículo 69-B del Código Fiscal de la Federación (CFF) y la adición del artículo 113-B, que sanciona penalmente la expedición o adquisición de comprobantes fiscales falsos que no amparen operaciones existentes, verdaderas o actos jurídicos reales.
El segundo panel contó con la intervención de Castor Álvarez Ortiz, administrador central de apoyo jurídico de actividades vulnerables del SAT, quien expuso el tema de las Novedades en Actividades Vulnerables y Lavado de Dinero. En este contexto, destacó el papel del Grupo de Acción Financiera Internacional (GAFI) como organismo que promueve estándares para combatir el lavado de dinero y el financiamiento al terrorismo.
Explicó que México, miembro desde el año 2000, está en proceso de una evaluación mutua (quinta ronda) por parte del GAFI, la cual verifica el cumplimiento técnico de los 40 estándares y la efectividad del régimen de prevención; la visita in situ continuará el próximo año y el informe final se discutirá en octubre de 2026.
En cuanto al Marco Legal Nacional, comentó que la Ley Federal para la Prevención e Identificación de Operaciones con Recursos de Procedencia Ilícita (LFPIORPI o Ley Antilavado), vigente desde 2013, regula las actividades vulnerables. Finalmente, cerró su intervención mencionando el rol de los contadores y abogados como prestadores de servicios profesionales, quienes son considerados gatekeepers y sujetos obligados.
El primer día concluyó con la ponencia Comentarios en materia de comercio exterior a cargo de Gloria Rocío Estrada Antón y Alberto Ruiz Roja de la comisión técnica de Comercio Exterior, quienes se centraron en la perspectiva de la fiscalización para grandes contribuyentes en operaciones de comercio exterior y aduanas, en el contexto de la próxima reforma a la Ley Aduanera que entraría en vigor a partir del 1 de enero.
Sobre dicha reforma, comentaron que busca elevar la vigilancia sobre empresas con operaciones trascendentes (como aquellas con programas de fomento -IMMEX-, que operan un recinto fiscalizado estratégico, o un almacén general de depósito), señalando que los agentes aduanales han sido "castigados".
En cuanto a las tendencias de fiscalización, argumentaron que la Administración General de Auditoría de Comercio Exterior (AGACE) enfoca la vigilancia en aspectos sensibles del plan maestro de fiscalización, con un nuevo escenario que incluye la facilidad de la autoridad para acceder a documentación y anticipar tendencias de omisión.
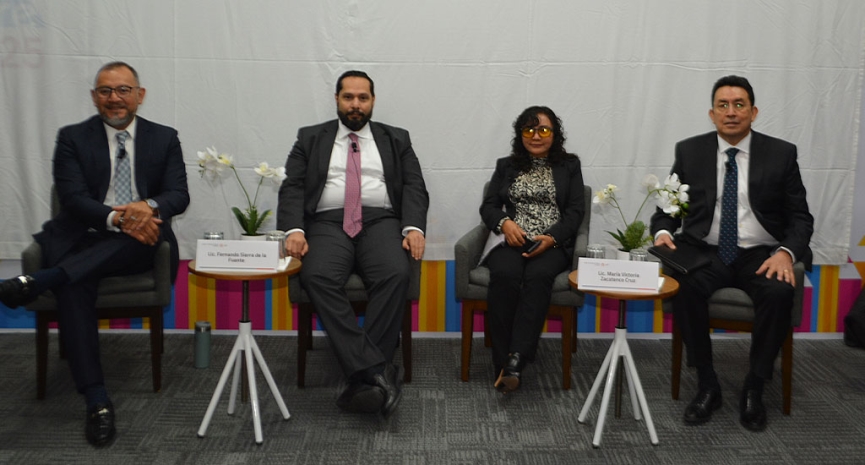
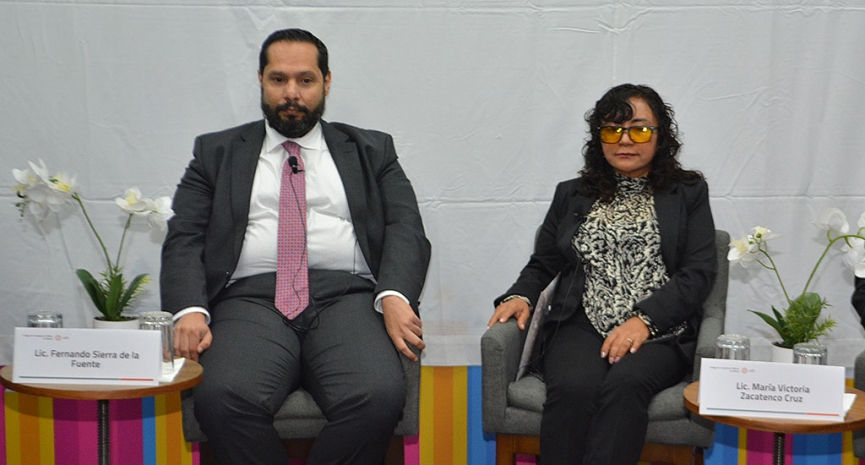
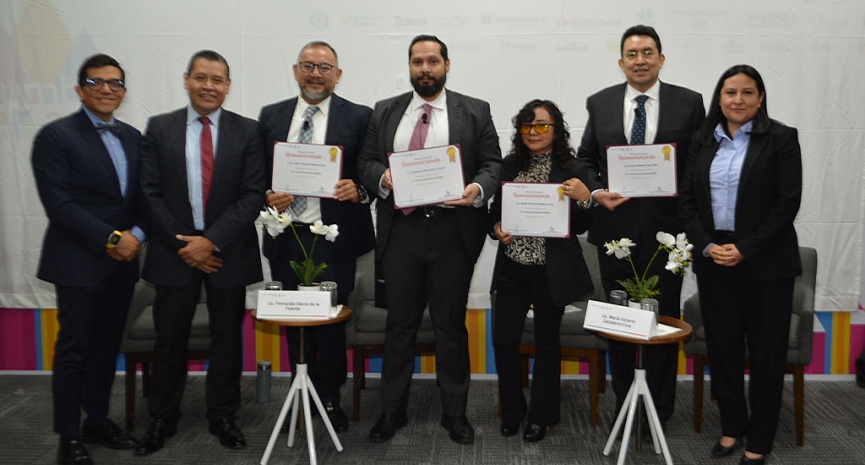
El segundo día abrió con el tema de las Consideraciones del Dictamen Fiscal, con las participaciones de Fernando Sierra de la Fuente, administrador central de operación de la fiscalización nacional, y María Victoria Zacatenco Cruz, administradora de operación de la fiscalización 1, ambos de la administración general de auditoría fiscal federal del SAT.
Su participación se enfocó en la relevancia y el proceso de presentación del dictamen fiscal ante el SAT, destacando la función del contador público y las herramientas de aclaración disponibles.
Enfatizaron que el dictamen fiscal es una herramienta fundamental para el SAT porque le permite conocer a los contribuyentes y obtener información valiosa para la fiscalización, cuyo objetivo es dar certeza a las cifras financieras y fiscales del contribuyente.
Asimismo, proporciona al contribuyente la seguridad de que un tercero independiente (el contador público) revisa sus cifras y emite una opinión sobre su situación fiscal. Recordaron que son obligados a presentar el dictamen fiscal aquellos contribuyentes que cumplan con umbrales de:
• Ingresos acumulables superiores a $157,000,000.
• Valor del activo superior a $124,000,000.
• Tener por lo menos 300 trabajadores.
• Deben manifestarlo en su declaración anual (checando con el ejercicio inmediato anterior).
Aclararon que no existe el Dictamen complementario, pero sí hay un Escrito de Aclaraciones para corregir datos o discrepancias en el dictamen fiscal. Recomendaron presentar un escrito de aclaraciones ante un error evidente, el cual debe ser presentado por el contador que firmó el dictamen, mediante un escrito en la Oficialía de Partes de la Administración General de Auditoría (o la de Grandes Contribuyentes, según corresponda).
Por último, las autoridades recomendaron adelantar el proceso de presentación del dictamen y no esperar a los últimos días para evitar la saturación del sistema. También es crucial presentar el dictamen a tiempo y cumplir con la obligación de presentar los papeles de trabajo (cuyo porcentaje de cumplimiento ha mejorado al 91.7% para 2023), ya que se están comenzando a aplicar sanciones por la no presentación.
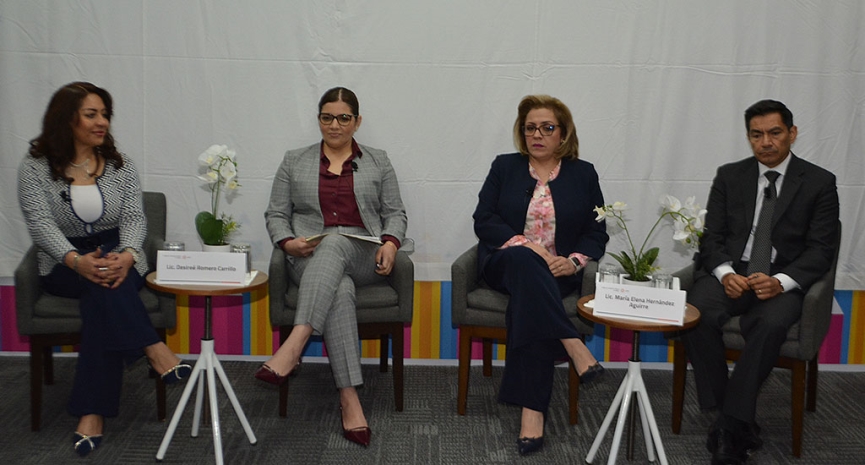
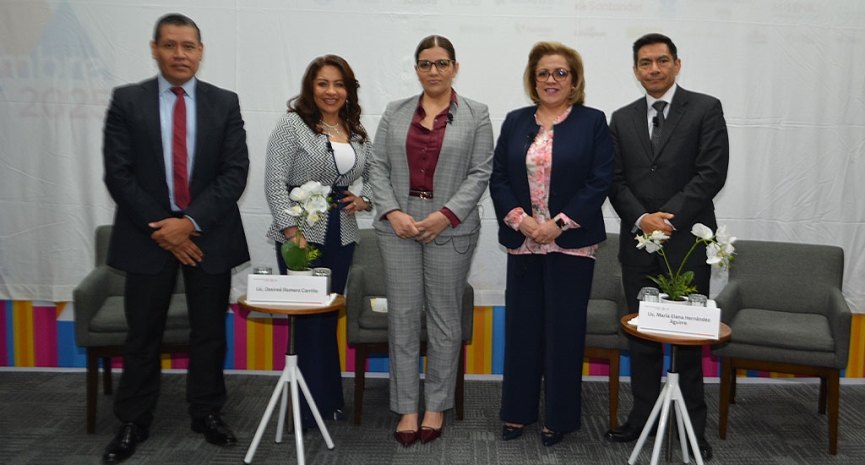
La segunda intervención del día trató el tema de la Devolución de saldos a favor de impuestos, con la participación de Desireé Romero Carrillo, administradora central de devoluciones y compensaciones del SAT, y María Elena Hernández Aguirre, quienes expusieron que el tema de las devoluciones están previstas principalmente en el artículo 22.° del CFF, detallando el proceso, los plazos, los desafíos y las estadísticas.
Las representantes del SAT explicaron que el proceso de devolución sigue el flujo de: (1) el contribuyente presenta una declaración que genera una cantidad a favor; (2) presenta la solicitud; (3) el trámite se asigna a la administración concentrada; (4) la autoridad tiene 40 días para resolver; (5) se puede emitir un primer o segundo requerimiento, o iniciar una orden de facultades de comprobación (auditoría) que puede durar 90 o 180 días; y (6) se emite la resolución (Autorizada, Desistida o Negativa) y, si es favorable, se efectúa el depósito.
Enfatizaron que, en los plazos para contestar son de 20 y 10 días, respectivamente, y, en cuanto a la decisión en el primer requerimiento, si la autoridad tiene los elementos de fondo suficientes, puede emitir una resolución de desistimiento o negativa desde el primer requerimiento sin necesidad de ir a un segundo, siendo el primer requerimiento el procedimiento más utilizado.
En materia de recaudación, comentaron que se han devuelto $718,000 millones de pesos (1% más que el año anterior), siendo el IVA el principal rubro de devoluciones (con un crecimiento del 2%). En Solicitudes Resueltas, se resolvieron 1,253,000 solicitudes (1% más) y en Devoluciones Automáticas (ISR), es el que más dinero devuelve, con $44,032 millones de pesos (4.7% más que el año anterior).
Finalmente, recomendaron a los contribuyentes ser muy precisos al enviar la documentación (por ejemplo, estados de cuenta sólo del mes que corresponde) para evitar que la autoridad rechace o requiera la información por ser ilegible, incompleta o errónea.
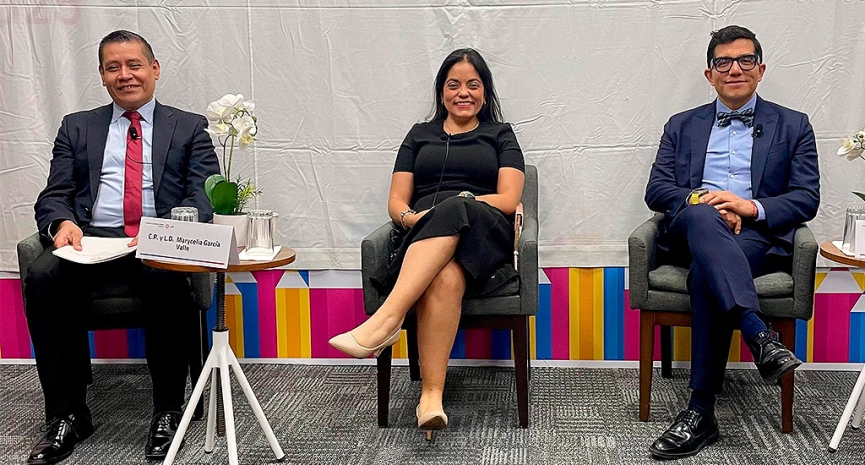
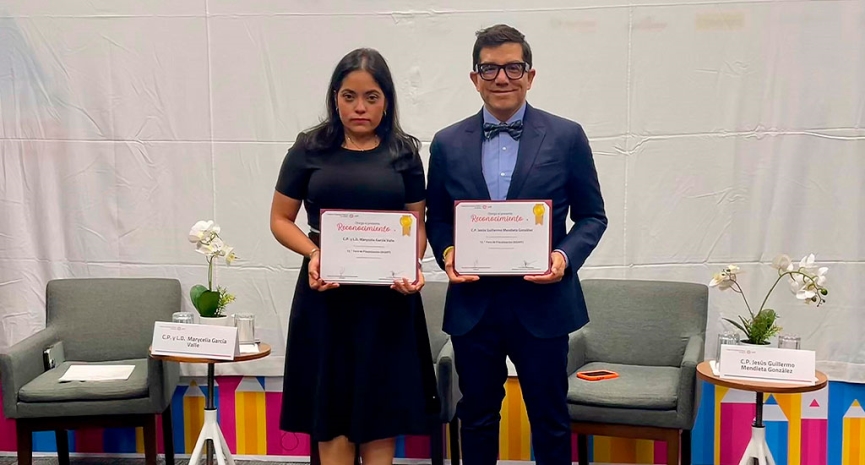
La tercera mesa de diálogo estuvo conformada por Marycelia García Valle y Jesús Guillermo Mendieta González de las comisiones técnicas de Fiscal y Auditoría Fiscal, respectivamente, quienes hablaron sobre los Comentarios generales Plan Maestro de Fiscalización. Se centraron en las Cartas Invitación (vigilancia profunda), destacando que no atender una carta invitación puede derivar en la restricción del Certificado de Sello Digital (CSD) y la apertura de un acto de fiscalización formal.
Por ello, se recomienda aprovechar estas cartas como una "fotografía" de las irregularidades detectadas por la autoridad para aclarar, atender y corregirse de forma temprana. Enfatizaron la necesidad de educar al contribuyente para que involucre al asesor fiscal desde el "momento cero", pues la autocorrección oportuna es preferible a llegar a juicios, que resultan más costosos y largos.
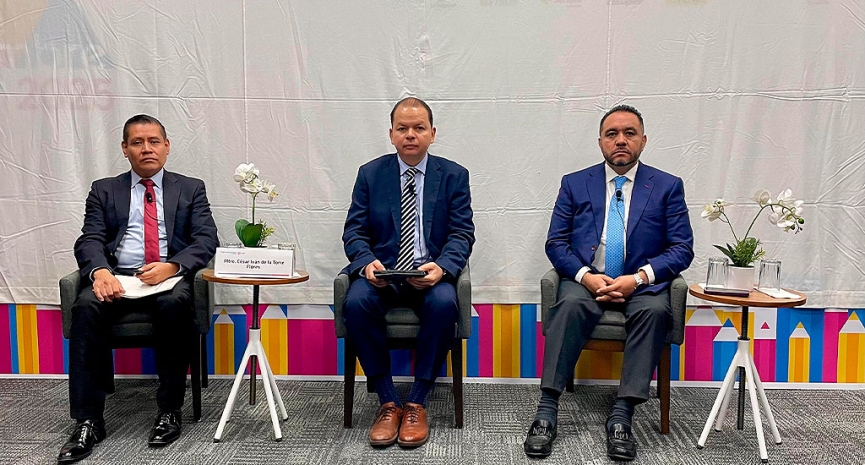
Para cerrar el Foro de Fiscalización, se contó con la presencia de César Iván de la Torre Flores, director general de acuerdos conclusivos “A” en la Prodecon, quien versó su participación en el tema de los Acuerdos Conclusivos. Comentó que esta figura se tramita a través de la Prodecon (organismo protector de derechos humanos del contribuyente) y es un mecanismo para resolver controversias durante la auditoría.
El ombudsman mencionó que la Prodecon ha reportado una efectividad superior al 70% en acuerdos totales o parciales entre 2014 y 2024. Finalmente, se dieron consejos para afrontar las diligencias presenciales (mesas de trabajo de los acuerdos conclusivos), como mantener un tono técnico, anticipar escenarios de la autoridad y contar con contraargumentos preparados.
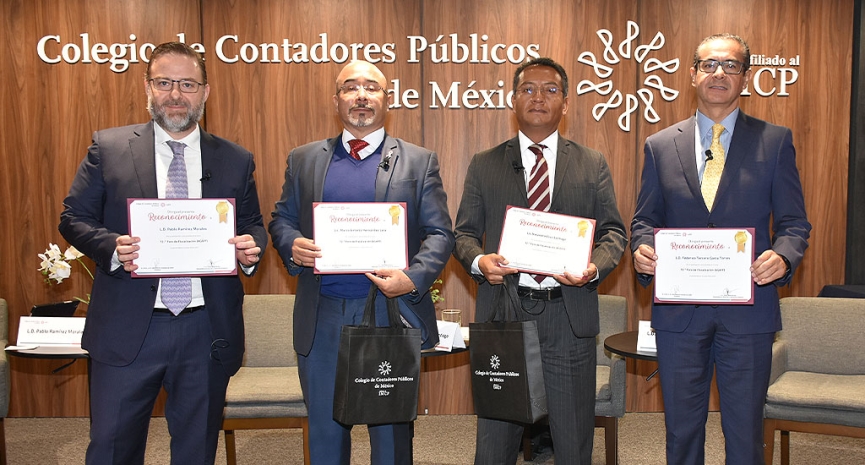
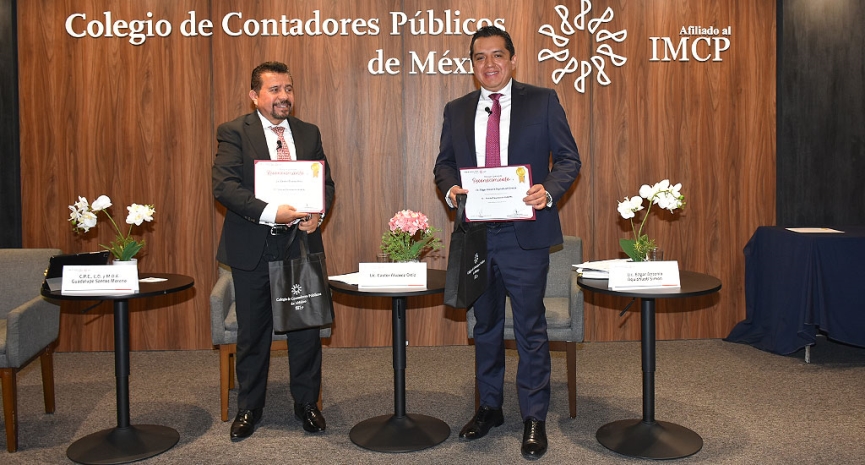
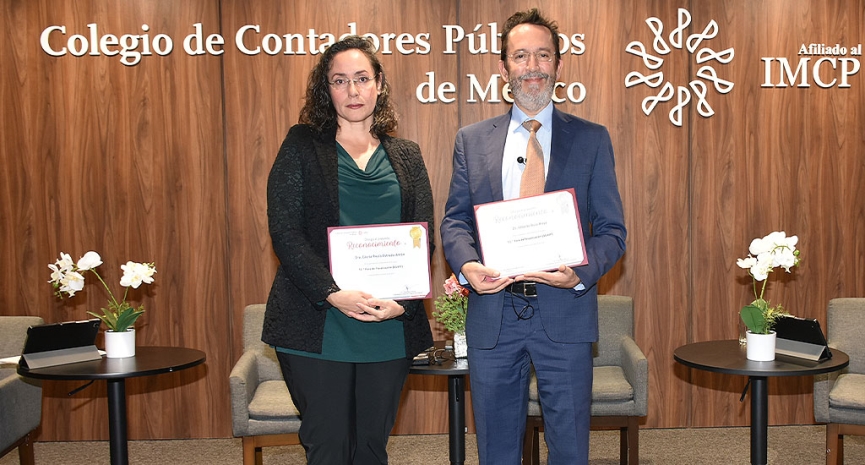
Al término de cada una de las participaciones, se realizó una ronda de preguntas y respuestas y se entregó un reconocimiento de participación a los ponentes.

Eventos recientes
La creciente incorporación de factores ambientales y otros aspectos no financieros a la información empresarial plantea nuevas consideraciones para el trabajo de auditoría. Este vínculo fue abordado durante el curso El auditor financiero en la revisión de temas de sostenibilidad, realizado el 19 de septiembre por la comisión de Auditoría del Colegio, en el que se revisaron los nuevos requerimientos para generar, reportar y asegurar este tipo de información.La sesión contó con la participación de Juan Carlos Rodríguez de León, integrante de la comisión de Sostenibilidad, y Rafael Yela Gutiérrez, de la comisión de Auditoría. La coordinación estuvo a cargo de Justo Elí Jiménez Rodríguez y Jessica Gómez Domínguez, también integrantes de esta última comisión.Durante su participación, Rodríguez de León explicó la relación entre la sostenibilidad y la información financiera, y destacó la importancia de conectar los datos financieros y no financieros bajo una misma narrativa. En este contexto, hizo referencia a las normas IFRS S1 y S2, así como a las Normas de Información de Sostenibilidad (NIS), vigentes en México desde 2025, que incorporan 30 Indicadores Básicos de Sostenibilidad. También abordó el concepto de doble materialidad y señaló que los riesgos de sostenibilidad pueden tener consecuencias directas en las cifras de una organización.Para ejemplificarlo, explicó que un evento como una inundación puede afectar el flujo de efectivo, el costo de capital, las provisiones, el valor de los activos o las inversiones. Bajo esta perspectiva, destacó que la información de sostenibilidad no debe permanecer aislada de los estados financieros, sino integrarse a la información que utilizan inversionistas y acreedores para valorar los riesgos y oportunidades de una empresa.Por su parte, Yela Gutiérrez centró su exposición en el trabajo del auditor frente a la información de sostenibilidad y en la transición hacia la Norma Internacional de Aseguramiento de Sostenibilidad 5000 (NIA 5000), que será obligatoria para ejercicios que inicien a partir del 15 de diciembre de 2026. Explicó que el aseguramiento de sostenibilidad es distinto de la auditoría de estados financieros y contempla encargos de seguridad limitada y de seguridad razonable. Asimismo, detalló que el proceso comprende etapas como la aceptación, planeación, evaluación de riesgos, obtención de evidencia y emisión de conclusiones.Al referirse a los riesgos del encargo, advirtió que la información de sostenibilidad suele generarse fuera de los sistemas financieros tradicionales, lo que puede incrementar la posibilidad de errores, sesgos o prácticas de greenwashing. Por ello, enfatizó la importancia de garantizar la trazabilidad de los datos desde su origen hasta el reporte final y de evaluar los controles internos. Finalmente, señaló que estos trabajos pueden requerir equipos multidisciplinarios, con especialistas en áreas como ingeniería ambiental o hidrología, aunque puntualizó que la responsabilidad sobre la conclusión final permanece en el líder del encargo.
El Colegio llevó a cabo, este 17 de septiembre, el foro Iniciativa fiscal para 2027, espacio de análisis en el que María Mancilla Rendón, Arturo Halgraves Cerda, Juan Torres Romero y Eduardo Sánchez Lemoine revisaron el proyecto de iniciativa de reforma y expusieron sus posibles implicaciones para contribuyentes y organizaciones.Durante el encuentro, la doctora Mancilla Rendón abordó los aspectos relacionados con la Ley de Ingresos de la Federación (LIF), los estímulos fiscales y las expectativas de recaudación. Como parte de su exposición, explicó el procedimiento previsto en la Ley Federal de Presupuesto y Responsabilidad Hacendaria para la presentación y aprobación de la Ley de Ingresos y el Presupuesto de Egresos, así como los elementos que integran los Criterios Generales de Política Económica. Por lo anterior, informó que se prevé una aceleración de la economía mexicana con una expansión del PIB de entre 1.5% y 2.5%, menor inflación y estabilidad cambiaria.Además, puntualizó que los ingresos presupuestarios ascenderían a 9.157 billones de pesos, equivalentes a 23.2% del Producto Interno o Interior Bruto (PIB), con una variación real de 3.9% respecto a 2026. Los ingresos tributarios representarían 15.9% del PIB.La ponente explicó el papel de la recaudación como mecanismo de distribución de recursos hacia las entidades federativas y los municipios, así como la función del Fondo de Estabilización de los Ingresos de las Entidades Federativas ante posibles variaciones en la recaudación.Otro de los temas expuestos fue el esquema de multas por incumplimiento de obligaciones fiscales federales distintas del pago de contribuciones. Al respecto, detalló los supuestos relacionados con el Registro Federal de Contribuyentes (RFC), la presentación de declaraciones, solicitudes y avisos, así como las obligaciones vinculadas con la contabilidad y los pagos provisionales.Por su parte, Arturo Halgraves Cerda concentró su participación en siete modificaciones con posibles efectos operativos, particularmente en materia de Impuesto al Valor Agregado (IVA), retenciones e Impuesto Especial sobre Producción y Servicios (IEPS); entre los planteamientos revisados se encontró el tratamiento fiscal para libros, periódicos y revistas, cuya tasa cero estaría condicionada a que al menos el 90% de los ingresos del ejercicio anterior proviniera de la venta de estos bienes.El análisis de Halgraves Cerda también abarcó las retenciones aplicables a plataformas digitales, la ampliación del tratamiento de tasa cero para determinados productos de gestión menstrual, las restricciones al acreditamiento del IVA en ciertos casos relacionados con aseguradoras, una alternativa de pago para contribuyentes del Régimen Simplificado de Confianza (Resico) y medidas de trazabilidad para productos con nicotina.En tanto, Juan Torres Romero centró su intervención en el mecanismo propuesto para el control de las deducciones autorizadas y las pérdidas fiscales. Explicó que la iniciativa contempla incorporar a la Ley del Impuesto Sobre la Renta (LISR) un límite para las deducciones de personas morales con ingresos superiores a 50 millones de pesos, así como disposiciones relacionadas con la disminución de las cantidades que no puedan aplicarse en el ejercicio correspondiente.Finalmente, Eduardo Sánchez Lemoine incorporó la perspectiva jurídica al análisis de las deducciones estructurales y no estructurales. Explicó que las primeras corresponden a erogaciones vinculadas con la producción u obtención de los ingresos y que su reconocimiento se relaciona con el principio de proporcionalidad tributaria, al permitir determinar la renta neta que constituye la base del ISR.En contraste, señaló que las deducciones no estructurales no mantienen ese vínculo directo con la generación de ingresos. Como parte de esta revisión, Sánchez Lemoine hizo referencia al criterio de la primera sala de la Suprema Corte de Justicia de la Nación (SCJN) respecto de la limitación a la deducción de intereses netos.
El 14 de septiembre se presentó en el Colegio un curso destinado a desarrollar sobre los descuentos de créditos de vivienda del Instituto del Fondo Nacional de la Vivienda para los Trabajadores (Infonavit): Descuentos de Infonavit. La intención del curso fue construir un espacio práctico cercano a la realidad que permitiera a los asistentes consolidar sus conocimientos técnicos mediante ejemplos prácticos y fue presentado por Miguel Arnulfo Castellanos Cadena, coordinador del curso y representante de la comisión T. de Seguridad Social. Francisco Javier Ibarra Mayoral fue el encargado de desarrollar el tema para la audiencia, quien comenzó señalando que los créditos para la vivienda proporcionados por el Infonavit se mantienen como opciones competitivas frente a créditos bancarios en la mayoría de los casos, por lo que conocer su funcionamiento, límites y alcances es conocimiento esencial para el especialista. El experto señaló que el Infonavit proporciona distintos tipos de créditos como los créditos de cuota fija monetaria, que representan la mayor parte de la cartera, los créditos en veces de Unidad de Medida y Actualización (UMA) o unidad mixta y los créditos porcentuales, siendo estos últimos los menos comunes en comparación a los otros dos. Francisco Ibarra señaló que, para el caso de la cuota fija, ésta representa certeza para los trabajadores y facilita la planeación, convirtiéndola en una opción accesible financiera y administrativamente.Al desarrollar los cuerpos normativos vinculados a estos créditos para la vivienda se desarrolló la Ley del Infonavit, el marco legal que regula a la institución y donde se establecen las obligaciones patronales, como el pago de aportaciones de cada trabajador mientras exista una relación laboral y, por tanto, la realización de los descuentos en los salarios conforme lo dispuesto en la Ley Federal del Trabajo (LFT).Uno de los grandes escenarios que debe considerar el patrón, tras la reforma de la Ley Infonavit del 2025, es que la obligación de los descuentos y enteros por créditos de vivienda no se suspende por ausencias o incapacidades médicas, ya que se debe cubrir un 5% del salario base de cotización y pagar la amortización del crédito Infonavit, aunque el trabajador no perciba salario directamente. Todo esto, según comenta Francisco, representa una obligación patronal y una carga financiera que la organización debe considerar para evitar deudas y multas.Finalmente, se trazó una prelación de descuentos al salario, donde se señaló un elemento fundamental: el patrón es solidario del pago de créditos Infonavit y sujeto a multa ante el incumplimiento de descuentos judiciales, como la pensión alimenticia, por lo que se debe considera que si el sueldo neto tras retenciones de impuestos y descuentos judiciales no cubre el total de la amortización de Infonavit, el patrón debe reportar la incidencia y retener únicamente hasta el límite legal permitido sin afectar el mínimo vital del trabajador; debido a ello, la planeación es fundamental para evitar riesgos y asegurar el cumplimiento de las obligaciones patronales.