Durante la Semana Nacional de Contabilidad Gubernamental, celebrada del 20 al 24 de mayo, la Comisión de Contabilidad y Auditoría Gubernamental del Colegio convocó a destacados expertos para discutir temas como la importancia de la transparencia y la rendición de cuentas, la armonización contable y la lucha contra la corrupción.
El presidente del Colegio, Adolfo Ramírez Fernández del Castillo, dio la bienvenida a los asistentes del evento. En su discurso, expresó su entusiasmo por la oportunidad de reflexionar y debatir sobre temas cruciales para el desarrollo y la transparencia de la nación. Consideró relevante que el gremio sea partícipe de un sistema robusto de conocimiento y prácticas en contabilidad gubernamental en el contexto de cambios económicos y estructurales, subrayando que la transparencia y la rendición de cuentas son pilares esenciales para una sociedad justa y equitativa.
Ramírez Fernández del Castillo concluyó agradeciendo la presencia y compromiso de los asistentes con el fortalecimiento de la contabilidad gubernamental, expresando su confianza en que los conocimientos y experiencias compartidos serán de gran valor para todos.
Para dar inicio con las ponencias, el director ejecutivo en Transparencia Mexicana, Eduardo Bohórquez López, habló sobre la importancia de la transparencia como una herramienta clave para la rendición de cuentas y el combate a la corrupción. Bohórquez precisó que, aunque la transparencia es generalmente vista como un producto de las democracias modernas, su aplicación efectiva requiere de un diseño regulatorio inteligente que no sobrecargue a las instituciones públicas con controles innecesarios. A lo largo de su discurso, subrayó las paradojas y desafíos enfrentados en la implementación de sistemas de contabilidad y auditoría gubernamentales que realmente funcionen para prevenir la corrupción, en lugar de simplemente cumplir con formalidades que podrían ser fácilmente eludidas o manipuladas.
Bohórquez ilustró su punto con ejemplos concretos de mala regulación, como la prohibición de las adjudicaciones directas en las contrataciones públicas, y abogó por una regulación más flexible y efectiva. Asimismo, mencionó la necesidad de revisar y posiblemente reformar instituciones clave como la Auditoría Superior de la Federación (ASF) y los órganos garantes de transparencia, sugiriendo que se debería aprender de las experiencias internacionales y aplicar un enfoque práctico y autocrítico en el rediseño de estas entidades. Concluyó remarcando la necesidad de un plan nacional de desarrollo robusto que incorpore estos principios, alejándose de la mera superioridad moral y adoptando una postura pragmática y constructiva para lograr un cambio significativo en la administración pública mexicana.
En otro orden de ideas, el vicepresidente del Sector Gubernamental del IMCP, Cornelio Rico Arvizu, destacó los quince años de armonización contable bajo las Normas del Consejo Nacional de Armonización Contable (Conac). Dijo que, desde la promulgación de la Ley General de Contabilidad Gubernamental en 2008, se ha buscado unificar el registro contable de todas las entidades públicas para generar información homogénea. Rico Arvizu explicó cómo el CONAC ha emitido normas específicas a lo largo de estos años, fundamentales para los procedimientos de la administración pública, enfatizando la obligatoriedad de llevar una contabilidad armonizada para todos los entes públicos, lo cual ha sido un esfuerzo colectivo para asegurar la consistencia y transparencia en la contabilidad gubernamental en México.
Durante su plática, señaló la complejidad y la importancia de la armonización contable en el ámbito gubernamental, tocando aspectos como la clasificación y seguimiento de los gastos públicos, la contabilidad patrimonial y la necesidad de alinear las cuentas contables con el plan del Conac. Rico Arvizu delineó los pilares fundamentales de la contabilidad gubernamental y puntualizó la necesidad de cumplir con los requisitos normativos para garantizar la transparencia y difusión de la información financiera gubernamental.
A manera de panel, Magdalena Verónica Rodríguez Castillo, presidenta del Comité de Participación Ciudadana en el Sistema Nacional Anticorrupción (SNA); Dionisio Zabaleta Solis, director de Análisis en Secretaría Ejecutiva del SNA; y María Guadalupe Olivo Torres, presidenta del Comité de Participación Ciudadana en Sistema Anticorrupción del Estado de México y Municipios (SAEMM), debatieron sobre la relevancia de la contabilidad gubernamental como herramienta clave para la transparencia y la rendición de cuentas en el combate a la corrupción.
En ese sentido, Rodríguez Castillo subrayó que desde la creación del SNA en 2015, se ha mejorado significativamente la coordinación entre actores gubernamentales y sociales, promoviendo la transparencia. Además, destacó la implementación de la política nacional anticorrupción y la plataforma digital nacional como elementos esenciales para fortalecer el sistema.
Por su parte, Olivo Torres compartió experiencias sobre los retos específicos en el Estado de México, señalando la necesidad de una mayor integración y coordinación a nivel municipal. Apuntó que, aunque el SNA ha logrado avances importantes, aún enfrenta desafíos, especialmente en la sensibilización y capacitación de nuevos funcionarios municipales.
Zabaleta Solís enfatizó la participación ciudadana como columna vertebral del SNA, aunque reconoció que los comités de participación ciudadana carecen de atribuciones decisivas, lo que limita su efectividad. Los panelistas concluyeron con un llamado a fortalecer la educación y la concienciación sobre el sistema anticorrupción para asegurar su eficacia tanto a nivel nacional como local, destacando la importancia de un compromiso continuo de todos los niveles de gobierno y la sociedad en la lucha contra la corrupción.
Siguiendo con el programa, el magistrado del Tribunal de Justicia Administrativa del Estado de México, Alberto Gándara Ruiz Esparza, abordó las generalidades del procedimiento de responsabilidades administrativas. En su presentación, resaltó la relevancia de integrar auditorías internas y de fiscalización superior para investigar responsabilidades administrativas. Hizo hincapié que las auditorías pueden iniciar procedimientos que culminen en un informe de presunta responsabilidad administrativa (IPRA). Gándara Ruiz Esparza recalcó la correcta distribución de competencias según la Ley General de Responsabilidades Administrativas, aclarando que solo los órganos internos de control pueden recibir denuncias directas y llevar a cabo investigaciones de faltas graves y no graves. Además, subrayó la importancia de un manejo riguroso y legal de la evidencia, el respeto a los derechos humanos y el debido proceso, y la necesidad de objetividad en la documentación de auditoría e IPRA para asegurar la credibilidad y efectividad del procedimiento.
Gándara Ruiz Esparza también discutió aspectos técnicos del procedimiento, como los plazos de prescripción de tres años para faltas no graves y siete para las graves, y aclaró que la prescripción se interrumpe al admitir un IPRA o calificar una falta, no por la mera investigación. Mencionó la necesidad de notificaciones adecuadas para garantizar la certeza jurídica y evitar acciones unilaterales y arbitrarias. Reflexionó sobre la relación entre tribunales administrativos y entidades de fiscalización, criticando la práctica de devolver expedientes por errores formales y abogando por un enfoque pragmático. Concluyó que los tribunales deben distinguir entre su rol de resolutores y supervisores de legalidad, evitando excederse en sus funciones, y destacó la importancia de asegurar la fundamentación clara y específica para evitar la indefensión y asegurar justicia en el proceso.
En la participación de Edwin Meráz Ángeles, auditor superior en la Ciudad de México, abundó en el tema del SNA, resaltando los desafíos y propuestas para su implementación efectiva. Meráz hizo mención en la necesidad de mejorar la comunicación entre los entes auditados y los auditores, especificando que la fiscalización debe incluir una interacción proactiva y no limitarse a la documentación escrita. Expresó que el objetivo es corregir irregularidades durante el proceso de auditoría para evitar largos y costosos procesos de investigación. Además, señaló que los informes de auditoría se notifican primero al Congreso de la Ciudad de México y luego se publican en formato de datos abiertos, facilitando su consulta y procesamiento.
Meráz también abordó el SNA en el contexto específico de la Ciudad de México, realzando el valor de la colaboración y coordinación entre diversas instancias, como la Secretaría de la Contraloría y la Auditoría Superior. Sin embargo, criticó la inclusión de etapas procesales de investigación y substanciación en la labor de las auditorías superiores, argumentando que estas han entorpecido la fiscalización y prolongado los tiempos de resolución de casos de corrupción. Propuso una reevaluación del sistema anticorrupción para mejorar su eficacia y evitar la impunidad. También destacó las buenas prácticas adoptadas, como la agenda de mejora y aprendizaje en la administración pública y la digitalización de las compras públicas, que han contribuido a una mayor transparencia y eficiencia en la gestión de recursos públicos.
Por otra parte, Juan Torres García, titular de la Unidad de Contabilidad Gubernamental en la SHCP, abundó en la armonización contable. Explicó que esta está basada en la Ley General de Contabilidad Gubernamental de 2008 y en las normas y lineamientos del Conac, los cuales buscan uniformar la información financiera de las entidades públicas. Detalló el marco conceptual, los manuales de contabilidad y las normas contables que incluyen aspectos presupuestales y programáticos, decisivos para mantener una clara distinción entre el presupuesto y la contabilidad.
Comentó que, desde 2018, bajo el actual gobierno, se han realizado múltiples actualizaciones y reformas al manual de contabilidad gubernamental para resolver incidentes y mejorar la práctica contable. Torres destacó esfuerzos específicos como la modificación de formatos de cuenta pública y la integración de recomendaciones de auditorías externas. Remarcó el trabajo en coordinación entre el Consejo Nacional y los consejos estatales de armonización contable, que facilitan la implementación de acciones y mejoras normativas. También recalcó los esfuerzos en capacitación y tecnificación de las contabilidades estatales y municipales, apoyados por un presupuesto anual destinado a fortalecer los sistemas contables a nivel local, garantizando así la sostenibilidad y efectividad de la armonización contable en México.
La presentación enfocada en la relevancia de la capacitación en torno a la contabilidad gubernamental estuvo a cargo de Indira Isabel García Pérez, auditora Superior del Estado de Colima. En su charla, hizo hincapié en la diferencia entre servidor y funcionario público, específicamente en la responsabilidad que conlleva el cargo. Explicó cómo la contabilidad gubernamental puede ser una herramienta clave para la transparencia y la prevención de la corrupción, señalando la importancia de la profesionalización y la participación ciudadana informada. Además, mencionó casos de sanciones a servidores públicos por incumplimiento de la Ley General de Contabilidad Gubernamental y destacó los esfuerzos de capacitación realizados en el Estado de Colima, así como los retos futuros en este campo.
En su participación también incluyó interacción con la audiencia, abordando preguntas sobre los programas contables utilizados por las dependencias del Gobierno del Estado de Colima. García Pérez resaltó la necesidad de una capacitación constante y puntual para mejorar el servicio público, así como la importancia de herramientas como la contabilidad gubernamental en la lucha contra la corrupción y en la generación de confianza ciudadana en la gestión pública.
Para el tercer día de ponencias, Francisco Javier Acuña Llamas, especialista en Transparencia y Rendición de Cuentas, habló sobre la importancia de la contabilidad gubernamental para una democracia efectiva. Comentó que esta práctica permite evaluar el uso del presupuesto público, asegurando que los recursos se gestionen de manera transparente y eficiente.
Acuña Llamas utilizó metáforas para subrayar que sin contabilidad y transparencia, la administración pública se vuelve una entidad opaca y difícil de entender para los ciudadanos. Comparó la democracia con un juego de obstáculos donde la transparencia y la rendición de cuentas son esenciales para evitar abusos de poder y garantizar que los ciudadanos puedan ejercer sus derechos y satisfacer sus necesidades.
Adicional a lo dicho, también expresó que la contabilidad gubernamental debe ser accesible y clara para los ciudadanos. Defendió la existencia de organismos autónomos como el INAI, argumentando que, aunque representan un costo, su función es vital para garantizar la transparencia y la rendición de cuentas, elementos indispensables para la salud democrática del país.
En la presentación de Luis Armando Carranza Camarena, director de Administración y Finanzas en el Instituto Nacional de Administración Pública (INAP), abordó el tema del proceso de entrega-recepción en la administración pública. Explicó que este proceso es primordial para la rendición de cuentas, apoyándose en un marco legal sólido que incluye la Constitución Política de los Estados Unidos Mexicanos, la Ley de Responsabilidades y la Ley General de Administración Pública Federal. Carranza subrayó la relevancia de adherirse a estas normativas para asegurar la legalidad y transparencia en la gestión gubernamental, detallando los artículos específicos de la Constitución que sustentan las obligaciones de rendir cuentas y fiscalizar a los servidores públicos.
También delineó el procedimiento normativo del proceso de entrega-recepción, destacando la necesidad de designar un coordinador institucional y formar una comisión interna de transición. Señaló los plazos y el cronograma de actividades a seguir, enfatizando la importancia de elaborar y registrar informes de gestión gubernamental y memorias documentales que evidencien las acciones realizadas. Indicó que estos informes deben ser detallados y estructurados, incluyendo logros y recursos utilizados, justificando cualquier pendiente, y alineados con el Plan Nacional de Desarrollo. Además, dijo que la transparencia y el acceso a la información son fundamentales para fortalecer la participación ciudadana y garantizar una rendición de cuentas efectiva, a pesar de los desafíos que presenta la divulgación de información por parte del gobierno.
A manera de panel, titulado Retos y perspectivas de la contabilidad gubernamental, se contó con la participación de Jaime Díaz Martínez de Crowe México, Carlos Enrique Charraga Sánchez de BDO Castillo Miranda y Rualdo Otoniel García Ramos de Salles Sainz - Grant Thornton. Los panelistas abordaron los desafíos en la implementación y actualización de normativas contables en México. Subrayaron la necesidad de una normativa clara y completa para regular las operaciones financieras de los entes públicos y discutieron la importancia de la supletoriedad en la normativa contable. También destacaron el impacto de la aplicación retrospectiva de nuevas normas de contabilidad patrimonial que entrarán en vigor en 2025, especialmente en el reconocimiento de pasivos laborales en los estados financieros de los entes públicos.
Los expertos discutieron la problemática de aplicar normativas supletorias de manera coherente, evitando discrecionalidades por ambigüedades legales. Asimismo, analizaron la alineación de normas de deterioro de activos con estándares internacionales y la necesidad de ajustar la depreciación y amortización tras el registro de deterioro. Enfatizaron la importancia de estudios técnicos para determinar la vida útil de los activos y evitar incongruencias en los estados financieros.
En otro orden de ideas, el presidente de la Comisión Nacional de Contabilidad Municipal del IMCP, Rolfi Manuel Sánchez López habló sobre el papel del Órgano Interno de Control (OIC) en el marco de la Ley General de Responsabilidades Administrativas. Al respecto, resaltó la importancia de los OIC en la supervisión y auditoría de entidades públicas para garantizar el cumplimiento de planes y programas, por lo que consideró relevante la necesidad de fortalecer los sistemas de control interno y la capacitación del personal para adaptarse a los requisitos normativos actuales.
Aunque la presentación abordó aspectos esenciales, como la vigilancia de presupuestos y programas de compras, se señalaron omisiones significativas, como la falta de atención a la argumentación jurídica necesaria para respaldar observaciones del OIC y la estandarización de formatos para la justificación de gastos.
En su turno, Claudia Laura Mancera Monroy, titular de la D.G.P.O.P. en la Procuraduría Federal del Consumidor (Profeco), abundó en las reglas para la conciliación presupuestaria-contable y sus efectos en la información financiera del sector público. Apuntó sobre la necesidad de comprender y aplicar correctamente estas normativas para garantizar la transparencia y la rendición de cuentas en la gestión de los recursos públicos, subrayando la relevancia de conciliar los resultados contables y presupuestarios para cumplir con los objetivos de rendición de cuentas y transparencia.
Mancera proporcionó un razonamiento sobre la Ley General de Contabilidad Gubernamental y los requisitos que debe cumplir un sistema de contabilidad gubernamental, resaltando la importancia de la armonización y la integridad de la información financiera y presupuestaria. Además, destacó las últimas modificaciones en las reglas de conciliación y su obligatoriedad a partir del primero de enero de 2024, reiterando que la conciliación presupuestaria-contable es tanto una obligación normativa como una herramienta fundamental para asegurar la integridad y precisión de la información financiera del sector público.
Como siguiente presentación se llevó a cabo un panel de contralores en universidades públicas, donde se exploraron las experiencias y desafíos en la fiscalización y auditoría de la contabilidad gubernamental. Los expositores, incluyendo a Alfredo Nájar Fuentes, contralor General en Universidad de Guadalajara; Enrique Carriola Gómez, socio en Gossler; y María de los Ángeles Carrillo González, contralora General en Universidad Juárez Autónoma de Tabasco, destacaron la importancia de la armonización contable, la implementación de técnicas de auditoría basadas en normativas profesionales y mejores prácticas, así como la necesidad de contar con un marco normativo sólido tanto a nivel nacional como interno para guiar estas acciones. Se resaltó la complejidad de la contabilidad en el sector público, especialmente en el contexto universitario, debido a la diversidad de activos, la autonomía institucional y la necesidad de consolidar información financiera de manera centralizada.
Además, se abordaron temas específicos como la evaluación de activos y pasivos, las normativas de patrimonio, la determinación del costo del servicio público en universidades públicas y la necesidad de establecer mecanismos para calcular el costo por estudiante. Por último, se destacó la importancia de seguir las normativas establecidas por el Conac y las leyes gubernamentales, así como la colaboración entre los órganos internos de control y los auditores externos para garantizar la transparencia y la correcta gestión de los recursos públicos.
La última sesión de la Semana nacional de contabilidad gubernamental, abrió sus charlas con la participación de Ramiro Ávalos Martínez, socio de impuestos en Baker Tilly, quien presentó aspectos de las obligaciones fiscales en el sector paraestatal. Ávalos destacó la importancia del cumplimiento de estas obligaciones y señaló problemas comunes como discrepancias entre comprobantes fiscales digitales emitidos y declaraciones presentadas, así como la estrategia de recaudación del SAT y el aumento en la recaudación secundaria mediante vigilancia profunda, según datos del último informe trimestral. Promovió la capacitación y atención oportuna a requerimientos fiscales, fomentando la participación activa de la audiencia.
Ávalos Martínez profundizó en las obligaciones establecidas en el artículo 32-H del Código Fiscal de la Federación, además de destacar la complejidad y relevancia del nuevo decreto sobre el subsidio al empleo para el año 2024. Destacó la importancia de contar con profesionales como contadores públicos para asegurar un manejo adecuado de estas responsabilidades y la necesidad de tomar medidas preventivas y estar al tanto de los cambios normativos.
Por otro lado, Nicolás Domínguez García, director General de Auditoría Financiera en la Secretaría de la Función Pública, ofreció un recorrido histórico desde las prácticas contables de los aztecas hasta la evolución actual de la contabilidad gubernamental en México. Destacó la transición hacia sistemas integrales y descentralizados, así como los esfuerzos de armonización a nivel federal y estatal; asimismo, hizo mención de la influencia de organismos internacionales en la estandarización de normativas contables, la importancia de la transparencia financiera y la necesidad continua de modernización para una gestión eficiente de los recursos públicos.
Además, exaltó la obligación de los entes públicos en México de publicar información financiera trimestralmente, junto con la importancia de registrar y evaluar eficientemente el patrimonio estatal. De igual forma, discutió los retos futuros, incluida la adaptación de normas nacionales e internacionales, la generación de información útil para la toma de decisiones y la promoción del desarrollo de sistemas de gestión, reforzando así la necesidad de avanzar hacia una contabilidad gubernamental armonizada y eficiente para garantizar una administración transparente y efectiva de los recursos públicos.

Eventos recientes
La confianza, la transparencia y el cumplimiento fueron algunos de los ejes de la 2.ª Cumbre para donatarias autorizadas, organizada por la comisión SE Entidades con Propósitos no Lucrativos del Colegio y realizada del 23 al 25 de septiembre. Durante tres jornadas, especialistas analizaron los principales retos fiscales, legales, contables y operativos que enfrentan estas organizaciones, así como herramientas para fortalecer su gestión, prevenir riesgos y contribuir a su sostenibilidad.Durante la apertura, Rosalía Ortega López, presidenta del Colegio, destacó que detrás de cada donativo existe un voto de confianza que las donatarias deben preservar mediante la transparencia, el cumplimiento, la prevención de riesgos y la rendición de cuentas. Asimismo, señaló la importancia de la profesionalización para consolidar organizaciones sólidas y sostenibles, y llamó a los profesionales de distintas disciplinas a contribuir a este propósito.En la primera jornada, Gloria Lara Cantó, Dina Isabel Moreno Uribe y Sergio Sánchez Arciniega abordaron la evolución de la rendición de cuentas en las donatarias mediante la incorporación de criterios ASG y marcos como las NIS, el ISSB y el GRI. Entre los aspectos revisados estuvieron la determinación de la materialidad con los grupos de interés, la construcción de una cadena de impacto y la trazabilidad de la información no financiera, con el propósito de respaldar los resultados reportados y prevenir prácticas de impact washing.Por su parte, Gemma Sáez Banús expuso el marco jurídico de las donatarias autorizadas en México y las principales figuras mediante las cuales pueden constituirse, entre ellas A.C., S.C., I.A.P. y fideicomisos. También explicó las condiciones para conservar la autorización, como destinar los activos al objeto social y atender las disposiciones fiscales aplicables. Asimismo, José Sinaí Trejo Suárez analizó la ingeniería contractual y la utilidad de los convenios de colaboración y apoyo económico, con énfasis en su objeto, confidencialidad, protección de datos, prevención de lavado de dinero, vigencia y jurisdicción.En materia contable, César Daniel Pérez Castro revisó la aplicación práctica de las NIF B-10, D-3, D-5 y E-2 en las organizaciones civiles, relacionadas con inflación, beneficios a los empleados, arrendamientos y donativos. De igual forma, Elizabeth Pérez Esteban y Mario Espadas Sánchez destacaron la utilidad de los catálogos de cuentas y las guías contabilizadoras para estandarizar registros, organizar la información por centros de costos, programas o donantes y facilitar el análisis de las variaciones financieras.Mario Espadas Sánchez también abordó las reglas para la emisión y validación de CFDI por donativos, así como el Complemento de Donatarias y las medidas para reducir riesgos fiscales. Entre las prácticas señaladas estuvieron la conciliación de ingresos y egresos con los movimientos bancarios, la revisión de las listas del artículo 69-B del CFF y la emisión oportuna de los comprobantes. Por otro lado, Maribel De La Llave González y Maribel Trejo Estudillo analizaron la materialidad de las operaciones y la defensa preventiva, destacando la necesidad de mantener congruencia entre los aspectos legales, fiscales, contables, administrativos y operativos, así como evidencia que permita acreditar la realidad, propósito, destino y trazabilidad de los recursos.También se abordó la identificación del beneficiario controlador. Ivonne Canett Rivas y David Henry Foulkes Woog explicaron las obligaciones aplicables desde las perspectivas fiscal y de PLD, así como la necesidad de implementar controles para identificar, verificar, documentar, conservar y actualizar la información correspondiente. En este último ámbito, señalaron los cambios previstos para 2027 y la importancia de fortalecer los controles internos ante los nuevos requerimientos.Durante la segunda jornada, Alma Goretti Rivera Pérez, Elizabeth Pérez Esteban y Alejandro Gualito Hernández analizaron la ingeniería financiera y el control digital en el tercer sector. Los especialistas revisaron el análisis de los estados financieros bajo las NIF B-16 y E-2, el uso de razones financieras y los requerimientos de contabilidad electrónica, además de la información y documentación que respalda la Declaración de Transparencia.En esta misma jornada, Alma Goretti Rivera Pérez expuso las posibilidades de la IA para automatizar procesos administrativos y contables, realizar conciliaciones predictivas, detectar inconsistencias y apoyar el cumplimiento fiscal. Asimismo, Luz Berenice Trujillo Mendieta y Alejandro Méndez Rueda revisaron las nuevas obligaciones derivadas de las reformas en materia de PLD, entre ellas la elaboración de manuales de políticas internas, matrices de riesgo y perfiles transaccionales, así como los nuevos plazos de conservación de información, capacitación y auditoría.Por su parte, Alejandro Gualito Hernández abordó el remanente distribuible y las implicaciones de determinadas operaciones con partes relacionadas, precios de transferencia y reportes de donativos recibidos en efectivo, oro o plata. En tanto, Adolfo David Fonseca Trejo explicó que la renovación de la autorización para recibir donativos deducibles depende de un cumplimiento permanente, por lo que destacó la importancia de mantener vigente el objeto social, atender las obligaciones periódicas, conservar la documentación soporte y prevenir causales de revocación o suspensión.Asimismo, Orlando Corona Lara, vicepresidente de Gobierno, abordó la gestión laboral y de seguridad social en las donatarias, destacando que su carácter no lucrativo no las exime de sus responsabilidades como patrones. En su exposición revisó la correcta integración del SBC y la congruencia de información entre CFDI de nómina, SAT, IMSS e Infonavit, además de criterios relacionados con la PTU.Durante la tercera jornada, Margarita Aranda Martínez y Sergio Sánchez Arciniega analizaron la sistematización de los procesos de cumplimiento y la integración de información para los informes de transparencia. Entre las herramientas revisadas estuvieron las matrices de cumplimiento y los controles para donativos, bancos, compras y proveedores, así como el uso de tecnología para centralizar información, automatizar conciliaciones y mitigar riesgos.De igual forma, Ernesto Torres García y Gabriela Farías Martínez abordaron distintos criterios relacionados con la PTU en las donatarias autorizadas, particularmente los supuestos en los que pueden surgir obligaciones cuando se obtienen ingresos no relacionados con el objeto autorizado. La planeación presupuestal también formó parte de los trabajos, con la participación de Ligia Mabell Cajas Catota, quien destacó la importancia de vincular el presupuesto con la misión y los objetivos institucionales, distinguir entre fondos restringidos y no restringidos y fortalecer el control mediante el análisis de variaciones, el seguimiento del flujo de efectivo y la constitución de reservas.Como parte de la conferencia magistral, Maribel De La Llave González, Maribel Trejo Estudillo, Roberto Carlos Figueroa Atilano, Adolfo David Fonseca Trejo y José Sinaí Trejo Suárez presentaron el Método ADA, creado en 2021 como una metodología de alineación y cumplimiento institucional que integra aspectos legales, fiscales, contables, de auditoría, materialidad y buenas prácticas. El modelo plantea un enfoque preventivo para identificar y corregir riesgos, así como mantener la congruencia y trazabilidad entre las operaciones que realiza una organización, la documentación que genera, sus registros contables y la información que declara.Finalmente, Rita Mireya Valdivia Hernández, vicepresidenta de Desarrollo y Capacitación Profesional, fue la encargada de clausurar las actividades de la 2.ª Cumbre para donatarias autorizadas. En su intervención destacó los conocimientos y herramientas compartidos para fortalecer la certeza jurídica, la gobernanza, la transparencia y la operación de las organizaciones sin fines de lucro, y llamó a llevar estos aprendizajes a la práctica para contribuir a su sostenibilidad, fortalecer la confianza de los donantes y ampliar su impacto en las comunidades.
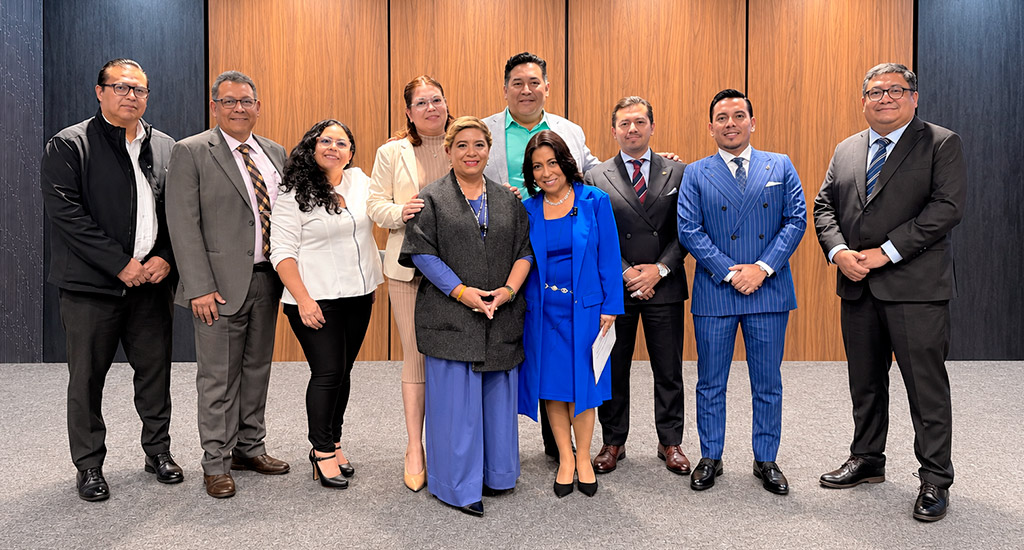
El 24 de septiembre, el Colegio de la Contaduría Pública de México presentó el curso Cadena de suministro sostenible y sus beneficios, mismo que contó con la participación de Graciela Enríquez Guadarrama, comisionada de Sostenibilidad, en la coordinación de las ponencias. El curso estuvo estructurado en dos ejes temáticos: introducción general sobre el tema y los aspectos relevantes. En el primer bloque, Roberto Valdivia Echaniz, profesor en Pontificia Universidad Católica de Ecuador, expuso los conceptos básicos, la importancia de la sostenibilidad en los procesos logísticos y su relación con los objetivos principales de desarrollo sostenible y los criterios Ambientales, Sociales y de Gobernanza (ESG). En su intervención, Valdivia Echaniz definió el desarrollo sostenible como la capacidad de satisfacer las necesidades actuales sin comprometer las futuras, a través de la integración de las dimensiones ecológica, social y económica. En ese sentido, relacionó los criterios ESG con los Objetivos de Desarrollo Sostenible (ODS) de la Agenda 2030 de la ONU. Mientras los ODS marcan las metas globales, los criterios ESG constituyen la herramienta práctica para medir el desempeño empresarial en materia de emisiones, eficiencia energética, condiciones laborales, inclusión, ética y cumplimiento normativo. Valdivia Echaniz habló de los beneficios de la adopción de cadenas sustentables como los ambientales (por la reducción de emisiones contaminantes, conservación de recursos naturales y gestión eficiente de residuos), los económicos (por la disminución de costos operativos, incremento de la competitividad, acceso a capital de inversión e impulso a la innovación), los sociales (promoción de condiciones laborales éticas, apoyo al desarrollo comunitario y fortalecimiento de la reputación corporativa) y estratégicos (atenuación de riesgos por crisis climáticas, resiliencia organizacional y alineación con marcos como el Acuerdo de París). En materia de logística inversa, Valdivia Echaniz la interpretó como la planificación y control del retorno de productos desde el consumidor final hasta el origen para su recuperación, reparación, reciclaje o eliminación. La segunda parte del curso, Dina Moreno Uribe, integrante de la comisión de Sostenibilidad, abordó los beneficios operativos, la reducción de costos, el fortalecimiento de la reputación corporativa y la resiliencia en el suministro. De igual forma, presentó un análisis de las estrategias para la implementación como: compras sostenibles, economía circular, gestión de la huella de carbono y uso de marcos de reporte internacional como Global Reporting Initiative (GRI) y EcoVadis. En lo que respecta a la economía circular, y en palabras de la especialista, el modelo plantea superar el esquema tradicional de extracción, producción, consumo y desecho. Dicho modelo propone una dinámica de diseño, reducción, reutilización, reparación, remanufactura, reciclaje y valorización. Asimismo, la sostenibilidad abarca materias primas, proveedores, transporte, empaques, residuos y recuperación. Esta perspectiva permite mitigar riesgos operativos —asociados a fallas de proveedores, sequías o rutas ineficientes— y riesgos de mercado ante clientes que demandan datos sobre gases de efecto invernadero (GEI) e indicadores ambientales. A lo largo de su ponencia, Moreno Uribe agregó que, en el contexto mexicano, la Ley General de Economía Circular (LGEC), publicada en el Diario Oficial de la Federación (DOF) el 19 de enero de 2026, busca incrementar la vida útil de los productos, minimizar residuos y fomentar la materia prima secundaria. Esta legislación contempla la Responsabilidad Extendida al Productor (REP), la cual somete a fabricantes, importadores y distribuidores a presentar planes de gestión ante la SEMARNAT. El evento terminó con la dinámica de preguntas y respuestas; además de la entrega de los reconocimientos.
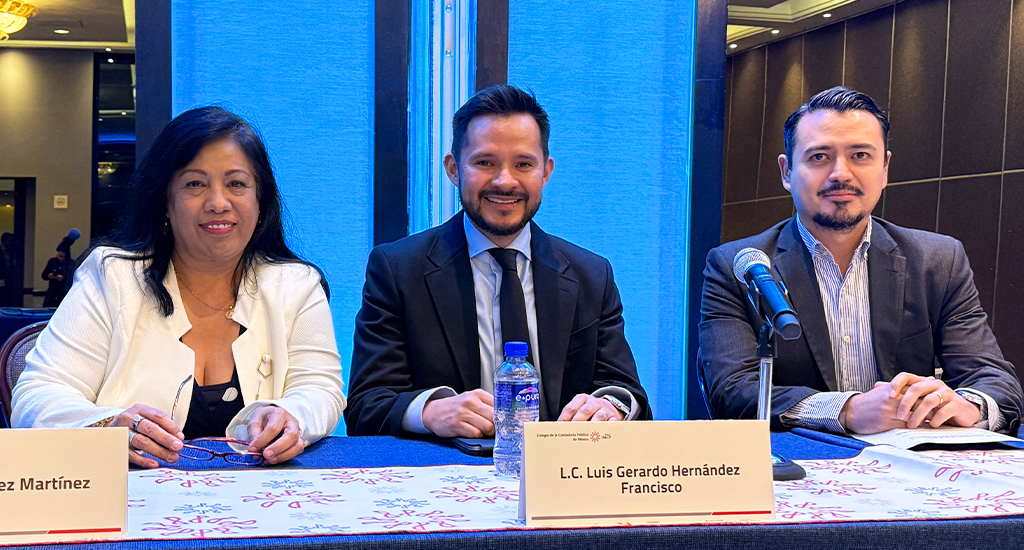
El 24 de septiembre se celebró el 13.° Encuentro de temas fiscales del sector financiero en el Hotel Marquis, coordinado por la comisión técnica de Investigación Fiscal, representada por los coordinadores del evento: Víctor Manuel Pérez Ruiz y Juan Alejandro Solano González. En este encuentro, expertos en materia compartieron las tendencias fiscales y jurídicas que impactan el sector financiero, así como sus recomendaciones y puntos de vista con el fin anticipar cambios futuros y alinear las mejores prácticas con la realidad actual. Antes de comenzar con las ponencias técnicas, Rosalía Ortega López, la presidenta del Colegio, brindó unas palabras de apertura para señalar que el espacio es parte del compromiso asumido por el gremio de mantenerse actualizados para fortalecer el criterio profesional de los especialistas con herramientas contemporáneas alineadas a la realidad tangible. La primera ponencia fue presentada por Brenda García Flores y Rafael Camarena Zavala, quienes delinearon las expectativas económicas para el 2027. Los expertos comentaron una tendencia al crecimiento acotado de la economía del país y una mayor presión recaudatoria sustentada en el reforzamiento de la trazabilidad mediante la digitalización y el uso de datos. Sin embargo, ambos expertos enfatizaron en que el entorno geopolítico cambia la realidad comercial, por lo que conocer el estado de los conflictos internacionales o las políticas públicas es fundamental para comprender el presente y el futuro del entorno comercial; seguido a ello, analizaron los indicadores económicos relacionados al crecimiento económico con el fin de explorar las tendencias y señalar los factores indirectos que pueden generar impacto en ellos.Jorge Antonio Jiménez Cañizares, Alejandro Hernandez Zaragoza y Adriana Vázquez Padilla integraron el Panel sobre aspectos controvertidos en materia de IVA para aseguradoras a partir del 2026, en conjunto trataron el impacto del reciente cambio en la Ley de Ingresos de la Federación (LIF), que elimina la posibilidad de acreditar el Impuesto al Valor Agregado (IVA) pagado a proveedores. Este cambio tiene por consecuencia un aumento de costos y alza de primas debido al incremento del costo de siniestralidad, ya que dicho IVA es trasladado al precio pagado por los bienes y servicios vinculados al aseguramiento. Los especialistas señalan que la complejidad de estos cambios no está en el cálculo del IVA, sino en la definición conceptual, por lo que el reto se encuentra en el análisis de información que habilite al experto acreditar de manera apropiada el impuesto.En Resoluciones recientes del Tribunal Fiscal: impacto práctico y recomendaciones, Alejandro Guízar Acosta y Alejandro Javier Torres Rivero presentaron las últimas resoluciones del tribunales fiscales, como el Tribunal Federal de Justicia Administrativa (TFJA), que establecen criterios a través de controversias entre la administración pública y los contribuyentes; estos criterios, según los expertos, deben ser atendidos por los especialistas en contaduría pública para traducirlos en acciones que minimicen riesgos y preserven el cumplimiento de las normas fiscales.Por su parte, Iván Diaz Barreiro Hernández enfocó su participación en aspectos clave a considerar sobre la fiscalización en materia de precios de transferencia. Para abrir su ponencia, indicó que la falta de sustento económico, tasas de interés poco realistas y los beneficios económicos no demostrados son los principales detonantes de controversia en precios de transferencia. La exposición terminó con el análisis de casos prácticos que permitieran entender sus estructuras y conocer los razonamientos tras las resoluciones de cada caso, donde estableció una premisa clave: a pesar de que un proceso opere, no debe dejar de ser cuestionado para encontrar errores mediante la evaluación constante.El Panel de análisis de temas relevantes en ISR, compuesto por Juan Carlos Santillán Hernández, Asael Eduardo Apolinar Hernández y Víctor Manuel Pérez Ruiz, desarrollaron una serie de consideraciones prácticas relacionadas a cuentas incobrables de bancos en materia de Impuesto Sobre la Renta (ISR) y la iniciativa de reforma a la Ley de Impuesto Sobre la Renta (LISR) presentada este año. Al respecto de este segundo punto, comentaron el capítulo que aplica limitante de deducciones y pérdidas fiscales, aplicable a personas morales con ingresos acumulables superiores a 50 millones de pesos y cuya ejecución implicará una mayor carga tributaria desde enero del 2027, por lo que las empresas deben comenzar a analizar esta propuesta para medir las implicaciones específicas que tendría si se concreta esta iniciativa.Finalmente, se contó con la participación de autoridades del Subcomité Fiscal de la Asociación Mexicana de Instituciones Bursátiles (AMIB): Laura Martínez Martínez, Luis Gerardo Hernández Francisco y Ricardo Real Munguía. En conjunto comentaron las iniciativas que ha impulsado la AMIB recientemente; entre ellos, comentaron los cambios propuestos al régimen de repatriación de capitales, con el fin de incentivar el retorno o ingreso de recursos al país y promover su canalización a inversiones y actividades productivas. Adicionalmente, detallaron en los temas fiscales que aún generan inquietud a su gremio, y que se delinean como proyectos para continuar su labor como intermediarios entre el sector bursátil y las autoridades.Para el cierre del evento, Rita Mireya Valdivia Hernández, vicepresidenta de Desarrollo y Capacitación Profesional, brindó un discurso de cierre donde enmarcó el valor del esfuerzo brindado por la comisión coordinadora y cada asistente al 13.° Encuentro de temas fiscales del sector financiero, ya que representa el sentido de responsabilidad del gremio contable con cultivar sus conocimientos y mantenerse actualizado para brindar un ejercicio profesional responsable y de vanguardia.