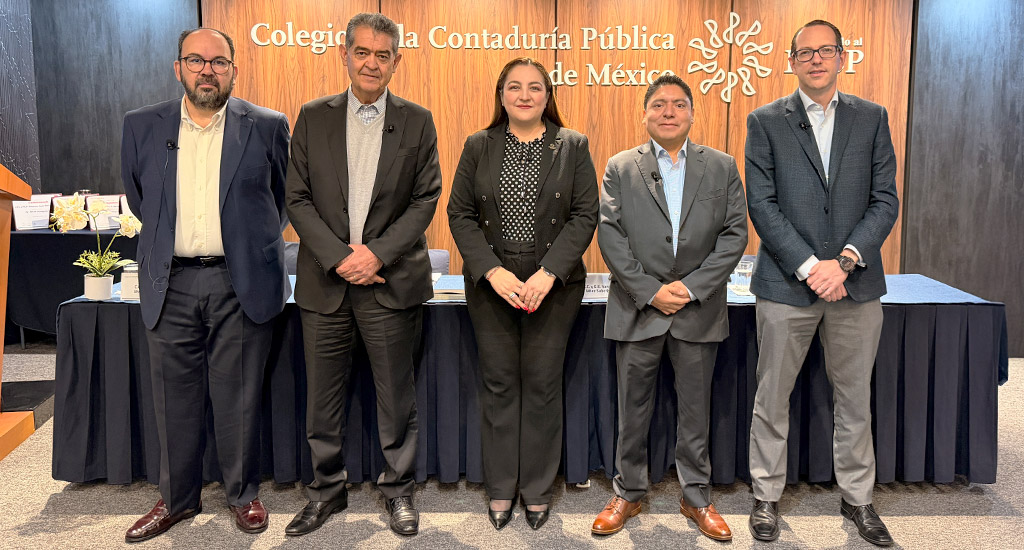
Con el objetivo de elevar los estándares de comparabilidad, transparencia y consistencia en la presentación de la información financiera, el Colegio llevó a cabo el foro Aplicación de la nueva norma para preparar estados financieros, NIIF 18, espacio en el que se dieron cita Manuel Romero Pérez, Bernardo Zapata Silva, Osvaldo Tovar y Alejandro Alarcón Velázquez, quienes analizaron el impacto de esta nueva regulación.
En la introducción del evento, presentado este 15 de mayo, se explicó que el surgimiento de esta normativa obedece a la falta de una estructura específica para el estado de resultados bajo el esquema anterior, lo que permitía que cada entidad eligiera libremente su presentación y se generaran inconsistencias en empresas pertenecientes a un mismo sector económico.
En su participación, Manuel Romero destacó que la Norma Internacional de Información Financiera (NIIF) 18 estandariza las pautas de revelación mediante la obligatoriedad de incorporar nuevas categorías y subtotales en el reporte de pérdidas y ganancias.
La primera de ellas es la categoría de operación, que agrupa todos los ingresos y gastos de las actividades principales comerciales que no queden clasificados en los demás rubros. Por su parte, la categoría de inversión concentrará los ingresos y gastos procedentes de inversiones en asociadas, negocios conjuntos y subsidiarias no consolidadas. Finalmente, la categoría de financiamiento reunirá los impactos de los pasivos que surgen exclusivamente de transacciones para obtener financiamiento.
En lo que respecta a los tiempos de implementación, el especialista informó que la norma fue emitida en abril de 2024 y “su adopción obligatoria entrará en vigor a partir del 1 de enero de 2027, permitiéndose de manera optativa la aplicación anticipada”.
Sin embargo, un reto crítico para la profesión, de acuerdo con los especialistas, radica en que la transición tendrá un carácter retroactivo, lo que significa que, al llegar al primer año de adopción, las compañías tendrán la obligación de reformular sus estados financieros previos. “Este proceso vendrá acompañado de una estricta guía de agrupación, manteniendo a la par la vigencia del juicio profesional y el principio de materialidad”, explicó Romero Pérez.
Asimismo, la administración de las entidades deberá transparentar las Medidas de Desempeño Financiero, las cuales corresponden a métricas elegidas por la dirección que a partir de ahora tendrán que revelarse de manera obligatoria y conciliarse detalladamente con las cifras financieras dentro de las notas explicativas.
De acuerdo con los especialistas, estas variables resultan indispensables en la práctica contable y corporativa actual, ya que impactan directamente en las labores de análisis, modelación financiera, valuación de activos intangibles, transacciones de fusiones y adquisiciones, obtención de capital y asesorías en finanzas de alta dirección.
De igual forma, Bernardo Zapata y Osvaldo Tovar coincidieron en que definir la actividad principal de las organizaciones es el eje rector de este nuevo estándar; no obstante, advirtieron que, en grupos económicos complejos, la consolidación exigirá un análisis profundo y la incorporación de ajustes técnicos adicionales para poder dictaminar con precisión la actividad preponderante a nivel consolidado.

Eventos recientes
El análisis de los principales desafíos de la práctica fiscal, desde la interpretación de las disposiciones tributarias hasta las perspectivas de reforma para el próximo ejercicio, fue el eje del 25.° Foro de Investigación Fiscal, organizado por la comisión de Investigación Fiscal. Realizado los días 4 y 5 de noviembre, el encuentro reunió a especialistas que examinaron asuntos de actualidad y sus implicaciones para los contribuyentes y sus asesores.En la inauguración, Rosalía Ortega López, presidenta del Colegio, destacó que la responsabilidad de la Contaduría Pública no se limita a aplicar las disposiciones fiscales, sino que también implica analizarlas, cuestionarlas y generar propuestas para contribuir al fortalecimiento del sistema tributario. En este sentido, señaló que la investigación permite construir conocimiento y desarrollar una visión crítica y propositiva frente a los cambios normativos, tecnológicos y económicos que enfrenta el país.Para dar inicio con las exposiciones, Ángel José Turanzas Díaz presentó un panorama de los criterios jurisprudenciales tributarios de 2025 y 2026; en este sentido explicó algunas de las resoluciones más relevantes del Tribunal Federal de Justicia Administrativa y del Poder Judicial de la Federación, particularmente en materia de materialidad de operaciones, notificaciones electrónicas, deducciones y devoluciones. Dentro de los aspectos que destacó se encuentra la necesidad de respaldar las operaciones con evidencia que demuestre la efectiva prestación de servicios o entrega de bienes, pues los registros contables y comprobantes fiscales, por sí solos, pueden resultar insuficientes. Asimismo, comentó los cambios derivados de la reforma judicial y las nuevas exigencias procesales para quienes participan en litigios fiscales.Posteriormente, Santiago Vélez Suberbie y Adrián Urbina Galicia analizaron distintas controversias relacionadas con la determinación del costo fiscal de las acciones. Durante su exposición explicaron los efectos de las transformaciones, fusiones y escisiones de sociedades, así como los requisitos documentales para acreditar aportaciones de capital y adquisiciones de acciones. También abordaron situaciones particulares, como las operaciones realizadas en el extranjero, las herencias y donaciones, la capitalización de pasivos y el tratamiento de las pérdidas fiscales. En este recorrido, pusieron énfasis en la importancia de conservar documentación que permita sustentar el costo fiscal y evitar discrepancias al momento de enajenar acciones.En otra de las intervenciones, Daniel de la Parra Huerta expuso los principales aspectos del régimen de prevención de lavado de dinero y las modificaciones recientes a la legislación en la materia. Explicó las etapas que caracterizan este delito y revisó las obligaciones de quienes realizan actividades vulnerables, desde la identificación de clientes y beneficiarios controladores hasta la presentación de avisos, conservación de expedientes y aplicación de mecanismos de seguimiento. También detalló los cambios en los plazos de cumplimiento, las medidas de control interno y las sanciones previstas para quienes incumplan estas disposiciones.Por su parte, Alejandro Guízar Acosta y Rodrigo Maldonado de la Garza abordaron los mecanismos alternativos de solución de controversias y los medios de defensa disponibles para los contribuyentes. Entre los recursos analizados destacaron los acuerdos conclusivos, el recurso de revocación, el juicio contencioso administrativo y el amparo. Los ponentes señalaron la conveniencia de atender las diferencias con la autoridad desde las etapas iniciales de una revisión y fortalecer el soporte documental de las operaciones. A su vez, Víctor Manuel Pérez Ruiz examinó la problemática de las operaciones financieras derivadas, cuya regulación fiscal presenta aspectos que, desde su perspectiva, requieren actualización y mayor claridad, particularmente en la definición de estos instrumentos, su clasificación y los criterios para determinar sus efectos fiscales al cierre del ejercicio.En la última parte del foro, Miguel Ángel Temblador Torres presentó las principales propuestas de reforma fiscal para 2027, entre ellas las limitaciones a las deducciones autorizadas y a la disminución de pérdidas fiscales, los ajustes a la deducción de intereses netos y las modificaciones al tratamiento de pagos al extranjero, anticipos y arrendamientos. Para concluir los trabajos, Rita Mireya Valdivia Hernández, vicepresidenta de Desarrollo y Capacitación Profesional, agradeció la participación de los especialistas, asistentes y de la comisión organizadora. En su mensaje de clausura, subrayó que los temas revisados invitan a fortalecer el criterio, la independencia y el compromiso ético en el ejercicio profesional, pues la labor de contadores y asesores no debe limitarse al cumplimiento de obligaciones, sino contribuir a que las empresas comprendan sus riesgos y tomen decisiones fundamentadas.
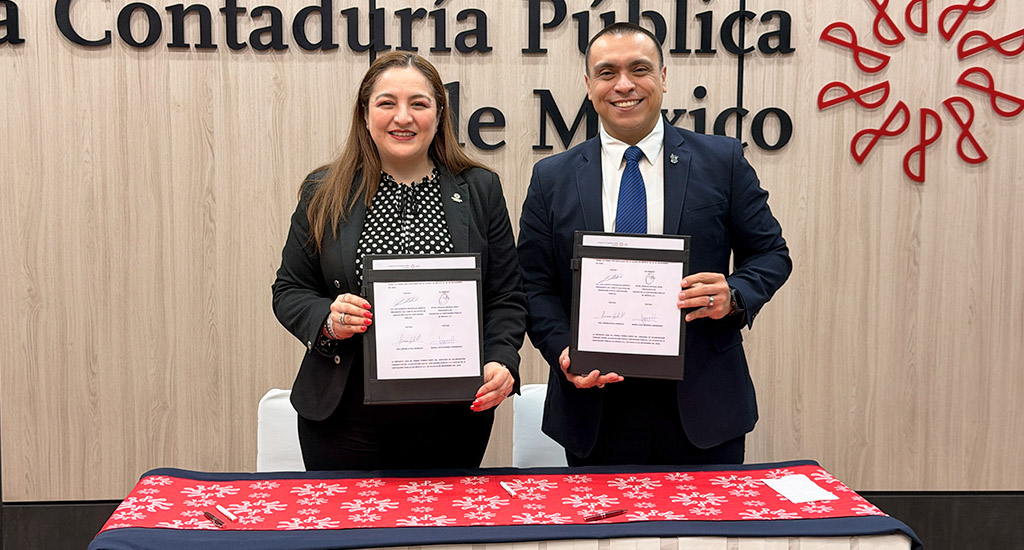
El Colegio de la Contaduría Pública de México y la Asociación EXATEC Contaduría Pública formalizaron un convenio de colaboración este 4 de noviembre con el objetivo de generar oportunidades de desarrollo profesional y fortalecer la relación entre los egresados de Contaduría Pública del Tecnológico de Monterrey y el gremio organizado.El acuerdo fue suscrito por Rosalía Ortega López, presidenta del Colegio, y Luis Alberto Rodríguez Benítez, presidente del Comité Ejecutivo Nacional de la Asociación EXATEC Contaduría Pública. Como testigos firmaron María Luisa Ramírez Hernández, directora ejecutiva del Colegio, y Eva Lorena Ayala Morales, coordinadora de la Ciudad de México de la Asociación. Durante el encuentro, Ortega López destacó que la formación de un contador público no termina con la obtención del título universitario, sino que da paso a una etapa de aprendizaje, actualización y responsabilidad con la profesión. Bajo esta perspectiva, señaló que uno de los propósitos de la alianza es acercar a los egresados del Tecnológico de Monterrey a las actividades del Colegio, entre ellas la capacitación especializada, la participación en comisiones de trabajo y los espacios de intercambio y vinculación profesional.Otro de los temas centrales de su intervención fue la certificación profesional. La presidenta explicó que, ante los cambios tecnológicos, la Inteligencia Artificial (IA) y las nuevas exigencias de las organizaciones, es necesario que los profesionales mantengan vigentes sus conocimientos y acrediten sus competencias. Asimismo, puntualizó que la certificación no debe considerarse exclusiva de quienes ejercen la auditoría, sino como un respaldo para el desempeño profesional.Por su parte, Rodríguez Benítez expresó que la Asociación busca construir alianzas con instituciones que cuentan con una trayectoria consolidada y sumar esfuerzos en favor de la profesión. En este sentido, señaló que uno de sus objetivos es acercar a los egresados a los colegios profesionales, pues la relación con la comunidad contable puede continuar después de concluir los estudios universitarios. También destacó la importancia de que el Colegio sea un espacio de encuentro para los contadores públicos, independientemente del ámbito en el que desarrollen su actividad.En cuanto a los beneficios, el convenio establece la posibilidad de desarrollar cursos y diplomados especializados de manera conjunta, así como otorgar un descuento del 15% en los programas de capacitación del Colegio para integrantes de EXATEC que cumplan las condiciones establecidas. También contempla facilidades para el uso de instalaciones institucionales y descuentos en las cuotas de afiliación al Colegio, sujetos a los requisitos de elegibilidad.Con esta firma, el Colegio incorpora a la Asociación EXATEC Contaduría Pública a sus esquemas de colaboración institucional, con alternativas de capacitación, participación y afiliación dirigidas a una comunidad de egresados que busca mantener el vínculo con su profesión.También estuvieron presentes Víctor Manuel Pérez Ruiz y Héctor Vázquez González, vicepresidentes de Vinculación Universitaria y de Promoción y Membresía, respectivamente, así como Gabriela Ríos García, secretaria general; Douglas Martínez Abonce, tesorero, y María Chedy Chávez Hernández, coordinadora del Campus Santa Fe, por parte de EXATEC.
Este 29 de octubre, el Colegio llevó a cabo el foro Blindaje ante ciberataques en información financiera y fiscal, encuentro en el que Rosa Madrigal Castro, gerente Senior de Ciberseguridad en EY México, expuso los principales riesgos que enfrentan los despachos, empresas y profesionales de la Contaduría, así como las medidas que pueden adoptarse para reducir su exposición ante este tipo de incidentes.La especialista señaló que cada año miles de profesionales, empresas e instituciones en México son víctimas de ciberataques que ponen en riesgo información sensible, sistemas e identidades digitales. Explicó que las consecuencias no se limitan a pérdidas económicas, debido a que el robo de una identidad digital puede permitir la firma de contratos, la emisión de facturas apócrifas, la presentación de escritos o la realización de trámites fraudulentos ante el Servicio de Administración Tributaria (SAT).En este contexto, destacó que los despachos y áreas contables representan un objetivo atractivo para los atacantes debido al volumen de información que concentran. Los registros relacionados con RFC, expedientes, nómina, contratos y datos de numerosos clientes conviven con llaves digitales como la e.firma, contraseñas y accesos a portales oficiales.Madrigal Castro también dimensionó el impacto económico de estos incidentes al presentar cifras sobre el costo de las brechas de datos, el peso del factor humano y las pérdidas asociadas con el fraude de compromiso de correo empresarial. En este sentido, indicó que “el costo promedio global de una brecha de datos alcanza los 4.88 millones de dólares, mientras que el factor humano está presente en 68% de las brechas”.Además, habló sobre la anatomía de un ataque, desde el reconocimiento inicial hasta sus consecuencias. Detalló que el proceso puede comenzar con la recopilación de información disponible públicamente sobre una organización, sus colaboradores, clientes o proveedores. Posteriormente, los atacantes buscan un acceso inicial mediante correos apócrifos, contraseñas filtradas u otros mecanismos. Una vez dentro, pueden establecer mecanismos de persistencia, acceder a información sensible y, finalmente, generar consecuencias como documentos falsos, modificaciones de cuentas bancarias, ransomware o extorsión.La especialista explicó que los ataques pueden presentarse mediante correos masivos que imitan a instituciones, mensajes dirigidos que utilizan información real de la víctima, SMS o WhatsApp, llamadas telefónicas fraudulentas e incluso códigos QR maliciosos.Ante este panorama, recomendó prestar atención a señales que pueden revelar un intento de fraude, como remitentes o dominios inusuales, mensajes que generen urgencia o amenazas, solicitudes de e.firma, contraseñas o códigos, enlaces cuyo destino no corresponda con el remitente, archivos adjuntos inesperados, cambios en el tono habitual de comunicación y solicitudes para modificar datos bancarios o canales de contacto.La especialista subrayó que la protección de la información financiera y fiscal requiere considerar las herramientas tecnológicas y las conductas de los usuarios. Por ello, el fortalecimiento de controles, la protección de las credenciales, la identificación de señales de riesgo y la preparación para responder durante los primeros minutos de un incidente constituyen elementos relevantes para reducir el impacto de un ataque.