En el argot contable es muy común escuchar la palabra fideicomisos, pero muchas veces no se sabe con exactitud cómo operan o en qué pueden ser ocupados, por ello la comisión Fiscal del Colegio llevó a cabo los días 28 y 29 de marzo el curso Tributación a través de fideicomisos.
Para analizar lo antes mencionado, Federico Tercero Garza Torres, Rodolfo Jerónimo Pérez, Gerardo Jesús Alvarado Nieto y Allen Saracho Carrillo, miembros de comisión organizadora, fueron los encargados de abundar en la materia.
En su turno, Garza Torres habló sobre las generalidades de los fideicomisos, los cuales tienen como antecedentes los trust norteamericanos. En México, la regulación de esta figura se dio a partir de 1932 con la entrada en vigor de la Ley General de Títulos y Operaciones de Crédito (LGTOC), específicamente en su artículo 381.
Recordó que un fideicomiso es un contrato mediante el cual una persona física o moral, nacional o extranjera; afecta ciertos bienes o derechos para un fin lícito y determinado, en beneficio propio o de un tercero, encomendando la realización de dicho fin a una institución fiduciaria. En este sentido, los bienes pueden ser, entre otras cosas, bienes inmuebles, recursos en efectivo, valores, derechos de pólizas de seguro o acciones.
Dentro de las partes del fideicomiso, Garza Torres resaltó al fideicomitente, al fiduciario y al fideicomisario, que, en resumidas palabras, el primero constituye el fideicomiso y destina ciertos bienes a la realización de un fin lícito, el segundo se encarga de realizar el objetivo del fideicomiso y la última persona es quien recibe los beneficios.
En su charla, presentó los derechos y obligaciones que tienen cada una de las figuras antes expuestas; así como las formas por las que se puede hacer la extinción de un fideicomiso, establecidos en el artículo 392 de la LGTOC, y los tipos de fideicomisos, entre otros:
Por su parte, Saracho Carrillo profundizó en el tema del régimen fiscal del contrato de fideicomiso. En este sentido, el ponente mencionó que en el artículo 1 de Ley del Impuesto Sobre la Renta (LISR) se señala que las personas físicas y las morales están obligadas al pago del ISR, entre otros casos, los residentes en México, respecto de todos sus ingresos, cualquiera que sea la ubicación de la fuente de riqueza de donde procedan.
“El fideicomiso no es una persona física ni moral, por lo que quienes tienen que contribuir, mediante el pago de los impuestos correspondientes, son las personas físicas y, en su caso, las morales y no el fideicomiso”.
Por lo que refiere ISR, se debe tomar en cuenta que es un impuesto que se paga de manera anual, por lo cual, los fideicomisarios, que son quienes reciben el beneficio, deben pagar este impuesto mediante la presentación de su declaración anual, acumulando el resultado fiscal que determine la fiduciaria a sus demás ingresos, teniendo la posibilidad de acreditar los pagos provisionales que la fiduciaria realizó por su cuenta.
Jerónimo Pérez detalló parte de las obligaciones de los fideicomisos, como la acumulación de ingresos, efectuar pagos provisionales por cuenta de los fideicomisarios, el debido registro contable, así como emitir Comprobantes Fiscales Digitales por Internet (CFDI) por ingresos y retenciones de las actividades empresariales efectuadas en el fideicomiso.
“Los fideicomisarios o, en su caso, el fideicomitente, responderán por el incumpliendo de las obligaciones que por su cuenta deba cumplir la fiduciaria”.
Asimismo, enfocó una parte de su presentación en hablar sobre el tratamiento impositivo aplicable a los fideicomisos, que no sólo es el pago de impuestos federales, sino que también aplica a los impuestos locales, ya que cuando se realiza una operación de fideicomiso hay una transmisión de propiedad lo que genera una afectación en material de contribuciones locales.
Por último, Alvarado Nieto cerró las actividades del curso exponiendo acerca de los fideicomisos extranjeros, parte de su tratamiento fiscal por los ingresos de fuente de riqueza, además del efecto fiscal para los mexicanos que participan en ellos.

Eventos recientes
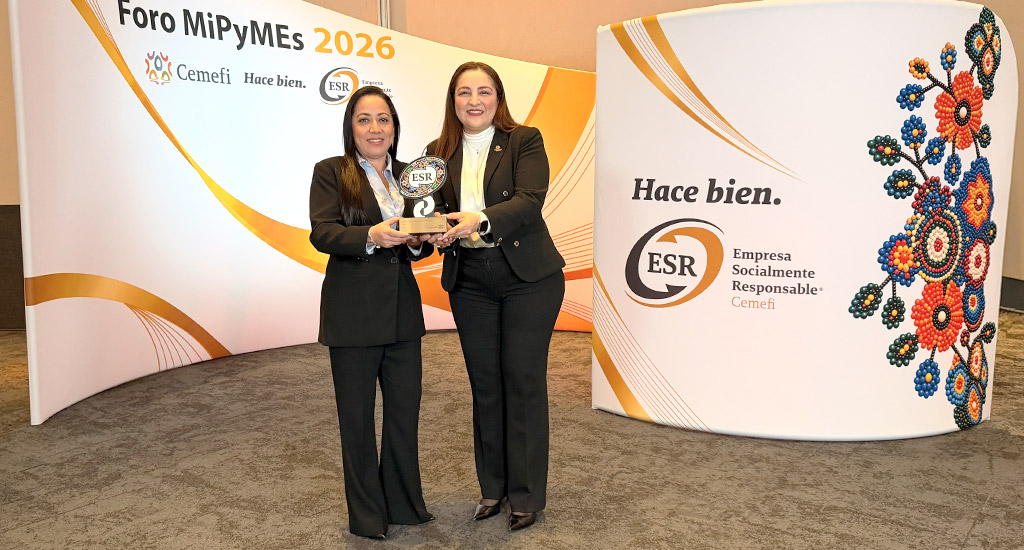
El Colegio de la Contaduría Pública de México refrendó su compromiso con la ética y la sostenibilidad al recibir, por segundo año consecutivo, el distintivo Empresa Socialmente Responsable (ESR), en el marco del Foro 2026 MiPyMEs. Negocios sostenibles: entienden, atienden y transforman, realizado el 13 de octubre en el Centro Internacional de Exposiciones y Convenciones del World Trade Center Ciudad de México.La estatuilla fue recibida por Rosalía Ortega López, presidenta del Colegio, quien estuvo acompañada por María Luisa Ramírez Hernández, directora ejecutiva, y Wuendy Karina González Arias, jefa del Sistema de Gestión de Calidad.En una entrevista previa a la entrega, Ortega López destacó que mantener el distintivo implica un trabajo continuo de revisión y mejora de los procesos institucionales, a fin de integrar la responsabilidad social en ámbitos como la sostenibilidad, el impacto social y el gobierno corporativo. Asimismo, subrayó que actuar con congruencia entre los principios que se promueven y las acciones que se realizan es fundamental para una profesión como la contaduría, basada en la ética y la transparencia.Otorgado por el Centro Mexicano para la Filantropía (Cemefi), el distintivo ESR reconoce a las organizaciones que incorporan prácticas responsables en su gestión. Para el Colegio, mantenerlo representa un compromiso compartido que involucra a sus integrantes y requiere fortalecer continuamente una cultura institucional ética y responsable.
Este 10 de octubre, el Colegio de la Contaduría Pública de México fue sede del foro Sostenibilidad aplicada a donatarias autorizadas, un espacio de análisis que se enfocó en los crecientes desafíos que enfrenta el sector de las organizaciones sin fines de lucro en materia de transparencia, rendición de cuentas, sostenibilidad financiera y generación de impacto social. El evento contó con la participación de Dina Moreno Uribe, Sergio Sánchez Arciniega y Manuel Jesús Cárdenas Espinosa, bajo la moderación de Noé Wong Serna.Durante su intervención, Cárdenas Espinosa ofreció una revisión histórica del desarrollo sostenible, remontándose a hitos como la Conferencia de las Naciones Unidas sobre el Medio Humano y al Informe Brundtland, para posteriormente establecer una distinción conceptual clave entre sustentabilidad y sostenibilidad.Además, destacó la evolución de la administración organizacional desde enfoques reactivos hasta modelos transversales de creación de valor, subrayando la importancia de asesorar a las donatarias para fortalecer sus estructuras internas y financieras. “De esta forma se garantiza un impacto social perdurable y un riguroso cumplimiento normativo”, aseguró.En la misma línea, Dina Moreno presentó el panorama global de estándares y marcos de sostenibilidad que articulan la rendición de cuentas internacional. Al respecto, detalló la relevancia de alinear las estrategias institucionales con referentes de propósito general como los Objetivos de Desarrollo Sostenible (ODS) de la Agenda 2030, y explicó el funcionamiento de las normativas de reporte multidimensional para comunicar de manera integral los impactos económicos, sociales y ambientales a los grupos de interés clave.Por su parte, el contador Sánchez Arciniega abordó la aplicabilidad práctica de estos conceptos mediante el análisis de un caso ilustrativo en una donataria educativa, demostrando cómo traducir la teoría en una contribución trazable a través de un flujo estructurado de cuatro etapas que parte de un programa específico, se traduce en un indicador medible y se respalda con evidencia documental sólida.Asimismo, recalcó la utilidad de utilizar métricas específicas por industria para identificar asuntos con verdadera significancia financiera e impacto ambiental, contrastando sectores como el manejo forestal con la gestión de residuos, donde la atención se concentra en las emisiones de metano y las toneladas de materiales reciclados para incidir directamente en la continuidad operativa.Los panelistas coincidieron en que la consolidación de las organizaciones sin fines de lucro exige la adopción transversal de cuatro ejes fundamentales para la gestión institucional. Estos comprenden una gobernanza clara orientada a la supervisión y gestión de riesgos, una estrategia alineada a la visión a futuro de la entidad, metodologías rigurosas para la identificación y monitoreo de riesgos y el establecimiento de métricas y objetivos concretos para medir el desempeño y el grado de avance institucional.
El Colegio presentó, del 5 al 9 de octubre, la 45.ª Semana de la Contaduría Pública, evento que tuvo como eje temático las tendencias, cambios normativos e innovaciones que están transformando el ejercicio de la profesión contable. Durante estos cinco días, especialistas analizaron temas fiscales, gubernamentales, empresariales, normativos, éticos, tecnológicos y de sostenibilidad, con el propósito de aportar elementos para la actualización y toma de decisiones.En este marco, Alfredo Cristalinas Kaulitz presentó una perspectiva sobre la evolución de la auditoría y su relación con la transformación tecnológica. Explicó que la actividad pasó de una primera etapa caracterizada por la revisión manual de documentos físicos a una segunda etapa marcada por el uso de hojas de cálculo; posteriormente, se incorporó el análisis masivo de datos mediante big data y la Inteligencia Artificial (IA) generativa y los modelos de lenguaje.Ante este escenario, Cristalinas subrayó que la evolución tecnológica debe acompañarse de principios de ética y gobernanza algorítmica, debido a que la supervisión ya no puede concentrarse exclusivamente en el código, sino también en los efectos que las herramientas digitales generan sobre los procesos de decisión.Por su parte, Alfonso Chávez Fierro, investigador en el Banco de México, señaló que la transformación digital de la contabilidad gubernamental no consiste en trasladar documentos físicos a formatos electrónicos, sino en rediseñar los procesos desde su origen y convertir los datos fiscales y presupuestarios en activos estratégicos para anticipar riesgos y optimizar el gasto.Explicó que la IA puede agilizar procesos como las conciliaciones bancarias, la validación contable y la identificación de desviaciones presupuestales, lo que modifica el papel del contador público y lo orienta hacia una función de análisis e interpretación de información.En materia de transparencia y protección de datos, Javier Gopar Jerónimo abordó los desafíos que implica la gestión ética de la información y el cumplimiento normativo, destacando que ambos elementos se han convertido en componentes relevantes para preservar la confianza empresarial y la seguridad institucional.En otro de los paneles, Luz Colín Campos y Miguel Morales García analizaron los elementos que deben considerarse para fortalecer una defensa fiscal, particularmente en operaciones que involucran pagos al extranjero. Los especialistas plantearon que la defensa debe construirse desde antes de la facturación y articular el contrato, la evidencia, la sustancia económica y los precios de transferencia.Edyth Ramírez Sánchez y Antonio Alberto Vela Peón abordaron, a su vez, diversas disposiciones fiscales relacionadas con la auditoría y el control tributario. Entre ellas destacaron los artículos 29-A Bis, 42 y 49 Bis, así como sus efectos en la verificación de operaciones respaldadas por CFDI, las visitas domiciliarias, la suspensión de sellos digitales y los plazos para presentar pruebas. Fabiola López Dorantes y José Luis Ortiz Coronado centraron su participación en la Manifestación de Valor Electrónica (MVE) y en la integración del expediente electrónico, con énfasis en sus implicaciones para el dictamen fiscal correspondiente a 2026. El análisis permitió vincular el cumplimiento de estas obligaciones con la adecuada integración y disponibilidad de la información que sustenta las operaciones.Sobre la IA también dialogaron Dulce María Villa Pérez, Javier García Sabaté Payro y Luis Leonardo López Juárez, quienes analizaron su incorporación al entorno laboral y los riesgos asociados con un uso sin capacitación suficiente.Señalaron que una proporción importante de los empleados utiliza herramientas de IA, principalmente para buscar información, redactar correos y elaborar resúmenes, aunque una parte relevante lo hace sin capacitación formal y, en algunos casos, sin conocimiento de sus empleadores.En esta misma línea, Juan Manuel Díaz Martínez, Diego Tomás Del Pozzo Alarcón y Jaime Montiel Uribe abordaron la generación de valor a partir de la integración de Inteligencia Artificial, capital de trabajo y gobernanza financiera. Su planteamiento partió de la necesidad de evolucionar de una función centrada en explicar resultados históricos hacia una gestión orientada a generar mejoras futuras. En materia de sostenibilidad y cumplimiento, Yaneli Cruz Alvarado y Carlos Carrillo Contreras analizaron las principales novedades en las Normas de Información de Sostenibilidad (NIS), a un año de su implementación, mientras que Luz Berenice Trujillo Mendieta y Karen Rueda Calvo revisaron la evolución de la Ley Federal para la Prevención e Identificación de Operaciones con Recursos de Procedencia Ilícita (LFPIORPI) y las novedades en sus reglas de carácter general.En el último día de actividades, Óscar López Hernández, gerente de innovación en CONTPAQi, presentó casos prácticos sobre la relación entre contabilidad e IA y sobre los mecanismos de vigilancia informática empleados por las autoridades fiscales y las empresas.En tanto, Graciela Rojas Mejía y Eduardo Sánchez Lemoine analizaron los temas principales del Paquete Económico 2027; entre los asuntos revisados estuvieron la limitación de deducciones, el tratamiento de pérdidas fiscales, el nuevo coeficiente de utilidad, el límite a la deducción de intereses netos y los ajustes al Régimen Simplificado de Confianza (Resico). Rojas Mejía explicó que la propuesta se dirige a determinadas personas morales residentes en México y contempla restricciones a la deducción de gastos mediante distintos umbrales, lo que puede generar efectos en la utilidad fiscal y en el impuesto a pagar. Como cierre de la semana, la árbitra Karen Díaz compartió una conferencia magistral en la que vinculó su trayectoria profesional con principios aplicables al ejercicio de la Contaduría Pública. A partir de su experiencia, desde sus inicios en canchas de tierra hasta su participación en Qatar 2022 como integrante del primer trío de mujeres que dirigió un partido de un Mundial varonil, explicó las exigencias físicas y mentales del arbitraje, así como la responsabilidad de tomar decisiones de manera constante bajo presión.Su experiencia le permitió establecer un paralelismo con la profesión contable, en la que también se requiere preparación, firmeza, serenidad y apego a las reglas. Díaz destacó que la participación de hombres y mujeres no debe plantearse en términos de competencia, sino de complementariedad, y que la autoridad profesional se construye a partir de la preparación, la convicción y el compromiso con el cumplimiento de las reglas.