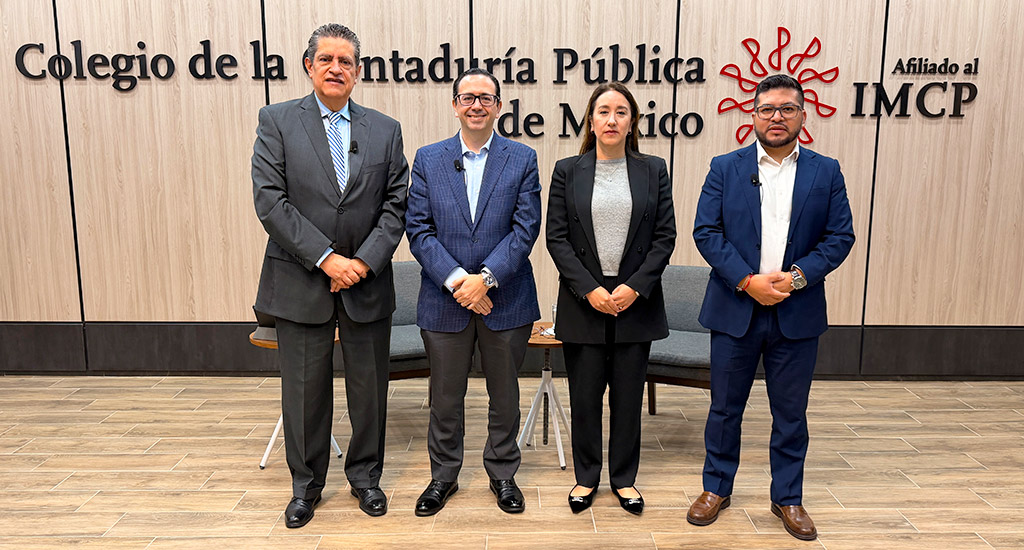
El Colegio de la Contaduría Pública de México realizó el 8 de octubre el curso Ética pública en el marco del fortalecimiento institucional y la profesionalización del servicio público. El evento contó con las participaciones de especialistas en materia jurídica, administrativa y anticorrupción. La agenda del día se centró en la prevención de riesgos, identificación de conflictos de interés y la difusión de la cultura de la legalidad con base en las responsabilidades administrativas, transparencia y control interno.
El curso estuvo coordinado por Nicolás Domínguez García y Claudia Mancera Monroy, integrantes de la comisión de Contabilidad y Auditoría Gubernamental.
Sobre el tema, Norma Leticia Castillo Lara, titular de la Contraloría de Administración del Poder Judicial de la Federación, habló de la necesidad de trascender el cumplimiento normativo para consolidar la integridad en los distintos niveles de gobierno. Asimismo, se habló del paso de la legalidad hacia la ética e integridad, pues la legalidad establece las competencias y procedimientos estrictos, mientras que la ética ofrece criterios orientados a la discrecionalidad.
“La propuesta es más amplia… preguntarnos si ha llegado el momento de construir un código de ética en toda la federación que pudiera abarcar a todos estos poderes y a todos estos niveles de gobierno... La legalidad establece el marco dentro del cual debemos actuar. La ética ofrece principios para reflexionar sobre la manera correcta de hacerlo. Y la integridad es la coherencia entre lo que una institución declara y lo que exige y lo que realmente hacen las personas que la integran”.
En ese tenor, Vania Pérez Morales, vicepresidenta de Docencia y Desarrollo Académico de la Academia Mexicana de Auditoría al Desempeño (AMDAD), detalló los tipos de conflicto de interés (real, aparente y potencial) y el marco que impone la Ley General de Responsabilidades Administrativas. Sobre la naturaleza de la integridad y el impacto de la norma, comentó:
“La integridad pública va a ser entendida como todas estas políticas que podrían ser éticas y la congruencia entre lo que hacemos y lo que está escrito. Tenerlo (conflicto) no es falta; la falta es no declararlo ni excusarse. La actuación bajo conflicto de interés es la falta administrativa grave”.
En materia del presupuesto y la distribución de recursos, Érika Castillo Escobedo, subdirectora de Normatividad de la Dirección de Asuntos Jurídicos en la Estación de Televisión XEIPN Canal Once del Distrito Federal, enfatizó que las decisiones contables y presupuestales implican el ejercicio de poder público y deben analizar impactos diferenciados.
“Quien integra un presupuesto, fija un trecho de gasto; diseña requisitos, autoriza una adecuación o define un indicador; decide prioridades, riesgos, evidencia y resultados… Una gestión íntegra no se limita a preguntar si el gasto fue autorizado. Pregunta si produjo valor público, si redujo barreras, si protegió derechos y si puede explicarse con honestidad”.
En materia de Ética pública y prevención de la corrupción y los riesgos emergentes e Inteligencia Artificial (IA), Catalina Aguilar Oropeza, socia Fundadora Femaleader México y expresidenta del Sistema Estatal de Anticorrupción en Puebla, analizó los factores del comportamiento y la incorporación de tecnologías automatizadas en la toma de decisiones públicas, en la que advirtió sobre la preservación de la responsabilidad humana.
“La corrupción no empieza con un sobre de dinero. La ética empieza cuando ejercemos poder sobre la vida de otras personas… Un sistema puede asistir la decisión, pero no puede absorber la responsabilidad. La responsabilidad sigue siendo de los humanos”.
Sobre el tema de Ética en la gestión pública y atención ciudadana, Claudia Margarita Hernández Flores, consultora en materia de transparencia, integridad pública y prevención de la corrupción, expresidenta del Sistema Estatal de Anticorrupción en el Estado de México, se centró en los modelos éticos y atención ciudadana, en el cual revisó las estructuras orgánicas de supervisión, como los comités de ética y los programas de compliance público, concluyó:
“La ética en la gestión pública va más allá de la honestidad porque abarca la transparencia, el compromiso con el servicio a la ciudadanía y la justicia social… El propósito de un modelo de integridad pública es crear una cultura organizacional donde la integridad sea parte fundamental de la gestión y las decisiones diarias, más allá del cumplimiento legal mínimo”.
El curso concluyó con el compromiso de dar continuidad a los esquemas de formación, actualización de matrices de riesgo y el fortalecimiento de los canales de denuncia dentro de las instituciones públicas.

Eventos recientes
El Colegio llevó a cabo, el 7 y 8 de octubre, el 7.° Foro de economía digital e implicaciones fiscales, organizado por la comisión de Investigación Fiscal. Durante las jornadas, especialistas analizaron los cambios en la tributación internacional, las obligaciones fiscales de las plataformas digitales y los retos que plantea el uso de inteligencia artificial en la fiscalización y la ciberseguridad.La primera ponencia estuvo a cargo de Koen Van’t Hek, integrante de la comisión Fiscal Internacional, quien abordó los desafíos de la tributación en una economía digitalizada. Explicó que los modelos tradicionales, basados en la presencia física de las empresas, presentan limitaciones para gravar operaciones internacionales. Asimismo, expuso las propuestas del Comité Fiscal de la Organización de las Naciones Unidas (ONU) para fortalecer la potestad tributaria de los países donde se generan los ingresos.Por su parte, Humberto Cruz Hernández, integrante de la comisión de Investigación Fiscal, presentó los aspectos relevantes de la iniciativa de Ley General de Inteligencia Artificial en México. Durante su intervención, explicó las propuestas para clasificar los sistemas de IA según sus riesgos, establecer mecanismos de auditoría algorítmica y definir obligaciones para desarrolladores e implementadores, así como derechos para los usuarios frente a decisiones automatizadas.En materia de plataformas digitales, Carmina Alheli Calzada López, integrante de la comisión de Investigación Fiscal, expuso las novedades del régimen fiscal previstas para 2026. Destacó las obligaciones relacionadas con las retenciones del impuesto sobre la renta (ISR) y del impuesto al valor agregado (IVA), así como el artículo 30-B del Código Fiscal de la Federación, que contempla el acceso del Servicio de Administración Tributaria (SAT) a información fiscal de las plataformas en línea y en tiempo real. Al respecto, señaló los retos operativos y tecnológicos que estas disposiciones representan para las empresas.Posteriormente, Alejandro Machorro Rivera, director de Impuestos en DiDi, analizó la fiscalización digital desde la perspectiva empresarial. Explicó cómo la inteligencia artificial y el cruce masivo de datos permiten a la autoridad identificar inconsistencias y fortalecer sus procesos de revisión. Ante este panorama, destacó la importancia de implementar auditorías preventivas, conciliaciones automatizadas y controles internos que faciliten el cumplimiento fiscal y protejan la confidencialidad de la información.En tanto, Luis Fernando Junco Ruiz, integrante de la comisión Fiscal 2, abordó las actualizaciones del Pilar 2 y del esquema Side-by-Side de la Organización para la Cooperación y el Desarrollo Económicos (OCDE) para Estados Unidos. Durante su exposición, revisó las medidas de simplificación para la aplicación de las reglas de tributación mínima global, así como las obligaciones informativas que deben atender determinados grupos multinacionales y los retos para incorporar estas disposiciones a las legislaciones locales.Finalmente, Erika Cardoso Ocampo, asociada de Ciberseguridad, Inteligencia Artificial y Datos en EY, presentó los riesgos asociados con los agentes autónomos de inteligencia artificial. A partir de casos documentados, explicó cómo la manipulación de instrucciones, el uso indebido de herramientas y las identidades no humanas pueden comprometer información sensible e interrumpir operaciones. La especialista destacó la necesidad de establecer mecanismos de gobierno de IA y datos, asignar responsables, limitar los accesos de estos agentes, mantener la trazabilidad de sus acciones y contar con protocolos de respuesta ante incidentes.El foro fue coordinado por Raúl Tagle Cázares y Juan Alejandro Solano González, integrantes de la comisión de Investigación Fiscal.
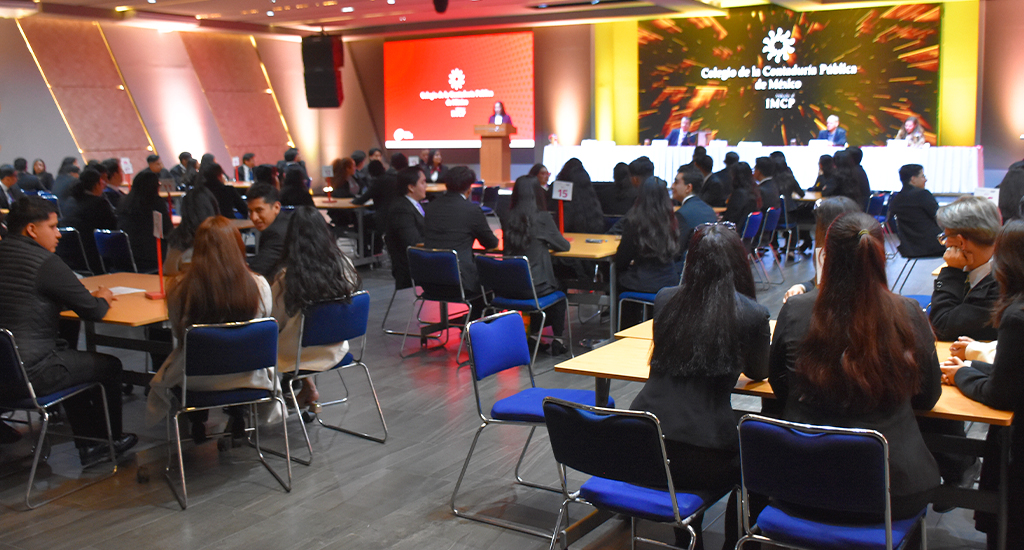
El 7 de octubre se celebró en el Colegio el Maratón del conocimiento de Contabilidad, un evento que reunió a 23 equipos de distintas universidades para competir en una justa que puso a prueba lo que han aprendido durante su camino para convertirse en profesionales contables.Noemí Vásquez Quevedo, integrante de la comisión de Docencia, dio la bienvenida a las participantes y comentó durante su discurso de apertura que su esfuerzo durante el maratón es un reflejo del compromiso y orgullo de toda la comunidad académica que les respalda. “Aprovechen este espacio para convivir, intercambiar ideas y construir amistades tanto como conocimientos…El resultado de la contienda es importante, pero la experiencia, aprendizaje y amistades forjadas aquí son todavía más valiosas; su sola presencia en este recinto ya demuestra su valentía para enfrentar un desafío.”El evento se presentó en dos fases: un examen de conocimiento y el desarrollo de un caso práctico, ambas supervisadas por el auditor Ambrosio Amaro González. Tras la primera fase, seis equipos fueron seleccionados para la resolución de casos prácticos, donde pusieron a prueba sus conocimiento y fortaleza conjunta. Finalmente, la última fase del encuentro consistió en mostrar sus resoluciones frente al jurado, mediante una exposición corta que manifestó el proceso de análisis de sus ejercicios.Una vez presentados los resultados del esfuerzo de cada equipo, el jurado compuesto por Miguel Ánguel Ávila Milpa, Guillermo Guerrero Aguilar, Noemí Vasquez Quevedo, Marcela Rojas Ortega y Gabriela González Hernández deliberaron y comunicaron los resultados del maratón, nombrando a los equipos competidores destacados del maratón:Facultad de Contaduría y Administración, de la Universidad Nacional Autónoma de México; con un equipo integrado por Marber Mastache Rueda, David Guadarrama Garcés, Ana Karen Villegas Méndez, Brayan Alejandro Cortés Arellano, Emmanuel Bustamante Guzmán, Fernando Roldán Mendoza y Luis Enrique Chávez Calixto.Escuela Superior Ciudad Sahagún, de la Universidad Autónoma del Estado de Hidalgo; equipo integrado por Lucero Nataly Villegas Hernández, Emanuel Escorza Vega, Abril Quetzaly Amador Tapia, Giselle Jazmín Cortes Galicia, Josué Vázquez Arteaga, Paul Jafet García Mondragón y Zayany Alemán Andrade.Instituto Tecnológico y de Estudios Superiores de Monterrey, Campus Toluca; cuyo equipo fue integrado por Ania Mayryan Onofre Rulfo, Daniela Castañeda Monrroy, Erick Esquivel Preciado, Renata Colín Rogel, Yael Becerril Barrios y Rodrigo Martínez Sáenz.Finalmente, Miguel Ángel Ávila Milpa, el presidente de la comisión de Docencia, agradeció a los asistentes y les invitó a continuar preparándose como profesionales críticos y capaces que se distingan en su ejercicio profesional como especialistas capaces de analizar y resolver problemas mediante criterio profesional, conocimientos técnicos y una orientación ética.
El 5 de octubre, Rosalía Ortega, presidenta del Colegio, participó en la XXXII Semana Académica Interdisciplinaria de la Facultad de Contaduría y Administración (FCA) de la Universidad Nacional Autónoma de México, un evento complementario que reúne especialistas de diferentes ramas para construir espacios de formación que puedan aprovechar las cuatro licenciaturas de la FCA.Yuriria Sánchez Castañeda moderó la ponencia titulada Más allá del título: construir una carrera que trascienda, donde Rosalía Ortega describió la realidad actual del campo profesional donde los contadores se desempeñan y comentó a los estudiantes la importancia de preguntarse: ¿qué tipo de contador o contadora desean ser? Ya que las personas que brindan servicios profesionales no solo necesitan conocimientos técnicos, también necesitan valerse de un criterio profesional sólido alimentado de una responsabilidad ética apropiada.Según lo que comenta la contadora, todas las personas en el auditorio que aspiran a titularse como contadores terminarán compitiendo por oportunidades profesionales y “aunque la carrera es generosa, deben construir un perfil profesional que les permita diferenciarse para sumar valor”. Con ello, señaló dos áreas de oportunidad clave para esta labor de distinción: el dominio responsable y eficiente de nuevas tecnologías, y la especialización dentro de la disciplina contable.Primero, señaló que la tecnología es un catalizador dentro del entorno profesional. La Inteligencia Artificial (IA) y la digitalización ya ha modificado las prácticas profesionales de la disciplina y es responsabilidad de los especialistas mantenerse a la vanguardia para poder seguir esos avances y aprovecharlos de manera responsable. Para ello, es fundamental desarrollar un criterio profesional analítico y ético que permita utilizar esas herramientas sin permitir que ellas tomen el control en la toma de decisiones profesionales.En segunda instancia, la presidenta resaltó la importancia de buscar especializarse, certificarse y colegiarse dentro de la disciplina contable, ya que ello les permitirá dominar temas específicos de manera práctica y teórica, con lo que logarán diferenciarse debido a la acumulación de experiencia y conocimientos técnicos.Para concluir, Rosalía comentó que una vez se responde la pregunta ¿qué tipo de profesionista quiero ser?, es más sencillo proyectar dónde queremos estar y qué necesitamos para alcanzar esos objetivos y generar impacto a través de un proyecto profesional: “Nuestro país necesita profesionistas preparados, actualizados y con dominio tecnológico, pero también necesita especialistas con criterio, ética y con la capacidad de agremiarse para continuar desarrollando conocimiento”.