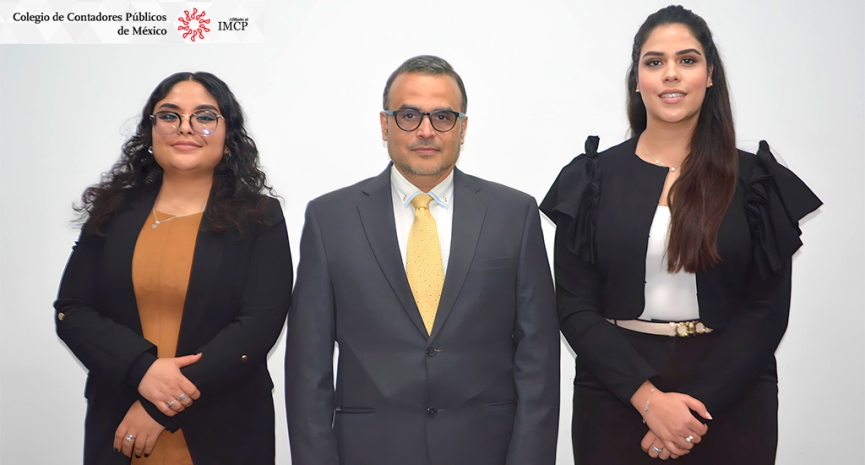
El pasado 18 de agosto, el Colegio llevó a cabo la conferencia Plataformas Digitales 2025 cambios fiscales y laborales. Este evento reunió a profesionales y expertos en el ámbito fiscal y laboral para discutir los cambios que impactarán a las plataformas digitales en el año 2025 y sus efectos en el cumplimiento ante el Servicio de Administración Tributaria (SAT) e Instituto Mexicano del Seguro Social (IMSS).
Los ponentes Roberto Iván Colín Mosqueda, Nancy Berenice Robles Núñez y José Luis Abrego Belmont compartieron, bajo la coordinación de Graciela Rojas Mejía e Irene Ortiz España, sus perspectivas sobre la evolución del marco regulatorio que afecta a estas plataformas. Durante su intervención, Colín Mosqueda destacó que los actores clave de esta reforma son prestadores de servicios que comparten activos, recursos, tiempo y competencias; usuarios de dichos servicios que se benefician de estas ofertas; e intermediarios que, a través de plataformas en línea, conectan a los prestadores con los usuarios y facilitan las transacciones.
Colín explicó que el auge de diversas plataformas tecnológicas ha permitido que, a través de Internet, las personas realicen intercambios comerciales de bienes y servicios mediante un modelo de consumo colaborativo; ejemplos de estas plataformas incluyen el transporte privado, el reparto de bienes o comida, la prestación de servicios de hospedaje, entre otras actividades.
Durante su intervención, Nancy Berenice Robles Núñez destacó que la reforma beneficiará a cerca de 700 mil trabajadores que generan ingresos a través de plataformas digitales y que realizan labores físicas o presenciales bajo supervisión tecnológica.
Robles también mencionó que, según los registros, se contabilizan 1,291,365 puestos de trabajo ante el IMSS, de los cuales 1,046,237 son registros únicos. En este contexto, subrayó que el trabajo en plataformas digitales será principalmente flexible y discontinuo. Por lo tanto, se reconocerá la existencia de una relación laboral únicamente durante el tiempo efectivamente trabajado por la persona en la plataforma.
En tanto, José Luis Abrego centró su exposición en los derechos de los trabajadores de plataformas digitales, así como en las obligaciones de las empresas y las posibles sanciones por incumplimiento.
Abrego concluyó la conferencia enfatizando que la solución para brindar protección y seguridad social a este amplio sector no se limita a regular las empresas tecnológicas. “Es fundamental desarrollar un modelo que garantice un ingreso mínimo, lo que ayudaría a reducir la desigualdad y ofrecer estabilidad a quienes enfrentan la precariedad del mercado laboral digital”, manifestó.
Asimismo, destacó la necesidad de una mayor fiscalización sobre las empresas tecnológicas para avanzar hacia un sistema de seguridad social inclusivo. Aunque este proceso seguramente encontrará obstáculos en los ámbitos político, tecnológico y cultural, es esencial para garantizar dignidad, protección y justicia a todos los trabajadores, independientemente del sector en el que se desempeñen.

Eventos recientes
Expertos en materia fiscal se dieron cita este jueves 22 de octubre en la conferencia mensual para universitarios en línea para hablar sobre los retos y la digitalización que marcarán el rumbo de las obligaciones tributarias en los próximos años. Con el tema El futuro de la declaración fiscal, los panelistas abrieron la mesa de diálogo para responder tres temas fundamentales: ¿La Inteligencia Artificial (IA) reemplazará a los contadores?, la IA en los impuestos y el contador público en el futuro. La conferencia contó con la participación de tres destacados especialistas: Abril Méndez Atilano, integrante del Comité de Integración de Contadores Universitarios (CICU); Angélica Valladares López, integrante de la comisión de Docencia; y Guillermo Guerrero Aguilar, socio director de GMVB, Contadores y Abogados. Durante la jornada, los ponentes coincidieron que la IA no reemplazará a los contadores, sino que transformará la manera de trabajar. En este tenor, advirtieron sobre la confianza que genera el uso de estas herramientas; no obstante, se hizo énfasis que la IA carece de criterio propio y no garantiza fuentes verídicas o actualizadas. Ante esta premisa, el contador debe hacer siempre su trabajo con base en las leyes vigentes y el marco normativo, pues se corre el riesgo de pensar que la IA arroja fuentes 100% confiables sin previa validación humana. Durante la mesa de análisis, se habló de la importancia de no delegar el juicio profesional a las plataformas digitales, ya que la tecnología es un ejecutor y una herramienta, pero la responsabilidad ética, legal y fiscal frente a la autoridad es del profesional contable. Referente al tema de la IA en los impuestos, los especialistas hablaron de que las plataformas son apoyos, pero no son de decisiones. Si bien es cierto, algunas instituciones hacen uso de la de modelos para la fiscalización, la interpretación de las normas requiere de la participación humana. La IA debe verse como un catalizador de crecimiento. Por último, se abordó el tema de las habilidades que definirán al contador del futuro, el cual será un asesor estratégico que combinará conocimientos profundos de la profesión contable aunado a la de la tecnología digital; tendrá la capacidad para interpretar sesgos o errores del IA antes de presentar información, pero, sobre todo, mantendrá la ética por encima de la automatización. El cierre del panel fue claro: El contador del futuro no compite contra la IA, la utiliza como un aliado estratégico para ofrecer un servicio más preciso. La tecnología avanza, pero la responsabilidad, el razonamiento y la ética no pueden ser programados.
El Colegio llevó a cabo el 13.° Foro de Fiscalización (AGAFF), encuentro en el que representantes del Servicio de Administración Tributaria (SAT) compartieron las principales tendencias, estrategias y herramientas que emplea la autoridad para fortalecer la supervisión del cumplimiento fiscal.El foro, presentado este 21 y 22 de octubre, permitió conocer, desde distintas áreas operativas, los mecanismos de prevención, análisis, comprobación y sanción utilizados para identificar riesgos y combatir prácticas que afectan la recaudación y la integridad del sistema tributario. En el mensaje de apertura, Amelia De León Ortega, administradora general de Auditoría Fiscal Federal, destacó la trascendencia del encuentro y la vinculación entre la autoridad y el Colegio como un espacio para favorecer el cumplimiento de las obligaciones fiscales.Para abrir las actividades, Nelly Prieto López y Ana Razo Salinas, representantes de la Administración Central de Planeación y Programación, explicaron los mecanismos implementados para supervisar el cumplimiento en sectores considerados prioritarios. En materia de nóminas, señalaron que, además de las revisiones ordinarias relacionadas con retenciones de ISR y subsidios, la autoridad mantiene nuevos esquemas de control para detectar abusos en otros pagos no gravados, verificar los límites de las exenciones y revisar deducciones de personal timbradas fuera de los comprobantes habituales de nómina.En el sector energético y de combustibles, destacaron la revisión de controles volumétricos, el cruce de información entre compras y ventas, así como la correcta determinación del Impuesto Especial sobre Producción y Servicios (IEPS) en importaciones de hidrocarburos y aditivos.En materia de devoluciones, Desireé Romero Carrillo y María Hernández Aguirre, de la Administración Central de Devoluciones y Compensaciones, explicaron el procedimiento para resolver solicitudes de devolución de saldos a favor y los mecanismos con los que la autoridad busca otorgar certeza jurídica y agilizar su atención.Las ponentes señalaron que el SAT puede formular hasta dos requerimientos de información dentro de un plazo de 40 días, ejercer facultades de comprobación durante periodos de 90 a 180 días o realizar compulsas a terceros. “Estos procedimientos permiten determinar si una devolución resulta total, parcial, desistida, no presentada o negada”, destacaron.Por su parte, Rubén Rodríguez López, Administrador Central de Fiscalización Estratégica, y María Bernal Velázquez, Administradora Central de Análisis Técnico Fiscal, expusieron el procedimiento operativo relacionado con el artículo 49 Bis del Código Fiscal de la Federación (CFF), enfocado en verificar la autenticidad y existencia de las operaciones amparadas por comprobantes fiscales.Durante su participación explicaron los efectos que pueden generar las visitas domiciliarias y las notificaciones mediante buzón tributario, incluida la suspensión inmediata del Certificado de Sello Digital (CSD). Asimismo, detallaron los plazos para desvirtuar la presunción de falsedad de las operaciones y las consecuencias para emisores y receptores de CFDI cuando no se acredita su procedencia.Otro de los temas abordados fue la garantía del interés fiscal. Antonio Vela Peón y Rodolfo Cuahutle Torres explicaron los principales aspectos normativos y operativos para su constitución y mantenimiento, incluida la actualización anual del adeudo y sus accesorios correspondientes a los siguientes 12 meses. En el análisis de las conductas tributarias, Fernando Sierra de la Fuente, Administrador Central de Operación de la Fiscalización Nacional, y Miguel Ángel Rivera Cervera, funcionario público del Gobierno Federal de México, diferenciaron entre economía de opción, elusión fiscal agresiva y evasión fiscal.Explicaron que, mientras la economía de opción corresponde a una planeación fiscal lícita, la elusión agresiva parte del abuso de negocios jurídicos válidos y la evasión recurre a mecanismos artificiosos o engañosos para ocultar obligaciones tributarias. Para identificar estas prácticas, señalaron que la autoridad utiliza una red de información integrada por sistemas institucionales, expedientes cruzados, denuncias, fuentes abiertas, datos de terceros y figuras como el tercero colaborador fiscal.En cuanto a prevención de operaciones con recursos de procedencia ilícita y actividades vulnerables, Castor Álvarez Ortiz y Bernardo Núñez Salazar, Administradores Centrales de Apoyo Jurídico de Actividades Vulnerables, detallaron la coordinación entre las distintas instituciones responsables de prevenir, detectar, monitorear, combatir y sancionar conductas de riesgo.La relevancia del dictamen fiscal también formó parte de la agenda del foro; María Zacatenco Cruz, funcionaria pública, quien explicó que esta herramienta constituye una estrategia de fiscalización indirecta basada en la confianza y credibilidad del contador público inscrito, al contribuir a verificar el correcto cálculo de impuestos y el cumplimiento de las obligaciones tributarias, así como a brindar mayor seguridad sobre la información financiera con base en las Normas de Información Financiera (NIF).Finalmente, Marco Hernández Lara y Gerardo Ojeda Asbun, Administradores Centrales de Apoyo Jurídico, abordaron la importancia de acreditar la materialidad de las operaciones ante la autoridad tributaria. Explicaron que este análisis requiere reunir elementos probatorios que permitan demostrar que efectivamente ocurrieron actos como la percepción de ingresos, la enajenación de bienes, la prestación de servicios o el otorgamiento del uso o goce temporal de bienes.
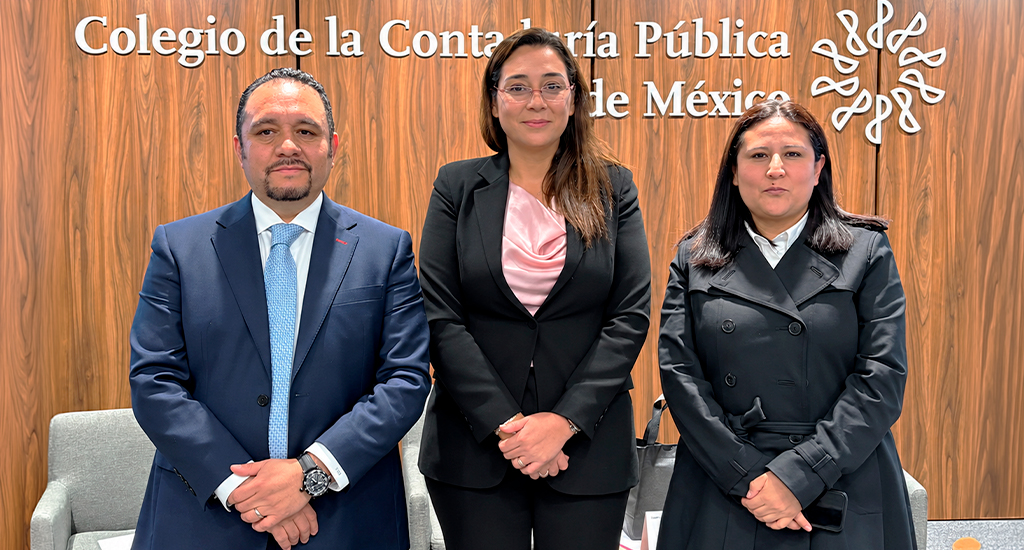
El 20 de octubre se presentó en el Colegio el curso Facultades de comprobación y medios de defensa en materia aduanera, donde Yolanda Guadalupe Aguirre González y Sandra López Sela, integrantes de la comisión técnica de Comercio Exterior, bajo la coordinación de Juan Antonio Castro Chávez, analizaron las facultades de las autoridades fiscales y aduaneras con el fin de brindar herramientas para la proyección de un plan para atravesar estos procesos de revisión.Para comenzar, se presentó el contexto de fiscalización en México, donde se estima que existen alrededor de 180,000 operadores de comercio exterior, de los cuales aproximadamente 100,000 se mantienen activos y bajo vigilancia específica de las autoridades; en este sentido, se explicó que el modelo actual de fiscalización mantiene un enfoque recaudatorio, apoyado en el cruce masivo de información electrónica, como pedimentos, Comprobantes Fiscales Digitales por Internet (CFDI), controles de inventarios y manifestaciones de valor. A partir de estos elementos, las autoridades clasifican a los contribuyentes de acuerdo con su nivel de cumplimiento y determinan las acciones de vigilancia correspondientes.Respecto de las autoridades involucradas, las ponentes distinguieron las funciones del Servicio de Administración Tributaria (SAT), mediante la Administración General de Auditoría de Comercio Exterior (AGACE), y de la Agencia Nacional de Aduanas de México (ANAM). Mientras la primera concentra las auditorías posteriores al despacho aduanero, la segunda participa en la revisión de mercancías, inspecciones en transporte y supervisión de figuras autorizadas. Asimismo, se señaló que las entidades federativas pueden intervenir en determinados actos de fiscalización de comercio exterior, mediante convenios de colaboración administrativa y bajo la coordinación de la AGACE.Entre los principales aspectos sujetos a revisión, se destacó el cumplimiento de los anexos 24 y 30 de las Reglas Generales de Comercio Exterior (RGCE), relacionados con el control de inventarios de empresas IMMEX y la certificación de IVA. Sobre este punto, se identificaron irregularidades recurrentes, como la falta de registro de pedimentos de entrada y salida, la desactualización de listas de materiales y el uso incorrecto de factores de conversión, situaciones que pueden derivar en omisiones de contribuciones y multas.En cuanto a las facultades de comprobación, se desarrollaron las diferencias entre las revisiones de gabinete, las visitas domiciliarias y las revisiones electrónicas. En las primeras, la autoridad solicita documentación mediante el buzón tributario y puede emitir requerimientos adicionales, mientras que las visitas domiciliarias permiten verificar directamente mercancías, instalaciones, activos fijos y procesos productivos.También se explicaron los plazos para atender estos procedimientos y las alternativas disponibles para los contribuyentes. Entre ellas se encuentran las solicitudes de prórroga, la presentación de pruebas para desvirtuar observaciones, la autocorrección y los acuerdos conclusivos ante la Procuraduría de la Defensa del Contribuyente (PRODECON). Con el análisis detallado de estas facultades y sus procesos, las expertas presentaron sus recomendaciones prácticas para enfrentarlas, donde destacaron la importancia de mantener expedientes electrónicos completos, documentación que acredite la legal estancia de las mercancías y controles de inventarios actualizados. Asimismo, se destacó que la atención oportuna de requerimientos, el aprovechamiento de los plazos y el diálogo técnico con las autoridades permiten atender observaciones y acceder, cuando corresponda, a mecanismos de regularización y reducción de multas.