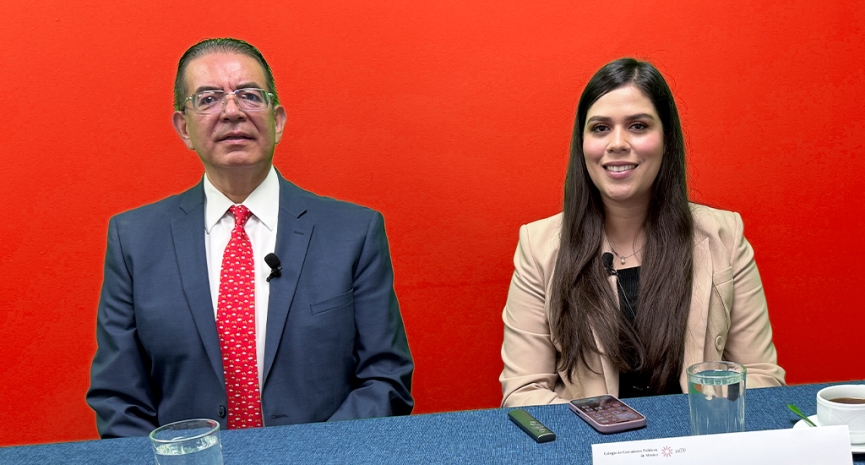
Con el fin de brindar información y recomendaciones para la
atención de inspecciones de la Secretaría del Trabajo y Previsión Social
(STPS), la comisión técnica de Seguridad Social presentó el curso Cómo
atender una visita de inspección de la STPS, el 31 de julio.
Con este fin, se contó con la presencia de Nancy Berenice
Robles Núñez, mánager de la práctica legal laboral en EY y experta en derecho laboral,
bajo la coordinación de Rubén Darío Dávalos Palomera, integrante de la
comisión.
Para comenzar, la ponente señaló la importancia de mantener
una actualización constante en relación con estas visitas de inspección, ya que
“son un terreno cambiante en términos de normatividad y se caracterizan por ser
visitas focalizadas”; esto se debe a que una inspección deriva de que la
autoridad ya tiene información o un antecedente de incumplimiento que examina
de forma específica durante su visita.
Por si fuera poco, la STPS ejecuta revisiones en plazos
mayores que el Servicio de Administración Tributaria (SAT) y suele considerar
reincidencias, lo que puede provocar que la autoridad examine de forma
secuencial diferentes años donde identifique una anomalía. En conjunto con el
hecho de que las multas derivadas de estas visitas pueden ser por trabajador,
el incumplimiento puede provocar multas muy altas para la organización.
Debido a este riesgo, la ponente sugirió que siempre debe
haber una persona destinada a atender las inspecciones de forma apropiada y que
mantenga atención constante en los cambios en la normatividad aplicable. En ese
sentido, se aprovechó el espacio para compartir los nuevos Lineamientos
Operativos en Materia de Inspección Federal del Trabajo publicados en el Diario
Oficial de la Federación en junio del 2025.
En esta actualización, se brinda facultad a los inspectores
para ordenar medidas precautorias durante la inspección cuando se detecten
riesgos inminentes a los trabajadores, donde se incluye la limitación total o
parcial de operaciones y la restricción de acceso. Además, se promueve un
mecanismo de seguimiento ágil, que obliga a la presentación de una resolución
en un plazo máximo de 72 horas. Y, finalmente, se establece que la negativa a
la inspección implicará un rigor mayor por parte del inspector.
Respecto a este último punto, Robles reiteró la importancia
de contar con una persona encargada de atender las inspecciones, ya que
cualquier conducta que pueda ser interpretada como una negativa implicará un
riesgo; incluso retrasar el acceso del inspector a las instalaciones puede ser
asumido como obstrucción de la diligencia.
A continuación, se comentaron las facultades y obligaciones
del inspector, ya que es responsabilidad del patrón corroborar su autenticidad.
Sin embargo, “es importante considerar que la imposibilidad para corroborar la
autenticidad de una orden de inspección, no impiden la celebración de la
inspección”.
Posteriormente, la expositora señaló la documentación clave
que debe considerar el patrón para gestionar una inspección, cuyo resguardo es
una obligación según el artículo 804 de la Ley Federal del Trabajo (LFT).
Para finalizar, se puntualizó que el cumplimiento de las
Normas Oficiales Mexicanas (NOM) también son una responsabilidad para los
centros de trabajo, por lo que se debe identificar las NOM aplicables según el
giro y tipo de actividad de la empresa, integrar un expediente documental y
capacitar al personal en los casos necesarios.

Eventos recientes
El 14 de septiembre se presentó en el Colegio un curso destinado a desarrollar sobre los descuentos de créditos de vivienda del Instituto del Fondo Nacional de la Vivienda para los Trabajadores (Infonavit): Descuentos de Infonavit. La intención del curso fue construir un espacio práctico cercano a la realidad que permitiera a los asistentes consolidar sus conocimientos técnicos mediante ejemplos prácticos y fue presentado por Miguel Arnulfo Castellanos Cadena, coordinador del curso y representante de la comisión T. de Seguridad Social. Francisco Javier Ibarra Mayoral fue el encargado de desarrollar el tema para la audiencia, quien comenzó señalando que los créditos para la vivienda proporcionados por el Infonavit se mantienen como opciones competitivas frente a créditos bancarios en la mayoría de los casos, por lo que conocer su funcionamiento, límites y alcances es conocimiento esencial para el especialista. El experto señaló que el Infonavit proporciona distintos tipos de créditos como los créditos de cuota fija monetaria, que representan la mayor parte de la cartera, los créditos en veces de Unidad de Medida y Actualización (UMA) o unidad mixta y los créditos porcentuales, siendo estos últimos los menos comunes en comparación a los otros dos. Francisco Ibarra señaló que, para el caso de la cuota fija, ésta representa certeza para los trabajadores y facilita la planeación, convirtiéndola en una opción accesible financiera y administrativamente.Al desarrollar los cuerpos normativos vinculados a estos créditos para la vivienda se desarrolló la Ley del Infonavit, el marco legal que regula a la institución y donde se establecen las obligaciones patronales, como el pago de aportaciones de cada trabajador mientras exista una relación laboral y, por tanto, la realización de los descuentos en los salarios conforme lo dispuesto en la Ley Federal del Trabajo (LFT).Uno de los grandes escenarios que debe considerar el patrón, tras la reforma de la Ley Infonavit del 2025, es que la obligación de los descuentos y enteros por créditos de vivienda no se suspende por ausencias o incapacidades médicas, ya que se debe cubrir un 5% del salario base de cotización y pagar la amortización del crédito Infonavit, aunque el trabajador no perciba salario directamente. Todo esto, según comenta Francisco, representa una obligación patronal y una carga financiera que la organización debe considerar para evitar deudas y multas.Finalmente, se trazó una prelación de descuentos al salario, donde se señaló un elemento fundamental: el patrón es solidario del pago de créditos Infonavit y sujeto a multa ante el incumplimiento de descuentos judiciales, como la pensión alimenticia, por lo que se debe considera que si el sueldo neto tras retenciones de impuestos y descuentos judiciales no cubre el total de la amortización de Infonavit, el patrón debe reportar la incidencia y retener únicamente hasta el límite legal permitido sin afectar el mínimo vital del trabajador; debido a ello, la planeación es fundamental para evitar riesgos y asegurar el cumplimiento de las obligaciones patronales.
Con el propósito de orientar a los asociados sobre las disposiciones vigentes para el cumplimiento de la Norma de Desarrollo Profesional Continuo (NDPC) 2026, el Colegio llevó a cabo, el 14 de septiembre, el curso NDPC 2026 Actualización, cumplimiento y nuevas disciplinas. La sesión estuvo a cargo de Brenda Miroslava Vázquez Calderón, y Elodia González Torreblanca, bajo la coordinación de Carlos Jesús Verdi García, todos integrantes de la comisión de Desarrollo Profesional Continuo.Durante el encuentro se explicó que cumplir con la NDPC no consiste únicamente en acumular horas de capacitación. Las expositoras destacaron la necesidad de identificar correctamente el sector profesional, la certificación y las disciplinas que corresponden a cada asociado, además de conocer los requisitos aplicables y planear con anticipación las actividades que permitirán cubrir los puntos requeridos durante el año.En este sentido, se hizo énfasis en la importancia de llevar un seguimiento permanente. Se señaló que las actividades deben contar con evidencia documental y registrarse en los formatos correspondientes dentro de los plazos establecidos. También se recomendó no esperar hasta enero para revisar la información, sino mantener actualizado el perfil en la plataforma de la federada y verificar durante el año que los cursos y demás actividades hayan sido correctamente considerados.Al abordar las disciplinas profesionales contempladas para 2026, se mencionaron, entre otras, las Normas de Información de Sostenibilidad, contabilidad gubernamental, finanzas, fiscal, costos, prevención de lavado de dinero y anticorrupción, seguridad social y tributación. Asimismo, se refirió la importancia de temas relacionados con ética, derecho, gobierno corporativo, competencias digitales, gobernanza, visualización de datos, informática e inteligencia artificial, siempre que exista una relación con el ejercicio profesional.Uno de los ejemplos utilizados durante la sesión permitió destacar un aspecto fundamental: la pertenencia temática. Se explicó que una capacitación no genera puntos simplemente por abordar una herramienta o conocimiento de uso general. Por ejemplo, un curso de Excel puede adquirir relevancia para efectos de DPC cuando está orientado a una aplicación concreta de la profesión, como el desarrollo de cédulas de auditoría. De igual forma, se indicó que los cursos sobre inteligencia artificial u otras tecnologías deben vincularse con alguna de las disciplinas o temas reconocidos por la norma.A manera de síntesis, durante la sesión se compartió una guía práctica para que los asociados tengan presentes los principales pasos del cumplimiento:Puntos clave de la NDPC 2026Planear: identificar sector, certificación, disciplina y puntos requeridos.Verificar: revisar que la capacitadora y la actividad cumplan con los requisitos aplicables.Documentar: conservar constancias y evidencia de las actividades realizadas.Manifestar: registrar los puntos en el formato correspondiente y dentro del plazo establecido.Revisar: mantener actualizado el perfil en la plataforma de la federada.Prever: solicitar con anticipación las autorizaciones necesarias para actividades especiales.Dar seguimiento: comprobar que el cumplimiento haya quedado correctamente registrado ante la federada y, cuando corresponda, ante los organismos relacionados con la certificación.Posteriormente, las expositoras abordaron situaciones que requieren especial atención, entre ellas la capacitación impartida por instituciones no registradas como capacitadoras, los programas de educación superior y posgrado, los diplomados, la educación a distancia y los eventos realizados en el extranjero. En relación con estos últimos, se enfatizó que es necesario solicitar previamente la autorización correspondiente y presentar la documentación requerida con suficiente anticipación. También se destacó la importancia de verificar la vigencia del RVOE cuando resulte aplicable y de no asumir que cualquier curso o programa genera puntos automáticamente.Durante la sesión también se revisaron los supuestos de excepción al cumplimiento, así como las consecuencias derivadas de no acreditar oportunamente la NDPC. Se aclaró que las dispensas no operan de manera automática y deben solicitarse y confirmarse conforme a los procedimientos establecidos. Asimismo, se recordó que para quienes cuentan con certificaciones o registros vinculados con organismos externos, el cumplimiento oportuno puede ser necesario para mantener dichas condiciones.Hacia el cierre, se reiteró que la actualización profesional debe entenderse como un proceso continuo y no como una actividad que se resuelve al finalizar el año. La recomendación fue mantener durante todo el ejercicio una ruta de cumplimiento que incluya la planeación de puntos, selección y verificación de capacitaciones, conservación de evidencias y manifestación en tiempo y forma. Con ello, se enfatizó que cumplir con la NDPC no termina al tomar un curso: también implica documentar, registrar, verificar y asumir la responsabilidad sobre la propia actualización profesional.
Con el propósito de analizar las repercusiones jurídicas y fiscales que conllevan las transmisiones patrimoniales, el Colegio y la comisión Fiscal Internacional presentaron, este 10 de septiembre, la conferencia Sucesiones patrimoniales: herencias, legados, trusts y transiciones, un espacio dedicado al análisis, el cual contó con la participación de Layda Cárcamo Sabido y César Fares Canavati.Durante su intervención, Fares Canavati abordó los conceptos civiles que rigen los actos gratuitos, distinguiendo entre la donación como un acto inter vivos, puro, simple o condicional, y la sucesión por causa de muerte, la cual comprende tanto las modalidades testamentarias como las legítimas.El especialista profundizó en la relevancia patrimonial y fiscal de estos actos, señalando que el régimen aplicable está determinado por la naturaleza del acto, el sujeto receptor, el parentesco y la naturaleza del bien. En el ámbito de las personas morales, puntualizó que los donativos y herencias constituyen ingresos acumulables gravados a la tasa corporativa general del 30%, y detalló las reglas de deducibilidad para donantes, los límites generales y las obligaciones específicas para las entidades autorizadas para recibir donativos.Asimismo, informó sobre la mecánica fiscal aplicable a las personas físicas, donde la donación se considera un ingreso por adquisición de bienes valuado mediante avalúo, sujeto a una tarifa progresiva y a los supuestos de exención previstos en la Ley del Impuesto Sobre la Renta (LISR).Por su parte, la contadora Cárcamo Sabido centró su exposición en la importancia de la planeación sucesoria para proteger la riqueza acumulada, garantizar la continuidad de los negocios familiares y preservar la armonía entre los herederos, diferenciándola categóricamente de prácticas ilícitas como la evasión fiscal o el ocultamiento de capitales.La ponente advirtió sobre las consecuencias adversas de omitir una planeación adecuada, tales como el desconocimiento de activos, la aparición de terceros o la exposición a cargas tributarias no previstas. Para mitigar estos riesgos, analizó diversas estructuras de protección patrimonial, como los fideicomisos mexicanos y los trusts extranjeros, así como el uso de sociedades residentes en México.Los especialistas coincidieron en que la complejidad de las disposiciones fiscales actuales exige una estrategia preventiva rigurosa en la estructuración de sucesiones y transmisiones patrimoniales.Finalmente, se destacó que el entendimiento de las obligaciones informativas ante la autoridad tributaria, el apego a las formalidades jurídicas y civiles y la correcta distinción entre los tratamientos aplicables a personas físicas y morales son elementos clave para brindar seguridad jurídica a los contribuyentes y salvaguardar el patrimonio familiar.