Entre el entusiasmo y la adrenalina por la competencia, el 11 de septiembre, el Colegio, en colaboración con la firma KPMG, llevó a cabo el esperado Maratón del conocimiento de Auditoría. Este desafío académico, diseñado para poner a prueba a los mejores estudiantes de auditoría, reunió a nueve equipos de diversas universidades de la Ciudad de México y de Iguala, Guerrero, todos con un mismo objetivo: demostrar su destreza y consagrar a sus instituciones como referentes en auditoría.
Desde el primer momento, el ambiente estuvo cargado de emoción. Alfonso Guaida Salomé, socio de auditoría en KPMG, dio la bienvenida a los competidores con un mensaje inspirador, recordando los desafíos que conlleva la carrera de la auditoría y animando a los participantes a aprovechar esta oportunidad para desarrollar sus habilidades. Subrayó que el verdadero éxito en la auditoría radicaba en la dedicación, el esfuerzo y la capacidad de replantearse decisiones ante los retos.
Por su parte, Héctor Vázquez González, vicepresidente de Vinculación Universitaria, agradeció la presencia de los participantes y destacó la importancia de la colaboración con la firma patrocinadora. Subrayó el esfuerzo del equipo detrás del evento y alentó a los concursantes a mantener la confianza en sus habilidades. Además, reconoció que, aunque el maratón es una competencia, el verdadero valor radica en la experiencia y el aprendizaje adquirido, más allá de los premios.
La competencia se desarrolló en dos fases llenas de tensión y esfuerzo. La primera prueba consistió en un examen de 34 reactivos de opción múltiple, resuelto mediante una tableta, bajo la estricta supervisión del jurado. Sin margen de error, los equipos debieron enviar sus respuestas a través del capitán, mientras el jurado evaluaba cada punto con minuciosidad.
El jurado estuvo compuesto por Noel Huerta Hernández, presidente de la comisión de Auditoría; Miguel Ángel Ávila Milpa, presidente del Comité de Integración de Contadores Universitarios; Héctor Vázquez González, vicepresidente de Vinculación Universitaria del Colegio; Alberto Alarcón Padilla y Alfonso Guaida Salomé, socios de auditoría en KPMG; y Arturo Zavala Coca, miembro de la Comisión de Auditoría y auditor del evento.
Después de la evaluación, solo cinco equipos lograron avanzar a la segunda fase, donde enfrentaron un desafío práctico. El trabajo en equipo, la claridad técnica y la precisión fueron claves para presentar una solución sólida ante el jurado. El ambiente en la sala fue de máxima concentración, mientras cada equipo intentaba superar a sus competidores.
Previo a la tan esperada premiación, Adolfo Ramírez Fernández del Castillo, presidente del Colegio, destacó la importancia de estos encuentros para el desarrollo profesional de los futuros contadores, enfatizando el valor de la auditoría en la transparencia financiera y la constante actualización que exige el entorno competitivo actual.
Finalmente, el jurado, tras una exhaustiva deliberación, reveló a los ganadores del Maratón de Auditoría 2024:
Primer lugar: UAEMéx, Facultad de Contaduría y Administración.
Equipo:
Abel Abraham Hernández Rojas, Xóchitl Albino López, Brayan Reyes Hurtado, Edgar Ignacio Camacho Bermúdez, Karla Marisol García González, María Guadalupe Morales Salazar y Nathanael Pliego García
Segundo lugar: UNAM, Facultad de Contaduría y Administración.
Equipo: Juan Carlos Basilio Flores, Luis Enrique Barroso Sánchez, Nataly Alejandra Romero Chepillo, Fernanda Macías Salinas, David Emmanuel Huerta Ruiz, Gilberto Everardo Talavera Rico y Alma Sofía Cano García
Tercer lugar: UNAM, Facultad de Contaduría y Administración.
Equipo: Santiago Ornelas Pérez, Esteban García Cruz, Marisol De La Cuesta Mancilla, Tania Arellano Muñoz, Sara Michelle Colque Lara, Israel Yaell Mendoza Salazar y Alondra Citlalli Salazar Pérez
El evento concluyó con aplausos y celebraciones. Los participantes, más allá de los resultados, se retiraron con la satisfacción de haber enfrentado un desafío profesional que les permitió demostrar su talento y reforzar su conocimiento.
Universidades participantes

Eventos recientes
El 5 de octubre, Rosalía Ortega, presidenta del Colegio, participó en la XXXII Semana Académica Interdisciplinaria de la Facultad de Contaduría y Administración (FCA) de la Universidad Nacional Autónoma de México, un evento complementario que reúne especialistas de diferentes ramas para construir espacios de formación que puedan aprovechar las cuatro licenciaturas de la FCA.Yuriria Sánchez Castañeda moderó la ponencia titulada Más allá del título: construir una carrera que trascienda, donde Rosalía Ortega describió la realidad actual del campo profesional donde los contadores se desempeñan y comentó a los estudiantes la importancia de preguntarse: ¿qué tipo de contador o contadora desean ser? Ya que las personas que brindan servicios profesionales no solo necesitan conocimientos técnicos, también necesitan valerse de un criterio profesional sólido alimentado de una responsabilidad ética apropiada.Según lo que comenta la contadora, todas las personas en el auditorio que aspiran a titularse como contadores terminarán compitiendo por oportunidades profesionales y “aunque la carrera es generosa, deben construir un perfil profesional que les permita diferenciarse para sumar valor”. Con ello, señaló dos áreas de oportunidad clave para esta labor de distinción: el dominio responsable y eficiente de nuevas tecnologías, y la especialización dentro de la disciplina contable.Primero, señaló que la tecnología es un catalizador dentro del entorno profesional. La Inteligencia Artificial (IA) y la digitalización ya ha modificado las prácticas profesionales de la disciplina y es responsabilidad de los especialistas mantenerse a la vanguardia para poder seguir esos avances y aprovecharlos de manera responsable. Para ello, es fundamental desarrollar un criterio profesional analítico y ético que permita utilizar esas herramientas sin permitir que ellas tomen el control en la toma de decisiones profesionales.En segunda instancia, la presidenta resaltó la importancia de buscar especializarse, certificarse y colegiarse dentro de la disciplina contable, ya que ello les permitirá dominar temas específicos de manera práctica y teórica, con lo que logarán diferenciarse debido a la acumulación de experiencia y conocimientos técnicos.Para concluir, Rosalía comentó que una vez se responde la pregunta ¿qué tipo de profesionista quiero ser?, es más sencillo proyectar dónde queremos estar y qué necesitamos para alcanzar esos objetivos y generar impacto a través de un proyecto profesional: “Nuestro país necesita profesionistas preparados, actualizados y con dominio tecnológico, pero también necesita especialistas con criterio, ética y con la capacidad de agremiarse para continuar desarrollando conocimiento”.
El 1 de octubre se presentó el curso Repse y sus informativas en el ICSOE y Sisub, coordinado por la comisión técnica de Seguridad Social representada por la coordinación de Miguel Arnulfo Castellanos Cadena y la participación de Miguel Ángel Silva Pedroza como ponente. El evento tuvo como intención revisar las obligaciones del Registro de Prestadoras de Servicios Especializados u Obras Especializadas (Repse) de la Secretaría del Trabajo y Previsión Social (STPS), sus informativas, criterios de fiscalización y las herramientas empleadas para reducir riesgos de incumplimiento en materia de seguridad social.El análisis partió del contexto que antecedió a la reforma de 2021, cuando los esquemas de outsourcing e insourcing dieron lugar a diversas prácticas indebidas, entre ellas el registro de trabajadores con salarios inferiores a los reales, la fragmentación de nóminas y el uso de empresas sin infraestructura para facturar servicios de personal. Estas situaciones impulsaron un mayor control de las autoridades y culminaron con la prohibición de la subcontratación de personal y la creación del régimen de servicios especializados.En el esquema actual, según comenta el especialista, la STPS administra el Repse y verifica que las empresas que prestan servicios u obras especializadas cumplan con los requisitos establecidos. Entre los criterios relevantes se encuentra que el servicio no corresponda al mismo objeto social ni a la actividad preponderante del beneficiario; asimismo, la presencia de trabajadores del proveedor en las instalaciones del cliente constituye un elemento importante para determinar cuando el servicio puede requerir Repse.Adicionalmente, se destacó que la responsabilidad de cumplimiento no recae únicamente en el contratista, ya que las empresas beneficiarias deben verificar que sus proveedores cuenten con Repse cuando corresponda, mantengan opiniones de cumplimiento positivas y entreguen la documentación que acredite sus obligaciones laborales y de seguridad social. Uno de los aspectos destacados fue que una opinión de cumplimiento positiva no garantiza la inexistencia de irregularidades. Durante la sesión se presentó el caso de una empresa que contaba con opiniones positivas ante el Instituto Mexicano de Seguridad Social (IMSS) e Infonavit, pero que posteriormente obtuvo una opinión negativa en un dictamen de seguridad social debido a deficiencias en la integración del salario base de cotización. El ejemplo evidenció la importancia de mantener un cumplimiento integral y no limitarse a satisfacer los filtros formales.Las obligaciones informativas constituyen otro componente esencial. A través de plataformas como IXOE y SISUB se reportan los contratos de servicios especializados y la información de los trabajadores involucrados. Estas plataformas conservan un histórico de las declaraciones y permiten presentar complementarias, por lo que se enfatizó la necesidad de contar con información completa y congruente antes de realizar los envíos.Esta exigencia cobra mayor relevancia ante el intercambio de información entre STPS, IMSS, Infonavit y SAT, debido a que los cruces de datos permiten detectar inconsistencias entre facturación, contratos, trabajadores registrados e informativas, lo que puede derivar en revisiones posteriores. Entre las consecuencias del incumplimiento se encuentran opiniones negativas, créditos fiscales, multas, inspecciones, suspensión de pagos por parte de clientes y, en determinados casos, la cancelación del Repse.La sesión concluyó destacando que el Repse no debe entenderse únicamente como un registro administrativo, sino como parte de un sistema de cumplimiento que articula obligaciones laborales, fiscales y de seguridad social. La revisión permanente de proveedores, la correcta presentación de las informativas y la congruencia de la información ante las distintas autoridades son elementos fundamentales para prevenir riesgos y fortalecer el cumplimiento empresarial.
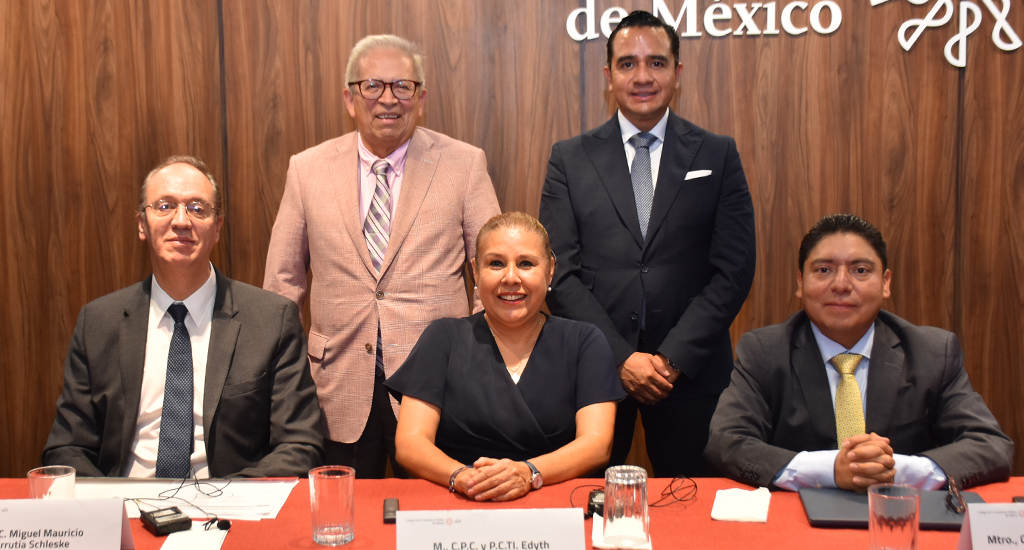
Del 28 de septiembre al 1 de octubre se presentó la 22.ª Semana de temas fiscales selectos en el Colegio, donde se reunieron expertos en materia fiscal y legal para comentar tópicos de actualidad necesarios para dominar el entorno de fiscalización complejo y cambiante al que se enfrentan las personas especialistas en contaduría pública. El evento fue precedido por la comisión técnica de Investigación Fiscal, representada por cuatro coordinadores: Miguel Mauricio Urrutia Schleske, Marcial Agapito Cavazos Ortiz, Juan Alejandro Solano González y Alejandro Javier Sánchez Calderón.Durante el primer día del evento, la presidenta Rosalía Ortega López dedicó unas palabras de apertura, donde señaló la importancia de preservar conocimientos actualizados dentro del entorno fiscal, ya que la complejidad de éste demanda un conocimiento pleno y en constante búsqueda de las mejores prácticas alineadas a normativas que cambian de periódicamente.Comenzando con los espacios de actualización, Edyth Ramírez Sánchez y Adrián Urbina Galicia presentaron su ponencia dedicada a la deducción de inversiones. Donde se comentó la definición contable y fiscal de inversión y de gasto, a fin de distinguirlos y evitar confusiones que lleven al incumplimiento. Con ello, los ponentes desarrollaron los requisitos y límites de las deducciones aplicables a las inversiones determinados por la Ley de Impuesto Sobre la Renta y calculados sobre el monto original de la inversión (MOI).Por su parte, Plácido Del Ángel Herrera y Humberto Cruz Hernández desarrollaron Lo último en CFDI, una exposición que recupero el estado actual de este elemento fundamental para la fiscalización mexicana y cuyo incumplimiento normativo en su expedición puede implicar un riesgo para la continuidad del negocio. Por ello, se detallaron las obligaciones vinculadas a estos comprobantes y el papel que han tomado para la trazabilidad de operaciones y la recaudación fiscal en general.El segundo día fue inaugurado por Santiago Vélez Suberbie y Oscar Narciso Brum Barrón, quienes hablaron sobre los pagos de dividendos y la reducción de capital que, aunque suponen mecanismos corporativos para transferir recursos de la empresa a los socios y se encuentran intermediados por la Ley General de Sociedades Mercantiles (LGSM), ambos cuentan con aspectos contables y legales propios que generan un impacto fiscal. Elio Fernando Zurita Morales y Daniel Eugenio De la Parra Huerta abordaron en su ponencia dos conceptos fundamentales para cualquier organización: razón de negocios y materialidad de las operaciones, los cuales se encuentran estrechamente vinculados ya que, como se desarrolló por los expertos, la razón de negocios brinda justificación a las operaciones y la materialidad les da trazabilidad.La fusión y escisión de sociedades fueron los temas de apertura para el tercer día de jornada, encabezado por Ángel José Turanzas Díaz y Paola Irene Salvador López, donde se comentaron los requisitos legales y consideraciones, tanto contables como fiscales. Además, señalaron la importancia de reconocer que una reorganización no debe evaluarse solo por su viabilidad fiscal, pues debe demostrarse la sustancia económica y analizar las obligaciones de revelación. Salvador Rotter Aubanel y Cecilia Bustamante Bejarano, por otro lado, comentaron las últimas reformas efectuadas a la Ley Federal para la Prevención e Identificación de Operaciones con Recursos de Procedencia Ilícita (LFPIORPI), conocida comúnmente como la Ley Antilavado. Entre lo recuperado, se desarrolló la implementación de metodologías basadas en riesgo y el monitoreo constante para detectar operaciones anómalas.Para el cuarto día, José Manuel Velderrain Sáenz y Carmina Alheli Calzada López presentaron información relevante sobre la deducción de intereses, incluyendo sus límites y las disposiciones aplicables a casos especiales como las obras de infraestructura pública, las construcciones y los rendimientos de deuda pública. Finalmente, Alejandro Guízar Acosta y Víctor Manuel Pérez Ruiz cerraron la jornada con una ponencia dedicada a las revisiones del Servicio de Administración Tributaria (SAT), comenzando por un resumen del plan de fiscalización y las tendencias de acción de la autoridad: una fiscalización exhaustiva, enfocada en el análisis de fondo y forma. Durante el bloque se recuperaron los medios de defensa del contribuyente frente a estas revisiones, con el fin de destacar sus características, buenas prácticas y alcance de cada uno.El cierre de la jornada fue precedido por Rita Mireya Valdivia Hernández, vicepresidenta de Desarrollo y Capacitación Profesional, quien dedicó el espacio para agradecer a los participantes por alimentar el foro con sus preguntas ya que con ello se demuestra el compromiso de mantenerse actualizados en un entorno tan complejo y dinámico como el fiscal.