Con un destacado desempeño, tres equipos participantes lograron ser los vencedores en el último Maratón Digital del Conocimiento en Contabilidad 2023, en esta ocasión, patrocinada por KPMG, que se llevó a cabo en línea el miércoles 15 de noviembre.
La mesa del jurado estuvo integrada por Mauricio Fernando Fuentes Lizaola, integrante de la comisión de Docencia; Jessica Yáñez, encargada de vinculación universitaria en KPMG México; Daniel Ortiz de Montellano, Forensic Senior Manager en KPMG México; Roberto Mendoza, socio de Impuestos en KPMG, y Rosalía Ortega López, vicepresidenta de Vinculación Universitaria.
Antes de dar a conocer a los ganadores, integrantes del jurado calificador dieron sus impresiones acerca de la contienda, al respecto, Ortega López dijo que este tipo de eventos son experiencias que estarán presentes en la vida de cada uno de los participantes y que el hecho de participar los hace muy valientes.
En ese tenor, Ortiz de Montellano se sumó al reconocimiento de las universidades participantes y externó que estos maratones brindan un panorama amplio de las necesidades de las universidades; además de incorporar a los alumnos a la vida profesional contable, brindando una visión “de ese futuro que estamos intentando construir y ver cómo los temas se vinculan con la profesión contable”.
En esa línea, Roberto Mendoza, en su intervención, hizo énfasis que la carrera contable está pasando por un proceso evolutivo importante y que estos ejercicios [refiriéndose a los maratones de conocimiento] abonan a la profesión y exhortó a los organizadores considerar más temas en data analytics, tecnología, pues son temas que también competen a la profesión.
Sin más preámbulo, los ganadores del día fueron:
Equipo 7, primer lugar, UAEM
Yaret Chávez Rivera
Abel Abraham Hernández Rojas
Abril Mercado Cruz
Jazmín Reza Carlos
María del Carmen
Vicencio Hernández
Miguel Ángel López Juárez
Viridiana Solís Becerril
Equipo 6, segundo lugar, UNAM
Ángel Uriel Ramos Castillo
Aarón Samuel Ardavín Sorchini
André Torres Rivero
Axel Jair Téllez Nieto
David Emmanuel Huerta Ruiz
Emiliano Contreras Almazán
Gael Alejandro Reyes Luna
Equipo 4, tercer lugar, UNAM
Joanna García Martínez
Abraham Fermín Rivera
Alan Raúl Cámara Ávila
Carlos Daniel Ventolero Vega
Erick Salvador Ramírez Padilla
Erick Valentín Juárez Trujano
Iván Linares Patiño

Eventos recientes
El Colegio de la Contaduría Pública de México celebró la trayectoria de sus asociadas y asociados vitalicios 2026 durante su tradicional comida anual, encuentro en el que se dio la bienvenida a 82 nuevos integrantes de esta categoría y se reconoció de manera especial a quienes han mantenido una pertenencia de 50 años o más a la institución.La ceremonia, realizada este 20 de noviembre, reunió a integrantes de distintas generaciones para destacar el compromiso, la lealtad y las aportaciones que han contribuido al fortalecimiento de la profesión contable y de la vida institucional del Colegio.La celebración fue encabezada por Rosalía Ortega López, presidenta de la institución; Héctor Vázquez González, vicepresidente de Promoción y Membrecía; así como por Orlando Corona Lara, Rita Valdivia Hernández, Alejandro Guevara Perea, Catalina Mejía Balcázar y María Luisa Ramírez Hernández, integrantes del Comité Ejecutivo.Durante su mensaje inaugural, Rosalía Ortega López señaló que la reunión representaba una oportunidad para celebrar trayectorias, reconocer historias y agradecer a quienes han hecho del Colegio una parte significativa de su vida profesional.“Detrás de cada trayectoria existen esfuerzos, decisiones, retos y satisfacciones, así como familias y personas que acompañaron esos procesos. Una carrera profesional no puede medirse únicamente por los años de ejercicio o los reconocimientos obtenidos, sino también por las personas a quienes se ha apoyado, los conocimientos compartidos y la huella dejada en la profesión”, destacó la presidenta.Como parte de su mensaje, Ortega López expresó también un reconocimiento a los expresidentes de la institución presentes en la ceremonia, a quienes agradeció el tiempo, la visión y las decisiones asumidas durante sus respectivas gestiones. Asimismo, destacó que las generaciones actuales continúan su labor sobre los cimientos construidos por quienes les antecedieron, en un proceso de continuidad institucional.La ceremonia incluyó además un momento de memoria para las asociadas y asociados fallecidos durante el año. En recuerdo de quienes formaron parte de la institución y contribuyeron a su desarrollo profesional, se presentó un video obituario como homenaje a sus trayectorias.Posteriormente, Rosalía Ortega López, Héctor Vázquez González y María Luisa Ramírez Hernández encabezaron la entrega de pines conmemorativos a las asociadas y asociados reconocidos por su trayectoria, con una distinción particular para quienes han formado parte del Colegio durante cinco décadas o más. La celebración continuó con la entrega de reconocimientos a los asociados donantes del programa El Rostro Humano de la Contaduría Pública, ceremonia que estuvo a cargo del contador Víctor Keller Kaplanska, quien dirigió un mensaje de agradecimiento a quienes han contribuido a esta iniciativa. Con estas actividades, el Colegio reafirmó el valor de preservar la memoria institucional y reconocer a quienes han contribuido a su desarrollo a lo largo de los años. La incorporación de 82 nuevos asociados vitalicios y el homenaje a quienes alcanzaron 50 años de pertenencia evidenciaron la continuidad de una comunidad profesional construida mediante distintas generaciones. La jornada concluyó con música en vivo y un banquete, en un ambiente de convivencia entre asociados y representantes del Colegio.
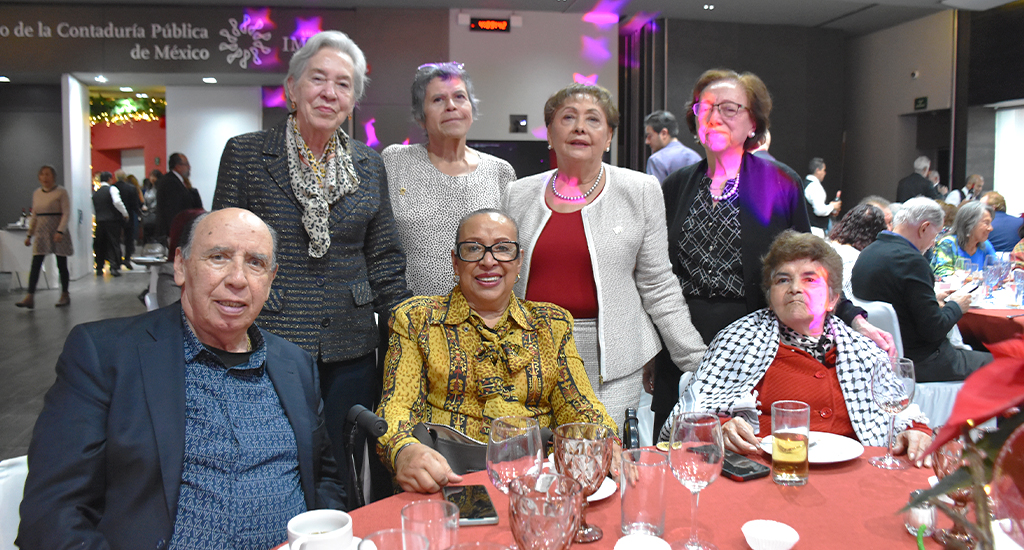
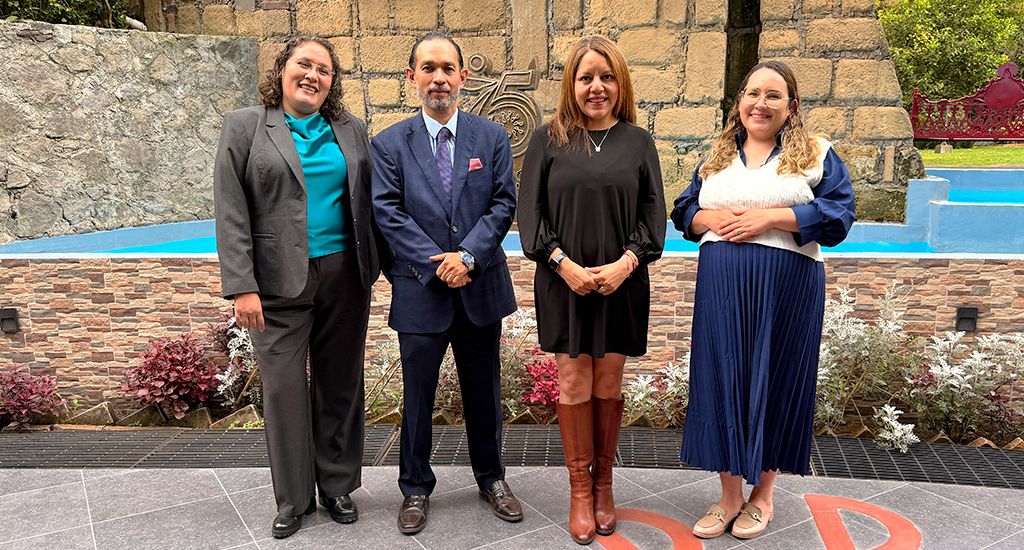
Este 18 de noviembre, el Colegio llevó a cabo el foro El perito contable ante operaciones con recursos de procedencia ilícita, espacio en el que especialistas analizaron los aspectos que deben considerarse dentro de las reglas de prevención de lavado de dinero y su aplicación en los procesos judiciales relacionados con operaciones con recursos de procedencia ilícita.Durante el foro, coordinado por Viridiana González Díaz, participaron Mónica Estrada Hernández, Susana Mejía Balcázar y Ricardo Landín Quinto, quienes abordaron desde distintas perspectivas los elementos que intervienen en la reconstrucción y análisis de operaciones financieras sujetas a investigación.En primer momento, Mónica Estrada Hernández explicó que la labor del especialista no se limita a la revisión de cifras, sino que requiere un proceso estructurado que permita identificar, acreditar, interpretar y concluir a partir de la evidencia disponible.Señaló que el análisis debe comenzar con la reconstrucción de las operaciones y el seguimiento de los flujos financieros para detectar inconsistencias; posteriormente, es necesario vincular los registros contables con documentos mercantiles, movimientos bancarios y demás evidencia verificable. “Con ello, el perito debe distinguir entre hechos comprobados, indicios, explicaciones alternativas y las limitaciones de la investigación, antes de emitir una opinión técnica sustentada, objetiva y trazable”, señaló.La especialista también destacó que un peritaje en esta materia debe responder preguntas fundamentales relacionadas con qué ocurrió, quiénes participaron, cómo se realizaron las operaciones, cuál fue el origen y destino de los recursos y qué normatividad resulta aplicable.Asimismo, precisó que entre las principales aportaciones de la persona perita se encuentran la reconstrucción de flujos y movimientos de recursos, la conciliación de información entre documentos, instituciones bancarias y registros contables, así como la identificación de inconsistencias y relaciones entre operaciones.Por su parte, Ricardo Landín Quinto expuso el marco institucional que interviene en estos casos y destacó la participación de la Secretaría de Hacienda y Crédito Público (SHCP), la Unidad de Inteligencia Financiera (UIF) y el Servicio de Administración Tributaria (SAT), así como de la Comisión Nacional Bancaria y de Valores (CNBV) en materia de supervisión financiera. En el ámbito de procuración e impartición de justicia, señaló la intervención de la Fiscalía General de la República y del Poder Judicial de la Federación.El especialista explicó que el principal sustento normativo para abordar estas operaciones es la Ley Federal para la Prevención e Identificación de Operaciones con Recursos de Procedencia Ilícita (LFPIORPI), mientras que en las investigaciones de carácter penal también resultan aplicables el Código Penal Federal y el Código Nacional de Procedimientos Penales. A partir de este marco, resaltó la importancia de delimitar qué autoridad interviene, qué información utiliza y cuál es la responsabilidad específica del perito contable dentro del proceso.Landín Quinto subrayó que “las operaciones con recursos de procedencia ilícita dejan una huella financiera que puede ser reconstruida mediante la metodología, la evidencia y la trazabilidad”.Durante su participación, Susana Mejía Balcázar abordó las actividades ilícitas que pueden generar flujos financieros sujetos a investigación; entre ellas, mencionó la producción y tráfico de drogas, el robo y contrabando de bienes, mercancías y armas, así como delitos como la trata de personas, la explotación sexual, el secuestro y la extorsión.En este contexto, explicó la secuencia tradicional mediante la cual se busca dar apariencia de legalidad a recursos de origen ilícito. Señaló que la primera etapa corresponde a la colocación, en la que el dinero proveniente de actividades ilegales ingresa al sistema financiero; posteriormente ocurre la estratificación, fase en la que se realizan diversas transacciones para separar los recursos de su origen y dificultar su rastreo; finalmente, se presenta la integración, mediante la cual los fondos regresan al circuito económico a través de operaciones personales o comerciales que buscan aparentar una procedencia legítima.
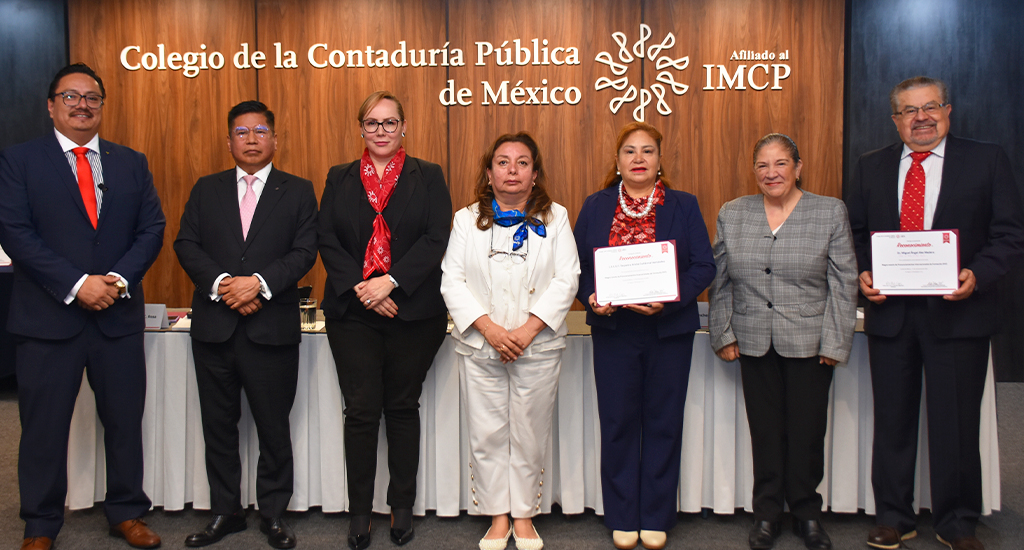
El 17 de noviembre se celebró el Magno evento de Pronunciamientos Internacionales de Formación (PIF), en el Colegio, con el fin de analizar los requerimientos de los PIF e identificar su relación con la práctica profesional y los retos vinculados en el ejercicio profesional, mediante el apoyo de la comisión de Educación, representada por la coordinación de Rosa Gutiérrez García y Néstor Hernández Vázquez, Para comenzar con el evento, María Gloria Arévalo Guerrero estableció un panorama general de los PIF para 2027, donde estableció los retos contemporáneos de la profesión contable y las características fundamentales para las personas dedicadas a esta disciplina. En ese sentido, las PIF suponen una herramienta clave para asegurar la competencia de las contadoras y contadores con un enfoque integral basado en resultados; todo en armonización a la tendencia internacional detallada en los Estándares Internacionales de Educación (IES, por sus siglas en inglés).Con esa introducción, el evento continuó con el desarrollo de la PIF 5, que regula la experiencia práctica dentro del desarrollo profesional inicial y que establece que los aspirantes a contadores deben adquirir experiencia laboral relevante y supervisada antes de obtener su certificación profesional. Rosa Martha Ortiz del Pilar, Yolanda Cristina Ramírez Soltero, Elizabeth Aguilar Hernández, Deyanira Arizbe Gutiérrez Hernández y Pedro Cortés Larios detallaron algunos de estos contextos profesionales donde los contadores deben aplicar conocimientos técnicos y su criterio profesional para prestar un servicio de calidad, tales como: la orientación jurídica del Servicio de Administración Tributaria (SAT); la preparación para la evolución tecnológica para el aprovechamiento de sus ventajas y el conocimiento de sus riesgos; la adaptación ante los nuevos requisitos y límites de las deducciones fiscales; y cómo actuar ante el bloqueo de cuentas bancarias por la Unidad de Inteligencia Financiera (UIF). En suma, estos escenarios representan la realidad actual de la contaduría pública y su dominio es fundamental para garantizar un ejercicio profesional a la altura.Posteriormente, Ramón Bernardo Martínez Juárez detalló lo relacionado al PIF 2, que se centra en el dominio de la contabilidad, las finanzas y las leyes. Al respecto, el contador mencionó la importancia de la inclusión de requerimientos en materia de sostenibilidad, ya que eso permite mantenerse a la vanguardia en un asunto que ha permeado a la realidad empresarial y cuyos riesgos comprometen la continuidad del negocio.Para hablar sobre la PIF 4, Miguel Ángel Ake Madera comentó que el escepticismo profesional y juicio ético alineado al interés público debe ser una máxima en el desempeño de la labor contable. Incluso ahora, cuando la tecnología ha modificado el quehacer del especialista, el criterio profesional ético y la responsabilidad de acción siempre deberá portarla el contador público. Orlando Corona Lara abonó en la jornada al desarrollar el importante papel del desarrollo profesional continuo contenido en la PIF 7, ya que da cuenta de la importancia que tiene preservar la vigencia de las prácticas y habilidades necesarias para ejercer la contaduría pública. Para continuar con la PIF 8, que enmarca los requerimientos de competencia para profesionales de la auditoría, Catalina Mejia Balcazar indicó que, dentro de su alcance especializado a un rol concreto, ese PIF pretende elevar la calidad y credibilidad de la labor contable. Esta razón es una de las que eleva el valor de los pronunciamientos, ya que son un esfuerzo por construir bases sólidas que permitan a los estudiantes en formación convertirse en los contadores y contadoras que necesita el entorno profesional. Con el fin de concluir la jornada, Blanca Tapia Sánchez recuperó los retos en la implementación de estos pronunciamientos, encabezados por la resistencia al cambio y la limitación de recursos tanto humanos como materiales; pero concluyó con un hecho innegable: la futura generación de contadores incluye a todos, independientemente de sus años de experiencia profesional, y es responsabilidad de cada especialista contable preservar su desarrollo profesional continuo e impulsarlo con sus pares.