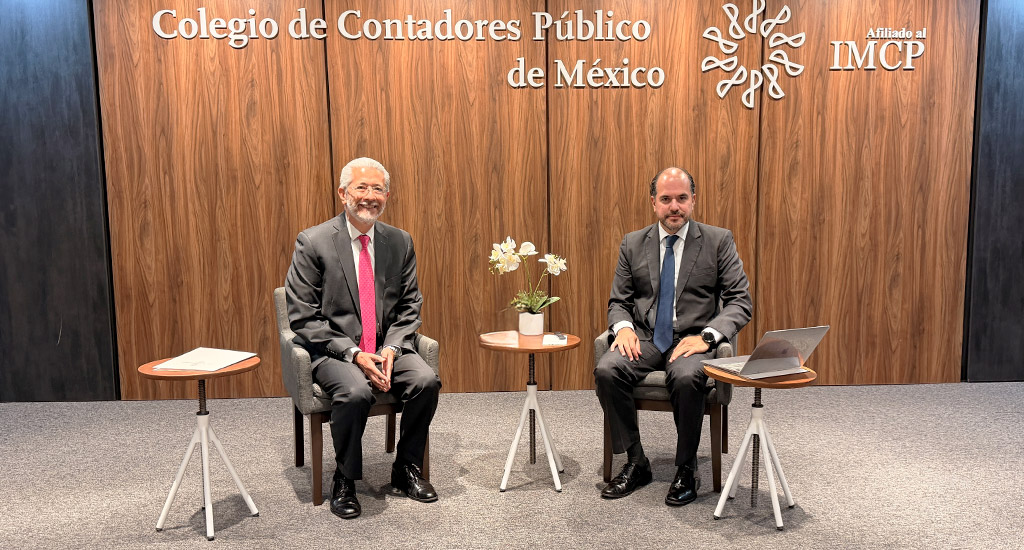
El Colegio, a través de la comisión de Peritos Contables en la Impartición de Justicia, llevó a cabo el 18 de agosto el evento El peritaje contable en aspectos fiscales de comercio exterior, encuentro en el que se analizaron los retos que enfrentan las empresas en materia aduanera y fiscal, así como la importancia de la labor pericial para sustentar hechos y operaciones ante las autoridades y los tribunales. La sesión contó con la participación de Ricardo Landín Quinto y Guillermo César Aguilera Galindo, integrantes de la comisión, y fue coordinada por Dalia Ernestina Granados Ramos.
Durante su intervención, Ricardo Landín Quinto destacó que el comercio exterior y las aduanas ocupan un lugar prioritario para las empresas, debido a su estrecha relación con las áreas contables y fiscales. Explicó que las revisiones y controversias aduaneras pueden generar efectos directos en materia tributaria, por lo que el peritaje contable requiere una visión multidisciplinaria que integre conocimientos de contabilidad, auditoría, finanzas y derecho fiscal y aduanero. En este contexto, refirió que el dictamen puede ser un elemento de prueba en auditorías, recursos de revocación y juicios de nulidad.
Al abordar los aspectos técnicos de la materia, Landín Quinto analizó la importancia de la clasificación arancelaria, la valoración aduanera, los precios de transferencia y las operaciones virtuales, así como la correcta determinación de contribuciones como el Impuesto General de Importación, IVA, IEPS y Derecho de Trámite Aduanero. Asimismo, señaló que el cumplimiento de permisos, normas oficiales mexicanas y cuotas compensatorias resulta indispensable para evitar sanciones. También hizo referencia a los cambios derivados de la digitalización y a la necesidad de fortalecer los controles internos de inventarios, particularmente en empresas que operan bajo programas IMEX.
Por su parte, Guillermo César Aguilera Galindo explicó que las operaciones de importación y exportación deben observar una serie de requisitos fiscales y aduaneros para que sus efectos puedan reconocerse correctamente. Enfatizó que, tratándose de importaciones, el cumplimiento de las disposiciones y el pago de las contribuciones correspondientes son fundamentales para efectos de su deducibilidad en materia de ISR. Para ejemplificar la función del perito, presentó casos en los que fue necesario confrontar facturas, pedimentos, cuentas de gastos y registros contables para esclarecer diferencias entre las partes y acreditar el cumplimiento de disposiciones aplicables al comercio exterior.
Más adelante, Aguilera Galindo destacó que el análisis pericial debe seguir la trazabilidad completa de la operación, desde el flete internacional y los anticipos entregados al agente aduanal hasta el costeo de las mercancías y su tratamiento fiscal al momento de la venta. También detalló los elementos que debe reunir un dictamen, entre ellos la identificación de las partes, la metodología empleada, el desahogo del cuestionario y los papeles de trabajo que sustentan las conclusiones. En este sentido, subrayó que la evidencia documental y los registros contables constituyen la base para que el análisis pueda ser valorado dentro de una controversia.
Al cierre de la sesión, Landín Quinto retomó la importancia de que las empresas mantengan trazabilidad, materialidad y razón de negocio en sus operaciones, particularmente en un entorno de fiscalización electrónica y análisis masivo de información. Ambos participantes coincidieron, desde sus respectivos planteamientos, en la necesidad de que el trabajo del perito se sustente rigurosamente en documentación y principios contables. Finalmente, se enfatizó que el dictamen es un instrumento auxiliar para el juzgador, quien tiene la facultad de valorarlo y determinar su alcance al resolver la controversia.

Eventos recientes
Con el propósito de orientar a los asociados sobre las disposiciones vigentes para el cumplimiento de la Norma de Desarrollo Profesional Continuo (NDPC) 2026, el Colegio llevó a cabo, el 14 de septiembre, el curso NDPC 2026 Actualización, cumplimiento y nuevas disciplinas. La sesión estuvo a cargo de Brenda Miroslava Vázquez Calderón, y Elodia González Torreblanca, bajo la coordinación de Carlos Jesús Verdi García, todos integrantes de la comisión de Desarrollo Profesional Continuo.Durante el encuentro se explicó que cumplir con la NDPC no consiste únicamente en acumular horas de capacitación. Las expositoras destacaron la necesidad de identificar correctamente el sector profesional, la certificación y las disciplinas que corresponden a cada asociado, además de conocer los requisitos aplicables y planear con anticipación las actividades que permitirán cubrir los puntos requeridos durante el año.En este sentido, se hizo énfasis en la importancia de llevar un seguimiento permanente. Se señaló que las actividades deben contar con evidencia documental y registrarse en los formatos correspondientes dentro de los plazos establecidos. También se recomendó no esperar hasta enero para revisar la información, sino mantener actualizado el perfil en la plataforma de la federada y verificar durante el año que los cursos y demás actividades hayan sido correctamente considerados.Al abordar las disciplinas profesionales contempladas para 2026, se mencionaron, entre otras, las Normas de Información de Sostenibilidad, contabilidad gubernamental, finanzas, fiscal, costos, prevención de lavado de dinero y anticorrupción, seguridad social y tributación. Asimismo, se refirió la importancia de temas relacionados con ética, derecho, gobierno corporativo, competencias digitales, gobernanza, visualización de datos, informática e inteligencia artificial, siempre que exista una relación con el ejercicio profesional.Uno de los ejemplos utilizados durante la sesión permitió destacar un aspecto fundamental: la pertenencia temática. Se explicó que una capacitación no genera puntos simplemente por abordar una herramienta o conocimiento de uso general. Por ejemplo, un curso de Excel puede adquirir relevancia para efectos de DPC cuando está orientado a una aplicación concreta de la profesión, como el desarrollo de cédulas de auditoría. De igual forma, se indicó que los cursos sobre inteligencia artificial u otras tecnologías deben vincularse con alguna de las disciplinas o temas reconocidos por la norma.A manera de síntesis, durante la sesión se compartió una guía práctica para que los asociados tengan presentes los principales pasos del cumplimiento:Puntos clave de la NDPC 2026Planear: identificar sector, certificación, disciplina y puntos requeridos.Verificar: revisar que la capacitadora y la actividad cumplan con los requisitos aplicables.Documentar: conservar constancias y evidencia de las actividades realizadas.Manifestar: registrar los puntos en el formato correspondiente y dentro del plazo establecido.Revisar: mantener actualizado el perfil en la plataforma de la federada.Prever: solicitar con anticipación las autorizaciones necesarias para actividades especiales.Dar seguimiento: comprobar que el cumplimiento haya quedado correctamente registrado ante la federada y, cuando corresponda, ante los organismos relacionados con la certificación.Posteriormente, las expositoras abordaron situaciones que requieren especial atención, entre ellas la capacitación impartida por instituciones no registradas como capacitadoras, los programas de educación superior y posgrado, los diplomados, la educación a distancia y los eventos realizados en el extranjero. En relación con estos últimos, se enfatizó que es necesario solicitar previamente la autorización correspondiente y presentar la documentación requerida con suficiente anticipación. También se destacó la importancia de verificar la vigencia del RVOE cuando resulte aplicable y de no asumir que cualquier curso o programa genera puntos automáticamente.Durante la sesión también se revisaron los supuestos de excepción al cumplimiento, así como las consecuencias derivadas de no acreditar oportunamente la NDPC. Se aclaró que las dispensas no operan de manera automática y deben solicitarse y confirmarse conforme a los procedimientos establecidos. Asimismo, se recordó que para quienes cuentan con certificaciones o registros vinculados con organismos externos, el cumplimiento oportuno puede ser necesario para mantener dichas condiciones.Hacia el cierre, se reiteró que la actualización profesional debe entenderse como un proceso continuo y no como una actividad que se resuelve al finalizar el año. La recomendación fue mantener durante todo el ejercicio una ruta de cumplimiento que incluya la planeación de puntos, selección y verificación de capacitaciones, conservación de evidencias y manifestación en tiempo y forma. Con ello, se enfatizó que cumplir con la NDPC no termina al tomar un curso: también implica documentar, registrar, verificar y asumir la responsabilidad sobre la propia actualización profesional.
Con el propósito de analizar las repercusiones jurídicas y fiscales que conllevan las transmisiones patrimoniales, el Colegio y la comisión Fiscal Internacional presentaron, este 10 de septiembre, la conferencia Sucesiones patrimoniales: herencias, legados, trusts y transiciones, un espacio dedicado al análisis, el cual contó con la participación de Layda Cárcamo Sabido y César Fares Canavati.Durante su intervención, Fares Canavati abordó los conceptos civiles que rigen los actos gratuitos, distinguiendo entre la donación como un acto inter vivos, puro, simple o condicional, y la sucesión por causa de muerte, la cual comprende tanto las modalidades testamentarias como las legítimas.El especialista profundizó en la relevancia patrimonial y fiscal de estos actos, señalando que el régimen aplicable está determinado por la naturaleza del acto, el sujeto receptor, el parentesco y la naturaleza del bien. En el ámbito de las personas morales, puntualizó que los donativos y herencias constituyen ingresos acumulables gravados a la tasa corporativa general del 30%, y detalló las reglas de deducibilidad para donantes, los límites generales y las obligaciones específicas para las entidades autorizadas para recibir donativos.Asimismo, informó sobre la mecánica fiscal aplicable a las personas físicas, donde la donación se considera un ingreso por adquisición de bienes valuado mediante avalúo, sujeto a una tarifa progresiva y a los supuestos de exención previstos en la Ley del Impuesto Sobre la Renta (LISR).Por su parte, la contadora Cárcamo Sabido centró su exposición en la importancia de la planeación sucesoria para proteger la riqueza acumulada, garantizar la continuidad de los negocios familiares y preservar la armonía entre los herederos, diferenciándola categóricamente de prácticas ilícitas como la evasión fiscal o el ocultamiento de capitales.La ponente advirtió sobre las consecuencias adversas de omitir una planeación adecuada, tales como el desconocimiento de activos, la aparición de terceros o la exposición a cargas tributarias no previstas. Para mitigar estos riesgos, analizó diversas estructuras de protección patrimonial, como los fideicomisos mexicanos y los trusts extranjeros, así como el uso de sociedades residentes en México.Los especialistas coincidieron en que la complejidad de las disposiciones fiscales actuales exige una estrategia preventiva rigurosa en la estructuración de sucesiones y transmisiones patrimoniales.Finalmente, se destacó que el entendimiento de las obligaciones informativas ante la autoridad tributaria, el apego a las formalidades jurídicas y civiles y la correcta distinción entre los tratamientos aplicables a personas físicas y morales son elementos clave para brindar seguridad jurídica a los contribuyentes y salvaguardar el patrimonio familiar.

Hablar de testamento suele asociarse con la distribución de bienes, pero durante la conferencia Testamento y certeza jurídica en la prevención de conflictos familiares quedó de manifiesto que sus alcances van mucho más allá. En el marco del mes del Testamento, el Colegio de la Contaduría Pública de México realizó el 10 de septiembre esta sesión, en la que Manuel Niño de Rivera, fundador de la firma Kudo y Niño de Rivera Abogados, abordó los conflictos que pueden surgir cuando la voluntad de una persona no queda establecida y explicó cómo una adecuada planeación puede contribuir a prevenirlos. La conferencia fue moderada por Víctor Oliver Mercado, integrante de la Comisión de Desarrollo Fiscal 1.Desde el inicio de su participación, Niño de Rivera planteó la necesidad de cambiar la percepción que existe alrededor del testamento y dejar de verlo como un trámite reservado para personas mayores o con grandes patrimonios. Explicó que se trata de un acto de responsabilidad y protección familiar, pues permite establecer con claridad qué sucederá con los bienes y derechos después del fallecimiento. A partir de situaciones que se presentan en la práctica, señaló que la ausencia de estas disposiciones puede abrir la puerta a disputas entre familiares, desacuerdos sobre una vivienda o diferencias respecto de quién debe continuar al frente de una empresa.Uno de los ejemplos que marcó la exposición fue el de las empresas familiares. Al respecto, destacó que no siempre basta con determinar quién heredará las acciones, pues también es necesario considerar si esa persona cuenta con las condiciones para participar en la operación o en los órganos de decisión de la empresa. Por ello, explicó la utilidad de establecer protocolos familiares y convenios entre accionistas que definan previamente las reglas para una eventual sucesión, incluyendo mecanismos para determinar el valor de las acciones y alternativas para facilitar su transmisión.A lo largo de la sesión, el ponente también se detuvo en algunos de los mitos que pueden retrasar la decisión de otorgar un testamento. Aclaró que hacerlo no significa perder el control de los bienes ni impide vender una propiedad posteriormente, y recordó que el documento puede modificarse cuando la persona lo considere necesario. De igual forma, señaló que el patrimonio no se limita a casas, terrenos o cuentas bancarias, pues también puede incluir negocios, marcas, acciones y otros activos cuyo valor debe ser considerado dentro de la planeación.Otro de los puntos abordados fue el proceso que comienza después del fallecimiento. Niño de Rivera explicó las distintas etapas de una sucesión y la función del albacea, figura a la que atribuyó especial importancia por su responsabilidad en la administración de los bienes y en el cumplimiento de la voluntad del autor de la sucesión. También describió algunos escenarios en los que puede intervenir un juez, así como las circunstancias que pueden llevar a impugnar un testamento, entre ellas la falta de capacidad, violencia, amenazas, coacción o determinadas irregularidades en su otorgamiento.En el tramo final de la conferencia, la conversación se trasladó a cuestiones prácticas: cuentas bancarias, bienes ubicados en el extranjero, transmisión de acciones, impuestos y documentación necesaria para iniciar una sucesión. Ante estas situaciones, el expositor recomendó mantener organizada la información patrimonial y comunicar a los familiares la existencia del testamento, evitando que su contenido se convierta en un misterio después del fallecimiento. También hizo énfasis en elegir cuidadosamente al albacea, consultar a especialistas y considerar las necesidades de menores y personas que requieran redes de apoyo y salvaguardas.La sesión concluyó con una idea que atravesó toda la exposición: prevenir también forma parte de cuidar a la familia. Para Niño de Rivera, aprovechar septiembre para ordenar la voluntad y patrimonio no debe verse únicamente como un trámite, sino como una decisión de planeación que puede brindar certeza y reducir la posibilidad de que los bienes terminen siendo motivo de conflicto. En ese sentido, el testamento se presentó como una herramienta para dejar reglas claras antes de que otros tengan que tomar decisiones en medio de una sucesión.