El 15 de octubre el Colegio presentó el curso Potenciando los negocios con IA, herramientas y casos de éxito, un evento preparado por la comisión técnica de Tecnologías Financieras y Emergentes representada por la coordinación de Jessica Bianca Alavez Zavala y encabezado por la exposición de Luis Rafael Mendez De la Vega. El objetivo del punto de encuentro fue explorar la aplicabilidad de herramientas de Inteligencia Artificial (IA) en la automatización de procesos, mejora de productividad y el fortalecimiento de la toma de decisiones en ámbitos relevantes para la profesión contable.
Para comenzar, el experto comentó que la IA ha permeado distintos espacios del entorno empresarial, ya forma parte de la operación diaria de muchas organizaciones. Debido a ello, conocer su funcionamiento, alcances y limitaciones es fundamental, incluso si aún no se adopta debido a que puede ser una oportunidad para incrementar la competitividad y al mismo tiempo un factor de riesgo que no puede ignorarse.
Rafael señala que la IA aplicada correctamente puede evolucionar la resolución de problemas mediante la optimización de procesos, complementando la labor de un especialista al operar como un copiloto del ejercicio profesional. Sin embargo, para alcanzar ese objeto es fundamental conocer el funcionamiento y las mejores prácticas para esta nueva tecnología. El especialista compartió que los principales errores en el uso de la IA comienzan con la construcción de prompt; por ello, se desarrolló el método de construcción de prompt mediante framework, procedimientos que delimitan a la IA mediante instrucciones específicas que dan contexto y pulen la precisión de las respuestas posibles.
Tras revisar distintos tipos de framework, el experto exploró la aplicación práctica de estas recomendaciones para el análisis de datos, la construcción de tablas dinámicas y gráficos al complementarse con hojas de cálculo, la creación de macros y optimización de procesos mediante automatización. Con ello, el especialista denotó el papel de la IA como un acompañante de la labor profesional y los procesos ya existentes, que aprovecha oportunidades, pero no sustituye el criterio de un profesional experimentado.
Adicionalmente, Rafael compartió un concepto más: los agentes de IA, un esfuerzo por especializar un chat de IA para pulir sus respuestas en una dirección concreta. Estos agentes pueden operar de manera individual o conjunta, lo que les permite desarrollar respuestas tan especializadas como complejas, al retroalimentarse desde una posición especializada.
Para cerrar la sesión, el experto comentó algunos métodos y recomendaciones para adoptar la IA de manera apropiada en una organización, siempre con un constante ejercicio de evaluación que permita aprovechar las oportunidades sin poner en riesgo las operaciones o la información de una empresa.

Eventos recientes
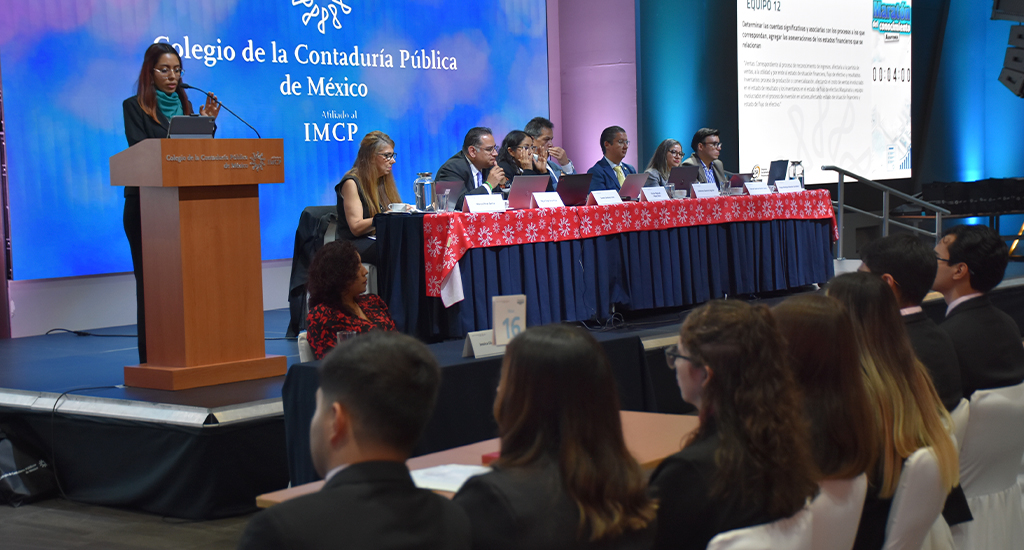
El Maratón del conocimiento de Auditoría tuvo lugar el 14 de octubre en el Colegio, donde se reunieron 16 equipos universitarios para enfrentar un reto que desafió lo aprendido durante su trayectoria de aprendizaje y les permitió destacarse entre sus compañeros al experimentar este evento.Mónica Pinal García, maestra de ceremonias del evento e integrante de la comisión de Docencia dio la bienvenida a los equipos participantes y brindó apertura mediante un discurso que señaló lo importante que es ponerse a prueba y salir de la zona de confort para fortalecer el perfil profesional y personal.El maratón contó con tres fases supervisadas por la auditora Jessica Gómez Domínguez: primero, un examen de conocimiento que comprobó las aptitudes técnicas de cada equipo, desde el dominio de las Normas Internacionales de Auditoría (NIA) hasta el conocimiento pleno de la Norma Internacional de Aseguramiento de Sostenibilidad 5000. Esta fase permitió al jurado seleccionar 8 equipos que continuaron con la resolución de casos prácticos, que les permitieron condensar sus habilidades y conocimientos para enfrentar un ejemplo práctico que refleja el entorno profesional al que tendrán que encarar en un futuro próximo; para complementar esta segunda fase, en una tercera sección, cada equipo mostró sus resoluciones frente al jurado con una presentación corta que mostró sus resoluciones y el proceso de análisis de sus ejercicios.Posteriormente, el jurado compuesto por Miguel Ánguel Ávila Milpa, Sandra Centeno Leiva, Víctor Manuel Pérez Ruíz, Guillermo Guerrero Aguilar, Floriceli Gabriela Basilio Casas y Diego Rodrigo Alemán González, deliberaron sobre los casos presentados y nombraron tres equipos competidores que se destacaron por su participación entre sus compañeros:El equipo 10, de la Universidad Nacional Autónoma de México, Facultad de Contaduría y Administración, integrado por Dennis Minor Portillo, Eric Vicente Olguín Lara, Carol Rodríguez Martínez, Javier Joshua Lopez Lopez, Jimena Citlali Ramírez Martínez, Leonardo Gutiérrez Matías y Tania Ismerai Rufino Ortiz.El equipo 12, de la Universidad Autónoma del Estado de México, Facultad de Contaduría y Administración, integrado por Juana Robles Pastrana, Josué Velázquez Bermúdez, Aileen Izquierdo Álvarez, Jocelyn Hernández Colín, Maricruz Hinojosa Carmona, Sarah Campos Pérez y Yarizleth Siles Flores.El equipo 16, de la Universidad Autónoma del Estado de México, Facultad de Contaduría y Administración, integrado por Irvin Saúl Tovar Garduño, Cesar Emilio Martinez Benites, Armando Yahir Mejía García, Frida Monroy Guerrero, Frida Atenea Reyes Trujillo, Jimena Flores Becerril y Valeria Ramos Livera.Finalmente, Miguel Ángel Ávila Milpa, el presidente de la comisión de Docencia, agradeció el esfuerzo de los asistentes y señaló que presentarse al reto que implica el maratón es un paso en el camino correcto, pero es fundamental continuar trabajando en su formación para continuar destacando en su camino profesional y construir bases sólidas de conocimientos técnicos que permitan un ejercicio pleno de su criterio profesional.
Con el propósito de examinar los cambios planteados en materia tributaria para 2027, el pasado 14 de octubre se llevó a cabo el curso Análisis del paquete fiscal 2027, organizado por la comisión Fiscal del Colegio. Durante la sesión, Ulises Castilla Flores, Allen Saracho Carrillo y Manuel Toledo Espinosa abordaron las principales disposiciones de la propuesta y sus implicaciones para las empresas y los contribuyentes. La actividad estuvo coordinada por Eduardo Arizmendi Salcido.Durante la exposición, los ponentes señalaron que la propuesta mantiene la estrategia de incrementar la recaudación sin establecer nuevos impuestos de manera formal, mediante mayores controles y restricciones fiscales. Entre los cambios que generaron mayor atención destacaron el mecanismo de control de deducciones y pérdidas fiscales, dirigido a empresas con ingresos superiores a 50 millones de pesos. Explicaron que la medida podría obligarlas a determinar una utilidad fiscal mínima, aun cuando sus gastos correspondan a operaciones reales y comprobables. Asimismo, cuestionaron que la iniciativa se sustente en estudios relacionados con el uso de facturas falsas, pues, a su consideración, la restricción generalizada también afectaría a contribuyentes que cumplen con sus obligaciones.Al comparar la propuesta con las prácticas internacionales, los expositores indicaron que países como Estados Unidos, España y Alemania aplican límites específicos a determinadas deducciones, particularmente las relacionadas con intereses, pero no restricciones generales de la misma naturaleza. También destacaron la diferencia entre la tasa promedio del impuesto sobre la renta corporativo en los países de la OCDE, de 21.7%, y la carga que enfrentan las empresas en México al considerar el ISR, la participación de los trabajadores en las utilidades (PTU) y el impuesto a los dividendos. En este contexto, advirtieron que las nuevas limitaciones podrían incrementar la presión fiscal y financiera sobre las compañías.En materia de pagos provisionales y pérdidas fiscales, los especialistas analizaron los ajustes propuestos a los cálculos mensuales y la limitación para amortizar pérdidas de ejercicios anteriores hasta por el 50% de la utilidad fiscal de cada año, aunque el plazo para aplicarlas se ampliaría de 10 a 20 años. Señalaron que estas disposiciones podrían afectar el flujo de efectivo, especialmente en empresas con márgenes reducidos, al elevar sus pagos provisionales y generar la necesidad de recurrir a financiamiento para cubrir sus obligaciones tributarias. También abordaron la reducción del límite de deducción de intereses netos, del 30% al 20% de la utilidad fiscal ajustada, así como el posible doble efecto restrictivo sobre intereses sujetos a otras limitantes.Por otra parte, la sesión incluyó los cambios relativos a pagos al extranjero, retenciones de impuestos y disposiciones de la Ley de Ingresos. Los ponentes explicaron las dificultades operativas que podrían surgir al exigir que ciertos pagos al extranjero estén efectivamente realizados para su deducción, mientras que la retención sobre intereses se determinaría conforme estos se devenguen. Asimismo, revisaron los ajustes al Régimen Simplificado de Confianza (RESICO), que elevarían los límites de ingresos para personas físicas y morales, además de la opción propuesta para pagar una tasa de IVA del 7% sobre las contraprestaciones cobradas, a cambio de renunciar al acreditamiento del impuesto pagado en gastos e importaciones.En el tramo final, Ulises Castilla Flores, Allen Saracho Carrillo y Manuel Toledo Espinosa revisaron otras modificaciones, entre ellas la eliminación del régimen opcional para grupos de sociedades, los ajustes a la Cuenta de Capital de Aportación (CUCA) y a la Utilidad Fiscal Neta (UFIN), así como el programa de regularización fiscal que contempla un estímulo del 100% en multas, recargos y gastos de ejecución por adeudos de 2025 y años anteriores. Finalmente, abordaron las posibles vías de defensa jurídica frente a las nuevas disposiciones, en particular el juicio de amparo indirecto ya sea por la entrada en vigor de la norma o a partir de su primer acto de aplicación, con argumentos relacionados con los principios constitucionales de proporcionalidad y equidad tributaria.
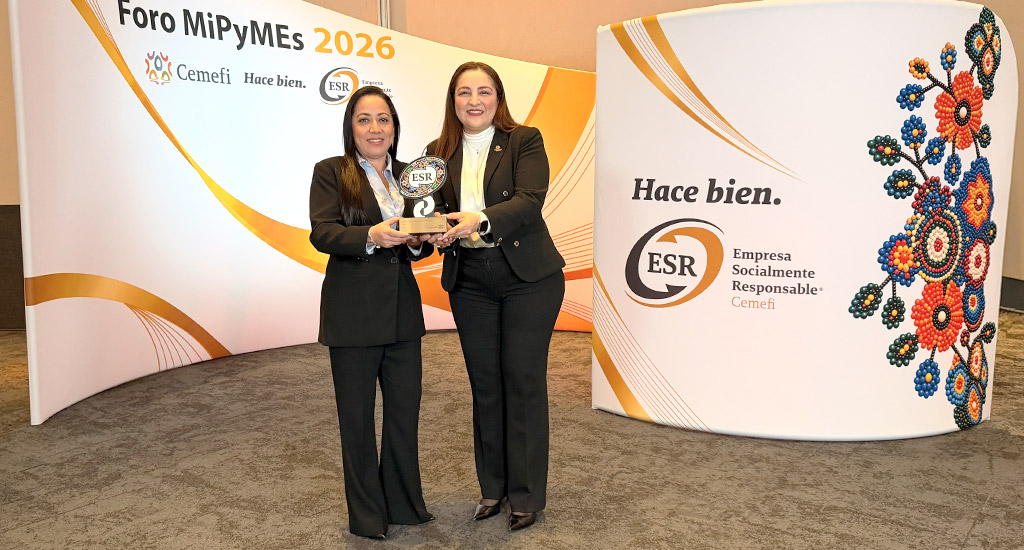
El Colegio de la Contaduría Pública de México refrendó su compromiso con la ética y la sostenibilidad al recibir, por segundo año consecutivo, el distintivo Empresa Socialmente Responsable (ESR), en el marco del Foro 2026 MiPyMEs. Negocios sostenibles: entienden, atienden y transforman, realizado el 13 de octubre en el Centro Internacional de Exposiciones y Convenciones del World Trade Center Ciudad de México.La estatuilla fue recibida por Rosalía Ortega López, presidenta del Colegio, quien estuvo acompañada por María Luisa Ramírez Hernández, directora ejecutiva, y Wuendy Karina González Arias, jefa del Sistema de Gestión de Calidad.Al referirse a este logro, Ortega López destacó que la distinción es resultado del compromiso de la comunidad y de las acciones impulsadas para integrar la responsabilidad social en la vida institucional. Entre ellas, señaló la promoción de la ética, la inclusión, el cuidado del medioambiente y las buenas prácticas de gobernanza, como parte de una cultura organizacional responsable.La presidenta también reconoció la participación del personal del Colegio, cuya labor cotidiana contribuye a llevar estos principios a la práctica. Al respecto, señaló que el reconocimiento pertenece a todas las personas que integran la institución, desde la membresía hasta los órganos de gobierno y los colaboradores.“Obtener el Distintivo ESR por segundo año consecutivo confirma que vamos por el camino correcto, pero también nos compromete a avanzar”, expresó Ortega López. En este sentido, destacó que la responsabilidad social no representa una meta definitiva, sino un compromiso que requiere constancia y mejora continua.Asimismo, vinculó este reconocimiento con los principios de la contaduría pública, al señalar que la confianza se construye todos los días y que la responsabilidad debe demostrarse mediante acciones. Por ello, subrayó la importancia de mantener la congruencia entre los valores que promueve la profesión y la manera en que se conduce el Colegio, así como en el impacto que genera en la sociedad.El distintivo ESR reconoce a las organizaciones que incorporan prácticas de responsabilidad social en su gestión. Para el Colegio, obtenerlo por segundo año consecutivo representa la continuidad de un esfuerzo colectivo y el compromiso de fortalecer sus prácticas institucionales para avanzar hacia una gestión ética y responsable.