
Caso práctico
Tributación de operaciones mineras. Caso México
D. Fiscal 2
C.P. y E.F. Luis Fernando Junco Ruiz
Presentación
A continuación, se analiza la evolución y estructura del régimen fiscal aplicable a la industria minera en México, destacando su relevancia histórica y económica, así como los cambios introducidos principalmente a partir de la reforma fiscal de 2014. Se examinan los principales derechos y contribuciones que gravan la actividad extractiva, como el Derecho Especial, Extraordinario y sobre Minería, además de su interacción con el Impuesto Sobre la Renta (ISR) y otros tratamientos fiscales específicos del sector. El estudio también aborda la complejidad en la deducción de inversiones, gastos preoperativos y concesiones, así como nuevas obligaciones regulatorias y ambientales. En conjunto, el análisis concluye que México ha transitado hacia un régimen tributario más robusto y restrictivo, orientado a maximizar la captación de la renta minera, aunque con el reto de equilibrar la recaudación con la competitividad y la sostenibilidad del sector.
1. Introducción
Legado histórico y la convergencia fiscal
La industria minera en México no es una actividad económica más; es un pilar histórico que ha moldeado la geografía, la economía y la política nacional desde tiempos ancestrales. Desde la extracción de obsidiana y cinabrio en la época prehispánica hasta la producción metalúrgica de plata a escala colonial durante el Virreinato, la actividad minera ha sido un componente central de la hacienda pública. El mejor ejemplo de ello fue el Quinto Real, que reconocía el dominio del rey sobre las minas de la —en aquel entonces— América española: un impuesto inicial del 20% sobre los metales extraídos que, si bien fue reducido al diezmo minero (10%) para estimular la producción, se mantuvo como el principal gravamen minero hasta la consumación de la Independencia en 18211.
Incluso esta riqueza de plata novohispana impulsó el comercio mundial con el Real de a Ocho (el peso novohispano), que se convirtió en la primera divisa de curso verdaderamente global, circulando ampliamente como la principal moneda de intercambio durante tres siglos hasta finales del siglo XIX. Este legado histórico establece un precedente clave de la participación fiscal del gobierno en la renta extractiva, un concepto que resurgiría siglos después.
Tras la Independencia y la Reforma, la minería pasó a ser un motor esencial para la formación de la naciente república. Sin embargo, no fue sino hasta finales del siglo XX cuando el sector experimentó su transformación más radical. Las reformas de principios de la década de 19902, al amparo de la apertura comercial, abrieron la puerta a la Inversión Extranjera Directa (IED); esto marcó el inicio de la modernización en la industria.
Este proceso de apertura, combinado con un “superciclo” de commodities global, culminó en el llamado “boom” minero de 2011, donde la producción y la inversión alcanzaron récords históricos, elevando a la minería a una de las principales actividades económicas del país. Este auge, sin embargo, no sería permanente. El subsiguiente declive de los precios coincidió con una serie de ajustes en el régimen fiscal que redefinirían la relación entre el gobierno y la industria.
A medida que los precios internacionales de los metales declinaban conforme avanzaba el lustro 2010-2015, el gobierno mexicano se enfrentó a una disyuntiva fiscal: mantener o no un sistema de recaudación incompleta de la renta minera durante los periodos de alta rentabilidad. Ello encendió el debate sobre si el marco regulatorio y, fundamentalmente, el régimen fiscal vigente hasta 2013 eran suficientes para garantizar la máxima participación del Estado como propietario originario del subsuelo, lo cual se ve reflejado en la exposición de motivos de la Ley Federal de Derechos de 2014 que justificó la introducción de nuevas contribuciones sobre minería. Ante el declive de precios, sin embargo, es posible que la discusión sobre la recaudación de la renta minera para aprovechar plenamente el ciclo de precios máximos hubiera llegado demasiado tarde.
Buscando optimizar la recaudación, la Hacienda pública comenzó a cerrar nichos y beneficios históricos, como la sustitución del Impuesto al Activo (IMPAC) por el Impuesto Empresarial a Tasa Única (IETU), que estuvo vigente de 2008 a 2014, y la eliminación de la consolidación fiscal (primero con limitaciones importantes en 2010 y eliminándolo definitivamente en 2014). En el caso particular del sector minero, un cambio fundamental fue la suspensión de la deducción inmediata de los gastos preoperativos en la Ley del Impuesto Sobre la Renta (LISR), obligando a capitalizar y amortizar estos costos a largo plazo.
Poco más de una década ha transcurrido ya y, a través de diversos cambios, candados, reglas antiabuso, criterios no vinculativos y hasta incorporando impuestos ecológicos estatales dirigidos a actividad extractiva, se ha venido consolidando un régimen tributario restrictivo para la industria minera.
Es pertinente contrastar el régimen mexicano con el de otras jurisdicciones mineras, como Canadá, Chile o Perú, las cuales ofrecen incentivos más agresivos a la exploración (por ejemplo, la deducción acelerada o inmediata). Esta diferencia coloca a México en una posición comparativamente menos llamativa. No obstante, si bien la decisión de inversión es compleja y también prioriza la calidad y el atractivo del recurso mineral in situ, es innegable que una legislación fiscal más estricta puede tornarse un factor determinante en la fase de evaluación y, potencialmente, un obstáculo para atraer inversión necesaria para la renovación de reservas.
A continuación, se describe el régimen fiscal mexicano estrictamente apegado a los aspectos aplicables a la industria minero-metalúrgica.
2. Desarrollo
2.1 Repaso del régimen fiscal del sector minero
Ley Federal de Derechos (LFD)
En términos generales, el artículo 1.° de la LFD establece la obligación de pagar derechos por el uso o aprovechamiento de los bienes del dominio público de la nación, así como por los servicios que presta el Estado. Específicamente, el título II “De los Derechos por el Uso o Aprovechamiento de Bienes del Dominio Público”, en su capítulo XIII “Minería” (artículo 262.°), precisa que los derechos sobre minería deben ser pagados por las personas físicas o morales titulares de una concesión o que desarrollen trabajos de exploración o explotación de sustancias o minerales, siempre que dichas actividades estén sujetas a la Ley de Minería.
La exposición de motivos3 de la LFD, vigente a partir de 2014, justificó la incorporación de tres derechos sobre la actividad minera sobre el derecho superficiario existente, aludiendo al crecimiento sostenido de la inversión en el sector. Específicamente, señaló un monto histórico de inversión en el sector de 25 mil 245 millones de dólares; esto fue registrado durante el periodo comprendido entre 2007 y 2012, así como por el incremento de sus ganancias por la tendencia alcista de los precios internacionales: “Las empresas mineras se han visto beneficiadas por el incremento de los precios de los minerales en los mercados internacionales, lo que se traduce en mayores ganancias económicas para dichas empresas y de las cuales el Estado no ha participado”.
Por otro lado, la exposición de motivos así justificaba la introducción de una contribución que aplica exclusivamente sobre metales preciosos: “Se trata de minerales de una considerable extracción y que cuyos [sic] procesos afectan considerablemente el entorno en donde se encuentran”.
Conforme al artículo 2.° del Código Fiscal de la Federación (CFF), los derechos sobre minería se clasifican como contribuciones específicamente por el uso o aprovechamiento de los bienes del dominio público de la nación. Si bien la autoridad principal que regula la minería en México es la Secretaría de Economía (SE), a través de la Dirección General de Minería (DGM) y el Servicio Geológico Mexicano (SGM), los derechos sobre minería son recaudados y fiscalizados por el SAT, órgano desconcentrado de la Secretaría de Hacienda y Crédito Público (SHCP).
Sin embargo, conforme al artículo 55.° de la Ley de Minería, la SE está facultada para sancionar inclusive con la cancelación de la concesión minera cuando, entre otras causales, se incumpla con el pago de los derechos sobre minería. Cabe mencionar que la cancelación de una concesión o asignación minera, por el incumplimiento en el pago de los derechos sobre minería, no libera a su titular del pago de aquellos que haya causado durante su vigencia, así como de los demás accesorios que se hubieren originado por dicho incumplimiento, lo anterior conforme al artículo 266.° de la LFD.
Como puede apreciarse, la reforma fiscal de 2014 introdujo un cambio estructural en la LFD al añadir nuevos derechos mineros, los mismos que se detallan a partir de la siguiente sección.
Derecho Especial Sobre Minería (DESM)
Si pudieran ordenarse por su impacto y relevancia fiscal o económica, el DESM podría ser el más importante, ya que grava la rentabilidad directa de la empresa.
Conforme al artículo 286.° de la LFD, el DESM se determina aplicando una tasa del 8.5%4 sobre un resultado que podría interpretarse como la utilidad de la actividad extractiva del ejercicio, ya que su base gravable se obtiene de la diferencia positiva que se obtenga al disminuir, de los ingresos de la actividad extractiva, las deducciones permitidas por ley.
Por sus características, el DESM califica como impuesto a la utilidad para efectos de la normatividad contable, por lo que deberá reconocerse activos y pasivos por impuesto diferido relacionados con dicho derecho.
Si bien los ingresos sujetos al DESM son aquellos derivados de la enajenación o venta de la actividad extractiva, el mismo ordenamiento matiza que los mismos corresponderán a los ingresos acumulables conforme a la LISR, con excepción de los intereses devengados, el ajuste anual por inflación acumulable, así como ciertos préstamos y aportaciones en efectivo.
Los contribuyentes pueden deducir los gastos autorizados para efectos del ISR. Sin embargo, no son deducibles la depreciación de las inversiones (excepto aquellas relacionadas con la prospección y exploración minera), los gastos por intereses y el ajuste por inflación.
Hay que destacar que la regla 7.26 de la Resolución Miscelánea Fiscal (RMF) realiza una aclaración sobre la metodología para deducir las inversiones en prospección y exploración minera, a efectos del DESM, conforme al artículo 268.°, tercer párrafo, inciso a) de la LFD. Hasta antes de 2021, se interpretaba que estas inversiones serían deducibles al 100%. Sin embargo, para evitar confusiones, la regla se modificó. Ahora se establece que dichas inversiones serán deducibles atendiendo al porcentaje de depreciación que les corresponda conforme a la LISR.
Tampoco son deducibles los activos intangibles que permitan la explotación de bienes del dominio público o la prestación de un servicio público concesionado a que se refiere la LISR; entre otros, los títulos de concesiones o asignaciones mineras, así como los derechos adquiridos para la exploración y explotación de minerales o sustancias conforme a la Ley de Minería, lo cual es consistente con el criterio no vinculativo 6/LFD/NV5. Esta disposición pone de relieve la necesidad de analizar detalladamente las implicaciones fiscales de contratos de explotación minera.
Por otro lado, los empleadores en México deben pagar cada año a sus empleados una participación en las utilidades equivalente al diez por ciento6 de la base imponible ajustada de la empresa. La base de la Participación de los Trabajadores en las Utilidades (PTU) es similar al resultado fiscal para efectos del ISR, con la salvedad de que las pérdidas fiscales no son disminuibles, y que se permite desgravar las prestaciones exentas no deducibles.
Es de tomarse en cuenta que no se permite la amortización de pérdidas fiscales de ejercicios anteriores para determinar la base gravable del DESM.
El DESM deberá ser pagado por los contribuyentes mineros, a más tardar el último día hábil del mes de marzo del año siguiente al que corresponda. La regla miscelánea 2.8.5.2, cuya vigencia se extiende para 2026, establece que deberá pagarse a través de la plataforma “Servicio de Declaraciones y Pagos” del portal del Servicio de Administración Tributaria (SAT), conforme a la ficha de trámite “3/DERECHOS. Declaración del Pago del Derecho Especial sobre Minería” del anexo 2 de la RMF.
Criterios no vinculativos del DESM
Las autoridades fiscales han publicado, como parte del anexo 3 de la RMF, una serie de criterios no vinculativos7 concernientes al DESM que los contribuyentes deberán considerar para su determinación.
- 3/LFD/NV Derecho Especial sobre Minería y Derecho Extraordinario sobre Minería. Los adquirentes de la titularidad de una concesión o de los derechos relativos a esta, que obtengan ingresos de la actividad extractiva o enajenen oro, plata y platino, están obligados a su pago.
- 4/LFD/NV Derecho Especial sobre Minería. Deducción de inversiones de activo fijo.
- 5/LFD/NV Derecho Especial sobre Minería. Para su determinación es improcedente la deducción de inversiones de activo fijo, gastos diferidos y cargos diferidos.
- 6/LFD/NV Derecho Especial sobre Minería. La adquisición de concesiones mineras no tiene la naturaleza de inversión realizada para la prospección y exploración minera, por lo que es improcedente su deducción para la determinación del citado derecho.
En aras de la concisión, sólo se comentará el criterio no vinculativo 5/LFD/NV, publicado en el DOF el 23 de noviembre de 2020, pues resulta particularmente interesante. Dicho criterio establece que la autoridad fiscal considera que es una práctica fiscal indebida que los contribuyentes del DESM deduzcan el valor de las inversiones (diferentes a las realizadas para la prospección y exploración minera) correspondientes a activos fijos, gastos diferidos o cargos diferidos, caracterizándolos como erogaciones realizadas en periodo preoperativo o por concepto de costo de lo vendido, gastos del ejercicio o cualquier otro concepto, independientemente del nombre con el que se le designe.
Eliminación del acreditamiento del Derecho sobre Minería contra el DESM
A partir de 2022, el acreditamiento del Derecho sobre Minería del artículo 263.° de la LFD contra el DESM se eliminó por completo (durante 2021, el acreditamiento se había reducido en 50%). Ante el impacto que tuvo en la industria, varias empresas promovieron juicios de amparo que fueron atraídos por la Suprema Corte de Justicia de la Nación (SCJN).
Mediante Amparo en Revisión 142/20258, el 13 de agosto de 2025 la SCJN convalidó la constitucionalidad de restringir el acreditamiento, argumentando (entre otros) que la medida no transgredía el principio de proporcionalidad tributaria ni generaba una doble tributación. Señaló que ambos derechos sobre minería actualizan diversos hechos imponibles, ya que el Derecho sobre Minería se cobra por el número de hectáreas concesionadas y, por otra parte, el DESM se entera por los ingresos obtenidos por la realización de la actividad económica.
A través de la Ley de Ingresos de la Federación9, los titulares de concesiones y asignaciones mineras podrán acreditar el DESM contra el ISR del mismo ejercicio, si sus ingresos por la venta de minerales y sustancias a que se refiere la Ley de Minería no rebasan 50 millones de pesos.
Derecho Extraordinario Sobre Minería (DXSM)
En adición al DESM, los contribuyentes mineros también podrían estar sujetos al DXSM, el cual se aplica al valor de las ventas de oro, plata y platino, sin deducción alguna, a una tasa del uno por ciento. Conforme al artículo 270.° de la LFD, los contribuyentes sujetos al DXSM son los titulares de concesiones y asignaciones mineras, así como los adquirentes de derechos relativos a las mismas.
Para calcularlo, el dispositivo establece que deberán considerarse los ingresos acumulables totales determinados conforme a lo dispuesto en la LISR, por la enajenación o venta del oro, plata y platino, independientemente del número de concesiones, asignaciones o derechos derivados de las mismas.
Para efectos del DXSM, los contribuyentes deben llevar contabilidad por separado en donde se identifiquen los ingresos derivados de la enajenación de estos metales, para lo cual las autoridades fiscales han expedido la regla miscelánea 7.15. Dicho ordenamiento prevé que los sujetos a esta contribución deberán presentar un aviso mediante Buzón Tributario dentro de los 15 días siguientes al vencimiento del pago, conforme a lo establecido en la ficha de trámite “1/DERECHOS. Aviso de la determinación del Derecho Extraordinario sobre Minería”.
Al igual que el DES, el DXSM también deberá pagarse a más tardar el último día hábil de marzo del año siguiente al que corresponda. Conforme a la RMF 2.8.5.2, la declaración del pago se presenta a través de la plataforma “Servicio de Declaraciones y Pagos” del portal del SAT.
Criterios no vinculativos del DXSM
Las autoridades fiscales han publicado como parte del anexo 3 de la RMF (“Compilación de criterios sobre prácticas fiscales indebidas”) una serie de criterios no vinculativos concernientes al DXSM que los contribuyentes deberán considerar para su determinación.
- 1/LFD/NV Derecho Extraordinario sobre Minería. El reconocimiento de los ingresos debe efectuarse al momento de la enajenación o venta del oro, plata y platino, con independencia del momento en que se perciban las contraprestaciones.
- 2/LFD/NV Derecho Extraordinario sobre Minería. La base para calcular el pago del derecho corresponde a los ingresos totales del periodo sin disminución alguna.
Derecho Sobre Minería (DSM)
Hasta antes de 2014, el Derecho Sobre Minería (DSM) se había consolidado como la principal contraprestación federal directa que la minería pagaba al Estado. En este caso, los sujetos son los titulares de concesiones o asignaciones mineras. Desde su creación, el mecanismo ha sido el mismo: el objeto del DSM es la hectárea o fracción concesionada o asignada, aplicando cuotas que se vuelven progresivamente más altas cuanto más tiempo y más superficie ampara la concesión.
En apego a los artículos 3.°, 263.° y 264.° de la LFD, el titular de la concesión o asignación minera deberá pagar el DSM semestralmente, durante enero (correspondiente al primer semestre enero-junio del ejercicio), y, posteriormente, julio (correspondiente al segundo semestre julio-diciembre). Conforme a la regla 2.8.5.2 de la RMF, el pago deberá presentarse a través de la plataforma “Servicio de Declaraciones y Pagos” en el portal del SAT.
Mediante la regla 7.25, se concede a las concesionarias un plazo de treinta días para realizar el pago proporcional del DSM por las concesiones mineras otorgadas durante el semestre. Este plazo se contará a partir de la fecha de recepción de la concesión en su domicilio fiscal (acreditada con el acuse de recibo del Servicio Postal Mexicano), y no desde la fecha de inscripción en el Registro Público de Minería, como establece el artículo 264.° de la LFD, sin que lo anterior se considere un pago extemporáneo.
Como se mencionó anteriormente, el monto del DSM varía en función del tamaño y la duración de la concesión. Las cuotas semestrales por hectárea asignada vigentes son las que se muestran en la siguiente tabla:
| Vigencia de concesión o asignación | Cuota por hectárea ($) |
|---|---|
| I. Primer y segundo año | $9.70 |
| II. Tercer y cuarto año | $14.52 |
| III. Quinto y sexto año | $30.00 |
| IV. Séptimo y octavo año | $60.34 |
| V. Noveno y décimo año | $120.68 |
| VI. Décimo primero año en adelante | $212.36 |
Derecho Adicional Sobre Minería (DASM)
Existe una relación entre el DSM del artículo 263.° de la LFD y el DASM del artículo 269.° del mismo ordenamiento. Si bien ambos buscan asegurar que las concesiones se utilicen activamente y no se mantengan ociosas con fines especulativos, el objetivo del DASM es sancionar al titular de la concesión que no realice obras y trabajos de exploración o explotación con un recargo sobre la cuota de superficie del DSM.
Su única forma de exención es acreditar la realización de trabajos ante la autoridad minera conforme a lo establecido en la Ley de Minería.
Específicamente, el sujeto del DASM es el titular de concesiones mineras, y el objeto o acto generador de la contribución sería el hecho de que el concesionario no lleve a cabo obras y trabajos de exploración o explotación debidamente comprobados de acuerdo con la Ley de Minería, durante al menos dos años continuos. La cuota aplicable es la resultante de aplicar los porcentajes establecidos en el artículo 269.° a la prevista en la fracción VI del artículo 263.° de la LFD, es decir, la más alta de dicho precepto de 212.36 pesos por hectárea. Los porcentajes aplicables sobre dicha cuota son los siguientes:
- Concesiones jóvenes (primeros 11 años): pagarán 50% adicional sobre la cuota máxima.
- Concesiones maduras (12 años en adelante): pagarán 100% adicional sobre la cuota máxima.
El DASM se paga semestralmente, en enero y julio. Consistentemente con los otros cuatro derechos mineros, la declaración de se presenta a través de la plataforma “Servicio de Declaraciones y pagos” del portal del SAT conforme a lo establecido en la regla 2.8.5.2.
Evolución del Fondo Minero
La administración y el destino de los ingresos provenientes de los derechos mineros (específicamente el DESM, el DASM y el DXSM) se rigen principalmente por los artículos 271.° y 275.° de la LFD. Este mecanismo ha experimentado una modificación estructural desde su concepción original en 2014, cuando se estableció como un fideicomiso público.
La modificación los artículos 271.° y 275.° de la LFD, en conjunto con la eliminación del fideicomiso10 denominado “Fondo para el Desarrollo de Zonas de Producción Minera” (Fondo Minero) en 2020, formalizó la concentración de los recursos generados por los derechos mineros en la Tesorería de la Federación (TESOFE), que un año antes se había redistribuido a través de la Ley de Ingresos de la Federación de 201911 modificando el texto del artículo 275.° de la LFD, acto convalidado por la SCJN al resolver el Recurso de Reclamación promovida por el Municipio de Hidalgo del Parral, Chihuahua12.
Actualmente, el destino de la recaudación de los derechos sobre minería (artículos 268.°, 269.° y 270.° de la LFD) ya no se transfiere al Fondo Minero con fines específicos, sino que son captados y redirigidos por la SHCP.
La reducción del artículo 275.° de la LFD es compleja; sin embargo, podría interpretarse que la distribución de los ingresos de los derechos sobre minería se podría ver esquemáticamente como se describe a continuación.
Primera categoría: Destinos Específicos (No Participables)
Esta categoría suma el porcentaje de la recaudación que el artículo 275.° de la LFD detalla en su segundo párrafo, que no se incluye en la Recaudación Federal Participable (RFP), porque tiene un destino etiquetado y administrado por el Gobierno Federal:
| Componente | Porcentaje | Detalle según el art. 275.º LFD |
|---|---|---|
| 1. Secretarías de Educación Pública, Salud y otros costos | 69% |
El artículo asigna directamente el 69%. Desglose interno: 65% para inversión (art. 271.º LFD) + 4% para costos operativos. |
| 2. Secretaría de Economía | 4% | Destinado al fortalecimiento del sector minero y sistemas de registro. |
| 3. Gobierno Federal (Infraestructura) | 8% | Destinado a programas de infraestructura del Presupuesto de Egresos de la Federación. |
| Suma subtotal (No Participable): | 81% |
Segunda categoría: Recaudación Federal Participable (RFP)
Esta categoría representa el porcentaje de la recaudación de los derechos mineros que no se menciona en la lista de destinos específicos del segundo párrafo del artículo 275.° de la LFD. Por exclusión, es el remanente que sí se incluye en la base de la Recaudación Federal Participable para su posterior distribución a estados y municipios:
| Componente | Cálculo | Porcentaje |
|---|---|---|
| 4. Remanente participable | 100% (−) 81% | 19% |
En resumen:
2.2 Ley del Impuesto Sobre la Renta
Independientemente de su industria, México grava a las empresas residentes con una tasa del 30% del Impuesto Sobre la Renta (ISR) sobre sus ingresos mundiales. Se considera que una entidad legal es residente en México si su sede de dirección efectiva se encuentra en México. Asimismo, un Establecimiento Permanente (EP) de un residente extranjero generalmente tributa de la misma manera que un residente mexicano, pero sólo por los ingresos atribuibles al EP.
Para efectos del ISR, la minería recibe el mismo tratamiento que la generalidad de los sectores económicos. Sin embargo, por las particularidades inherentes a la industria, ciertamente existen partidas sujetas a discusión en cuanto a su tratamiento.
Principalmente, la controversia se centra en la identificación de distintas erogaciones, ya sea como gastos deducibles durante el ejercicio en que se incurren, o bien como inversiones deducibles diferidamente a través del mecanismo conocido comúnmente como depreciación fiscal, aplicando los porcientos máximos establecidos en ley.
Lo anterior cobra relevancia si se extrapola con la determinación del DESM, el cual ─como ya se mencionó─ sigue la misma estructura que el ISR, pero conserva ciertas excepciones que, en el caso de las inversiones distintas a las realizadas para la prospección y exploración minera, a diferencia de los gastos del ejercicio o el costo de lo vendido, se consideran no deducibles permanentes.
A partir de la multicitada reforma fiscal de 2014, las autoridades ciertamente han desarrollado su propia perspectiva sobre la fiscalidad de la industria minera. Si bien la experiencia demuestra que la autoridad busca la consistencia entre el tratamiento contable y el fiscal, es fundamental considerar que la legislación tributaria puede llegar a establecer definiciones y tratamientos que difieren de la técnica contable. Esta divergencia, aunada a que las normas no pueden ser completamente específicas para la industria, incrementa la complejidad de la interpretación de las disposiciones fiscales, lo que puede generar impactos significativos, tanto permanentes como temporales.
Dado que la reforma fiscal de 2014 (la cual introdujo la LISR vigente hasta nuestros días) buscó contener buena parte de ciertos tratamientos preferenciales, se generaron discusiones que no existían previamente. Aunado a esto, su convivencia con el DESM incorporó nuevas complejidades que han sido objeto de constante revisión durante ya más de diez años. Incluso, las autoridades han hecho esfuerzos para plasmar su perspectiva sobre la fiscalidad de la industria en las disposiciones fiscales a través de diversas reformas.
Por mencionar algunas de las partidas normalmente asociadas con la industria y cuyas implicaciones requieren análisis minuciosos, destacan las erogaciones en periodos preoperativos, gastos de exploración, descapote, obra minera (desarrollo y preparación de mina), concesiones mineras o pagos que otorguen derechos de exploración o explotación sobre las mismas, reserva de remediación ecológica, instrumentos de cobertura de metales, regalías mineras, apoyos comunitarios y gastos ejidales. Algunas de estas partidas también pueden generar efectos destacables en el impuesto diferido, tanto ISR como DESM. A continuación, se desarrolla un repaso de algunas de ellas.
Discusión sobre las erogaciones en periodos preoperativos en la industria extractiva
Existe la postura de que el periodo preoperativo solamente ocurre antes de que la empresa genere su primer ingreso por la actividad que realiza y que nunca se debería volver a presentar durante la vida de la empresa; sin embargo, pareciera que el alcance de la norma no necesariamente podría acotarse a un solo periodo, sino que podría abarcar incluso cuando se desarrolle una nueva unidad de negocio o se consiga un nuevo descubrimiento. En esta investigación, se logró rastrear que en el año 1954 entró en vigor una nueva LISR, marcando para aquel entonces una nueva etapa legislativa para ese impuesto. En dicha ley se incorporó el vocablo de “nuevos yacimientos”13 (probablemente “nuevos14 descubrimientos de yacimientos” hubiera resultado menos problemático).
De acuerdo con el libro Legislación del Impuesto sobre la Renta. 1921-198515 , publicado en 1984 por la SHCP, en 1954 se dio cabida a un régimen especial de la minería mediante un nuevo precepto destinado a regular las deducciones que sirviera de base para calcular la utilidad gravable de la minería. Continúa señalando que, a diferencia de las industrias de transformación, la minería ofrece peculiaridades que deben tomarse en cuenta al regular las características de las deducciones para determinar la utilidad gravable del ISR.
De aquí, para enriquecer nuestro análisis, vale la pena citar directamente el comentado libro con la perspectiva de la legislación del ISR en aquel entonces:
La industria minera tiene dos procesos principales: la extracción del mineral y su beneficio o industrialización. En la primera fase, la industria es extractiva, en la segunda, la industria es de transformación.
En la primera fase, la inversión se hace para obtener la materia prima y una vez que se ha agotado la riqueza natural explotable, los bienes, en general, no pueden ser trasladados a otros lugares por incosteabilidad; de ahí la necesidad de recuperar la inversión en razón de las reservas conocidas de mineral.
Por lo anterior y por ser la minería uno de los primordiales renglones de la riqueza nacional, se justifica la redacción de un texto que permite la correcta determinación de los gastos en esta actividad, adaptado a sus muy peculiares características.16
El análisis del libro continúa brindando reflexiones que no tienen desperdicio si se extrapolan al contexto actual. Primordialmente el libro ilustra que la intensión de la legislación de 1954 fue alentar a la actividad minera en su carácter de industria extractiva no renovable al garantizarle la recuperación de sus inversiones.
El segundo párrafo de la fracción III deja a juicio del minero considerar los gastos de exploración para encontrar nuevos yacimientos, como gastos propios del ejercicio o como inversiones sujetas a amortización, lo que concede a la industria una recuperación inmediata de tales gastos, en vez de diferirlos en varios años.
Retomando el hilo de la LISR vigente en 2026 y, para brindar mejor contexto, el artículo 25.°, fracción IV, de la LISR prevé que las inversiones se consideran deducciones autorizadas por ley. Por su parte, dentro del capítulo II de las deducciones del título II de las personas morales, se encuentra la Sección II, “De las inversiones”, la cual cubre los artículos 31.° al 38.° Así, el artículo 31.° en su primer párrafo señala lo siguiente:
Artículo 31.° Las inversiones únicamente se podrán deducir mediante la aplicación, en cada ejercicio, de los por cientos máximos autorizados por esta Ley, sobre el monto original de la inversión, con las limitaciones en deducciones que, en su caso, establezca esta Ley.
Por lo tanto, el capítulo de las inversiones es un sistema organizado cuyo principio es conceder la deducción de las inversiones mediante un mecanismo de depreciación en línea recta.
Específicamente, el artículo 32.° de la LISR artículo establece las distintas categorías de las inversiones deducibles: “Artículo 32.° Para los efectos de esta Ley, se consideran inversiones los activos fijos, los gastos y cargos diferidos y las erogaciones realizadas en periodos preoperativos”.
Prosigue el mismo artículo definiendo el concepto de las erogaciones realizadas en periodos preoperativos:
Erogaciones realizadas en periodos preoperativos, son aquéllas que tienen por objeto la investigación y el desarrollo, relacionados con el diseño, elaboración, mejoramiento, empaque o distribución de un producto, así como con la prestación de un servicio, siempre que las erogaciones se efectúen antes de que el contribuyente enajene sus productos o preste sus servicios, en forma constante. Tratándose de industrias extractivas, estas erogaciones son las relacionadas con la exploración para la localización y cuantificación de nuevos yacimientos susceptibles de explotarse. No se considerarán erogaciones en periodo preoperativo las correspondientes a activos intangibles que permitan la exploración o explotación de bienes del dominio público, las cuales tendrán el tratamiento de gasto diferido.
Diseccionando la definición de erogaciones realizadas en periodos preoperativos que ofrece el párrafo anterior, vale la pena identificar sus elementos:
- Deben tener por objeto la investigación y el desarrollo.
- A su vez, la investigación y desarrollo deben estar relacionadas con el diseño, elaboración, mejoramiento, empaque o distribución de un producto, así como con la prestación de un servicio. Ello restringe cualquier otra erogación con otro fin, aunque se realicen previo a la enajenación constante de sus bienes y servicios.
- Asimismo, las erogaciones que cumplan con lo anterior deben efectuarse antes de que el contribuyente enajene dichos productos o servicios, en forma constante (es decir, actividades preparatorias). Cabe señalar que no indica expresamente que puedan existir varios periodos preoperativos. No se limita a empresas de nueva creación que estén por empezar a operar, sino que parece que podría cubrir nuevos productos o servicios que se desarrollen durante el negocio en marcha de una entidad. Por lo tanto, podría interpretarse que el periodo preoperativo no es un evento único17 en el momento de la constitución de la empresa, sino que estaría ligado al desarrollo de nuevas actividades, proyectos o líneas de negocio significativas.
- La segunda parte del párrafo sólo aplica a las industrias extractivas. No obstante, no debe leerse de manera aislada con respecto a la primera, sino que se considera una especialización o adición a la regla general. En ese sentido, además de cumplir con los requisitos de investigación y desarrollo, en preparación a la enajenación de sus productos o servicios, dado que un yacimiento puede operarse durante décadas, cuando una empresa existente invierte en la exploración de un “nuevo yacimiento”, la ley supone que está realizando erogaciones preoperativas relacionadas con una nueva fuente de ingresos, antes de que ese nuevo yacimiento comience a generar producción y enajenar el mineral (ya que la erogación debe tener por objeto la exploración para la localización y cuantificación de nuevos yacimientos). Esta parte no es una definición por sí sola, sino una clarificación de qué significa “investigación y desarrollo” específicamente para el sector extractivo.
- Por lo tanto, una posible interpretación es que algunos gastos de exploración pueden calificar como erogaciones realizadas en periodo preoperativo, siempre y cuando cumplan con los demás requisitos del último párrafo del artículo 32.° de la LISR y sean claramente identificables con nuevos yacimientos susceptibles de explotarse. Adicionalmente, deben considerarse inversiones y no gastos del ejercicio (podría sugerirse que la ley hubiera utilizado el vocablo “nuevos descubrimientos de yacimientos” o algo similar para mayor claridad).
- Podría interpretarse que los gastos preoperativos sólo se presentan al inicio de la vida de una empresa; sin embargo, (ante su falta de claridad) la ley no cierra por completo la posibilidad de concluir que una empresa extractiva pudiera enfrentarse a más de un periodo preoperativo durante su vida, cada vez que identifique un nuevo yacimiento susceptible de explotarse.
- Otra interpretación en ese mismo sentido sería que los gastos de exploración que no califiquen como erogaciones realizadas en periodo preoperativo quedarían fuera del alcance del capítulo de inversiones y, por lo tanto, tendrían que deducirse como gastos en el ejercicio en que se incurran conforme al artículo 25.°, fracción III, de la LISR.
Ahora bien, el artículo 33.° de la LISR establece una tasa de amortización anual del 10% para las erogaciones realizadas en periodos preoperativos, por lo tanto, su deducción plena se alcanzaría pasados 10 años de su erogación. Se cita la disposición completa con el propósito de comparar entre los distintos tipos de inversión:
Artículo 33. Los por cientos máximos autorizados tratándose de gastos y cargos diferidos, así como para las erogaciones realizadas en periodos preoperativos, son los siguientes:
- 5% para cargos diferidos.
- 10% para erogaciones realizadas en periodos preoperativos.
- 15% para regalías, para asistencia técnica, así como para otros gastos diferidos, a excepción de los señalados en la fracción IV del presente artículo.
- En el caso de activos intangibles que permitan la explotación de bienes del dominio público o la prestación de un servicio público concesionado, el por ciento máximo se calculará dividiendo la unidad entre el número de años por los cuales se otorgó la concesión, el cociente así obtenido se multiplicará por cien y el producto se expresará en por ciento.
En el caso de que el beneficio de las inversiones a que se refieren las fracciones II y III de este artículo se concrete en el mismo ejercicio en el que se realizó la erogación, la deducción podrá efectuarse en su totalidad en dicho ejercicio.
En la LISR que estuvo vigente hasta el 31 de diciembre de 2013 (y desde 1954 como ya se señaló), la industria minera gozaba de un esquema particularmente favorable dentro de la LISR para el tratamiento de las inversiones. Específicamente, las empresas tenían la opción de aplicar la deducción inmediata de las erogaciones realizadas en periodo preoperativo; así el artículo 39.° de ese año:
Tratándose de contribuyentes que se dediquen a la explotación de yacimientos de mineral, éstos podrán optar por deducir las erogaciones realizadas en periodos preoperativos, en el ejercicio en que las mismas se realicen. Dicha opción deberá ejercerse para todos los gastos preoperativos que correspondan a cada yacimiento en el ejercicio de que se trate.
Sin embargo, con la eliminación de este párrafo, a partir de 2014 dejó de estar permitido que las empresas de explotación de yacimientos de mineral pudieran deducir las inversiones por erogaciones en periodo preoperativo en el mismo ejercicio en el que las erogaciones se consideraran realizadas, con lo que tienen que apegarse a la regla general para erogaciones en periodos preoperativos (siempre que caigan en la definición de inversiones) y deducirse mediante amortización a una tasa máxima del 10% anual. Esto significa que la empresa recupera el total de la erogación a lo largo de 10 años.
Además, el mismo artículo 31.° de la LISR establece que las inversiones empezarán a deducirse, a elección del contribuyente, a partir del ejercicio en que se inicie la utilización de los bienes o desde el ejercicio siguiente. El contribuyente podrá no iniciar la deducción de las inversiones para efectos fiscales, a partir de que se inicien los plazos a que se refiere este párrafo. Por lo tanto, podría interpretarse que el momento del inicio de la deducción está ligado a la utilización que, en el caso de las erogaciones realizadas en periodos preoperativos, sería hasta que las mismas comiencen a generar ingresos de manera constante. Sin embargo, existe debate al respecto de que la fracción II, del artículo 33.° de la LISR establece una excepción del tratamiento de la regla general al emplear la forma temporal en participio pasado “erogaciones realizadas”, ya que podría parecer que obliga a comenzar la deducción en el ejercicio en que la erogación se realiza.
En ese sentido, antes de 2014 no era relevante distinguir si los gastos de exploración calificaban como erogaciones en periodo preoperativo, ya que ─de fondo─ tenían indistintamente la misma implicación fiscal de deducirlos en un solo ejercicio, ya como deducción inmediata de la inversión, ya como gasto del ejercicio. Por lo tanto, desde entonces se torna crucial analizar cuidadosamente si los gastos de exploración se consideran o no dentro de la definición de erogaciones en periodos preoperativos, para lo cual los contribuyentes mineros requieren llevar una adecuada trazabilidad de los trabajos asociados a yacimientos y distinguir entre los llamados Greenfield o Brownfield18.
Concesiones mineras
Es curioso observar la evolución de la LISR en materia de inversiones mineras. En la reforma vigente a partir de 2022 se incorporó la aclaración al multicitado último párrafo del artículo 32.° de la LISR, con respecto a que deben considerarse gastos diferidos las concesiones o activos intangibles que permitan la exploración o explotación de bienes del dominio público: “Artículo 32.° […] No se considerarán erogaciones en periodo preoperativo las correspondientes a activos intangibles que permitan la exploración o explotación de bienes del dominio público, las cuales tendrán el tratamiento de gasto diferido”.
Según la exposición de motivos, la modificación buscó cerrar la controversia alrededor de que dichas erogaciones pudieran calificar como gastos de exploración y, por ende, erogaciones en periodos preoperativos, y así ser elegibles de la tasa de amortización anual del 10% prevista en la fracción II del artículo 33.° de la LISR.
Como ya se comentó anteriormente, la fracción IV del artículo 33.° de la LISR establece los porcientos máximos aplicables para ciertos activos. Si bien en el caso de los gastos diferidos, el porcentaje anual general es del cinco por ciento conforme a la fracción I, el tratamiento específico para concesiones o cualquier otro derecho similar se indica en la fracción IV:
En el caso de activos intangibles que permitan la explotación de bienes del dominio público o la prestación de un servicio público concesionado, el por ciento máximo se calculará dividiendo la unidad entre el número de años por los cuales se otorgó la concesión, el cociente así obtenido se multiplicará por cien y el producto se expresará en por ciento.
Por lo tanto, no se establece una tasa fija en específico, sino que se sujeta a la duración de la concesión.
Incluso, en el caso de concesiones adquiridas mediante cesión de derechos, la regla miscelánea 3.3.2.2 para 2026 aclara que la deducción para el nuevo titular de la concesión (el cesionario) se tendría que prorratear únicamente a lo largo del periodo que le resta a la vigencia de dicha concesión, y no sobre el periodo total original.
No obstante, si bien la LISR establece que la deducción de concesiones y otros activos similares debe calcularse con base en el número de años por los que fueron otorgadas, la realidad económica dicta que el beneficio de la concesión está ligado a la vida productiva real de la mina, un plazo que a menudo es menor al periodo legal otorgado.
Surge entonces la interrogante de si la vigencia de la concesión no debería materializarse en el momento en que la mina alcanza el fin de su vida útil económica y se solicita su terminación anticipada. Por lo tanto, es relevante revisar situaciones en las que el contribuyente continuara deduciendo una porción de la concesión o activos similares, incluso si la mina cesara su operación19.
Etapas del Desarrollo Minero (Descapote y Obra Minera)
El desarrollo y preparación incluyen, en términos generales, todas las erogaciones necesarias para acceder al cuerpo mineralizado y dejar la mina lista para comenzar la explotación a un ritmo comercial y sostenido. Ahora bien, estas actividades pueden categorizarse por a) ‘descapote’ (stripping), y b) obra minera.
Ambos conceptos representan el conjunto de erogaciones necesarias para dejar la mina lista para la extracción, pero atienden a métodos de explotación diferentes. Si bien el descapote se asocia generalmente a la minería a cielo abierto y la obra minera a la subterránea, es cierto que también se observan trabajos de obra minera en tajo abierto, aunque en menor medida, para obras complementarias como rampas de acarreo iniciales o cortes profundos que no se consideran stripping.
Estas labores de son de corta duración y carácter transitorio, ya que el avance inherente a la explotación del yacimiento obliga a su eliminación o sustitución en un periodo breve, tornando indispensable su desmantelamiento prematuro. Por lo tanto, es esencial diferenciar si se tratan de inversiones o costos del ejercicio para efectos fiscales.
- Descapote (stripping). Cuando los trabajos se realizan en minería a tajo abierto, ya que consiste en la remoción de la capa superficial de material estéril que cubre el yacimiento o cuerpo mineralizado. Por mencionar algunos ejemplos, se incluyen, rezagado y acarreo, anclajes de muros, voladuras, barrenación, formación de rampas, y rebajes para la extracción de tierras.
Para las entidades dedicadas a la actividad minera, los gastos inherentes al descapote han sido integrados en la determinación del costo de lo vendido. No debe pasarse por alto, sin embargo, que la normatividad contable20 establece que el costo del descapote se capitaliza si proporciona un beneficio futuro (acceso al mineral que será extraído en períodos futuros), y se clasifica como costo de inventario si el descapote permite extraer el mineral en el periodo actual.
La experiencia con las autoridades marca la tendencia a que su criterio converja con la normatividad contable en considerar las erogaciones por descapote como inversiones y no como deducciones del periodo. En consecuencia, estas erogaciones se vuelven no deducibles para la determinación del DESM. Adicionalmente, el acreditamiento del IVA es anulado por la autoridad, alegando que dichas inversiones no están debidamente registradas en contabilidad. Lo anterior se ve reflejado en el criterio no vinculativo 5/LFD/NV “Derecho Especial sobre Minería. Para su determinación, es improcedente la deducción de inversiones de activo fijo, gastos diferidos y cargos diferidos”, el cual estipula que se considera una práctica fiscal indebida cuando se caractericen inversiones como erogaciones realizadas en periodo preoperativo o por concepto de costo de lo vendido, gastos del ejercicio o cualquier otro concepto, independientemente del nombre con el que se le designe.
Sin embargo, hay que señalar que la claridad con la que la normatividad contable establece los lineamientos para dar tratamiento fiscal al descapote no se encuentra plasmada en las disposiciones fiscales, ya que no se encuadran en ninguna de las definiciones del capítulo de inversiones, toda vez que no constituyen ni un activo fijo (no son activos/bienes tangibles e identificables, o usufructo sobre inmuebles), ni tampoco cargos o gastos diferidos (no son activos intangibles que otorguen derechos para reducir costos, mejorar la calidad o aceptación de un producto, o bien para disfrutar o explotar un bien, o exploración o explotación de bienes del dominio público); ni tampoco son una erogación en periodo preoperativo (ya que no están relacionadas con la exploración para localizar o cuantificar nuevos yacimientos).
Ante dicha incongruencia, podría argumentarse que ─para efectos fiscales─ el descapote se refiere a trabajos y movimiento de materiales, actividades que son esenciales para la explotación minera (dar acceso al mineral y proceder a su extracción), sin que ello implique la fabricación o construcción de un activo, por lo que el único tratamiento fiscal disponible debería corresponder a la del gasto del ejercicio categorizado dentro del rubro del costo de lo vendido conforme al artículo 25.°, fracción II, de la LISR, así como al artículo 39.° del mismo ordenamiento.
- Obra minera. Se refiere a trabajos destinados a la preparación y desarrollo del área que comprende el depósito mineral. En general, incluye excavaciones permanentes, túneles horizontales, túneles verticales o inclinados que no se comunican con la superficie, túneles verticales que salen a la superficie, tiros, rampas (incluidas las generales y las de preparación), tepetatera, caminos, taludes, pozos y contrapozos, etc., lo implica llevar a cabo ciertas erogaciones relacionadas con acarreo de mineral, acarreo de tepetate, acarreo de arena, barrenación, detonación de explosivos, entre otros.
Ante la controversia observada con las autoridades, en 2022 también se modificó la definición de construcción, con el objetivo de ampliar su alcance. En la exposición de motivos de dicha reforma, se señaló que las autoridades fiscales habían detectado la deducción de erogaciones para construir infraestructura (entre otros, rampas, túneles, caminos y puentes), como gastos del ejercicio, concluyendo que deberían ser clasificadas como activos fijos.
Así, se reformó el artículo 34.°, fracción I, inciso b) de la LISR, buscando precisar que dicho precepto incluya expresamente las instalaciones o mejoras permanentes en un lote minero, conforme a la Ley Minera, así como el usufructo de inmuebles, quedando de la siguiente manera:
Artículo 34. Los por cientos máximos autorizados, tratándose de activos fijos por tipo de bien son los siguientes:
I. Tratándose de construcciones:
a) […]
b) Cinco por ciento en los demás casos, incluyendo las instalaciones, adiciones, reparaciones, mejoras, adaptaciones, así como cualquier otra construcción que se realice en un lote minero de conformidad con el artículo 12.° de la Ley Minera.
En ese contexto, desde 2022 es probable que ciertos trabajos calificados como obra minera pudieran recibir el tratamiento fiscal de construcciones, siempre y cuando se realicen en un lote minero de conformidad con el artículo 12.° de la Ley de Minería (antes Ley Minera).
Por su parte, el artículo 12.° de la Ley de Minería establece:
Toda concesión o asignación debe señalar el lote minero, sólido de profundidad indefinida, limitado por planos verticales y cuya cara superior es la superficie del terreno, sobre la cual se determina el perímetro que comprende, así como los minerales o sustancias susceptibles de exploración, explotación, beneficio o aprovechamiento […]
Por este motivo resulta interesante analizar el supuesto de aquellas instalaciones o construcciones que no se realicen dentro del lote minero, por ejemplo, la obra minera que caiga en la definición de construcción y además se lleve a cabo en la superficie del terreno, ya que las reglas del artículo 36.° de la LISR parecen sujetar únicamente a los mecanismos de depreciación fiscal a las mejoras permanentes en activos fijos tangibles que sean propiedad de terceros.
2.3 Otros tratamientos fiscales para la industria
Tasas de depreciación de otros activos mineros
A continuación, se enlistan algunas de los porcientos máximos de depreciación o amortización de inversiones para la industria minera:
| Tipo de activo | Depreciación anual |
|---|---|
| Construcciones | 5% |
| Automóviles, autobuses, camiones de carga, tractocamiones, montacargas y remolques | 25% |
| Equipo de cómputo | 30% |
| Software | 15% |
| Maquinaria y equipo de generación de energía eléctrica de fuentes renovables y cogeneración eficiente | 100% |
| Maquinaria y equipo de generación de energía eléctrica por medios tradicionales | 5% |
| Maquinaria y equipo de producción de metal obtenido en primer proceso | 6% |
| Maquinaria y equipo de la industria minera | 12% |
| Gastos diferidos | 15% |
| Erogaciones en periodo preoperativo | 10% |
| Concesiones | Por los años que se otorgue |
Deducción de derechos sobre minería
En la práctica, al igual que en el caso de derechos similares e impuestos estatales, el consenso generalizado en la industria es que los derechos sobre minería son estrictamente indispensables y, por lo tanto, están autorizados como gastos deducibles para efectos de la LISR. Sin embargo, como lo dispone el artículo 27.° del mismo ordenamiento, deben cumplir con requisitos fiscales.
La fracción XVIII, párrafo primero de la LISR, indica que las deducciones reúnan los requisitos fiscales al realizar las operaciones o a más tardar el último día del ejercicio que corresponda. En el caso de los comprobantes fiscales, pueden obtenerse a más tardar el día de la presentación de la declaración anual. Además, la fecha de expedición de los mismos deberá corresponder al ejercicio por el que se efectúa la deducción.
Al respecto, se ha tomado la posición generalizada de efectuar la deducción en el ejercicio siguiente a aquel en el que las contribuciones se causen, ya que el artículo 53.° del Reglamento de la Ley del ISR (RISR), sólo admite tomar la deducción en el mismo ejercicio en el que se causen para el caso de servicios públicos o contribuciones locales y municipales, cuyo comprobante fiscal se expida con posterioridad al ejercicio en que se causen.
Reserva de remediación ecológica
Normalmente, las empresas mineras pueden provisionar la restauración de áreas impactadas con un calendario progresivo para el cierre de mina. Sin embargo, conforme a las reglas de deducción de las provisiones y reservas complementarias de activo o pasivo, la reserva de remediación ecológica se considera una partida no deducible. Con todo, se considera una diferencia temporal que podrá revertirse en el ejercicio en el que la reserva se aplique.
Las empresas mineras deben contar con una trazabilidad y proyección precisos, ya que, si la erogación total de los trabajos de remediación se efectúa al final de la operación de la unidad minera, el impacto negativo para la entidad puede ser significativo. Dicho impacto se manifiesta especialmente durante los años en que no se obtienen ingresos, por el cierre de operaciones, lo cual podría generar pérdidas fiscales que la empresa, probablemente, no sea capaz de amortizar.
Pequeños mineros
La regla 2.7.3.3 establece un procedimiento especial para que los pequeños mineros (personas físicas) puedan emitir sus Comprobantes Fiscales Digitales por Internet (CFDI) a los adquirentes de sus productos, utilizando obligatoriamente los servicios de un Proveedor de Certificación de Expedición de CFDI (PCECFDI), lo cual actúa como su Certificado de Sello Digital (CSD). No obstante, el ejercicio de esta opción somete a los pequeños mineros al procedimiento de restricción temporal del CSD (artículo 17-H bis del CFF) si incurren en irregularidades; si estas irregularidades no se subsanan o no se desvirtúan las causas en el plazo establecido, se procederá a dejar sin efectos dicho mecanismo de expedición de CFDI, impidiendo que el contribuyente pueda emitir comprobantes o solicitar un nuevo CSD hasta que las faltas sean corregidas.
La regla 2.7.3.10 establece que ciertas personas físicas inscritas en el RFC pueden optar por emitir sus CFDI no directamente, sino a través de los adquirentes de sus bienes, conforme a las disposiciones del CFF. Esta facilidad aplica específicamente a los contribuyentes que se desempeñan como pequeños mineros, limitando la aplicación a la venta de minerales sin beneficiar (excluyendo metales y piedras preciosas como el oro, la plata y rubíes, así como otros minerales ferrosos), siempre y cuando sus ingresos totales en el ejercicio fiscal inmediato anterior no hayan excedido los cuatro millones de pesos.
Deducción de intereses netos
De conformidad con el reporte final de la Acción 4 del proyecto BEPS, la deducción de intereses netos está limitada al monto que resulte de multiplicar la utilidad neta ajustada del contribuyente por un factor del 30%.
Sin embargo, esta limitante no es aplicable a los intereses que deriven de deudas contratadas para financiar, entre otros, proyectos de la industria extractiva.
La industria minera requiere de elevados flujos de capital para operar, por lo que el financiamiento adquiere un papel determinante debido al tiempo de maduración de los proyectos.
Subcontratación de servicios relacionados con la minería
Debido a la naturaleza altamente regulada de la actividad minera, las empresas que optan por subcontratar servicios u obras especializadas —incluso contando con el Registro de Prestadores de Servicios Especializados u Obras Especializadas (REPSE) ante la Secretaría del Trabajo y Previsión Social (STPS)— deben asegurarse rigurosamente de que dichas actividades no formen parte de su objeto social o su actividad preponderante, ya que de lo contrario podrían derivar implicaciones laborales y fiscales adversas. Esto se debe a que la propia legislación minera ya delimita las actividades principales que pueden ser incluidas en su objeto o consideradas preponderantes, las cuales, por definición, no son susceptibles de subcontratación.
Impuesto al Valor Agregado
Desde 2017 se modificó el mecanismo para la recuperación del IVA de gastos preoperativos, ya que el contribuyente debe recalcular la proporción del IVA acreditado en dicho periodo, el cual no podrá superar una duración máxima de un año, y compararla con la aplicada inicialmente en su estimación. En caso de que la diferencia supere el tres por ciento, se deberá ajustar el acreditamiento y, en su caso, reintegrarlo al fisco actualizado por inflación.
El IVA correspondiente a los gastos e inversiones realizados en periodos preoperativos es acreditable hasta la declaración del primer mes en el que se realicen las actividades gravadas por este impuesto.
Sin embargo, la industria minera tiene una regla especial atendiendo a la naturaleza del negocio, ya que el periodo preoperativo normalmente dura más de un año y comprende la exploración para la localización y cuantificación de nuevos yacimientos. De esta manera, estas empresas podrán acreditar el IVA que les trasladen sus proveedores y recuperarlo antes de iniciar su actividad comercial. Si no es factible o costeable la extracción de los recursos por causas imputables al contribuyente, se deberá reintegrar el IVA que le fue devuelto en el mes inmediato posterior a aquel en que las actividades se dejaron de realizar, actualizado por inflación.
En caso de bienes tangibles entregados en el extranjero por los que se haya pagado el IVA en su importación por el arrendatario, se aclara que no se causará este impuesto por el arrendamiento de los mismos celebrado con residentes en el extranjero.
Estímulo de diésel
La Ley de Ingresos de la Federación (LIF), históricamente, ha mantenido un estímulo fiscal para personas que realicen actividades empresariales y que, para determinar su utilidad fiscal, puedan deducir el diésel, biodiésel o sus mezclas que adquieran o importen para su consumo final, siempre que se utilice exclusivamente como combustible en maquinaria en general, excepto vehículos.
Mediante reglas misceláneas, ciertos medios de transporte se equiparan con maquinaria en general (es decir, los vehículos de baja velocidad y los vehículos de bajo perfil para obras mineras), con lo que se permite aplicar el estímulo para el diésel utilizado en dichos equipos. No obstante, para que el contribuyente sea elegible del estímulo, sus ingresos totales anuales para los efectos del ISR no podrán exceder 60 millones de pesos.
El estímulo consistente en permitir a los contribuyentes el acreditamiento del Impuesto Especial sobre Producción y Servicios (IEPS) causado por la enajenación de dicho combustible, contra el ISR causado por el contribuyente en el mismo ejercicio en que se determine el estímulo o bien, contra el ISR retenido a terceros en dicho ejercicio. Este estímulo se considera ingreso acumulable para efectos de ISR.
Controles volumétricos
El marco jurídico que rige el cumplimiento de los controles volumétricos tiene su fundamento principal en el artículo 28.°, fracción I, apartado B del CFF. Esta disposición establece que quienes fabriquen, produzcan, procesen, transporten o almacenen ya hidrocarburos, ya petrolíferos (inclusive si el almacenamiento es para usos propios) forman parte del universo de contribuyentes obligados a llevar controles volumétricos como parte integrante de su contabilidad.
Históricamente, esta obligación se vinculaba estrechamente con la titularidad de permisos emitidos por la Comisión Nacional de Energía; sin embargo, las recientes modificaciones a la normativa secundaria han ampliado su alcance. Hasta el 31 de diciembre de 2024, la regla 2.6.1.2 de la RMF condicionaba la obligatoriedad de los controles volumétricos a la existencia de permisos específicos de almacenamiento o usos propios. No obstante, a partir del 1.º de enero de 2025, la obligación se centra en el volumen de consumo operativo, y no en la existencia del permiso administrativo, ya que las disposiciones vigentes mandatan que los contribuyentes (incluidas las empresas mineras) que utilicen un volumen mensual superior a los 75,714 litros de combustible deben llevar este control, independientemente de su situación ante la autoridad energética.
El cumplimiento de esta obligación exige la implementación de desarrollos tecnológicos que satisfagan las especificaciones de seguridad y funcionalidad previstas en el anexo 21 de la RMF. Este sistema debe poseer la capacidad de recopilar y resguardar, de manera inalterable, información crítica sobre el ciclo del combustible en la unidad operativa. Los registros deben incluir los volúmenes recibidos, almacenados y consumidos, la caracterización de calidad del producto y la trazabilidad de los CFDI asociados a dichas adquisiciones.
En concordancia con los anexos 21 y 22 de la RMF, las empresas mineras deben garantizar la integridad de sus equipos mediante la contratación de servicios de verificación especializados. Dichas entidades, acreditadas bajo la Ley Federal sobre Metrología y Normalización o de la Ley de Infraestructura de la Calidad, son las facultadas para expedir el certificado anual que acredite la correcta operación del sistema y el software de control. Asimismo, para efectos de la calidad del producto, el anexo 22 permite que la información técnica sea suministrada por los proveedores, siempre que corresponda al mismo lote de producto adquirido.
La normativa exige que la información sea procesada en una Unidad Central de Control (UCC), encargada de generar reportes diarios y mensuales en formatos estandarizados XML o JSON. Estos archivos deben atender a las guías de llenado publicadas por la autoridad fiscal y ser presentados a más tardar el tercer día del segundo mes inmediato posterior al periodo reportado.
Adicionalmente, el cumplimiento se extiende a la presentación de avisos específicos ante el SAT, conforme a la ficha de trámite 107/CFF (“Avisos de controles volumétricos”) contenida en el anexo 2 de la RMF. Entre estos destacan el aviso sobre la instalación y funcionamiento de los sistemas de medición, que debe presentarse dentro de los quince días hábiles posteriores a su implementación, y el aviso anual sobre la obtención del certificado de correcta operación, cuya fecha límite de presentación es el 31 de diciembre de cada ejercicio.
La obligación de controles volumétricos posee implicaciones que trascienden la esfera administrativa. Su inobservancia puede facultar a la autoridad fiscal para imponer sanciones pecuniarias significativas, restringir el uso de certificados de sello digital o realizar determinaciones presuntivas de ingresos, existiendo asimismo un riesgo de tipicidad penal en términos del propio CFF en caso de omisiones o alteraciones en los registros.
Impuestos Ecológicos Estatales
El 15 de diciembre de 2016, el Congreso Estatal del Estado de Zacatecas aprobó el Paquete Económico de 2017, que incluía una reforma significativa a la Ley de Hacienda del Estado, incorporando una serie de nuevos gravámenes, destacando los llamados “Impuestos Ecológicos”, los mismos que entraron en vigor a partir del 1 de enero de 2017.
Después de un largo proceso judicial, el 7 de febrero de 2020, la SCJN resolvió la Controversia Constitucional interpuesta por el Poder Ejecutivo, declarando (parcialmente) la constitucionalidad de los impuestos ecológicos, abriendo la posibilidad para que otros estados se sumaran. A partir de entonces, otras entidades federativas han replicado la medida para allegarse de recursos por este concepto.
De acuerdo con la exposición de motivos de los diversos estados, la finalidad de los impuestos es que los gobiernos estatales se alleguen de recursos para la protección de la salud y el medio ambiente locales. Generalmente, se destinan a obras, infraestructura, servicios de salud, restauración ecológica, inspección y vigilancia del cumplimiento de disposiciones ambientales, prevención y remediación de desastres naturales, reubicación de viviendas en zonas de riesgo, entre otros.
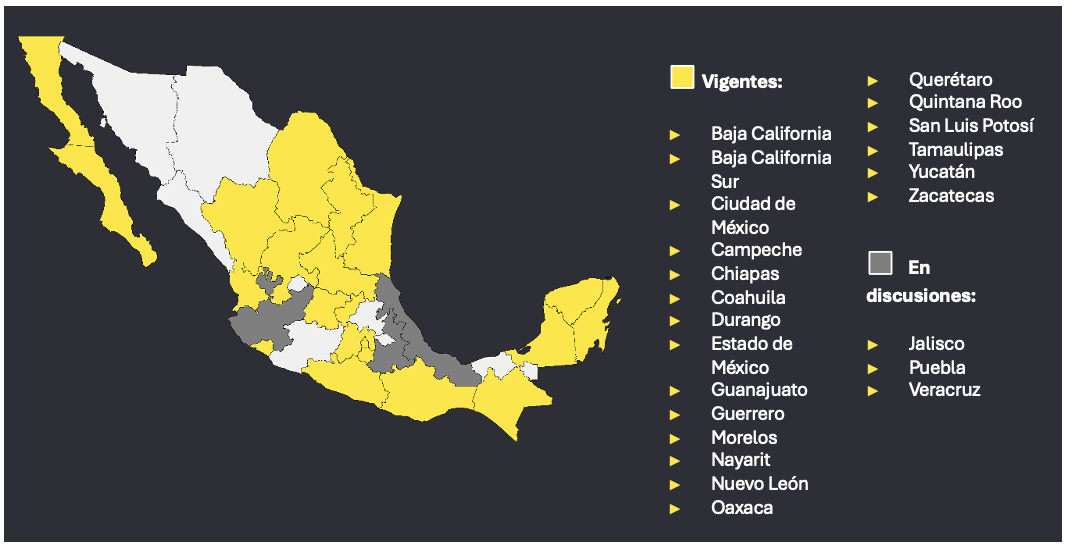
Si bien hasta la fecha de esta publicación en 2026 se encuentran vigentes en 19 entidades federativas, es importante prestar atención durante los próximos años a las iniciativas y discusiones en varios estados:
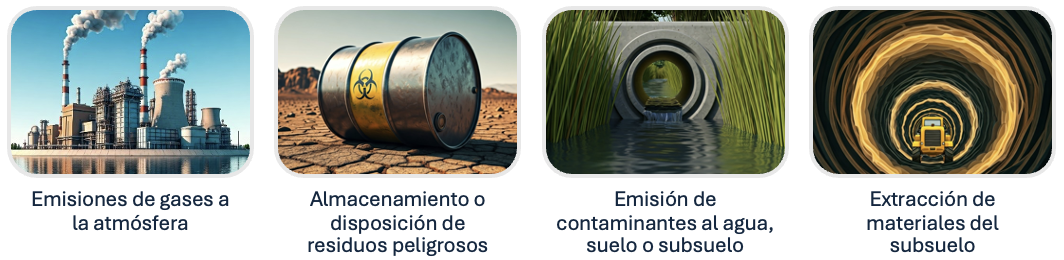
Dependiendo de cada estado, los impuestos ecológicos se pueden presentar en las siguientes cuatro modalidades:
3. Conclusión
La minería mexicana posee una tradición histórica y es un sector estratégico que posiciona al país como líder mundial en producción de plata y proveedor clave de minerales esenciales para la industria moderna (por mencionar algunas, electrónica y automotriz). A pesar de esta relevancia económica, el sector enfrenta un persistente escrutinio público en relación con sus impactos ambientales y sociales. La legitimidad operativa de la industria depende ahora de dos factores convergentes: la demostración de un compromiso efectivo con la sustentabilidad y la seguridad, y la justificación de su contribución a través de un cumplimiento fiscal riguroso.
El análisis del régimen tributario minero en México, particularmente a partir de la reforma fiscal de 2014 y sus ajustes posteriores, revela una convergencia intencional de la política pública hacia la máxima apropiación de la renta extractiva. La actual carga fiscal sobre la minería excede significativamente la tasa corporativa general ISR del 30%, debido a la superposición de diversos gravámenes.
La transformación de la estructura tributaria envía un mensaje claro a la industria: el Estado mexicano ha evolucionado de un modelo de fomento (caracterizado por la deducción acelerada en ISR y derechos mínimos) a un modelo de mayor participación fiscal.
En resumen, el Estado mexicano ha logrado consolidar un régimen fiscal robusto que maximiza la recaudación de la renta minera. El desafío pendiente para la política pública no es sólo la recaudación, sino asegurar que la compleja carga tributaria se traduzca en un desarrollo regional sostenible y en una reinversión estratégica que garantice la viabilidad de la minería mexicana en el futuro global.
4. Referencias
Herrera Canales, Inés y Alma Parra Campos (2018), “La fiscalidad minera en México en la transición a la independencia”, en Michel Bertrand y Zacarías Moutoukias (coords.), Cambio institucional y fiscalidad, 1760-1850, Casa de Velázquez, págs. 199-214.
Cámara de Diputados, LXII Legislatura (24 de abril de 2013), “Aprueban comisiones unidas de Hacienda y Economía impuesto del cinco por ciento a empresas mineras, en beneficio de estados y municipios donde operan”, Histórico Comunicación Social, nota núm. 2790.
-----, (25 de abril de 2013), “Aprueban pago de 5 por ciento de ganancias de las mineras a estados y municipios”. Histórico Comunicación Social, boletín núm. 1449.
Gandhi, S. M., y Sarkar, B. C. (2016), “Chapter 7: Geological Exploration”, en Essentials of Mineral Exploration and Evaluation, Amsterdam, Elsevier, pp. 159–198. https://doi.org/10.1016/B978-0-12-805329-4.00014-4
Suprema Corte de Justicia de la Nación. (2025, 13 de agosto). Amparo en revisión 142/2025. Ponente: ministra Loretta Ortiz Ahlf. Primera Sala.
Servicio Geológico Mexicano, s.f., Yacimientos minerales, noviembre de 2025, de Secretaría de Gobierno: https://www.sgm.gob.mx/Web/MuseoVirtual/Aplicaciones_geologicas/Yacimientos-minerales.html
Real Academia Española, s.f., nuevo, va, noviembre 2025, de Diccionario de la lengua española: https://dle.rae.es/nuevo
Secretaría de Hacienda y Crédito Público (1984), Legislación del Impuesto sobre la Renta. 1921-1985, Ciudad de México, SHCP.
Notas:
1De acuerdo con Inés Herrera Canales y Alma Parra Campos, en su colaboración “La fiscalidad minera en México en la transición a la independencia” del libro Cambio institucional y fiscalidad, 1760-1850 de la editorial Casa de Velázquez del año 2018, se plantea que el precedente fiscal colonial fue la base de la tributación mexicana, pero la Independencia transformó ese esquema de regalía directa (el Quinto) a un sistema de impuesto a la producción (3%) diseñado para el fomento posterior a la devastación del conflicto, así como los permisos para exportación de plata en pasta que oscilaron entre el 5 y el 7 % y llegaron a elevarse hasta el 9.5 %, en algunos casos. Este evento histórico se inserta para contrastar con el régimen vigente desde 2014, el cual está volviendo a establecer altas tasas sobre la renta minera (8.5% del Derecho Especial y 1% del Derecho Extraordinario sobre metales preciosos), invirtiendo la tendencia de fomento del siglo XIX.
2El momento en que se formaliza la apertura a la inversión extranjera en el sector minero de México se da con la promulgación de una nueva Ley Minera publicada en el Diario Oficial de la Federación (DOF) el 26 de junio de 1992, promovida durante el sexenio de Carlos Salinas de Gortari y en el contexto de las negociaciones del Tratado de Libre Comercio de América del Norte (TLCAN), posteriormente sustituido por el Tratado entre México, Estados Unidos Y Canadá (TMEC).
3La propuesta de reforma fiscal fue presentada durante la administración de Enrique Peña Nieto al Congreso Federal el 8 de septiembre de 2013, misma que fue publicada en el Diario Oficial de la Federación (DOF) el 11 de diciembre del mismo año después del proceso legislativo.
El régimen de derechos mineros propuesto estuvo en consonancia con un proyecto aprobado por una comisión especial del Congreso (las comisiones unidas de Hacienda y Crédito Público y Economía) en abril de 2013, en el que se proponía el pago de un derecho del 5% sobre la diferencia positiva que resultara de disminuir los ingresos derivados de la venta de la actividad extractiva las deducciones autorizadas. Sin embargo, la tasa aplicable se incrementó en el proyecto de ley propuesto por el Ejecutivo Federal, y además se introdujeron otros derechos que no estaban contemplados inicialmente: “Aprueban comisiones unidas de Hacienda y Economía impuesto del cinco por ciento a empresas mineras, en beneficio de estados y municipios donde operan” (Cámara de Diputados, LXII Legislatura. [24 de abril de 2013]. Nota N°. 2790. Histórico Comunicación Social); “Aprueban pago de 5 por ciento de ganancias de las mineras a estados y municipios” ([25 de abril de 2013]. Boletín N°. 1449).
4Desde su incorporación en 2014, en 2025 el DESM incrementó por primera vez, pasando de la tasa del 7.5% al 8.5%. Conforme a la exposición de motivos, la justificación del aumento de derechos al sector minero se fundamenta en la compensación justa por la explotación de bienes de dominio público no renovables, la alineación con las reformas tributarias regionales, el crecimiento demostrado y la alta rentabilidad del sector, y la proyección de futuras inversiones que asegurarían mayores ingresos gubernamentales.
5El criterio no vinculativo 6/LFD/NV “Derecho Especial sobre Minería. La adquisición de concesiones mineras no tiene la naturaleza de inversión realizada para la prospección y exploración minera, por lo que es improcedente su deducción para la determinación del citado derecho”, señala que se considera práctica fiscal indebida deducir en la determinación del DESM, aquellos valores correspondientes a la adquisición de los derechos para la exploración y explotación minera.
6 La tasa del 10% se establece por la Comisión Nacional para la Participación de los Trabajadores en las Utilidades de las Empresas, conforme a lo establecido en el artículo 117.° de la Ley Federal del Trabajo.
7Conforme al artículo 33.°, fracción I, inciso h) del CFF, para el mejor cumplimiento de sus facultades, las autoridades fiscales están obligadas a proporcionar asistencia gratuita a los contribuyentes y ciudadanía, procurando dar a conocer en forma periódica, mediante publicación en el DOF, los criterios no vinculativos de las disposiciones fiscales y aduaneras, los cuales están compilados en el anexo 3 de la RMF (“Compilación de criterios sobre prácticas fiscales indebidas”). A diferencia de los criterios normativos que son solo de uso interno de las autoridades y se dan a conocer a los contribuyentes para el mejor cumplimiento de sus obligaciones, los criterios no vinculativos marcan de manera pública las prácticas fiscales que se consideran como indebidas a los ojos de las autoridades. Si bien no son de aplicación obligatoria para el contribuyente, los contadores públicos están obligados a revelar en los estados financieros que dictaminen para efectos fiscales cuando el contribuyente aplique algunos de los criterios diversos a los no vinculativos.
8Amparo en revisión 142/2025. Ponente: Ministra Loretta Ortiz Ahlf. Resuelto en sesión de 13 de agosto de 2025, por mayoría de cuatro votos. Primera Sala de la Suprema Corte de Justicia de la Nación.
9Artículo 20.°, inciso a), fracción VII, de la Ley de Ingresos de la Federación de 2026.
10La eliminación del fideicomiso denominado “Fondo para el Desarrollo de Zonas de Producción Minera” se materializó a través del “DECRETO por el que se reforman y derogan diversas disposiciones de la Ley para la Protección de Personas Defensoras de Derechos Humanos y Periodistas; de la Ley de Cooperación Internacional para el Desarrollo; de la Ley de Hidrocarburos; de la Ley de la Industria Eléctrica; de la Ley Federal de Presupuesto y Responsabilidad Hacendaria; de la Ley General de Protección Civil; de la Ley Orgánica de la Financiera Nacional de Desarrollo Agropecuario, Rural, Forestal y Pesquero; de la Ley de Ciencia y Tecnología; de la Ley Aduanera; de la Ley Reglamentaria del Servicio Ferroviario; de la Ley General de Cultura Física y Deporte; de la Ley Federal de Cinematografía; de la Ley Federal de Derechos; de la Ley del Fondo Mexicano del Petróleo para la Estabilización y el Desarrollo; de la Ley de Bioseguridad de Organismos Genéticamente Modificados; de la Ley General de Cambio Climático; de la Ley General de Víctimas y se abroga la Ley que crea el Fideicomiso que administrará el Fondo de Apoyo Social para Ex Trabajadores Migratorios Mexicanos” publicado en el DOF el 6 de noviembre de 2020.
11Artículo 25.°, fracción IX, de la Ley de Ingresos de la Federación de 2019.
12Recurso de Reclamación 42/2019-CA, derivado del incidente de suspensión de la Controversia Constitucional 73/2019 resuelto el 19 de junio de 2019 por la Segunda Sala de la Suprema Corte de Justicia de la Nación cuya ponente fue la Ministra Yasmín Esquivel Mossa.
13De acuerdo con el Servicio Geológico Mexicano, “Una definición de Depósito de minerales o Yacimiento Mineral sería: parte de la corteza terrestre, en la cual [sic] debido a procesos geológicos, ha habido una acumulación de materia prima mineral, la cual por sus características de cantidad, calidad y condiciones de depósito es redituable su explotación. Entendiendo por materias primas minerales a las sustancias que se extraen de la corteza terrestre para aprovechar sus propiedades físicas o químicas. Esta definición comprende todos los minerales y rocas utilizados por el hombre y los elementos y compuestos que se extraen de ellos”. Servicio Geológico Mexicano, s.f., Yacimientos minerales, noviembre de 2025, de Secretaría de Gobierno: https://www.sgm.gob.mx/Web/MuseoVirtual/Aplicaciones_geologicas/Yacimientos-minerales.html
14Definición del Diccionario de la Lengua Española publicado por la Real Academia Española (RAE), la palabra “nuevo” se define de la siguiente manera:
nuevo, va
Del lat. novus.
1. adj. Recién hecho o fabricado.
2. adj. Que se percibe o se experimenta por primera vez.
3. adj. Repetido o reiterado para renovarlo.
4. adj. Distinto o diferente de lo que antes había o se tenía aprendido.
5. adj. Que sobreviene o se añade a algo que había antes.
6. adj. Recién incorporado a un lugar o a un grupo. Es nuevo en el colegio.
7. adj. Principiante en una profesión o en alguna actividad.
8. adj. Dicho de un producto agrícola: De cosecha recentísima, en oposición al almacenado de cosechas anteriores. Patatas nuevas. Trigo nuevo. Maíz nuevo.
9. adj. Dicho de una cosa: Que está poco o nada deteriorada por el uso, por oposición a viejo.
10. adj. joven (‖ de poca edad). Perdices nuevas. Conejos nuevos.
11. f. noticia (‖ información).
Fuente: https://dle.rae.es/nuevo consultado el 12 de noviembre de 2025. Real Academia Española
15De acuerdo con el libro Legislación del Impuesto sobre La Renta. 1921-1985, editado por la SHCP (Subsecretaría de Ingresos. Dirección General Técnica de Ingresos) en 1984, pág. LXXV: “El antecedente más remoto de la legislación del Impuesto sobre la Renta en su primera etapa, lo formaron las leyes de 1921,1924 y 1925. La primera, llamada Del Centenario, fue la Ley que estableció el Impuesto sobre la Renta en México; mas como era de carácter transitorio, debemos considerar la segunda y tercera de las citadas, como las que fundaron definitivamente este impuesto. Con el desarrollo del gravamen sobre la Renta, renglón cada vez más importante del Erario Federal, fue indispensable introducir en la legislación una serie de reformas, hasta llegar a la Ley de 1941, con características de un nuevo ordenamiento, que abre la segunda etapa legislativa de este impuesto, y constituye el antecedente próximo de la Ley de 1954”.
16Ídem, pág. XCIII.
17De hecho, conforme a la técnica contable, la generalidad es que los gastos preoperativos se reconozcan como gastos del período, ya que no cumplen la definición de activo al ser irrecuperables y no generan un beneficio económico futuro. Solo si los gastos preoperativos dan lugar al nacimiento de un activo, entonces se podrán capitalizar como tal.
Como referencia, la Norma de Información Financiera (NIF) C-8, párrafo 68, establece que “las erogaciones en etapas preoperativas son las que se incurren durante la etapa del inicio de una entidad, tanto comercial como de producción o de servicio, ya que dedica la mayoría de sus actividades a establecer un nuevo negocio; también es aplicable a entidades ya en operación que adoptan un nuevo giro o ampliación sustancial de su capacidad, antes de iniciar sus actividades en forma comercial”.
18Conforme al libro Essentials of Mineral Exploration and Evaluation (Gandhi y Sarkar, 2016), el término brownfield consiste en la exploración a profundidades mayores o lateralmente por extensiones o repeticiones de mineralización en operaciones mineras ya existentes o muy cercanos a ello. Por otro lado, los proyectos llamados greenfield se refieren a aquellos en los que la exploración se lleva a cabo fuera del área de yacimientos conocidos, la cual requiere más creatividad, persistencia y algo de suerte para encontrar un descubrimiento significativo. Gandhi, S. M., & Sarkar, B. C. (2016), “Chapter 7—Geological Exploration.” En: S. M. Gandhi & B. C. Sarkar (Eds.), Essentials of Mineral Exploration and Evaluation, pp. 159–198. Elsevier. https://doi.org/10.1016/B978-0-12-805329-4.00014-4
19Ello se ve plasmado en la exposición de motivos de la reforma a la LISR vigente a partir de 2022:
Lo anterior, encuentra su sustento en la exposición de motivos del 17 de noviembre de 1999 de la Ley del Impuesto sobre la Renta abrogada, en la que se señaló expresamente por el legislador lo siguiente: “…la Ley del Impuesto sobre la Renta no establece expresamente cómo deducir las erogaciones realizadas por la adquisición de títulos de concesión. Esto ha generado incertidumbre en los contribuyentes y el que se apliquen porcientos que en algunos casos son muy superiores a lo que corresponde a su vida útil. Ello puede conducir a que las empresas beneficiarias de concesiones no paguen impuesto sobre la renta por largos periodos de tiempo de manera indebida. Por ello, se propone a esa Soberanía establecer expresamente la deducción de las erogaciones para la adquisición del título de concesión como un gasto diferido, lo cual es congruente con el tipo de inversión de que se trata. El porciento de deducción anual que se propone obedece al periodo en que se obtiene la concesión y el periodo por el cual puede prorrogarse, lo cual guarda estrecha relación con la vida útil de la misma”.
